Trong bối cảnh chuyển đổi số mạnh mẽ và yêu cầu minh bạch tài chính ngày càng khắt khe, việc hiểu đúng và áp dụng chuẩn xác Luật kế toán số 88/2015/QH13 trở thành yếu tố sống còn đối với mọi doanh nghiệp. Đây không chỉ là văn bản pháp lý nền tảng điều chỉnh toàn bộ hoạt động kế toán mà còn là kim chỉ nam giúp doanh nghiệp kiểm soát rủi ro thuế, tối ưu quản trị tài chính và nâng cao uy tín trước đối tác, nhà đầu tư. Bài viết dưới đây sẽ giúp bạn cập nhật toàn diện những nội dung cốt lõi của Luật kế toán số 88/2015/QH13, từ nguyên tắc kế toán, chứng từ điện tử, báo cáo tài chính đến các hành vi bị nghiêm cấm và những thay đổi quan trọng cần đặc biệt lưu ý trong năm 2026.
Tổng quan về Luật kế toán số 88/2015/QH13
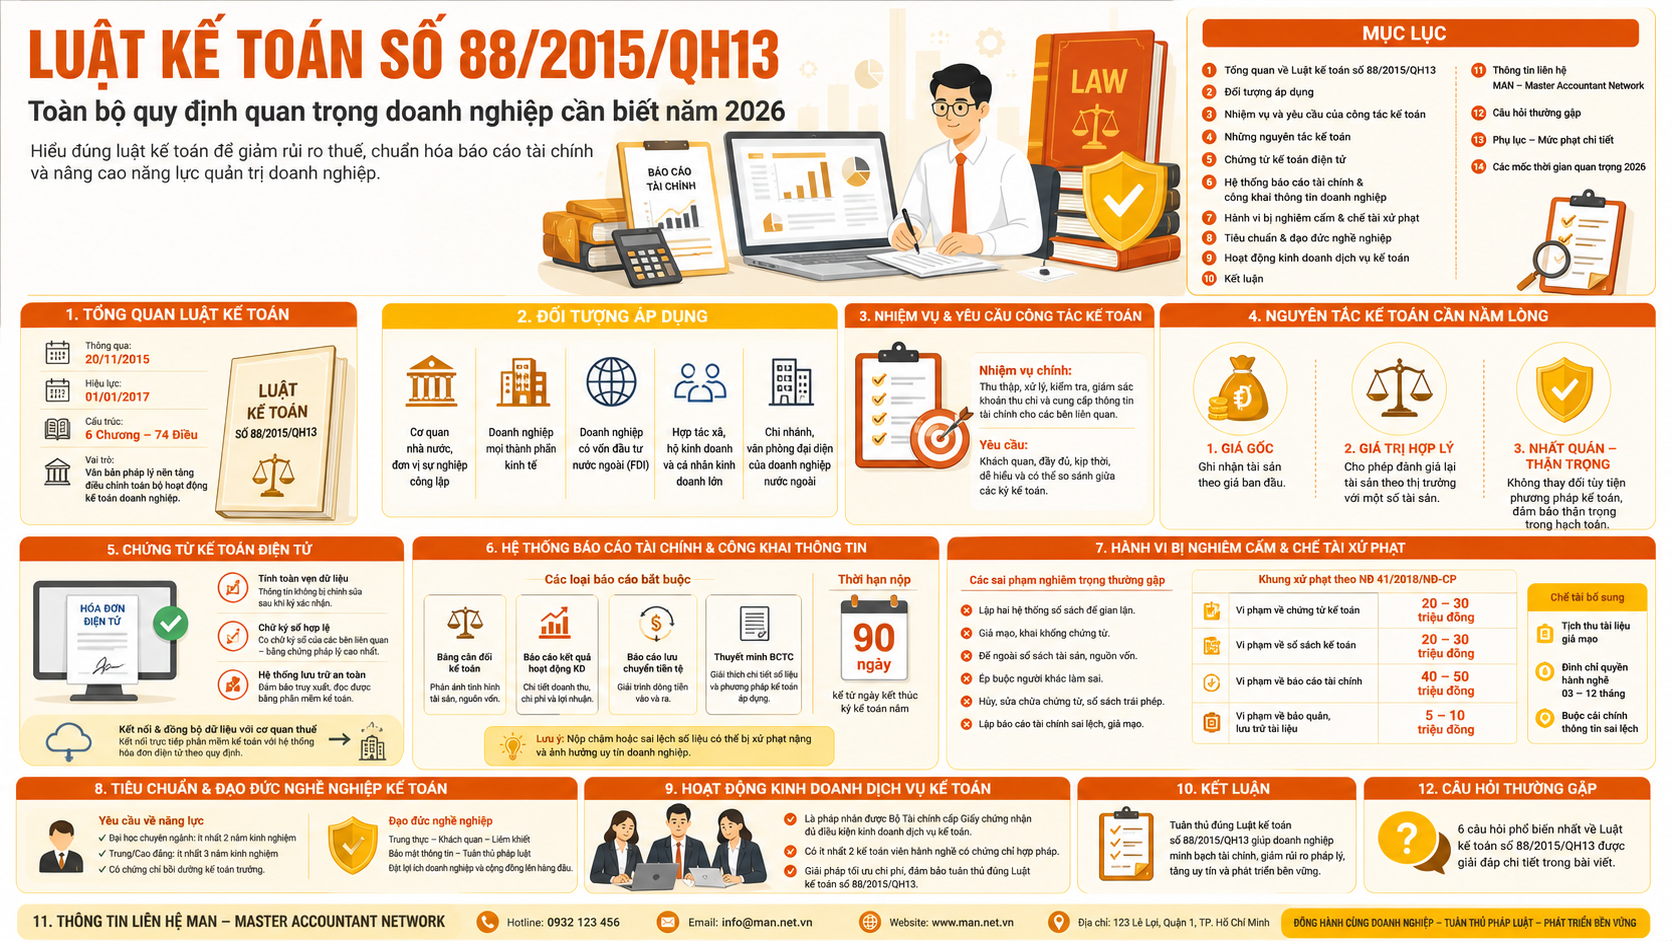
Luật kế toán số 88/2015/QH13 được Quốc hội thông qua ngày 20/11/2015 và chính thức có hiệu lực từ ngày 01/01/2017, thay thế cho Luật Kế toán năm 2003. Với cấu trúc gồm 6 Chương và 74 Điều, đạo luật này quy định chi tiết về nội dung công tác kế toán, tổ chức bộ máy, người làm kế toán, hoạt động kinh doanh dịch vụ và quản lý nhà nước về lĩnh vực này.
Đối tượng áp dụng rộng khắp theo quy định pháp luật
Một điểm cần lưu ý là Luật kế toán số 88/2015/QH13 không chỉ dành riêng cho các doanh nghiệp tư nhân mà còn bao quát hầu hết các đơn vị có hoạt động tài chính tại Việt Nam:
- Các cơ quan nhà nước, đơn vị sự nghiệp công lập có sử dụng ngân sách nhà nước.
- Các tổ chức chính trị, tổ chức chính trị – xã hội, tổ chức xã hội – nghề nghiệp.
- Doanh nghiệp thuộc mọi thành phần kinh tế, bao gồm cả doanh nghiệp có vốn đầu tư nước ngoài (FDI).
- Hợp tác xã, hộ kinh doanh và cá nhân kinh doanh có quy mô lớn theo quy định của Chính phủ.
- Chi nhánh, văn phòng đại diện của doanh nghiệp nước ngoài hoạt động hợp pháp tại Việt Nam.
Việc xác định đúng đối tượng áp dụng giúp các đơn vị định hình được bộ khung quản lý tài chính phù hợp ngay từ giai đoạn thành lập, tránh những sai sót đáng tiếc liên quan đến việc thực thi Luật kế toán số 88/2015/QH13.
Nhiệm vụ và yêu cầu của công tác kế toán hiện đại
Theo nội dung của Luật kế toán số 88/2015/QH13, kế toán không đơn thuần là việc ghi chép con số khô khan. Nhiệm vụ chính bao gồm thu thập, xử lý thông tin, kiểm tra giám sát các khoản thu chi và cung cấp thông tin tài chính cho các bên liên quan. Yêu cầu tiên quyết được nêu trong Luật kế toán số 88/2015/QH13 là thông tin phải khách quan, đầy đủ, kịp thời, dễ hiểu và có thể so sánh được giữa các kỳ kế toán với nhau. Điều này đặc biệt quan trọng trong năm 2026 khi tính minh bạch dữ liệu được đặt lên hàng đầu.
Những nguyên tắc kế toán cần nằm lòng
Năm 2026, khi dữ liệu lớn (Big Data) và trí tuệ nhân tạo (AI) can thiệp sâu vào việc hạch toán tự động, các nguyên tắc của Luật kế toán số 88/2015/QH13 càng cho thấy giá trị của tính minh bạch và chuẩn mực đạo đức.
Nguyên tắc giá gốc và sự chuyển dịch sang giá trị hợp lý
Đây là một trong những thay đổi mang tính đột phá nhất của Luật kế toán số 88/2015/QH13 nhằm tiệm cận với thế giới.
- Giá gốc: Tài sản và nợ phải trả được ghi nhận ban đầu theo giá gốc (số tiền đã trả hoặc phải trả tại thời điểm giao dịch).
- Giá trị hợp lý: Đối với một số loại tài sản mà giá trị biến động liên tục theo thị trường (như công cụ tài chính, bất động sản đầu tư), Luật kế toán số 88/2015/QH13 cho phép đánh giá lại theo giá trị hợp lý.
Sự linh hoạt này giúp báo cáo tài chính phản ánh đúng “sức khỏe” thực tế của doanh nghiệp. Trong lộ trình năm 2026, việc áp dụng giá trị hợp lý theo Luật kế toán số 88/2015/QH13 chính là bước đệm quan trọng để Việt Nam tiến gần hơn tới các chuẩn mực IFRS quốc tế, thu hút vốn đầu tư ngoại.
Tính nhất quán, liên tục và sự thận trọng trong hạch toán
Mọi phương pháp kế toán mà doanh nghiệp đã lựa chọn (như phương pháp tính hàng tồn kho, phương pháp khấu hao) phải được áp dụng thống nhất trong suốt kỳ kế toán năm. Theo Luật kế toán số 88/2015/QH13, nếu có sự thay đổi, doanh nghiệp buộc phải thuyết minh rõ lý do và những tác động của sự thay đổi đó lên số liệu tài chính. Đồng thời, nguyên tắc thận trọng trong Luật kế toán số 88/2015/QH13 yêu cầu kế toán không được lập các khoản dự phòng quá lớn hoặc quá nhỏ, đảm bảo không làm sai lệch kết quả kinh doanh cuối kỳ.
Chứng từ kế toán điện tử
Chứng từ điện tử theo quy định tại Điều 17 và 18 của Luật kế toán số 88/2015/QH13 đã trở thành chuẩn mực bắt buộc cho hầu hết các loại hình giao dịch doanh nghiệp.
Đặc điểm và giá trị pháp lý của chứng từ điện tử theo luật
Theo quy định tại Luật kế toán số 88/2015/QH13, chứng từ điện tử được coi là chứng từ kế toán khi nó thỏa mãn các điều kiện về tính toàn vẹn thông tin và tính bảo mật. Cụ thể:
- Tính trung thực: Dữ liệu chứa trong chứng từ không được phép bị chỉnh sửa sau khi đã hoàn tất ký xác nhận.
- Chữ ký số: Phải có chữ ký số hợp lệ của các bên liên quan. Đây là bằng chứng pháp lý cao nhất trong giao dịch điện tử được Luật kế toán số 88/2015/QH13 thừa nhận.
- Hệ thống lưu trữ: Phải được lưu trữ trên các phương tiện điện tử đảm bảo an toàn, có khả năng truy xuất dữ liệu và đọc được bởi các phần mềm kế toán hiện đại.
Kết nối và đồng bộ dữ liệu với cơ quan thuế
Năm 2026, việc kết nối trực tiếp phần mềm kế toán với hệ thống hóa đơn điện tử là yêu cầu bắt buộc để tuân thủ Luật kế toán số 88/2015/QH13. Doanh nghiệp cần đặc biệt chú ý đến tính bảo mật của các “khóa” lưu trữ chứng từ. Mọi sai sót trong việc quản lý chứng từ điện tử theo quy định của Luật kế toán số 88/2015/QH13 đều có thể dẫn đến những rủi ro pháp lý lớn, thậm chí là bị xử phạt hành chính nặng nề khi thực hiện thanh kiểm tra thuế.
Hệ thống báo cáo tài chính và công khai thông tin doanh nghiệp
Báo cáo tài chính không chỉ là nghĩa vụ với cơ quan quản lý mà còn là uy tín của doanh nghiệp đối với đối tác. Luật kế toán số 88/2015/QH13 quy định rất cụ thể về cấu trúc và thời gian công bố hệ thống này.
Các loại báo cáo bắt buộc phải lập
Một bộ báo cáo tài chính đầy đủ theo tiêu chuẩn của Luật kế toán số 88/2015/QH13 bao gồm 4 thành phần chính:
- Bảng cân đối kế toán: Phản ánh tổng quát tình hình tài sản, nguồn vốn tại một thời điểm nhất định.
- Báo cáo kết quả hoạt động kinh doanh: Cho biết chi tiết doanh thu, chi phí và lợi nhuận đạt được trong kỳ.
- Báo cáo lưu chuyển tiền tệ: Giải trình dòng tiền vào và ra, giúp đơn vị đánh giá khả năng thanh khoản.
- Bản thuyết minh báo cáo tài chính: Giải thích chi tiết các con số và phương pháp kế toán áp dụng theo Luật kế toán số 88/2015/QH13.
Thời hạn nộp và trách nhiệm công khai trước pháp luật
Theo quy định của Luật kế toán số 88/2015/QH13, các đơn vị kế toán phải nộp báo cáo năm đúng thời hạn. Thông thường, đối với các loại hình doanh nghiệp, thời hạn nộp báo cáo tài chính năm là 90 ngày kể từ ngày kết thúc kỳ kế toán năm. Tuy nhiên, nếu doanh nghiệp không kiểm soát tốt quy trình, dẫn đến chậm trễ so với quy định, đơn vị sẽ phải đối mặt với mức phạt chậm nộp quyết toán thuế cực kỳ nghiêm khắc theo quy định hiện hành.
Bên cạnh thời hạn, tính chính xác của dữ liệu cũng là yếu tố then chốt. Trong trường hợp hệ thống dữ liệu cũ phát sinh nhiều sai sót hoặc bị thất lạc, doanh nghiệp nên chủ động tìm đến các dịch vụ làm lại sổ sách kế toán chuyên nghiệp để rà soát và kiện toàn hồ sơ trước khi công khai báo cáo. Theo Luật kế toán số 88/2015/QH13, sự chậm trễ hoặc sai lệch thông tin không chỉ gây thiệt hại về tài chính mà còn làm giảm điểm tín nhiệm doanh nghiệp trên thị trường
Những hành vi bị nghiêm cấm và chế tài xử phạt theo Luật kế toán số 88/2015/QH13
Để bảo vệ tính minh bạch của nền kinh tế quốc gia, Điều 13 của Luật kế toán số 88/2015/QH13 đã liệt kê 15 nhóm hành vi bị cấm tuyệt đối. Đây là những giới hạn pháp lý mà bất kỳ kế toán viên nào cũng phải ghi nhớ.
Các sai phạm nghiêm trọng thường gặp cần tránh
Nhằm đảm bảo tính chính xác tuyệt đối trong việc phản ánh các hoạt động kinh tế, người làm kế toán cần đặc biệt lưu tâm để không vướng phải những sai lầm trọng yếu dưới đây theo tinh thần của Luật kế toán số 88/2015/QH13:
- Lập hai hệ thống sổ sách: Một hệ thống để báo cáo thuế, một hệ thống để quản trị nội bộ với các số liệu sai lệch nhằm mục đích gian lận. Đây là hành vi vi phạm trọng yếu của Luật kế toán số 88/2015/QH13.
- Giả mạo, khai khống chứng từ: Tự lập chứng từ không có thật để hợp thức hóa các khoản chi phí không hợp lệ.
- Để ngoài sổ sách tài sản: Các khoản thu, chi tiền mặt hoặc tài sản không được ghi nhận vào hệ thống kế toán chính thức theo Luật kế toán số 88/2015/QH13.
- Ép buộc người khác làm sai: Người quản lý ép buộc nhân viên kế toán thực hiện các nghiệp vụ sai trái, trái với nguyên tắc của Luật kế toán số 88/2015/QH13.
Chi tiết mức phạt và chế tài cụ thể
Dựa trên nền tảng của Luật kế toán số 88/2015/QH13, các mức xử phạt hành chính đã được quy định chi tiết nhằm răn đe các hành vi trục lợi. Dưới đây là khung mức phạt cho các nhóm hành vi điển hình theo Nghị định 41/2018/NĐ-CP đang áp dụng rộng rãi:
- Vi phạm về chứng từ kế toán: Phạt tiền từ 20 – 30 triệu đồng đối với hành vi giả mạo, khai khống chứng từ kế toán hoặc thỏa hiệp, ép buộc người khác giả mạo chứng từ nhưng chưa đến mức truy cứu trách nhiệm hình sự.
- Vi phạm về sổ sách kế toán: Phạt tiền từ 20 – 30 triệu đồng đối với hành vi hủy sổ kế toán trước thời hạn, không ghi sổ kế toán các giao dịch kinh tế hoặc lập hai hệ thống sổ kế toán trở lên nhằm bỏ ngoài sổ sách tài sản, nguồn vốn.
- Vi phạm về báo cáo tài chính: Phạt tiền từ 40 – 50 triệu đồng đối với hành vi lập báo cáo tài chính không đúng với số liệu trên sổ kế toán và chứng từ; hoặc giả mạo báo cáo tài chính, khai khống số liệu báo cáo tài chính.
- Vi phạm về bảo quản, lưu trữ tài liệu: Phạt tiền từ 5 – 10 triệu đồng đối với hành vi bảo quản tài liệu kế toán không an toàn dẫn đến hư hỏng, mất mát; hoặc sử dụng tài liệu kế toán điện tử khi chưa đáp ứng đủ các điều kiện quy định của Luật kế toán số 88/2015/QH13.
Ngoài phạt tiền, các cá nhân và tổ chức còn đối mặt với các hình thức xử phạt bổ sung như: Tịch thu tài liệu giả mạo; đình chỉ quyền hành nghề kế toán từ 03 – 12 tháng; và buộc phải cải chính thông tin sai lệch theo đúng chuẩn mực của Luật kế toán số 88/2015/QH13.
Tiêu chuẩn và đạo đức nghề nghiệp của người làm kế toán
Luật kế toán số 88/2015/QH13 dành một phần quan trọng để quy định về con người, chủ thể trực tiếp vận hành hệ thống kế toán.
Yêu cầu về năng lực chuyên môn và kinh nghiệm
Người làm kế toán phải có bằng cấp chuyên môn nghiệp vụ phù hợp. Đặc biệt, vị trí kế toán trưởng theo quy định của Luật kế toán số 88/2015/QH13 yêu cầu khắt khe về thời gian công tác thực tế:
- Ít nhất 2 năm đối với người có trình độ đại học chuyên ngành.
- Ít nhất 3 năm đối với người có trình độ trung cấp hoặc cao đẳng.
- Phải hoàn thành và có chứng chỉ bồi dưỡng kế toán trưởng theo đúng tiêu chuẩn của Luật kế toán số 88/2015/QH13.
Đạo đức nghề nghiệp và trách nhiệm
Kế toán viên không chỉ cần giỏi nghiệp vụ mà còn phải am hiểu về quản trị rủi ro và tuân thủ các chuẩn mực đạo đức nghề nghiệp. Luật kế toán số 88/2015/QH13 nhấn mạnh tính trung thực, khách quan và liêm khiết. Trong một thế giới mà dữ liệu có thể bị thao túng bởi công nghệ, bản lĩnh đạo đức của người làm kế toán chính là lá chắn cuối cùng bảo vệ uy tín doanh nghiệp trước các quy định của Luật kế toán số 88/2015/QH13.
Hoạt động kinh doanh dịch vụ kế toán chuyên nghiệp
Đối với các doanh nghiệp nhỏ không đủ nguồn lực tổ chức bộ máy kế toán tại chỗ, Luật kế toán số 88/2015/QH13 cho phép thuê dịch vụ từ bên ngoài. Tuy nhiên, đơn vị cung cấp dịch vụ này phải đáp ứng các điều kiện pháp lý nghiêm ngặt:
- Là pháp nhân được Bộ Tài chính cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ theo Luật kế toán số 88/2015/QH13.
- Đội ngũ nhân sự có ít nhất 2 kế toán viên hành nghề sở hữu chứng chỉ hợp pháp.
Việc thuê ngoài dịch vụ chuyên nghiệp là giải pháp thông minh giúp doanh nghiệp luôn tuân thủ đúng các thay đổi của Luật kế toán số 88/2015/QH13 mà vẫn tiết kiệm được chi phí vận hành bộ máy nhân sự thường trực.
Kết luận
Từ nguyên tắc hạch toán, chứng từ điện tử, hệ thống báo cáo tài chính cho đến kiểm soát nội bộ và trách nhiệm của người làm kế toán. Tất cả đều là những mắt xích quan trọng quyết định mức độ an toàn pháp lý và hiệu quả quản trị tài chính của doanh nghiệp. Một sai sót nhỏ trong thực thi cũng có thể kéo theo rủi ro lớn về thuế, kiểm toán và uy tín kinh doanh.
Năm 2026 sẽ là giai đoạn mà doanh nghiệp cần chủ động hơn bao giờ hết trong việc rà soát hệ thống kế toán, chuẩn hóa hồ sơ chứng từ và cập nhật kịp thời các quy định hướng dẫn mới nhất liên quan.
Nếu doanh nghiệp đang cần tư vấn chuyên sâu về tổ chức bộ máy kế toán, kiểm tra tuân thủ pháp lý, rà soát sổ sách kế toán hoặc thuê dịch vụ kế toán trọn gói theo đúng quy định pháp luật hiện hành, đội ngũ chuyên gia của MAN – Master Accountant Network sẵn sàng đồng hành cùng doanh nghiệp với giải pháp tối ưu và hiệu quả nhất.
Liên hệ MAN – Master Accountant Network để được hỗ trợ và tư vấn miễn phí!
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, đường 43, phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
Phụ trách sản xuất nội dung bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong ngành Kế toán, Kiểm toán và Tư vấn Tài chính.
Câu hỏi thường gặp về Luật kế toán số 88/2015/QH13
Có. Theo Điều 19 của Luật kế toán số 88/2015/QH13, chứng từ điện tử phải có chữ ký điện tử. Chữ ký số hợp lệ được pháp luật công nhận có giá trị tương đương với chữ ký tay và dấu đỏ của doanh nghiệp, đảm bảo tính pháp lý cao nhất cho giao dịch.
Theo quy định hướng dẫn Luật kế toán số 88/2015/QH13, hành vi bảo quản tài liệu kế toán không an toàn dẫn đến hư hỏng hoặc mất mát có thể bị phạt tiền từ 5 đến 10 triệu đồng.
Không. Luật kế toán số 88/2015/QH13 quy định báo cáo tài chính phải có chữ ký của người lập, kế toán trưởng và người đại diện theo pháp luật (thường là Giám đốc). Kế toán trưởng không thể tự mình ký thay người đại diện pháp luật trừ khi có văn bản ủy quyền hợp pháp cho các chức danh quản lý khác, nhưng vẫn phải đảm bảo tính độc lập giữa các chức danh.
Thực chất việc này không vi phạm nếu có đầy đủ chứng từ chứng minh nghiệp vụ phát sinh và được ghi nhận đúng kỳ. Tuy nhiên, nếu việc này dẫn đến bỏ ngoài sổ sách các luồng tiền hoặc không phản ánh trung thực quy mô giao dịch, doanh nghiệp sẽ vi phạm nguyên tắc trung thực và khách quan.
Theo Điều 26, việc sửa chữa sổ kế toán điện tử phải được thực hiện theo phương pháp ghi điều chỉnh bằng cách lập một chứng từ sửa chữa và ghi sổ bổ sung. Tuyệt đối không được xóa bỏ dấu vết của số liệu sai trước đó trên hệ thống phần mềm để đảm bảo tính minh bạch. Theo Luật kế toán số 88/2015/QH13, chữ ký số của Giám đốc trên chứng từ điện tử có thay thế hoàn toàn chữ ký tay không?
Nếu doanh nghiệp làm mất tài liệu kế toán do sự cố hạ tầng CNTT, mức xử phạt theo Luật kế toán số 88/2015/QH13 là bao nhiêu?
Kế toán trưởng có được ký thay Giám đốc trên báo cáo tài chính không?
Việc doanh nghiệp sử dụng tiền cá nhân của nhân viên để chi trả hoạt động kinh doanh sau đó hoàn ứng có vi phạm không?
Luật kế toán số 88/2015/QH13 quy định như thế nào về việc sửa chữa sổ kế toán điện tử?