
Quý IV là giai đoạn người lao động dồn nghỉ phép năm, cũng là lúc phòng kế toán hay lúng túng nhất với nghiệp vụ hạch toán tiền lương nghỉ phép thực tế phải trả. Ghi thẳng vào chi phí hay ghi giảm TK 335? Tiền trả cho những ngày phép chưa nghỉ khi người lao động thôi việc có phải khấu trừ thuế TNCN không?
Bài viết dưới đây hệ thống lại toàn bộ căn cứ theo 회람 99/2025/TT-BTC, Bộ luật Lao động 2019, 2025년 개인소득세법 그리고 법령 253/2026/ND-CP, giúp bạn ghi nhận đúng ngay từ bút toán đầu tiên.
Vì sao cần hạch toán tiền lương nghỉ phép thực tế phải trả đúng chuẩn?
Tiền lương nghỉ phép là khoản người sử dụng lao động trả cho người lao động trong những ngày nghỉ hằng năm, hưởng nguyên lương theo hợp đồng lao động (Điều 113 Bộ luật Lao động 2019). Về bản chất kế toán, đây là chi phí nhân công, nhưng phát sinh không đều giữa các tháng trong năm.
Nếu hạch toán tiền lương nghỉ phép thực tế phải trả sai tài khoản hoặc sai thời điểm, doanh nghiệp thường gặp ba hệ quả:
- Giá thành biến động bất thường: Với doanh nghiệp sản xuất, công nhân nghỉ phép dồn vào một vài tháng làm chi phí nhân công trực tiếp tăng đột biến.
- Sai lệch số dư TK 334, TK 335: Số phải trả người lao động không khớp bảng lương, khó giải trình khi kiểm toán hoặc quyết toán.
- Rủi ro thuế TNCN: Khoản trả cho ngày phép chưa nghỉ khi chấm dứt hợp đồng có quy định miễn thuế riêng, xử lý sai dễ dẫn đến khấu trừ thừa hoặc thiếu.
Thông tư 99/2025/TT-BTC đã thay thế Thông tư 200/2014/TT-BTC từ năm tài chính 2026, vì vậy doanh nghiệp nên rà soát lại quy trình hạch toán tiền lương nghỉ phép thực tế phải trả cho phù hợp. Với doanh nghiệp nhỏ chưa có kế toán chuyên trách, sử dụng 전체 회계 서비스 là cách nhanh nhất để chuẩn hóa toàn bộ nghiệp vụ tiền lương theo chế độ mới.
Tài khoản dùng để hạch toán tiền lương nghỉ phép thực tế phải trả theo Thông tư 99
Tài khoản trung tâm là TK 334 – Phải trả người lao động. Căn cứ phần hướng dẫn TK 334 tại Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC, nguyên tắc và kết cấu tài khoản được quy định như sau:
Nguyên tắc kế toán
Tài khoản này dùng để phản ánh các khoản phải trả và tình hình thanh toán các khoản phải trả cho người lao động của doanh nghiệp về tiền lương, tiền công, tiền thưởng, bảo hiểm xã hội trả theo lương và các khoản phải trả khác thuộc về thu nhập của người lao động.
Kết cấu và nội dung phản ánh của Tài khoản 334
Bên Nợ:
- Các khoản tiền lương, tiền công, tiền thưởng có tính chất lương, bảo hiểm xã hội trả theo lương và các khoản khác đã trả, đã chi, đã ứng trước cho người lao động;
- Các khoản khấu trừ vào tiền lương, tiền công của người lao động.
Bên Có:
- Các khoản tiền lương, tiền công, tiền thưởng có tính chất lương, bảo hiểm xã hội và các khoản khác phải trả, phải chi cho người lao động.
Số dư bên Có:
- Các khoản tiền lương, tiền công, tiền thưởng có tính chất lương và các khoản khác còn phải trả cho người lao động tại thời điểm kết thúc kỳ kế toán.
- Tài khoản 334 có thể có số dư bên Nợ. Số dư bên Nợ Tài khoản 334 (nếu có) phản ánh số tiền đã trả lớn hơn số phải trả về tiền lương, tiền công, tiền thưởng và các khoản khác cho người lao động.
Từ quy định trên, có thể rút ra nguyên tắc cốt lõi: Khi xác định số tiền phép phải trả, kế toán ghi 계좌번호는 334번입니다.; khi chi trả, ghi 출금 계좌 334. Điểm khác biệt duy nhất nằm ở tài khoản đối ứng bên Nợ lúc ghi nhận, là tài khoản chi phí hay TK 335, tùy doanh nghiệp có trích trước tiền lương nghỉ phép hay không.
Cách hạch toán tiền lương nghỉ phép thực tế phải trả cho người lao động
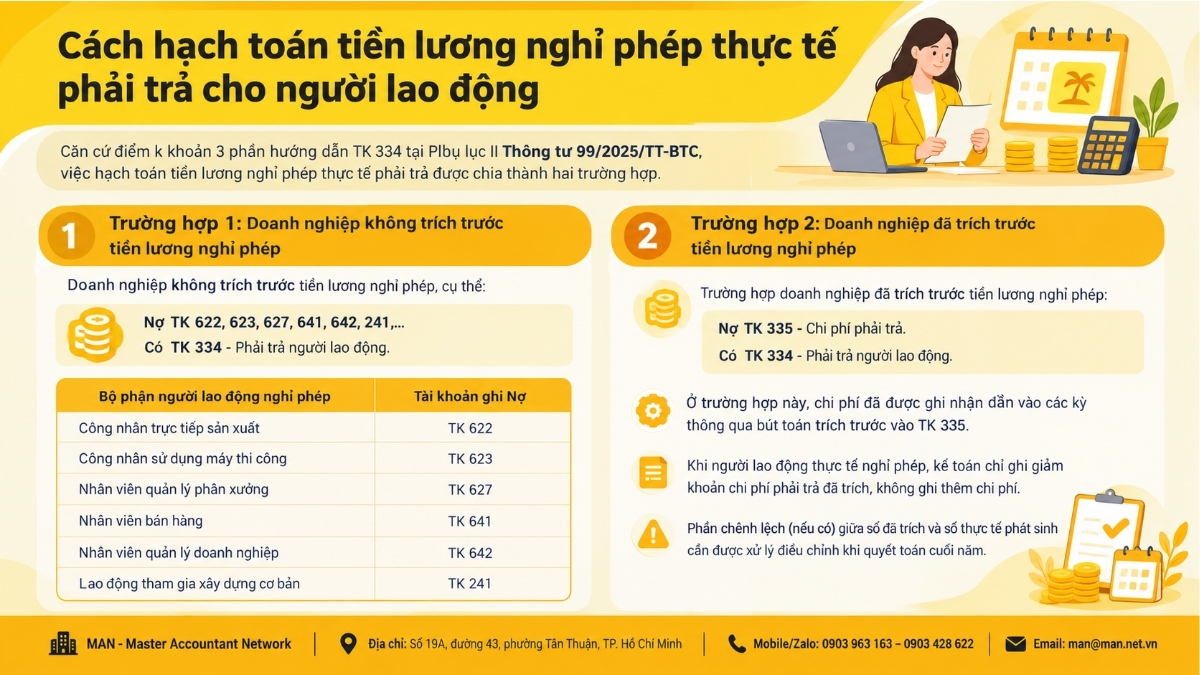
Căn cứ điểm k khoản 3 phần hướng dẫn TK 334 tại Phụ lục II Thông tư 99/2025/TT-BTC, việc hạch toán tiền lương nghỉ phép thực tế phải trả được chia thành hai trường hợp.
Trường hợp 1: Doanh nghiệp không trích trước tiền lương nghỉ phép
Doanh nghiệp không trích trước tiền lương nghỉ phép, cụ thể:
- Nợ TK 622, 623, 627, 641, 642, 241,…
- Có TK 334 – Phải trả người lao động.
Tài khoản chi phí ghi Nợ phụ thuộc bộ phận của người lao động nghỉ phép:
| Bộ phận người lao động nghỉ phép | 직불 계좌 |
| Công nhân trực tiếp sản xuất | TK 622 |
| Công nhân sử dụng máy thi công | TK 623 |
| Nhân viên quản lý phân xưởng | TK 627 |
| Nhân viên bán hàng | TK 641 |
| Nhân viên quản lý doanh nghiệp | TK 642 |
| Lao động tham gia xây dựng cơ bản | 계정 241 |
Cách làm này phù hợp với doanh nghiệp thương mại, dịch vụ có số ngày nghỉ phép phân bổ tương đối đều, không làm biến động lớn chi phí giữa các kỳ.
Trường hợp 2: Doanh nghiệp đã trích trước tiền lương nghỉ phép
Trường hợp doanh nghiệp đã trích trước tiền lương nghỉ phép:
- Nợ TK 335 – Chi phí phải trả.
- Có TK 334 – Phải trả người lao động.
Ở trường hợp này, chi phí đã được ghi nhận dần vào các kỳ thông qua bút toán trích trước vào TK 335. Khi người lao động thực tế nghỉ phép, kế toán chỉ ghi giảm khoản chi phí phải trả đã trích, không ghi thêm chi phí. Phần chênh lệch (nếu có) giữa số đã trích và số thực tế phát sinh cần được xử lý điều chỉnh khi quyết toán cuối năm.
Khi thanh toán tiền lương nghỉ phép cho người lao động
Bút toán như sau:
- Nợ TK 334 – Phải trả người lao động.
- Có TK 111, 112,…
So sánh nhanh hai trường hợp
Dưới đây là bảng so sánh nhanh 02 trường hợp:
| 기준 | Không trích trước | Có trích trước |
| Bút toán khi phát sinh nghỉ phép | Nợ TK 622, 623, 627, 641, 642, 241…/ Có TK 334 | Nợ TK 335 / Có TK 334 |
| Thời điểm ghi nhận chi phí | Tháng người lao động nghỉ phép | Rải đều qua các kỳ trích trước |
| 적합한 | Doanh nghiệp nghỉ phép đều trong năm | Doanh nghiệp sản xuất, nghỉ phép dồn theo mùa vụ |
| Bút toán thanh toán | Nợ TK 334 / Có TK 111, 112 | Nợ TK 334 / Có TK 111, 112 |
Ví dụ hạch toán tiền lương nghỉ phép thực tế phải trả
Tháng 10/2026, nhân viên phòng kinh doanh của Công ty TNHH A (lương theo hợp đồng 12.000.000 đồng/tháng, quy chế lương áp dụng 24 ngày công chuẩn) nghỉ phép năm 3 ngày. Tiền lương nghỉ phép = 12.000.000 / 24 × 3 = 1.500.000 đồng.
- Nếu công ty không trích trước: Nợ TK 641: 1.500.000 / Có TK 334: 1.500.000.
- Nếu công ty đã trích trước: Nợ TK 335: 1.500.000 / Có TK 334: 1.500.000.
- Khi chuyển khoản trả lương tháng 10: Nợ TK 334: 1.500.000 / Có TK 112: 1.500.000.
Ví dụ chỉ minh họa bút toán; đơn giá ngày công thực hiện theo hợp đồng lao động và quy chế lương của từng doanh nghiệp, chưa tính các khoản trích theo lương.
Căn cứ số ngày nghỉ phép năm khi hạch toán tiền lương nghỉ phép thực tế phải trả
Số tiền ghi Có TK 334 phải dựa trên số ngày nghỉ hằng năm người lao động được hưởng nguyên lương. Căn cứ khoản 1 và khoản 2 Điều 113 Bộ luật Lao động 2019:
Người lao động làm việc đủ 12 tháng cho một người sử dụng lao động thì được nghỉ hằng năm, hưởng nguyên lương theo hợp đồng lao động như sau:
- 12 ngày làm việc đối với người làm công việc trong điều kiện bình thường;
- 14 ngày làm việc đối với người lao động chưa thành niên, lao động là người khuyết tật, người làm nghề, công việc nặng nhọc, độc hại, nguy hiểm;
- 16 ngày làm việc đối với người làm nghề, công việc đặc biệt nặng nhọc, độc hại, nguy hiểm.
Người lao động làm việc chưa đủ 12 tháng cho một người sử dụng lao động thì số ngày nghỉ hằng năm theo tỷ lệ tương ứng với số tháng làm việc.
Như vậy, trong điều kiện bình thường, người lao động làm việc đủ 12 tháng cho một người sử dụng lao động được nghỉ phép năm tối thiểu 12 ngày làm việc. Tùy tính chất công việc và tình trạng thể chất của người lao động, số ngày nghỉ phép năm tối thiểu có thể tăng lên 14 hoặc 16 ngày.
Người lao động làm việc chưa đủ 12 tháng thì số ngày nghỉ phép năm tính theo tỷ lệ tương ứng với số tháng làm việc thực tế.
Trên thực tế, bộ chứng từ làm căn cứ hạch toán tiền lương nghỉ phép thực tế phải trả gồm:
- Đơn xin nghỉ phép đã được phê duyệt;
- Bảng chấm công có ký hiệu ngày nghỉ phép;
- Bảng thanh toán tiền lương và quy chế lương, thưởng của doanh nghiệp.
Tiền lương ngày phép chưa nghỉ khi chấm dứt HĐLĐ có chịu thuế TNCN không?
Đây là tình huống phát sinh thường xuyên khi người lao động thôi việc. Trước hết, căn cứ khoản 3 Điều 113 Bộ luật Lao động 2019:
Trường hợp do thôi việc, bị mất việc làm mà chưa nghỉ hàng năm hoặc chưa nghỉ hết số ngày nghỉ hằng năm thì được người sử dụng lao động thanh toán tiền lương cho những ngày chưa nghỉ.
Về thuế, căn cứ khoản 8 Điều 4 Luật Thuế thu nhập cá nhân 2025:
Thu nhập được miễn thuế
Tiền lương làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật.
Đồng thời, khoản 2 và khoản 3 Điều 26 Nghị định 253/2026/NĐ-CP quy định:
Miễn thuế thu nhập cá nhân đối với tiền lương, tiền công trả cho những ngày không nghỉ phép phù hợp với quy định về điều kiện và mức tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định tại khoản 3 Điều 113 của Bộ luật Lao động và quy định của Luật Cán bộ công chức, Luật Viên chức.
야간 근무, 초과 근무 또는 휴가로 사용하지 않은 날에 대한 임금이 법으로 정해진 한도를 초과하는 경우, 초과 금액은 개인의 과세 소득에 포함됩니다.
Tình huống cụ thể đã được Thuế tỉnh Khánh Hòa hướng dẫn tại Công văn 4138/KHH-QLDN1 ngày 03/8/2026:
Căn cứ các quy định nêu trên, trường hợp có phát sinh khoản chi trả cho những ngày không nghỉ phép cho người lao động sau khi chấm dứt hợp đồng lao động từ ngày 01/7/2026 và khoản chi trả này có giá trị trên 05 triệu đồng, nếu khoản chi này đáp ứng các quy định tại khoản 3 Điều 113 của Bộ Luật Lao động 2019 thì thuộc diện thu nhập miễn thuế TNCN theo quy định tại khoản 8 Điều 4 Luật Thuế thu nhập cá nhân 2025 và Điều 26 Nghị định 253/2026/NĐ-CP.
Kết luận: Tiền lương ngày nghỉ phép chưa nghỉ của người lao động khi chấm dứt HĐLĐ từ ngày 01/7/2026, nếu đáp ứng quy định tại khoản 3 Điều 113 Bộ luật Lao động 2019, thuộc diện thu nhập miễn thuế TNCN. Phần chi trả vượt mức quy định của pháp luật (nếu có) tính vào thu nhập chịu thuế của cá nhân.
Về sổ sách, khoản tiền này là khoản phải trả thuộc về thu nhập của người lao động nên vẫn phản ánh qua TK 334, tương tự cách hạch toán tiền lương nghỉ phép thực tế phải trả đã nêu ở trên. Kế toán nên tách riêng khoản này trên bảng thanh toán khi người lao động nghỉ việc để xác định phần miễn thuế và phần vượt mức.
Với phần thu nhập chịu thuế chi trả sau khi đã chấm dứt hợp đồng, bạn có thể tham khảo thêm cách tính khấu trừ 10% thuế TNCN để đối chiếu nghĩa vụ khấu trừ phù hợp.
끝내다
Tóm lại, hạch toán tiền lương nghỉ phép thực tế phải trả theo Thông tư 99/2025/TT-BTC luôn ghi nhận qua TK 334. Doanh nghiệp không trích trước ghi Nợ các TK chi phí (622, 623, 627, 641, 642, 241…); doanh nghiệp đã trích trước ghi Nợ TK 335; khi chi trả ghi Nợ TK 334, Có TK 111, 112. Riêng tiền lương những ngày phép chưa nghỉ khi chấm dứt HĐLĐ từ ngày 01/7/2026, nếu đúng quy định tại khoản 3 Điều 113 Bộ luật Lao động 2019, được miễn thuế TNCN.
Nếu bộ phận kế toán đang quá tải mùa quyết toán, hoặc bạn muốn chắc chắn việc hạch toán tiền lương nghỉ phép thực tế phải trả cùng toàn bộ nghiệp vụ tiền lương đã chuyển đổi đúng theo chế độ kế toán mới, giải pháp 회계 서비스 아웃소싱 giúp doanh nghiệp tiết kiệm chi phí nhân sự mà vẫn đảm bảo tuân thủ. Tham khảo ngay bảng báo giá dịch vụ kế toán để chọn gói phù hợp với quy mô doanh nghiệp của bạn.
MAN – 마스터 회계사 네트워크에 문의하세요 무료 지원 및 상담을 제공합니다!
연락처 정보 MAN – Master Accountant Network
- 주소: 호치민시 Tan Thuan Ward, Street 43, 19A호
- 모바일/Zalo: 0903 963 163 – 0903 428 622
- 이메일: man@man.net.vn
- 구글 비즈니스 프로필: MAN(Master Accountant Network)의 Google 비즈니스 프로필을 확인하세요.
- 링크드인 창립자: 전문가 Le Hoang Tuyen의 LinkedIn 프로필을 확인하세요.
콘텐츠 제작 및 전문 검토 담당: Mr. 레 호앙 투옌 - MAN(Master Accountant Network) 설립자 겸 CEO그는 베트남 공인회계사(CPA) 감사인으로, 회계, 감사, 세무 및 기업 법률 자문 분야에서 30년 이상의 풍부한 경험을 보유하고 있습니다.
Câu hỏi thường gặp về hạch toán tiền lương nghỉ phép thực tế phải trả
Tiền lương nghỉ phép thực tế phải trả hạch toán vào tài khoản nào theo Thông tư 99?
Tiền lương nghỉ phép thực tế phải trả được ghi Có TK 334 – Phải trả người lao động. Bên Nợ ghi TK 622, 623, 627, 641, 642, 241… nếu doanh nghiệp không trích trước, hoặc ghi Nợ TK 335 nếu đã trích trước (điểm k khoản 3 phần hướng dẫn TK 334, Phụ lục II Thông tư 99/2025/TT-BTC).
Khi nào ghi Nợ TK 335 thay vì ghi Nợ tài khoản chi phí?
Chỉ ghi Nợ TK 335 – Chi phí phải trả khi doanh nghiệp đã trích trước tiền lương nghỉ phép. Nếu không trích trước, tiền phép được ghi thẳng vào tài khoản chi phí của bộ phận có người lao động nghỉ phép.
Người lao động được nghỉ phép năm bao nhiêu ngày?
Người lao động làm việc đủ 12 tháng cho một người sử dụng lao động được nghỉ hằng năm, hưởng nguyên lương: 12 ngày làm việc trong điều kiện bình thường; 14 ngày với người lao động chưa thành niên, người khuyết tật, người làm nghề nặng nhọc, độc hại, nguy hiểm; 16 ngày với nghề đặc biệt nặng nhọc, độc hại, nguy hiểm (khoản 1 Điều 113 Bộ luật Lao động 2019).
Người lao động làm chưa đủ 12 tháng thì tính ngày nghỉ phép thế nào?
Số ngày nghỉ hằng năm được tính theo tỷ lệ tương ứng với số tháng làm việc (khoản 2 Điều 113 Bộ luật Lao động 2019).
Nghỉ việc mà chưa nghỉ hết phép năm có được trả tiền không?
Có. Trường hợp do thôi việc, bị mất việc làm mà chưa nghỉ hằng năm hoặc chưa nghỉ hết số ngày nghỉ hằng năm, người lao động được người sử dụng lao động thanh toán tiền lương cho những ngày chưa nghỉ (khoản 3 Điều 113 Bộ luật Lao động 2019). Khoản này vẫn hạch toán qua TK 334.
Tiền lương ngày phép chưa nghỉ khi nghỉ việc có phải nộp thuế TNCN không?
Không, nếu khoản chi đáp ứng quy định tại khoản 3 Điều 113 Bộ luật Lao động 2019 thì thuộc diện miễn thuế TNCN theo khoản 8 Điều 4 Luật Thuế thu nhập cá nhân 2025 và Điều 26 Nghị định 253/2026/NĐ-CP. Phần vượt mức quy định của pháp luật (nếu có) tính vào thu nhập chịu thuế.
Khoản tiền phép chưa nghỉ trên 5 triệu đồng chi trả sau khi chấm dứt HĐLĐ có được miễn thuế không?
Có, nếu đáp ứng khoản 3 Điều 113 Bộ luật Lao động 2019. Công văn 4138/KHH-QLDN1 ngày 03/8/2026 của Thuế tỉnh Khánh Hòa hướng dẫn khoản chi trả cho những ngày không nghỉ phép sau khi chấm dứt HĐLĐ từ ngày 01/7/2026, có giá trị tiền lương 05 triệu đồng, vẫn thuộc diện thu nhập miễn thuế TNCN.






