
Doanh nghiệp chạy quảng cáo Facebook, Instagram đang nhận biên lai từ Meta với giá thanh toán chưa bao gồm thuế tại Việt Nam. Vậy ai phải nộp khoản thuế này, nộp bằng mã số thuế nào và có được khấu trừ, tính vào chi phí hay không?
Công văn 13194/TCS2-QLDN2 của Thuế cơ sở 2 Thành phố Hồ Chí Minh đã trả lời trực tiếp từng câu hỏi. Bài viết dưới đây tổng hợp toàn bộ nội dung hướng dẫn, bám sát văn bản gốc để kế toán áp dụng ngay.
Trong thực tế, rất nhiều kế toán vẫn chỉ hạch toán chi phí quảng cáo theo số tiền đã trả cho Meta mà bỏ qua nghĩa vụ nộp thuế thay. Sai sót này có thể kéo theo việc khoản chi bị loại khỏi chi phí được trừ, phát sinh tiền chậm nộp và rủi ro khi cơ quan thuế kiểm tra. Đặc biệt sau khi Meta thay đổi chính sách tính thuế, việc nắm rõ hướng dẫn tại Công văn 13194/TCS2-QLDN2 là yêu cầu bắt buộc với bộ phận kế toán.
Công văn 13194/TCS2-QLDN2 là gì?
Công văn 13194/TCS2-QLDN2 năm 2026 do Thuế cơ sở 2 Thành phố Hồ Chí Minh ban hành, hướng dẫn chính sách thuế đối với dịch vụ quảng cáo trực tuyến của Meta Platforms Ireland Limited (Meta). Văn bản tập trung vào 04 nội dung:
- Nghĩa vụ kê khai, nộp thuế;
- Đăng ký thuế;
- Khấu trừ thuế GTGT đầu vào;
- Và tính chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Dưới đây là bảng tóm tắt nhanh thông tin của Công văn:
| 정보 | 세부 사항 |
| 숫자 | 13194/TCS2-QLDN2 |
| 발행 기관 | Thuế cơ sở 2 Thành phố Hồ Chí Minh |
| Năm ban hành | 2026 |
| Đối tượng dịch vụ | Dịch vụ quảng cáo trực tuyến của Meta Platforms Ireland Limited |
| Văn bản viện dẫn chính | Nghị định 252/2026/NĐ-CP; Thông tư 69/2025/TT-BTC; Thông tư 20/2026/TT-BTC; Thông tư 89/2026/TT-BTC; Thông tư 90/2026/TT-BTC; Luật Thuế GTGT 2024; Nghị định 181/2025/NĐ-CP; Luật Thuế TNDN 2025; Nghị định 320/2025/NĐ-CP |
Ai phải nộp thuế thay cho Meta theo Công văn 13194/TCS2-QLDN2?
Nghĩa vụ nộp thuế thay phụ thuộc vào phương pháp tính thuế GTGT mà doanh nghiệp đang áp dụng. Đây là điểm kế toán cần xác định đầu tiên trước khi thực hiện bất kỳ thủ tục nào.
Doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ
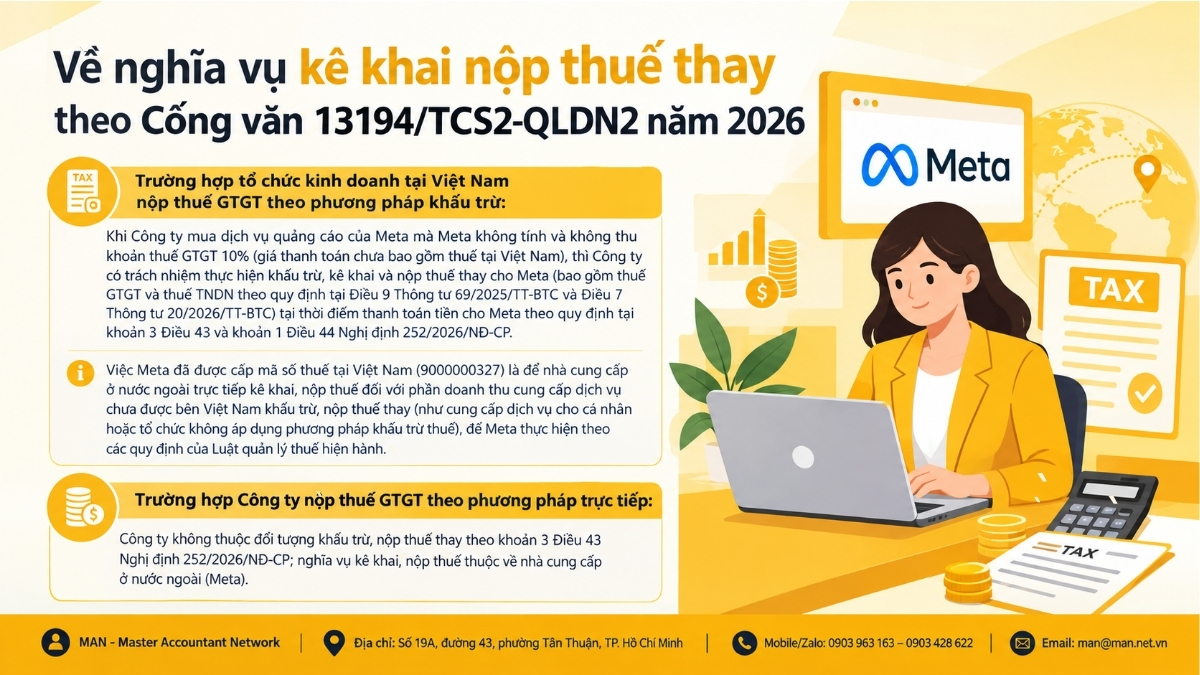
Theo Công văn 13194/TCS2-QLDN2, trường hợp tổ chức kinh doanh tại Việt Nam nộp thuế GTGT theo phương pháp khấu trừ: khi Công ty mua dịch vụ quảng cáo của Meta mà Meta không tính và không thu khoản thuế GTGT 10% (giá thanh toán chưa bao gồm thuế tại Việt Nam), thì Công ty có trách nhiệm thực hiện khấu trừ, kê khai và nộp thuế thay cho Meta.
구체적으로:
- Loại thuế nộp thay: Bao gồm thuế GTGT và thuế TNDN theo quy định tại Điều 9 Thông tư 69/2025/TT-BTC và Điều 7 회람 20/2026/TT-BTC.
- Thời điểm thực hiện: Tại thời điểm thanh toán tiền cho Meta.
- 법적 근거: Khoản 3 Điều 43 và khoản 1 Điều 44 법령 252/2026/ND-CP.
Meta đã có mã số thuế 9000000327, doanh nghiệp còn phải nộp thay không?
Đây là thắc mắc phổ biến nhất. Công văn 13194/TCS2-QLDN2 nêu rõ: Việc Meta đã được cấp mã số thuế tại Việt Nam (9000000327) là để nhà cung cấp ở nước ngoài trực tiếp kê khai, nộp thuế đối với phần doanh thu cung cấp dịch vụ chưa được bên Việt Nam khấu trừ, nộp thuế thay (như cung cấp dịch vụ cho cá nhân hoặc tổ chức không áp dụng phương pháp khấu trừ thuế), để Meta thực hiện theo các quy định của Luật quản lý thuế hiện hành.
Nói cách khác, việc Meta có mã số thuế không làm mất đi nghĩa vụ khấu trừ, nộp thuế thay của doanh nghiệp áp dụng phương pháp khấu trừ.
Doanh nghiệp nộp thuế GTGT theo phương pháp trực tiếp
Trường hợp Công ty nộp thuế GTGT theo phương pháp trực tiếp: Công ty không thuộc đối tượng khấu trừ, nộp thuế thay theo khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP; nghĩa vụ kê khai, nộp thuế thuộc về nhà cung cấp ở nước ngoài (Meta).
| Phương pháp tính thuế GTGT của doanh nghiệp | Ai kê khai, nộp thuế | 베이스 |
| 추론 방법 | Doanh nghiệp Việt Nam khấu trừ, kê khai, nộp thay cho Meta | Khoản 3 Điều 43, khoản 1 Điều 44 Nghị định 252/2026/NĐ-CP |
| 직접법 | Meta | Khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP |
Đăng ký mã số thuế nộp thay theo Công văn 13194/TCS2-QLDN2
Điểm dễ sai nhất trong thực tế là doanh nghiệp dùng chính mã số thuế của mình để kê khai thay cho Meta. Công văn 13194/TCS2-QLDN2 hướng dẫn rõ: trường hợp thuộc đối tượng khấu trừ, nộp thuế thay nhưng chưa được cấp mã số thuế nộp thay, Công ty phải thực hiện thủ tục đăng ký thuế để được cấp mã số thuế nộp thay riêng (mã số thuế 10 số), không sử dụng mã số thuế hiện có của Công ty để kê khai, nộp thuế thay.
Hồ sơ đăng ký thuế gồm:
- Tờ khai đăng ký thuế mẫu số 04.1-ĐKT;
- Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam mẫu số BK04.1-ĐKT.
Cả hai mẫu được ban hành kèm theo Thông tư 90/2026/TT-BTC.
Thời hạn đăng ký thuế: Chậm nhất 10 ngày làm việc kể từ ngày thanh toán hoặc chi trả thu nhập lần đầu cho nhà cung cấp ở nước ngoài, theo quy định tại điểm c khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP.
Các bước thao tác chi tiết trên Cổng dịch vụ công, bạn có thể tham khảo bài hướng dẫn đăng ký MST nhà thầu nộp thay thuế Facebook Meta năm 2026.
Hồ sơ, thời hạn kê khai thuế nộp thay theo Công văn 13194/TCS2-QLDN2
Hồ sơ, thời hạn kê khai nộp thay theo Công văn, cụ thể như sau:
Mẫu tờ khai thuế nộp thay cho Meta
Công ty lập Tờ khai theo Mẫu số 01/NTNN, NCCNN Phụ lục I Thông tư 89/2026/TT-BTC. Khi lập tờ khai, kế toán lưu ý hai thao tác bắt buộc:
- Tích chọn chỉ tiêu dành cho tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế khấu trừ và nộp thuế thay cho nhà cung cấp ở nước ngoài;
- Ghi nhận mã số thuế tại Việt Nam của Meta là 9000000327.
Thời hạn nộp hồ sơ khai thuế và nộp thuế
Công văn 13194/TCS2-QLDN2 cho phép doanh nghiệp lựa chọn một trong hai cách khai, theo Điều 10 Nghị định 252/2026/NĐ-CP và Điều 30 Thông tư 89/2026/TT-BTC:
| Cách khai | Áp dụng khi | Thời hạn nộp hồ sơ khai thuế |
| 사안별로 신고하십시오. | Mỗi lần thanh toán tiền cho Meta | Chậm nhất là ngày thứ 10 kể từ ngày thanh toán tiền cho Meta |
| Đăng ký khai theo tháng | Trong tháng phát sinh thanh toán nhiều lần | Chậm nhất là ngày thứ 20 của tháng tiếp theo liền kề phát sinh nghĩa vụ thuế |
Thời hạn nộp thuế: Chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Với doanh nghiệp nạp tiền quảng cáo nhiều lần trong tháng, việc đăng ký khai theo tháng giúp giảm đáng kể số lượng tờ khai phải lập.
Không có hợp đồng ký trực tiếp với Meta thì dùng chứng từ gì?
Hầu hết doanh nghiệp giao dịch với Meta hoàn toàn qua phương thức điện tử. Theo Công văn 13194/TCS2-QLDN2, trường hợp Công ty không có hợp đồng giấy ký trực tiếp với Meta, Công ty được sử dụng các hồ sơ, dữ liệu điện tử sau để làm căn cứ xác định nghĩa vụ thuế:
- Điều khoản dịch vụ của Meta (Terms of Service);
- Biên lai thanh toán/hóa đơn điện tử (Receipt/Invoice);
- Lịch sử giao dịch trên tài khoản quảng cáo;
- Chứng từ thanh toán không dùng tiền mặt qua ngân hàng.
Các hồ sơ này được lưu trữ tại đơn vị và xuất trình khi Cơ quan Thuế yêu cầu theo Thông tư 89/2026/TT-BTC.
Khấu trừ thuế GTGT đầu vào và chi phí được trừ theo Công văn 13194/TCS2-QLDN2
Nộp thuế thay đúng quy định không chỉ giúp doanh nghiệp tránh rủi ro mà còn là điều kiện để khoản thuế đã nộp được khấu trừ và chi phí quảng cáo được tính vào chi phí được trừ. Đây là phần mang lại lợi ích trực tiếp cho doanh nghiệp.
Nguyên tắc khấu trừ thuế GTGT đầu vào
Khi Công ty nộp thuế GTGT theo phương pháp khấu trừ, chứng từ nộp tiền thuế GTGT thay cho nhà cung cấp ở nước ngoài vào Ngân sách nhà nước chính là chứng từ để Công ty kê khai khấu trừ thuế GTGT đầu vào, nếu đáp ứng đồng thời:
- 부가가치세가 적용되는 사업 및 생산 활동에 서비스를 제공합니다.
- Có chứng từ thanh toán không dùng tiền mặt hợp lệ.
Căn cứ: Điều 14 Luật Thuế giá trị gia tăng 2024 và Điều 26 Nghị định 181/2025/NĐ-CP.
Trường hợp thuế GTGT nộp thay không đủ điều kiện khấu trừ
Công văn 13194/TCS2-QLDN2 phân biệt hai trường hợp với hệ quả hoàn toàn khác nhau:
| Lý do không được khấu trừ | Xử lý khi tính thuế TNDN | 베이스 |
| Phục vụ hoạt động sản xuất kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT (nhưng khoản chi vẫn đáp ứng đủ các điều kiện tại Điều 9 Nghị định 320/2025/NĐ-CP) | Được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN | Điều 9 Luật thuế TNDN 2025; Điều 9, Điều 19 Nghị định 320/2025/NĐ-CP |
| Không đáp ứng điều kiện thanh toán không dùng tiền mặt hoặc không liên quan đến hoạt động sản xuất kinh doanh của doanh nghiệp | Toàn bộ chi phí mua dịch vụ quảng cáo và khoản thuế nộp thay tương ứng không được tính vào chi phí được trừ | Theo hướng dẫn tại Công văn 13194/TCS2-QLDN2 |
Trường hợp thứ hai là rủi ro lớn nhất: Doanh nghiệp không chỉ mất khoản thuế GTGT mà còn bị loại toàn bộ chi phí quảng cáo khi quyết toán thuế TNDN.
Bộ chứng từ để tính vào chi phí được trừ
Bộ chứng từ của Công ty cần đáp ứng các yêu cầu quy định tại Điều 9, Điều 10 Nghị định 320/2025/NĐ-CP và Điều 3, Điều 7 Thông tư 20/2026/TT-BTC, gồm:
- Điều khoản dịch vụ và thông tin tài khoản quảng cáo của Công ty trên nền tảng Meta;
- Biên lai thanh toán/Hóa đơn điện tử do Meta phát hành kèm dữ liệu/lịch sử chạy quảng cáo chứng minh dịch vụ phục vụ hoạt động kinh doanh của Công ty;
- Chứng từ thanh toán không dùng tiền mặt hợp lệ của Công ty trả cho Meta;
- Tờ khai thuế mẫu số 01/NTNN, NCCNN và Chứng từ nộp tiền thuế thay vào Ngân sách nhà nước.
회계
Đối với khoản thuế GTGT nộp thay không được khấu trừ, Công văn 13194/TCS2-QLDN2 đề nghị Công ty căn cứ theo chuẩn mực kế toán hiện hành và chế độ kế toán doanh nghiệp đang áp dụng để hạch toán.
Quy trình 6 bước nộp thuế thay cho Meta theo Công văn 13194/TCS2-QLDN2
Từ các hướng dẫn trên, kế toán có thể triển khai theo trình tự sau:
- Xác định phương pháp tính thuế GTGT của doanh nghiệp. Chỉ doanh nghiệp áp dụng phương pháp khấu trừ mới thuộc đối tượng khấu trừ, nộp thuế thay.
- Đăng ký mã số thuế nộp thay (nếu chưa có) bằng mẫu 04.1-ĐKT và BK04.1-ĐKT, chậm nhất 10 ngày làm việc kể từ ngày thanh toán lần đầu cho Meta.
- Thanh toán cho Meta bằng phương thức không dùng tiền mặt của Công ty; lưu Receipt/Invoice và lịch sử giao dịch trên tài khoản quảng cáo.
- Lập tờ khai mẫu 01/NTNN, NCCNN, tích chọn đúng chỉ tiêu nộp thay và ghi mã số thuế của Meta là 9000000327.
- Nộp hồ sơ khai thuế và nộp thuế theo từng lần phát sinh (ngày thứ 10) hoặc theo tháng (ngày 20 tháng sau).
- Kê khai khấu trừ thuế GTGT đầu vào bằng chứng từ nộp tiền thuế thay; lưu đủ bộ 4 nhóm chứng từ để tính chi phí được trừ.
끝내다
Công văn 13194/TCS2-QLDN2 đã làm rõ toàn bộ chuỗi nghĩa vụ khi doanh nghiệp mua dịch vụ quảng cáo của Meta: xác định đối tượng nộp thay, đăng ký mã số thuế nộp thay riêng, kê khai mẫu 01/NTNN, NCCNN đúng hạn và chuẩn bị bộ chứng từ để khấu trừ thuế GTGT, tính chi phí được trừ. Chỉ cần một khâu sai, doanh nghiệp có thể mất quyền khấu trừ và bị loại toàn bộ chi phí quảng cáo.
Nếu bộ phận kế toán chưa có kinh nghiệm xử lý thuế nhà thầu nước ngoài, giải pháp an toàn là sử dụng 전체 회계 서비스 từ các đơn vị chuyên trách, kinh nghiệm như MAN – Master Accountant Network để được hỗ trợ đăng ký mã số thuế nộp thay, kê khai và lưu trữ chứng từ đúng quy định. Với các trường hợp phức tạp như thuế GTGT nộp thay không đủ điều kiện khấu trừ hoặc cần rà soát lại các kỳ đã thanh toán cho Meta, 회계 컨설팅 서비스 sẽ giúp doanh nghiệp xác định phương án xử lý phù hợp.
MAN – 마스터 회계사 네트워크에 문의하세요 무료 지원 및 상담을 제공합니다!
연락처 정보 MAN – Master Accountant Network
- 주소: 호치민시 Tan Thuan Ward, Street 43, 19A호
- 모바일/Zalo: 0903 963 163 – 0903 428 622
- 이메일: man@man.net.vn
- 구글 비즈니스 프로필: MAN(Master Accountant Network)의 Google 비즈니스 프로필을 확인하세요.
- 링크드인 창립자: 전문가 Le Hoang Tuyen의 LinkedIn 프로필을 확인하세요.
콘텐츠 제작 및 전문 검토 담당: Mr. 레 호앙 투옌 - MAN(Master Accountant Network) 설립자 겸 CEO그는 베트남 공인회계사(CPA) 감사인으로, 회계, 감사, 세무 및 기업 법률 자문 분야에서 30년 이상의 풍부한 경험을 보유하고 있습니다.
Câu hỏi thường gặp về Công văn 13194/TCS2-QLDN2
Doanh nghiệp nộp thuế GTGT theo phương pháp trực tiếp có phải nộp thuế thay cho Meta không?
Không. Công ty không thuộc đối tượng khấu trừ, nộp thuế thay theo khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP; nghĩa vụ kê khai, nộp thuế thuộc về Meta.
Thuế nộp thay cho Meta gồm những loại nào?
Gồm thuế GTGT và thuế TNDN theo quy định tại Điều 9 Thông tư 69/2025/TT-BTC và Điều 7 Thông tư 20/2026/TT-BTC.
Chứng từ nào dùng để khấu trừ thuế GTGT đầu vào?
Chứng từ nộp tiền thuế GTGT thay cho nhà cung cấp ở nước ngoài vào Ngân sách nhà nước, nếu đáp ứng điều kiện phục vụ hoạt động sản xuất kinh doanh chịu thuế GTGT và có chứng từ thanh toán không dùng tiền mặt hợp lệ.
Không ký hợp đồng giấy với Meta có bị loại chi phí không?
Công văn 13194/TCS2-QLDN2 cho phép sử dụng hồ sơ, dữ liệu điện tử (Terms of Service, Receipt/Invoice, lịch sử giao dịch tài khoản quảng cáo, chứng từ thanh toán không dùng tiền mặt qua ngân hàng) thay cho hợp đồng ký trực tiếp, với điều kiện lưu trữ tại đơn vị và xuất trình khi Cơ quan Thuế yêu cầu.






