Doanh nghiệp FDI, công ty có vốn góp bằng USD hay đơn vị có phần lớn doanh thu, chi phí phát sinh bằng ngoại tệ thường chọn ngoại tệ làm đơn vị tiền tệ trong kế toán. Đến kỳ lập báo cáo, kế toán buộc phải chuyển đổi Báo cáo tài chính sang Đồng Việt Nam để nộp cơ quan nhà nước và công bố. Ngay tại bước này, câu hỏi gần như kỳ nào cũng gặp là: chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ hạch toán vào tài khoản nào, trình bày ở chỉ tiêu nào?
Từ năm 2026, 회람 99/2025/TT-BTC đã thay thế khung hướng dẫn cũ, vì vậy kế toán cần nắm lại chính xác quy định. Bài viết dưới đây tổng hợp căn cứ pháp lý, nguyên tắc quy đổi từng nhóm chỉ tiêu, cách ghi nhận khoản chênh lệch và ví dụ minh họa để bạn áp dụng ngay khi lập BCTC.
Vì sao phát sinh chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ?
Khoản chênh lệch này bắt nguồn từ nghĩa vụ trình bày Báo cáo tài chính bằng Đồng Việt Nam. Căn cứ khoản 1, khoản 2 Điều 6 Thông tư 99/2025/TT-BTC quy định như sau:
Công tác kế toán khi doanh nghiệp lựa chọn đơn vị tiền tệ trong kế toán không phải là Đồng Việt Nam
- Báo cáo tài chính mang tính pháp lý để doanh nghiệp công bố ra công chúng và nộp cho các cơ quan có thẩm quyền tại Việt Nam là Báo cáo tài chính được trình bày bằng Đồng Việt Nam. Do đó, doanh nghiệp phải chuyển đổi Báo cáo tài chính từ đơn vị tiền tệ trong kế toán sang Đồng Việt Nam theo hướng dẫn tại khoản 3 Điều này, trừ trường hợp pháp luật có quy định khác.
- Trường hợp pháp luật quy định Báo cáo tài chính của doanh nghiệp phải được kiểm toán bởi tổ chức kiểm toán độc lập thì Báo cáo tài chính được kiểm toán là Báo cáo tài chính được trình bày bằng Đồng Việt Nam.
Như vậy, sổ sách có thể ghi bằng USD, EUR hay JPY nhưng bộ BCTC có giá trị pháp lý (kể cả bộ BCTC được kiểm toán) phải là bản trình bày bằng Đồng Việt Nam.
Khi chuyển đổi, Thông tư 99 không áp một tỷ giá duy nhất cho toàn bộ báo cáo. Tài sản, nợ phải trả dùng tỷ giá cuối kỳ; vốn góp dùng tỷ giá ngày góp vốn; các khoản mục kết quả kinh doanh dùng tỷ giá thời điểm phát sinh giao dịch. Do mỗi nhóm chỉ tiêu được quy đổi theo một tỷ giá khác nhau, phương trình “Tài sản = Nợ phải trả + Vốn chủ sở hữu” sau quy đổi sẽ không còn cân. Phần chênh lệch làm cân đối hai vế chính là chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ.
Chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ hạch toán vào tài khoản nào?
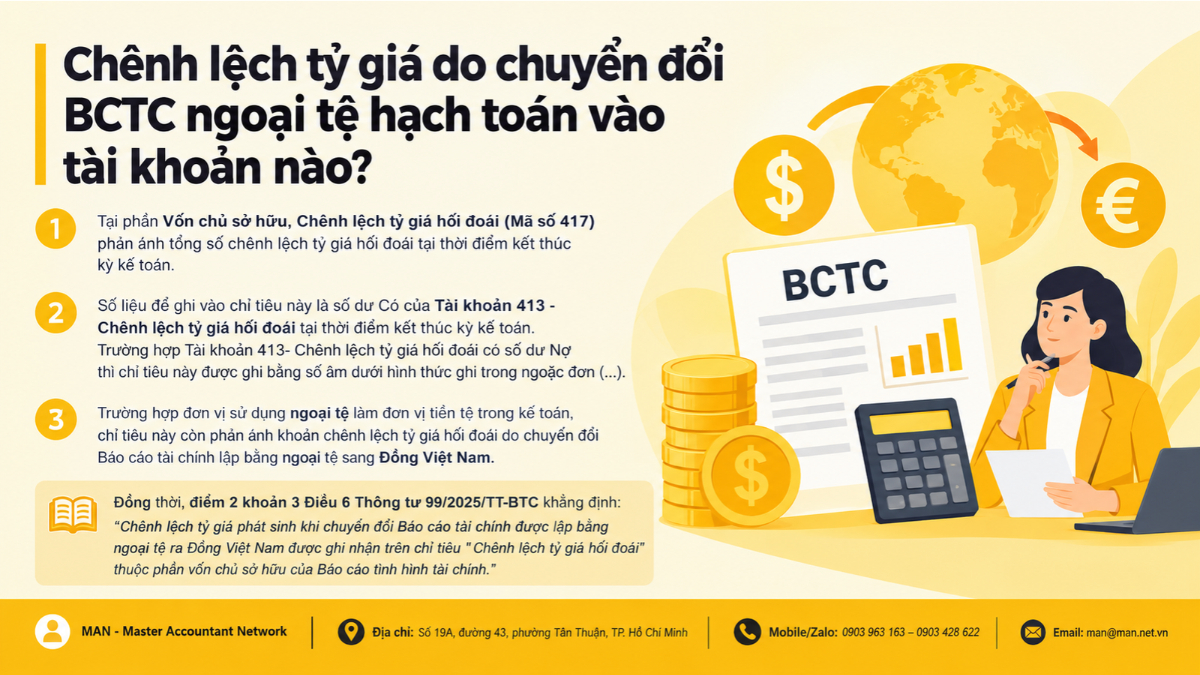
Chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ được phản ánh vào Tài khoản 413 – Chênh lệch tỷ giá hối đoái và trình bày tại chỉ tiêu “Chênh lệch tỷ giá hối đoái” (Mã số 417) thuộc phần Vốn chủ sở hữu của Báo cáo tình hình tài chính.
Căn cứ hướng dẫn về nội dung và phương pháp lập Báo cáo Tài chính ban hành kèm theo Thông tư 99/2025/TT-BTC:
Tại phần Vốn chủ sở hữu, Chênh lệch tỷ giá hối đoái (Mã số 417) phản ánh tổng số chênh lệch tỷ giá hối đoái tại thời điểm kết thúc kỳ kế toán.
Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 413 – Chênh lệch tỷ giá hối đoái tại thời điểm kết thúc kỳ kế toán. Trường hợp Tài khoản 413- Chênh lệch tỷ giá hối đoái có số dư Nợ thì chỉ tiêu này được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
Trường hợp đơn vị sử dụng ngoại tệ làm đơn vị tiền tệ trong kế toán, chỉ tiêu này còn phản ánh khoản chênh lệch tỷ giá hối đoái do chuyển đổi Báo cáo tài chính lập bằng ngoại tệ sang Đồng Việt Nam.
Đồng thời, điểm 2 khoản 3 Điều 6 Thông tư 99/2025/TT-BTC khẳng định:
Chênh lệch tỷ giá phát sinh khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ ra Đồng Việt Nam được ghi nhận trên chỉ tiêu “Chênh lệch tỷ giá hối đoái” thuộc phần vốn chủ sở hữu của Báo cáo tình hình tài chính.
Từ hai căn cứ trên, kế toán cần lưu ý 03 điểm:
- Không ghi nhận vào doanh thu hoạt động tài chính (TK 515) hay chi phí tài chính (TK 635): Khoản chênh lệch này nằm trong vốn chủ sở hữu, không đi qua Báo cáo kết quả hoạt động kinh doanh, nên không làm thay đổi lợi nhuận kỳ báo cáo.
- Số dư Có TK 413 thì ghi số dương tại Mã số 417; số dư Nợ TK 413 thì ghi số âm trong ngoặc đơn (…).
- Đây là một trong những trường hợp đặc thù được sử dụng TK 413 để giữ số dư đến cuối kỳ, khác với chênh lệch tỷ giá phát sinh trong kỳ thông thường.
Nguyên tắc quy đổi chỉ tiêu làm phát sinh chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ
Muốn xác định đúng số chênh lệch, trước hết phải quy đổi đúng từng chỉ tiêu. Căn cứ điểm 1 khoản 3 Điều 6 Thông tư 99/2025/TT-BTC:
Khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ sang Đồng Việt Nam, doanh nghiệp phải quy đổi các chỉ tiêu của Báo cáo tài chính theo nguyên tắc sau:
- Tài sản và nợ phải trả được quy đổi ra Đồng Việt Nam theo tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch tại thời điểm kết thúc kỳ kế toán;
- Vốn chủ sở hữu (vốn góp của chủ sở hữu, thặng dư vốn, vốn khác, quyền chọn chuyển đổi trái phiếu) được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại ngày góp vốn;
- Chênh lệch đánh giá lại tài sản được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại ngày đánh giá;
- Lợi nhuận sau thuế chưa phân phối, các quỹ trích từ lợi nhuận sau thuế chưa phân phối phát sinh trong từng kỳ được quy đổi ra Đồng Việt Nam bằng cách tính toán theo các khoản mục của Báo cáo kết quả hoạt động kinh doanh. Lợi nhuận sau thuế chưa phân phối còn lại phải được quy đổi ra Đồng Việt Nam theo tỷ giá ghi sổ của khoản mục lợi nhuận sau thuế chưa phân phối;
- Các khoản mục thuộc Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại thời điểm phát sinh giao dịch. Trường hợp tỷ giá bình quân kỳ kế toán xấp xỉ với tỷ giá thực tế tại thời điểm phát sinh giao dịch (chênh lệch không vượt quá biên độ tỷ giá giao ngay theo quy định của Ngân hàng Nhà nước Việt Nam) thì có thể áp dụng theo tỷ giá bình quân kỳ kế toán (nếu lựa chọn).
Bảng tóm tắt tỷ giá áp dụng khi chuyển đổi
Dưới đây là bảng tóm tắt tỷ giá áp dụng khi chuyển đổi:
| Nhóm chỉ tiêu | Tỷ giá quy đổi theo Thông tư 99 |
| Tài sản, nợ phải trả | Tỷ giá mua bán chuyển khoản trung bình của Ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch, tại thời điểm kết thúc kỳ kế toán |
| Vốn góp, thặng dư vốn, vốn khác, quyền chọn chuyển đổi trái phiếu | Tỷ giá giao dịch thực tế tại ngày góp vốn |
| Chênh lệch đánh giá lại tài sản | Tỷ giá giao dịch thực tế tại ngày đánh giá |
| Lợi nhuận sau thuế chưa phân phối, các quỹ trích từ lợi nhuận sau thuế phát sinh trong kỳ | Tính theo các khoản mục của Báo cáo kết quả hoạt động kinh doanh; phần còn lại theo tỷ giá ghi sổ của khoản mục lợi nhuận sau thuế chưa phản hồi |
| Khoản mục Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ phát sinh trong kỳ | Tỷ giá giao dịch thực tế tại thời điểm phát sinh; được dùng tỷ giá bình quân kỳ nếu xấp xỉ (trong biên độ tỷ giá giao ngay của Ngân hàng Nhà nước) và doanh nghiệp lựa chọn |
Bảng trên cho thấy rõ: Tài sản, nợ phải trả chạy theo tỷ giá cuối kỳ, còn vốn góp được neo theo tỷ giá lịch sử. Tỷ giá biến động càng mạnh, khoản chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ càng lớn.
Phương pháp kế toán chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ
Theo điểm 2 và điểm 3 khoản 3 Điều 6 Thông tư 99/2025/TT-BTC, quy trình xử lý gồm hai yêu cầu:
Thứ nhất: Ghi nhận
Khoản chênh lệch được ghi nhận trên chỉ tiêu “Chênh lệch tỷ giá hối đoái” thuộc phần vốn chủ sở hữu của Báo cáo tình hình tài chính (Mã số 417, số liệu lấy từ TK 413).
Thứ hai: Thuyết minh
Khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ sang Đồng Việt Nam, doanh nghiệp phải trình bày rõ trên Bản thuyết minh Báo cáo tài chính những ảnh hưởng phát sinh đối với Báo cáo tài chính do việc chuyển đổi Báo cáo tài chính từ ngoại tệ sang Đồng Việt Nam.
Trên thực tế, kế toán có thể thực hiện theo trình tự sau:
- Khóa sổ, lập bộ BCTC hoàn chỉnh bằng đơn vị tiền tệ trong kế toán (ngoại tệ).
- Xác định tỷ giá cuối kỳ của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch; tập hợp tỷ giá ngày góp vốn, ngày đánh giá lại tài sản.
- Quy đổi Báo cáo KQHĐKD và Báo cáo LCTT theo tỷ giá thực tế (hoặc tỷ giá bình quân kỳ nếu đủ điều kiện và lựa chọn).
- Quy đổi tài sản, nợ phải trả, các khoản mục vốn chủ sở hữu theo đúng tỷ giá tương ứng.
- Lấy tổng tài sản trừ nợ phải trả và các khoản mục vốn chủ sở hữu đã quy đổi để xác định chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ; trình bày tại Mã số 417.
- Lập thuyết minh về ảnh hưởng của việc chuyển đổi.
Ví dụ minh họa chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ
Công ty TNHH A (vốn FDI) sử dụng USD làm đơn vị tiền tệ trong kế toán. Ngày 31/12/2026, số liệu trên BCTC lập bằng USD như sau (giả định đây là năm hoạt động đầu tiên):
- Tổng tài sản: 1.000.000 USD
- Nợ phải trả: 400.000 USD
- Vốn góp của chủ sở hữu: 500.000 USD (góp một lần, tỷ giá giao dịch thực tế ngày góp vốn: 24.000 VND/USD)
- LNST chưa phân phối: 100.000 USD (quy đổi theo các khoản mục Báo cáo KQHĐKD được 2.480.000.000 VND)
- Tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại tại 31/12/2026 (giả định): 25.000 VND/USD
Quy đổi sang Đồng Việt Nam:
| 목표 | USD | Tỷ giá | VND |
| Tổng tài sản | 1.000.000 | 25.000 | 25.000.000.000 |
| 부채 | 400.000 | 25.000 | 10.000.000.000 |
| 소유자 자본 | 500.000 | 24.000 | 12.000.000.000 |
| Lợi nhuận sau thuế chưa phân phối | 100.000 | Theo kết quả hoạt động kinh doanh | 2.480.000.000 |
| Chênh lệch tỷ giá hối đoái | – | – | 520.000.000 |
Kết quả dương tương ứng số dư Có TK 413, nên chỉ tiêu Mã số 417 ghi 520.000.000. Nếu USD giảm giá so với VND và kết quả là số âm, chỉ tiêu này ghi trong ngoặc đơn, ví dụ (520.000.000). Khoản này không làm thay đổi lợi nhuận trên Báo cáo KQHĐKD.
메모: Số liệu tỷ giá trong ví dụ là giả định nhằm minh họa phương pháp, doanh nghiệp cần dùng tỷ giá thực tế của ngân hàng thương mại nơi thường xuyên giao dịch.
Lưu ý quan trọng khi xử lý chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ
Những lưu ý quan trọng khi xử lý chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ:
- Phân biệt với chênh lệch tỷ giá phát sinh trong kỳ: Chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ chỉ phát sinh ở bước lập báo cáo bằng VND, nằm trong vốn chủ sở hữu. Còn chênh lệch tỷ giá khi thanh toán, đánh giá lại khoản mục tiền tệ có gốc ngoại tệ trong kỳ được xử lý theo nguyên tắc riêng. Bạn có thể tham khảo chi tiết cách hạch toán khoản chênh lệch tỷ giá hối đoái để tránh nhầm lẫn giữa hai loại.
- Chọn đúng nguồn tỷ giá cuối kỳ: Thông tư 99 yêu cầu dùng tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch, không dùng tỷ giá trung tâm hay tỷ giá tùy chọn. Doanh nghiệp nên lưu chứng từ công bố tỷ giá của ngân hàng tại ngày kết thúc kỳ kế toán làm hồ sơ giải trình với kiểm toán.
- Áp dụng tỷ giá bình quân kỳ có điều kiện: Chỉ được dùng tỷ giá bình quân cho Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ khi tỷ giá bình quân xấp xỉ tỷ giá thực tế, chênh lệch không vượt biên độ tỷ giá giao ngay theo quy định của Ngân hàng Nhà nước Việt Nam.
- Theo dõi tỷ giá lịch sử của vốn góp: Doanh nghiệp góp vốn nhiều đợt cần lập bảng theo dõi riêng từng đợt góp với tỷ giá thực tế tại ngày góp, vì sai tỷ giá vốn góp sẽ làm sai trực tiếp số chênh lệch tại Mã số 417.
- Không bỏ sót thuyết minh: Ảnh hưởng của việc chuyển đổi là nội dung bắt buộc trên Bản thuyết minh BCTC.
- Tỷ giá trong nghĩa vụ thuế được áp dụng theo quy định riêng: Tỷ giá dùng để chuyển đổi BCTC khác với tỷ giá xác định nghĩa vụ thuế, chẳng hạn khi kê khai thuế nhà thầu nước ngoài. Xem thêm nội dung Thông tư 99 quy định tỷ giá tính thuế nhà thầu để áp dụng đúng.
Đơn vị tiền tệ ghi trên hóa đơn có bắt buộc là Đồng Việt Nam?
Đây là câu hỏi liên quan mà doanh nghiệp dùng ngoại tệ làm đơn vị tiền tệ kế toán thường gặp. Căn cứ khoản 8 Phụ lục ban hành kèm 법령 254/2026/ND-CP:
Chữ viết, chữ số và đồng tiền thể hiện trên hóa đơn
- c) Đồng tiền ghi trên hóa đơn là đồng Việt Nam, ký hiệu quốc gia là “đ”.
- c.1) Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối thì đơn giá, thành tiền, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng số tiền thanh toán được ghi bằng ngoại tệ, đơn vị tiền tệ ghi tên ngoại tệ. Người bán đồng thời thể hiện trên hóa đơn tỷ giá ngoại tệ với đồng Việt Nam theo tỷ giá theo quy định của Luật Quản lý thuế và các văn bản hướng dẫn thi hành;
- c.2) Mã ký hiệu ngoại tệ theo tiêu chuẩn quốc tế (ví dụ: 13.800,25 USD – Mười ba nghìn tám trăm đô la Mỹ và hai mươi nhăm xu, ví dụ: 5.000,50 EUR- Năm nghìn ơ-rô và năm mươi xu);
-
c.3) Trường hợp bán hàng hóa phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối và được nộp thuế bằng ngoại tệ thì tổng số tiền thanh toán thể hiện trên hóa đơn theo ngoại tệ, không phải quy đổi ra đồng Việt Nam.
Như vậy, nguyên tắc chung là đồng tiền ghi trên hóa đơn là Đồng Việt Nam (ký hiệu “đ”). Tuy nhiên, không phải mọi trường hợp đều bắt buộc ghi VND: khi bán hàng hóa phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối và được nộp thuế bằng ngoại tệ thì tổng số tiền thanh toán trên hóa đơn thể hiện theo ngoại tệ, không phải quy đổi ra Đồng Việt Nam.
Xử lý đúng chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ ngay từ kỳ đầu áp dụng Thông tư 99
Tóm lại, theo Thông tư 99/2025/TT-BTC, chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ được phản ánh vào TK 413 – Chênh lệch tỷ giá hối đoái và trình bày tại chỉ tiêu Mã số 417 thuộc vốn chủ sở hữu trên Báo cáo tình hình tài chính. Để con số này chính xác, kế toán phải quy đổi đúng tỷ giá cho từng nhóm chỉ tiêu và thuyết minh đầy đủ ảnh hưởng của việc chuyển đổi.
Với doanh nghiệp FDI hoặc đơn vị lần đầu lập BCTC theo Thông tư 99, việc dựng bảng quy đổi, đối chiếu tỷ giá lịch sử vốn góp và hoàn thiện thuyết minh khá mất thời gian và dễ bị kiểm toán điều chỉnh. Doanh nghiệp cân nhắc tham khảo 디ịch vụ kế toán trọn gói từ các đơn vị chuyên trách, kinh nghiệm như MAN – Master Accountant Network để được hỗ trợ từ ghi sổ đến việc chuyển đổi BCTC đến quyết toán. Trường hợp bộ máy kế toán đã có sẵn và chỉ cần rà soát chuyên sâu, liên hệ MAN để được đội ngũ 회계 컨설팅, kiểm tra phương pháp quy đổi và trình bày BCTC trước khi nộp.
MAN – 마스터 회계사 네트워크에 문의하세요 무료 지원 및 상담을 제공합니다!
연락처 정보 MAN – Master Accountant Network
- 주소: 호치민시 Tan Thuan Ward, Street 43, 19A호
- 모바일/Zalo: 0903 963 163 – 0903 428 622
- 이메일: man@man.net.vn
- 구글 비즈니스 프로필: MAN(Master Accountant Network)의 Google 비즈니스 프로필을 확인하세요.
- 링크드인 창립자: 전문가 Le Hoang Tuyen의 LinkedIn 프로필을 확인하세요.
콘텐츠 제작 및 전문 검토 담당: Mr. 레 호앙 투옌 - MAN(Master Accountant Network) 설립자 겸 CEO그는 베트남 공인회계사(CPA) 감사인으로, 회계, 감사, 세무 및 기업 법률 자문 분야에서 30년 이상의 풍부한 경험을 보유하고 있습니다.
Câu hỏi thường gặp về chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ
Chênh lệch tỷ giá do chuyển đổi BCTC ngoại tệ có ảnh hưởng lợi nhuận không?
Không. Theo Thông tư 99, khoản này được ghi nhận trong vốn chủ sở hữu (Mã số 417), không đưa vào Báo cáo KQHĐKD.
Doanh nghiệp dùng VND làm đơn vị tiền tệ kế toán có phát sinh khoản này không?
Không. Khoản chênh lệch này chỉ phát sinh khi đơn vị sử dụng ngoại tệ làm đơn vị tiền tệ trong kế toán và phải chuyển đổi BCTC sang Đồng Việt Nam.
TK 413 có số dư Nợ thì trình bày thế nào?
Chỉ tiêu Mã số 417 được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn.