
Công văn 13203/NBI-QLDN3 năm 2026 của cơ quan thuế đã trả lời trực tiếp một tình huống khiến nhiều kế toán lúng túng là hủy nhầm hóa đơn điện tử đã được cấp mã và đã gửi cho người mua. Trong công việc hằng ngày, thao tác nhầm trên phần mềm hóa đơn điện tử xảy ra khá thường xuyên. Có trường hợp hóa đơn đã giao cho khách hàng nhưng trên hệ thống lại ở trạng thái “hủy”. Khi đó, kế toán cần biết hóa đơn còn giá trị hay không và phải xử lý theo hướng nào để không ảnh hưởng đến việc kê khai thuế của cả hai bên.
Bài viết dưới đây tổng hợp nội dung hướng dẫn tại Công văn 13203/NBI-QLDN3, căn cứ pháp lý và quy trình xử lý thực tế để kế toán doanh nghiệp áp dụng đúng quy định hiện hành.
Công văn 13203/NBI-QLDN3 hướng dẫn vấn đề gì?
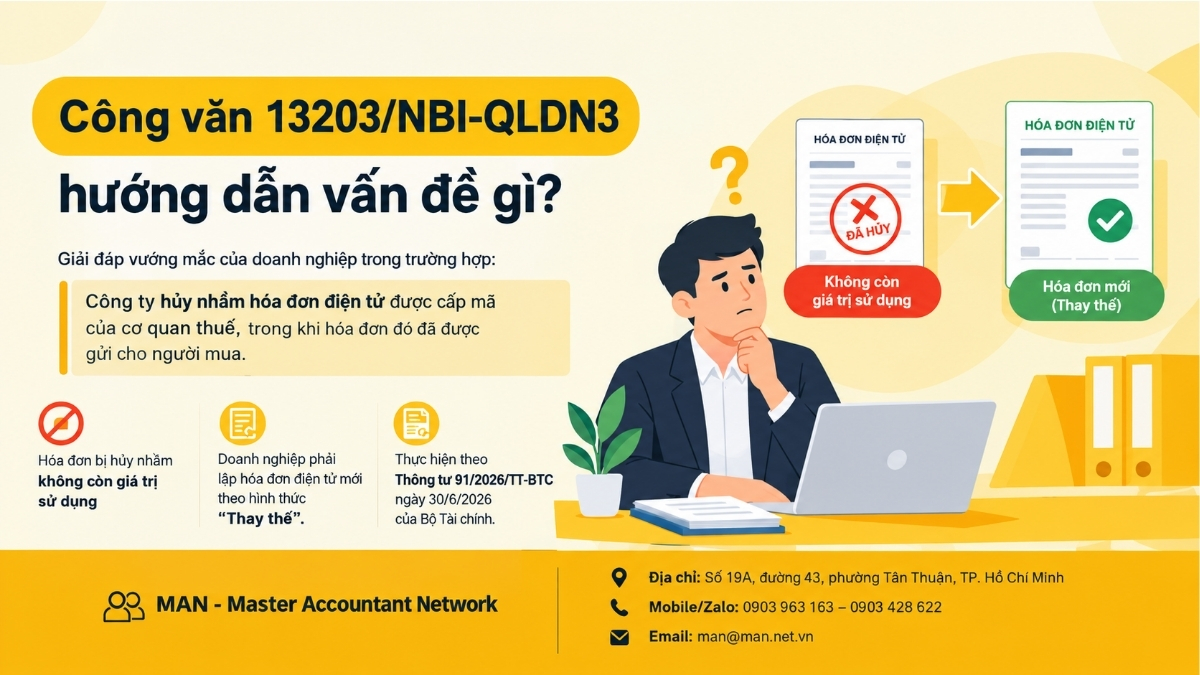
Công văn 13203/NBI-QLDN3 năm 2026 giải đáp vướng mắc của doanh nghiệp trong trường hợp: Công ty hủy nhầm hóa đơn điện tử được cấp mã của cơ quan thuế, trong khi hóa đơn đó đã được gửi cho người mua.
Bối cảnh của Công văn 13203/NBI-QLDN3 có điểm đặc biệt. Quy định về hủy hóa đơn điện tử theo cơ chế cũ không còn được áp dụng, đồng thời khung pháp lý về hóa đơn điện tử đã chuyển sang 회람 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính. Vì vậy, nhiều doanh nghiệp chưa rõ nên điều chỉnh, thay thế hay giữ nguyên hóa đơn đã bị hủy nhầm.
Câu trả lời của cơ quan thuế khá rõ ràng. Hóa đơn bị hủy nhầm không còn giá trị sử dụng, và doanh nghiệp phải lập hóa đơn điện tử mới theo hình thức “Thay thế”.
Căn cứ pháp lý được viện dẫn trong Công văn 13203/NBI-QLDN3
Để áp dụng đúng, kế toán cần nắm các căn cứ mà Công văn 13203/NBI-QLDN3 dẫn chiếu. Nội dung văn bản pháp luật dưới đây được trích nguyên văn.
Khái niệm hủy hóa đơn theo Nghị định 123/2020/NĐ-CP
Căn cứ theo khoản 10 Điều 3 Nghị định 123/2020/NĐ-CP (đã bị bãi bỏ từ ngày 01/07/2025 bởi Nghị định 70/2025/NĐ-CP) quy định:
Hủy hóa đơn, chứng từ là làm cho hóa đơn, chứng từ đó không có giá trị sử dụng
Như vậy, khi hóa đơn đã bị hủy trên hệ thống thì hóa đơn đó không còn giá trị sử dụng. Doanh nghiệp không thể khôi phục hóa đơn đã hủy mà phải lập hóa đơn khác để thay thế.
Khoản 1 Điều 10 Thông tư 91/2026/TT-BTC: Xử lý hóa đơn điện tử đã lập
Căn cứ theo khoản 1 Điều 10 Thông tư 91/2026/TT-BTC quy định xử lý hóa đơn điện tử đã lập như sau:
Trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
a) Trường hợp sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn. Người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục III kèm theo Thông tư này;
b) Trường hợp hóa đơn điện tử đã lập sai các nội dung về: mã số thuế; tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền ghi trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác (trừ trường hợp quy định tại điểm a khoản này) thì người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử như sau:
b.1) Người bán lập hóa đơn điện tử điều chỉnh hóa đơn đã lập sai:
Hóa đơn điện tử điều chỉnh hóa đơn điện tử đã lập sai phải có dòng chữ “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”;
b.2) Người bán lập hóa đơn điện tử mới thay thế cho hóa đơn điện tử lập sai:
Hóa đơn điện tử mới thay thế hóa đơn điện tử đã lập sai phải có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Người bán ký số trên hóa đơn điện tử mới điều chỉnh hoặc thay thế cho hóa đơn điện tử đã lập sai sau đó người bán gửi cho người mua (đối với trường hợp sử dụng hóa đơn điện tử không có mã của cơ quan thuế) hoặc gửi cơ quan thuế để cơ quan thuế cấp mã cho hóa đơn điện tử mới để gửi cho người mua (đối với trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế).
Đây là quy định nền tảng về xử lý hóa đơn sai sót trong giai đoạn mới. Bạn có thể tham khảo thêm bài viết chi tiết về 회람 91/2026에 따른 오류 청구서 처리 원칙 để phân biệt rõ từng trường hợp thông báo, điều chỉnh hay thay thế.
Khoản 2 Điều 24 Thông tư 91/2026/TT-BTC: Quy định chuyển tiếp
Tại khoản 2 Điều 24 Thông tư 91/2026/TT-BTC quy định như sau:
Kể từ thời điểm tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử theo quy định tại Nghị định số 254/2026/NĐ-CP và quy định tại Thông tư này, nếu phát hiện hóa đơn đã lập theo quy định tại Nghị định số 51/2010/NĐ-CP, Nghị định số 04/2014/NĐ-CP và các văn bản hướng dẫn của Bộ Tài chính mà hóa đơn đã lập sai thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai và lập hóa đơn điện tử mới (hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử không có mã) thay thế cho hóa đơn đã lập sai và cập nhật đầy đủ thông tin hóa đơn bị thay thế. Hóa đơn điện tử thay thế hóa đơn đã lập sai phải có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”. Người bán ký số trên hóa đơn điện tử mới thay thế hóa đơn đã lập sai (hóa đơn lập theo Nghị định số 51/2010/NĐ-CP, Nghị định số 04/2014/NĐ-CP và các văn bản hướng dẫn của Bộ Tài chính) để gửi cho người mua (đối với trường hợp sử dụng hóa đơn điện tử không có mã của cơ quan thuế) hoặc người bán gửi cơ quan thuế để được cấp mã cho hóa đơn điện tử thay thế hóa đơn đã lập (đối với trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế). Đối với hóa đơn đã lập theo Nghị định số 123/2020/NĐ-CP, Nghị định số 70/2025/NĐ-CP và Thông tư số 32/2025/TT-BTC thì thực hiện điều chỉnh hoặc thay thế theo quy định.
Quy định chuyển tiếp này rất quan trọng: Theo Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC vẫn được xử lý bằng hình thức điều chỉnh hoặc thay thế theo quy định.
Nội dung trả lời chính của Công văn 13203/NBI-QLDN3
Tại Công văn 13203/NBI-QLDN3 năm 2026, cơ quan thuế hướng dẫn xử lý khi hủy nhầm hóa đơn điện tử đã gửi người mua như sau:
Trường hợp Công ty huỷ nhầm hoá đơn điện tử được cấp mã cơ quan thuế đã gửi người mua thì hóa đơn này không còn giá trị sử dụng theo quy định tại khoản 10 Điều 3 Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ. Công ty thực hiện lập hóa đơn mới “ Thay thế” hóa đơn điện tử đã lập theo quy định tại khoản 1 Điều 10 và khoản 2 Điều 24 Thông tư số 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính.
Từ nội dung Công văn 13203/NBI-QLDN3, có thể rút ra 3 kết luận:
- Hóa đơn bị hủy nhầm không còn giá trị sử dụng, kể cả khi người mua đã nhận được hóa đơn.
- Hình thức xử lý là lập hóa đơn mới “Thay thế”, không phải lập hóa đơn điều chỉnh.
- Căn cứ thực hiện là khoản 1 Điều 10 và khoản 2 Điều 24 Thông tư 91/2026/TT-BTC.
Vì sao Công văn 13203/NBI-QLDN3 yêu cầu lập hóa đơn Thay thế mà không Điều chỉnh?
Đây là điểm nhiều kế toán còn nhầm lẫn khi đọc Công văn 13203/NBI-QLDN3.
Về bản chất, 조정 청구서 dùng để sửa một phần thông tin của một hóa đơn vẫn còn giá trị.
Ví dụ như tăng hoặc giảm số tiền, sửa thuế suất. Trong khi đó, hóa đơn bị hủy nhầm đã không còn giá trị sử dụng. Do không còn hóa đơn gốc có giá trị để điều chỉnh, phương án hợp lý duy nhất là lập hóa đơn mới thay thế toàn bộ.
Hóa đơn thay thế giúp:
- Khôi phục đầy đủ chứng từ hợp pháp cho giao dịch mua bán đã phát sinh;
- Bảo đảm người mua có căn cứ hạch toán chi phí và kê khai khấu trừ thuế GTGT;
- Bảo đảm dữ liệu hóa đơn giữa người bán, người mua và cơ quan thuế khớp nhau.
Sau khi lập hóa đơn thay thế, kế toán còn phải xác định kỳ kê khai phù hợp. Vấn đề này được phân tích kỹ trong bài hóa đơn điều chỉnh và thay thế kê khai kỳ nào.
Quy trình xử lý hủy nhầm hóa đơn theo Công văn 13203/NBI-QLDN3
Dựa trên hướng dẫn tại Công văn 13203/NBI-QLDN3 và khoản 1 Điều 10, khoản 2 Điều 24 Thông tư 91/2026/TT-BTC, kế toán có thể thực hiện theo các bước sau:
Bước 1: Rà soát và xác nhận tình trạng hóa đơn
Kiểm tra trên phần mềm và trên Cổng thông tin hóa đơn điện tử của cơ quan thuế. Cần xác định hóa đơn đã được cấp mã, đã gửi người mua và hiện đang ở trạng thái bị hủy.
Bước 2: Thông báo cho người mua
Liên hệ người mua để thông báo hóa đơn đã gửi trước đó bị hủy nhầm, không còn giá trị sử dụng, và bên bán sẽ phát hành hóa đơn thay thế. Theo kinh nghiệm thực tế, doanh nghiệp nên lưu lại email hoặc văn bản trao đổi làm hồ sơ đối chiếu.
Bước 3: Lập hóa đơn điện tử mới Thay thế
Hóa đơn thay thế phải có dòng chữ: “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”. Đồng thời phải cập nhật đầy đủ thông tin của hóa đơn bị thay thế.
Bước 4: Ký số và gửi cơ quan thuế cấp mã
Người bán ký số trên hóa đơn thay thế, sau đó gửi cơ quan thuế để được cấp mã (đối với hóa đơn điện tử có mã của cơ quan thuế).
Bước 5: Gửi hóa đơn thay thế cho người mua
Sau khi được cấp mã, người bán gửi hóa đơn thay thế cho người mua và lưu trữ đầy đủ hồ sơ liên quan.
Bước 6: Rà soát kê khai thuế
Kiểm tra lại tờ khai thuế GTGT, sổ sách kế toán của kỳ liên quan để bảo đảm số liệu doanh thu, thuế đầu ra phản ánh đúng.
Những lưu ý quan trọng khi áp dụng Công văn 13203/NBI-QLDN3
Những lưu ý quan trọng khi áp dụng Công văn:
- Quy định về hủy hóa đơn đã bị bãi bỏ từ ngày 01/07/2025: Nghị định 123/2020/NĐ-CP đã hết hiệu lực từ ngày 01/07/2026. Doanh nghiệp không nên chủ động dùng thao tác “hủy” để xử lý hóa đơn sai sót. Hãy áp dụng đúng các hình thức thông báo, điều chỉnh hoặc thay thế theo Thông tư 91/2026/TT-BTC.
- Không lập lại hóa đơn “trắng” không có liên kết: Hóa đơn mới bắt buộc phải thể hiện là hóa đơn thay thế cho hóa đơn bị hủy nhầm, kèm đầy đủ thông tin hóa đơn bị thay thế.
- Phân biệt theo nguồn gốc hóa đơn: Với hóa đơn lập theo Nghị định 51/2010/NĐ-CP, Nghị định 04/2014/NĐ-CP, khi lập sai thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai trước khi lập hóa đơn thay thế. Với hóa đơn lập theo Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC thì thực hiện điều chỉnh hoặc thay thế theo quy định.
- Công văn 13203/NBI-QLDN3 là văn bản hướng dẫn cho một trường hợp cụ thể: Khi tình huống của doanh nghiệp có điểm khác biệt, kế toán nên đối chiếu trực tiếp với Thông tư 91/2026/TT-BTC hoặc liên hệ cơ quan thuế quản lý để được hướng dẫn.
끝내다
Tóm lại, Công văn 13203/NBI-QLDN3 đã làm rõ, khi doanh nghiệp hủy nhầm hóa đơn điện tử đã được cấp mã của cơ quan thuế và đã gửi cho người mua, hóa đơn đó không còn giá trị sử dụng. Doanh nghiệp phải lập hóa đơn điện tử mới theo hình thức Thay thế, ghi đầy đủ thông tin của hóa đơn bị thay thế theo khoản 1 Điều 10 và khoản 2 Điều 24 Thông tư 91/2026/TT-BTC.
Xử lý hóa đơn sai sót trong giai đoạn chuyển tiếp từ Nghị định 123/2020/NĐ-CP sang Thông tư 91/2026/TT-BTC đòi hỏi kế toán vừa nắm chắc quy định mới, vừa kiểm soát tốt quy trình phát hành hóa đơn.
Nếu doanh nghiệp chưa có bộ phận kế toán đủ kinh nghiệm, 전체 회계 서비스 là giải pháp giúp quản lý hóa đơn, kê khai thuế và xử lý sai sót đúng quy định, hạn chế rủi ro bị xử phạt. Bạn có thể xem chi tiết chi phí tại bảng báo giá dịch vụ kế toán để lựa chọn gói phù hợp với quy mô doanh nghiệp.
MAN – 마스터 회계사 네트워크에 문의하세요 무료 지원 및 상담을 제공합니다!
연락처 정보 MAN – Master Accountant Network
- 주소: 호치민시 Tan Thuan Ward, Street 43, 19A호
- 모바일/Zalo: 0903 963 163 – 0903 428 622
- 이메일: man@man.net.vn
- 구글 비즈니스 프로필: MAN(Master Accountant Network)의 Google 비즈니스 프로필을 확인하세요.
- 링크드인 창립자: 전문가 Le Hoang Tuyen의 LinkedIn 프로필을 확인하세요.
콘텐츠 제작 및 전문 검토 담당: Mr. 레 호앙 투옌 - MAN(Master Accountant Network) 설립자 겸 CEO그는 베트남 공인회계사(CPA) 감사인으로, 회계, 감사, 세무 및 기업 법률 자문 분야에서 30년 이상의 풍부한 경험을 보유하고 있습니다.
Câu hỏi thường gặp về Công văn 13203/NBI-QLDN3
Hủy nhầm hóa đơn đã gửi người mua thì hóa đơn đó còn dùng được không?
Không. Theo Công văn 13203/NBI-QLDN3, hóa đơn bị hủy nhầm không còn giá trị sử dụng, kể cả khi người mua đã nhận hóa đơn.
Có thể lập hóa đơn điều chỉnh cho hóa đơn đã hủy nhầm không?
Theo hướng dẫn tại Công văn 13203/NBI-QLDN3, doanh nghiệp thực hiện lập hóa đơn mới theo hình thức Thay thế, không phải hóa đơn điều chỉnh.
Hóa đơn thay thế cần ghi nội dung gì?
Hóa đơn thay thế phải có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” và cập nhật đầy đủ thông tin hóa đơn bị thay thế.






