
Hạch toán khoản chi phí phúc lợi cho nhân viên là nghiệp vụ tưởng quen thuộc nhưng lại dễ phát sinh sai sót nhất trong năm tài chính 2026, khi 通函 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC và 第320/2025/ND-CP号法令 quy định lại khoản chi được trừ khi tính thuế TNDN. Chỉ cần ghi nhầm một khoản chi nghỉ mát từ quỹ phúc lợi vào chi phí quản lý, hoặc để chi phúc lợi vượt 01 tháng lương bình quân, doanh nghiệp đã đứng trước nguy cơ bị loại chi phí và truy thu thuế. Bài viết hệ thống lại kết cấu tài khoản 353, 11 bút toán chuẩn, mức trần chi phí được trừ và các sai sót cần tránh.
Vì sao hạch toán khoản chi phí phúc lợi cho nhân viên cần làm lại từ năm 2026?
Hạch toán khoản chi phí phúc lợi cho nhân viên là việc ghi nhận các khoản chi mang tính chất phúc lợi cho người lao động (nghỉ mát, hiếu hỷ, trợ cấp khó khăn, khám chữa bệnh, hỗ trợ học tập…) vào đúng nguồn, hoặc chi từ quỹ phúc lợi hình thành từ lợi nhuận sau thuế (TK 3532), hoặc ghi nhận vào chi phí sản xuất, kinh doanh trong giới hạn được trừ khi tính thuế TNDN.
Nói cách khác, cùng một khoản chi du lịch hè cho nhân viên, kế toán có hai lựa chọn hạch toán với hệ quả thuế hoàn toàn khác nhau. Chọn sai nguồn, doanh nghiệp hoặc mất quyền được trừ chi phí, hoặc bị loại chi phí khi quyết toán.
Thông tư 99/2025/TT-BTC thay đổi nền tảng ghi sổ
Từ năm tài chính 2026, chế độ kế toán doanh nghiệp được áp dụng theo Thông tư 99/2025/TT-BTC, thay thế Thông tư 200/2014/TT-BTC. Hệ thống tài khoản mới được quy định tại Mục B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC, trong đó có hướng dẫn hạch toán tài khoản 353 về quỹ khen thưởng, phúc lợi.
Điểm đáng chú ý là tài khoản 353 theo Thông tư 99/2025 ghi nhận rõ Quỹ thưởng ban quản lý điều hành công ty (TK 3534) song song với quỹ khen thưởng và quỹ phúc lợi. Doanh nghiệp đang dùng mẫu sổ và danh mục tài khoản cũ cần rà soát lại toàn bộ trước khi khóa sổ năm 2026.
Hai dòng tiền phúc lợi kế toán hay nhầm lẫn
Trong thực tế, hạch toán khoản chi phí phúc lợi cho nhân viên luôn đi theo một trong hai dòng:
| 标准 | Chi từ quỹ phúc lợi (TK 3532) | Ghi nhận vào chi phí (TK 622, 627, 641, 642) |
| Nguồn hình thành | Lợi nhuận sau thuế TNDN (TK 421) | Chi phí sản xuất, kinh doanh trong kỳ |
| Ảnh hưởng thuế TNDN | Không phải là chi phí, không tham gia tính thu nhập chịu thuế | Được trừ nếu đủ điều kiện và không vượt 01 tháng lương bình quân |
| 根据 | 通函 99/2025/TT-BTC | Điều 9, Điều 10 Nghị định 320/2025/NĐ-CP |
| Rủi ro khi sai | Chi quá số dư quỹ, dùng quỹ sai mục đích | Bị loại phần vượt trần, truy thu thuế |
Hiểu rõ ranh giới này là bước đầu tiên để hạch toán khoản chi phí phúc lợi cho nhân viên đúng ngay từ chứng từ gốc.
Tài khoản 353 và nguyên tắc hạch toán khoản chi phí phúc lợi cho nhân viên
Khi doanh nghiệp chi phúc lợi từ quỹ, toàn bộ nghiệp vụ xoay quanh tài khoản 353 – Quỹ khen thưởng, phúc lợi. Kế toán cần nắm chắc kết cấu tài khoản trước khi định khoản.
Kết cấu Bên Nợ, Bên Có, Số dư của TK 353
Theo hướng dẫn tại Mục B Phụ lục II Thông tư 99/2025/TT-BTC:
Bên Nợ:
- Các khoản chi tiêu quỹ khen thưởng, quỹ phúc lợi, quỹ thưởng ban quản lý điều hành công ty;
- Giảm quỹ phúc lợi đã hình thành TSCĐ khi tính hao mòn TSCĐ hoặc do nhượng bán, thanh lý, phát hiện thiếu khi kiểm kê TSCĐ hoặc chuyển sang cho hoạt động sản xuất kinh doanh;
- Đầu tư, mua sắm TSCĐ bằng quỹ phúc lợi khi hoàn thành phục vụ nhu cầu phúc lợi;
- Cấp quỹ khen thưởng, phúc lợi cho cấp dưới.
Bên Có:
- Trích lập quỹ khen thưởng, quỹ phúc lợi, quỹ thưởng ban quản lý điều hành công ty từ lợi nhuận sau thuế TNDN;
- Quỹ khen thưởng, phúc lợi được cấp trên cấp;
- Quỹ phúc lợi đã hình thành TSCĐ tăng do đầu tư, mua sắm TSCĐ bằng quỹ phúc lợi hoàn thành đưa vào sử dụng hoạt động phúc lợi.
Số dư bên Có: Số quỹ khen thưởng, quỹ phúc lợi hiện còn tại thời điểm kết thúc kỳ kế toán.
Từ kết cấu này có một nguyên tắc cốt lõi: TK 353 là tài khoản nguồn vốn, số dư bình thường nằm bên Có. Khi hạch toán khoản chi phí phúc lợi cho nhân viên từ quỹ, số chi không được vượt quá số quỹ hiện còn. Trường hợp chi vượt, cần có quyết định tạm trích bổ sung trước khi chi.
04 tài khoản cấp 2 cần phân biệt:
- TK 3531 – Quỹ khen thưởng: Dùng để thưởng cho người lao động.
- TK 3532 – Quỹ phúc lợi: Dùng chi trợ cấp khó khăn, nghỉ mát, văn hóa văn nghệ, từ thiện…
- TK 3533 – Quỹ phúc lợi đã hình thành TSCĐ: Phản ánh giá trị TSCĐ đầu tư bằng quỹ phúc lợi đang dùng cho mục đích phúc lợi.
- TK 3534 – Quỹ thưởng ban quản lý, điều hành công ty: Dùng thưởng cho Hội đồng quản trị, Ban giám đốc.
Chọn đúng tài khoản cấp 2 quyết định tính chính xác khi hạch toán khoản chi phí phúc lợi cho nhân viên, đặc biệt khi lập thuyết minh báo cáo tài chính.
11 bút toán hạch toán khoản chi phí phúc lợi cho nhân viên từ quỹ theo Thông tư 99/2025
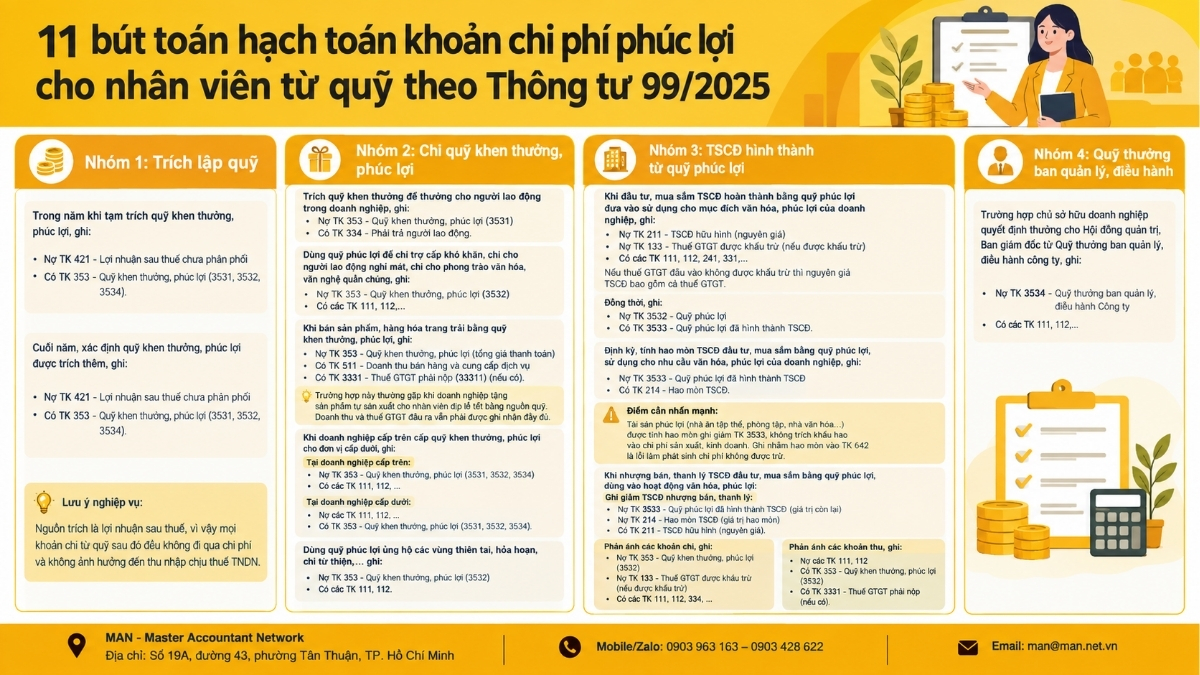
Dưới đây là phương pháp kế toán một số giao dịch kinh tế chủ yếu theo Thông tư 99/2025/TT-BTC, được nhóm theo trình tự nghiệp vụ để kế toán dễ tra cứu.
Nhóm 1: Trích lập quỹ
Trong năm khi tạm trích quỹ khen thưởng, phúc lợi, ghi:
- Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối
- Có TK 353 – Quỹ khen thưởng, phúc lợi (3531, 3532, 3534).
Cuối năm, xác định quỹ khen thưởng, phúc lợi được trích thêm, ghi:
- Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối
- Có TK 353 – Quỹ khen thưởng, phúc lợi (3531, 3532, 3534).
商业简讯: Nguồn trích là lợi nhuận sau thuế, vì vậy mọi khoản chi từ quỹ sau đó đều không đi qua chi phí và không ảnh hưởng đến thu nhập chịu thuế TNDN.
Nhóm 2: Chi quỹ khen thưởng, phúc lợi
Trích quỹ khen thưởng để thưởng cho người lao động trong doanh nghiệp, ghi:
- Nợ TK 353 – Quỹ khen thưởng, phúc lợi (3531)
- Có TK 334 – Phải trả người lao động.
Dùng quỹ phúc lợi để chi trợ cấp khó khăn, chi cho người lao động nghỉ mát, chi cho phong trào văn hóa, văn nghệ quần chúng, ghi:
- Nợ TK 353 – Quỹ khen thưởng, phúc lợi (3532)
- Có các TK 111, 112,…
Đây là bút toán xuất hiện thường xuyên nhất khi hạch toán khoản chi phí phúc lợi cho nhân viên từ quỹ. Với các chuyến nghỉ mát, doanh nghiệp cần phân định rõ nguồn chi ngay từ tờ trình. Nếu chọn ghi nhận vào chi phí thay vì chi từ quỹ, kế toán doanh nghiệp có thể tham khảo cách hạch toán chi phí du lịch để đảm bảo đủ điều kiện được trừ.
Khi bán sản phẩm, hàng hóa trang trải bằng quỹ khen thưởng, phúc lợi, doanh nghiệp phản ánh doanh thu bán sản phẩm, hàng hóa, ghi:
- Nợ TK 353 – Quỹ khen thưởng, phúc lợi (tổng giá thanh toán)
- 账户 511 – 销售和服务收入
- Có TK 3331 – Thuế GTGT phải nộp (33311) (nếu có).
Trường hợp này thường gặp khi doanh nghiệp tặng sản phẩm tự sản xuất cho nhân viên dịp lễ tết bằng nguồn quỹ. Doanh thu và thuế GTGT đầu ra vẫn phải được ghi nhận đầy đủ.
Khi doanh nghiệp cấp trên cấp quỹ khen thưởng, phúc lợi cho đơn vị cấp dưới, ghi:
Tại doanh nghiệp cấp trên:
- Nợ TK 353 – Quỹ khen thưởng, phúc lợi (3531, 3532, 3534)
- Có các TK 111, 112,…
Tại doanh nghiệp cấp dưới:
- Nợ các TK 111, 112,…
- Có TK 353 – Quỹ khen thưởng, phúc lợi (3531, 3532, 3534).
Dùng quỹ phúc lợi ủng hộ các vùng thiên tai, hỏa hoạn, chi từ thiện,… ghi:
- Nợ TK 353 – Quỹ khen thưởng, phúc lợi (3532)
- Có các TK 111, 112.
Nhóm 3: TSCĐ hình thành từ quỹ phúc lợi
Khi đầu tư, mua sắm TSCĐ hoàn thành bằng quỹ phúc lợi đưa vào sử dụng cho mục đích văn hóa, phúc lợi của doanh nghiệp, ghi:
- Nợ TK 211 – TSCĐ hữu hình (nguyên giá)
- Nợ TK 133 – Thuế GTGT được khấu trừ (nếu được khấu trừ)
- Có các TK 111, 112, 241, 331,…
Nếu thuế GTGT đầu vào không được khấu trừ thì nguyên giá TSCĐ bao gồm cả thuế GTGT.
Đồng thời, ghi:
- Nợ TK 3532 – Quỹ phúc lợi
- Có TK 3533 – Quỹ phúc lợi đã hình thành TSCĐ.
Định kỳ, tính hao mòn TSCĐ đầu tư, mua sắm bằng quỹ phúc lợi, sử dụng cho nhu cầu văn hóa, phúc lợi của doanh nghiệp, ghi:
- Nợ TK 3533 – Quỹ phúc lợi đã hình thành TSCĐ
- Có TK 214 – Hao mòn TSCĐ.
Điểm cần nhấn mạnh: Tài sản phúc lợi (nhà ăn tập thể, phòng tập, nhà văn hóa…) được tính hao mòn ghi giảm TK 3533, không trích khấu hao vào chi phí sản xuất, kinh doanh. Ghi nhầm hao mòn vào TK 642 là lỗi làm phát sinh chi phí không được trừ.
Khi nhượng bán, thanh lý TSCĐ đầu tư, mua sắm bằng quỹ phúc lợi, dùng vào hoạt động văn hóa, phúc lợi:
Ghi giảm TSCĐ nhượng bán, thanh lý:
- Nợ TK 3533 – Quỹ phúc lợi đã hình thành TSCĐ (giá trị còn lại)
- 借方账户 214 – 固定资产折旧(折旧额)
- Có TK 211 – TSCĐ hữu hình (nguyên giá).
Phản ánh các khoản thu, chi nhượng bán, thanh lý TSCĐ:
Đối với các khoản chi, ghi:
- Nợ TK 353 – Quỹ khen thưởng, phúc lợi (3532)
- Nợ TK 133 – Thuế GTGT được khấu trừ (nếu được khấu trừ)
- Có các TK 111, 112, 334,…
Đối với các khoản thu, ghi:
- 借记账户 111、112
- Có TK 353 – Quỹ khen thưởng, phúc lợi (3532)
- Có TK 3331 – Thuế GTGT phải nộp (nếu có).
Nhóm 4: Quỹ thưởng ban quản lý, điều hành
Trường hợp chủ sở hữu doanh nghiệp quyết định thưởng cho Hội đồng quản trị, Ban giám đốc từ Quỹ thưởng ban quản lý, điều hành công ty, ghi:
- Nợ TK 3534 – Quỹ thưởng ban quản lý, điều hành Công ty
- Có các TK 111, 112,…
Mức trần đối với các khoản chi phúc lợi cho người lao động được tính như thế nào?
Không phải doanh nghiệp nào cũng trích lập quỹ phúc lợi, nhất là doanh nghiệp nhỏ hoặc doanh nghiệp đang lỗ lũy kế. Khi đó, các khoản phúc lợi thường được ghi nhận thẳng vào chi phí, ví dụ Nợ TK 642 (hoặc 622, 627, 641 tùy bộ phận hưởng) / Có TK 111, 112, 331.
Cách hạch toán khoản chi phí phúc lợi cho nhân viên này giúp doanh nghiệp được trừ chi phí khi tính thuế, nhưng phải chịu mức khống chế theo pháp luật thuế TNDN.
Điểm a, b, c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP quy định các khoản chi được trừ khi xác định thu nhập chịu thuế
Trừ các khoản chi không được trừ quy định tại Điều 10 của Nghị định này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện tại các điểm a, b và c sau đây:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, bao gồm cả khoản chi phí bổ sung được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển của doanh nghiệp;
…
Khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.
…
Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.
Khoản 1, điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP quy định các khoản chi không được trừ khi xác định thu nhập chịu thuế:
Phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế, bao gồm: Chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát; chi hỗ trợ điều trị khám bệnh, chữa bệnh; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở giáo dục, cơ sở hoạt động giáo dục nghề nghiệp; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, dịch họa, tai nạn, ốm đau; chi khen thưởng con của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động; chi bảo hiểm tai nạn (không bao gồm trường hợp chi bảo hiểm tai nạn bắt buộc theo quy định của pháp luật chuyên ngành), bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động (trừ khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, khoản chi mua bảo hiểm nhân thọ cho người lao động, bảo hiểm hưu trí tự nguyện cho người lao động hướng dẫn tại điểm đ khoản này) và những khoản chi có tính chất phúc lợi khác.
Như vậy, khi hạch toán khoản chi phí phúc lợi cho nhân viên vào chi phí, kế toán phải kiểm soát đồng thời hai lớp: Lớp điều kiện chung (thực tế phát sinh, đủ hóa đơn chứng từ, thanh toán không dùng tiền mặt từ 05 triệu đồng) và lớp mức trần (tổng chi phúc lợi không vượt 01 tháng lương bình quân).
Danh mục tại điểm d khá rộng, bao gồm cả chi hỗ trợ điều trị khám bệnh, chữa bệnh. Với nghiệp vụ khám sức khỏe định kỳ, anh/chị nên xem thêm hướng dẫn hạch toán chi phí khám sức khỏe cho nhân viên để phân loại đúng khoản chi nào nằm trong nhóm phúc lợi chịu khống chế.
Hướng dẫn tại Công văn 1523/AGI-QLDN1 năm 2026
Ngày 19/6/2026, Thuế tỉnh An Giang ban hành Công văn 1523/AGI-QLDN1 năm 2026 hướng dẫn về nội dung này. Theo đó, cơ quan thuế nêu rõ:
- Phần chi cho các khoản mang tính chất phúc lợi trực tiếp cho người lao động phải thỏa mãn các điều kiện nêu trên và không được vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế.
- Các khoản chi này phải có đầy đủ hóa đơn chứng từ và thanh toán không dùng tiền mặt theo quy định của pháp luật thuế.
- Nội dung các khoản chi mang tính chất phúc lợi cho người lao động phải được quy định rõ trong quy chế chi tiêu nội bộ của Công ty.
Điều kiện thứ ba là điểm nhiều doanh nghiệp bỏ sót. Một khoản chi phúc lợi dù nằm trong trần 01 tháng lương, có hóa đơn đầy đủ, vẫn có thể bị loại nếu quy chế chi tiêu nội bộ không ghi nhận loại chi đó.
Cách xác định 01 tháng lương bình quân thực tế
Từ quy định và hướng dẫn trên, mức trần đối với các khoản chi phúc lợi được tính là chi phí được trừ khi tính thuế TNDN là 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế, trong đó:
- 01个月的平均实际工资(该纳税年度支付的工资) được xác định bằng quỹ tiền lương thực hiện trong năm chia cho 12 tháng. Trường hợp doanh nghiệp hoạt động không đủ 12 tháng thì được xác định bằng quỹ tiền lương thực hiện trong năm chia cho số tháng thực tế hoạt động trong năm.
- 实际工资基金 là tổng số tiền lương thực tế đã chi trả của năm quyết toán đó đến thời hạn cuối cùng nộp hồ sơ quyết toán theo quy định (không bao gồm số tiền trích lập quỹ dự phòng tiền lương của năm trước chi trong năm quyết toán thuế).
Công thức gọn:
|
Trần chi phúc lợi được trừ = Quỹ tiền lương thực hiện / Số tháng hoạt động thực tế trong năm |
Phần bị loại:
|
Phần bị loại = Tổng chi phúc lợi ghi nhận vào chi phí – Trần chi phúc lợi được trừ |
Ví dụ thực tế về hạch toán khoản chi phí phúc lợi cho nhân viên
Giả sử: Công ty B (thương mại, hoạt động đủ 12 tháng năm 2026) có số liệu:
| 目标 | 数量 |
| Quỹ tiền lương thực tế đã chi trả đến hạn nộp quyết toán | 2.4 tỷ đồng |
| Chi nghỉ mát tháng 7/2026 (ghi TK 642) | 150 triệu đồng |
| Chi hiếu hỷ, thăm ốm người lao động (ghi TK 642) | 30 triệu đồng |
| Chi hỗ trợ đi lại dịp Tết (ghi TK 642) | 60 triệu đồng |
| Chi trợ cấp khó khăn từ quỹ phúc lợi (TK 3532) | 40 triệu đồng |
Bước tính:
- 01 tháng lương bình quân = 2.400 ÷ 12 = 2亿越南盾
- Tổng chi phúc lợi ghi nhận vào chi phí = 150 + 30 + 60 = 240 triệu đồng
- Phần vượt bị loại = 240 − 200 = 40 triệu đồng
- Khoản 40 triệu đồng trợ cấp khó khăn chi từ TK 3532 không cộng vào phép tính trần vì không phải chi phí, không tham gia xác định thu nhập chịu thuế.
Định khoản tham khảo:
Chi nghỉ mát ghi vào chi phí:
- Nợ TK 642: 150.000.000
- Nợ TK 133 (nếu đủ điều kiện khấu trừ)
- Có TK 112
Chi trợ cấp khó khăn từ quỹ phúc lợi:
- Nợ TK 3532: 40.000.000
- 账户有 111 和 112。
Khi quyết toán, Công ty B điều chỉnh tăng thu nhập chịu thuế 40 triệu đồng. Với thuế suất phổ thông, số thuế phát sinh thêm khoảng 8 triệu đồng.
Với doanh nghiệp có bộ máy kế toán mỏng, việc kiểm soát đồng thời chế độ kế toán mới và quy định thuế mới là áp lực không nhỏ. Đây cũng là lý do doanh nghiệp nên cân nhắc phương án 外包会计服务 để rà soát nghiệp vụ phúc lợi trước kỳ quyết toán.
总结
Hạch toán khoản chi phí phúc lợi cho nhân viên năm 2026 đòi hỏi kế toán nắm vững cùng lúc hai hệ quy chiếu:
- Chế độ kế toán theo Thông tư 99/2025/TT-BTC;
- Và quy định chi phí được trừ theo Nghị định 320/2025/NĐ-CP.
Ba điều cần ghi nhớ:
- Chi từ quỹ phúc lợi (TK 3532) hình thành từ lợi nhuận sau thuế nên không phải chi phí được trừ;
- Chi phúc lợi ghi nhận vào chi phí chỉ được trừ tối đa 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế;
- Và mọi khoản chi phúc lợi đều cần đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt cùng căn cứ trong quy chế chi tiêu nội bộ.
Lựa chọn đúng nguồn chi ngay từ đầu năm sẽ giúp doanh nghiệp vừa chăm lo tốt cho người lao động, vừa tối ưu chi phí được trừ một cách hợp pháp. Nếu doanh nghiệp cần một đội ngũ đồng hành từ khâu thiết lập quy chế, ghi sổ đến quyết toán, 全方位会计服务 của MAN – Master Accountant Network sẵn sàng rà soát toàn bộ nghiệp vụ phúc lợi cùng anh/chị trước khi khóa sổ năm 2026.
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
Câu hỏi thường gặp về hạch toán khoản chi phúc lợi cho nhân viên
Hạch toán khoản chi phí phúc lợi cho nhân viên theo Thông tư 99/2025 dùng tài khoản nào?
Nếu chi từ quỹ, sử dụng TK 353 – Quỹ khen thưởng, phúc lợi, cụ thể TK 3532 – Quỹ phúc lợi. Nếu ghi nhận vào chi phí, sử dụng tài khoản chi phí tương ứng với bộ phận hưởng lợi như TK 622, 627, 641, 642.
Chi phúc lợi từ quỹ phúc lợi có được tính vào chi phí được trừ khi tính thuế TNDN không?
Không. Quỹ phúc lợi được trích từ lợi nhuận sau thuế TNDN (Nợ TK 421/Có TK 353), nên khoản chi từ quỹ không phải chi phí và không tham gia xác định thu nhập chịu thuế.
Mức trần chi phúc lợi được trừ khi tính thuế TNDN là bao nhiêu?
Theo điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP, phần chi có tính chất phúc lợi trực tiếp cho người lao động vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế thì không được trừ.
Doanh nghiệp hoạt động không đủ 12 tháng tính 01 tháng lương bình quân thế nào?
Lấy quỹ tiền lương thực hiện trong năm chia cho số tháng thực tế hoạt động trong năm.
Chi phúc lợi có cần ghi trong quy chế chi tiêu nội bộ không?
Có. Theo hướng dẫn tại Công văn 1523/AGI-QLDN1 năm 2026 của Thuế tỉnh An Giang, nội dung các khoản chi mang tính chất phúc lợi cho người lao động phải được quy định rõ trong quy chế chi tiêu nội bộ của công ty.
TSCĐ mua bằng quỹ phúc lợi có được trích khấu hao vào chi phí không?
Không. Định kỳ doanh nghiệp tính hao mòn và ghi Nợ TK 3533 – Quỹ phúc lợi đã hình thành TSCĐ / Có TK 214 – Hao mòn TSCĐ.
Thưởng cho Ban giám đốc từ quỹ hạch toán thế nào?
Khi chủ sở hữu quyết định thưởng cho Hội đồng quản trị, Ban giám đốc từ Quỹ thưởng ban quản lý, điều hành công ty, ghi Nợ TK 3534 / Có các TK 111, 112.






