Hộ kinh doanh bán hàng trên sàn TMĐT có phải xuất hóa đơn không khi sàn đã khấu trừ, nộp thuế thay cho từng đơn hàng? Tháng 11/2026, Chính phủ báo cáo Quốc hội đã chỉ đạo Bộ Tài chính đơn giản hóa chính sách theo hướng sàn đã khấu trừ thuế theo từng giao dịch thì người bán không bắt buộc lập hóa đơn. Tuy nhiên, đây là định hướng, chưa phải quy định đang áp dụng. Bài viết dưới đây giúp bạn phân biệt rõ quy định hiện hành theo 政令254/2026/ND-CP và thay đổi sắp tới để không bị phạt oan.
Vì sao hộ kinh doanh bán hàng trên sàn TMĐT đang đau đầu chuyện hóa đơn?
Từ ngày 01/7/2025, sàn thương mại điện tử có chức năng thanh toán đã khấu trừ, kê khai và nộp thuế thay cho hộ, cá nhân kinh doanh ngay khi giao dịch thành công. Nhiều hộ kinh doanh bán hàng trên sàn TMĐT vì vậy cho rằng “thuế sàn đã trừ rồi thì không cần làm gì nữa”. Thực tế không đơn giản như vậy.
Với một hộ kinh doanh bán hàng trên sàn TMĐT có quy mô vừa, bài toán hóa đơn rất cụ thể. Ông Nguyễn Văn Giáp, chủ hộ bán quần áo trên Shopee tại Mỹ Đức (Hà Nội), chia sẻ với báo Tuổi Trẻ: mỗi hóa đơn tốn khoảng 300–500 đồng, chưa kể phần mềm; mỗi ngày hộ bán hơn 100 đơn, vào các “ngày vàng mua sắm” như 11-11 số đơn tăng gấp 3. Nhưng điều ông lo hơn cả là nguy cơ bị phạt vì lập hóa đơn chậm hoặc sai sót.
Theo Luật sư Trần Xoa (Công ty Luật Minh Đăng Quang), tỉ lệ trả hàng sau khi mua trên sàn thường lên đến 20%, làm quy trình hóa đơn trở nên phức tạp. Chưa kể nhiều trường hợp sàn không cung cấp đủ chi tiết, khiến việc lập hóa đơn mất nhiều thời gian.
Quy mô của vấn đề cũng rất lớn. Theo Bộ Tài chính, 10 tháng năm 2026, số thu thuế từ hoạt động thương mại điện tử đạt 241.000 tỉ đồng, tăng 42% so với cùng kỳ năm trước; hiện có hơn 140.000 doanh nghiệp và hơn 1 triệu hộ, cá nhân kinh doanh trên môi trường mạng. Mỗi quy định về hóa đơn vì thế tác động trực tiếp đến hàng triệu hộ kinh doanh bán hàng trên sàn TMĐT.
参照: Báo tuổi trẻ
Quy định hiện hành: Hộ kinh doanh bán hàng trên sàn TMĐT có phải xuất hóa đơn không?
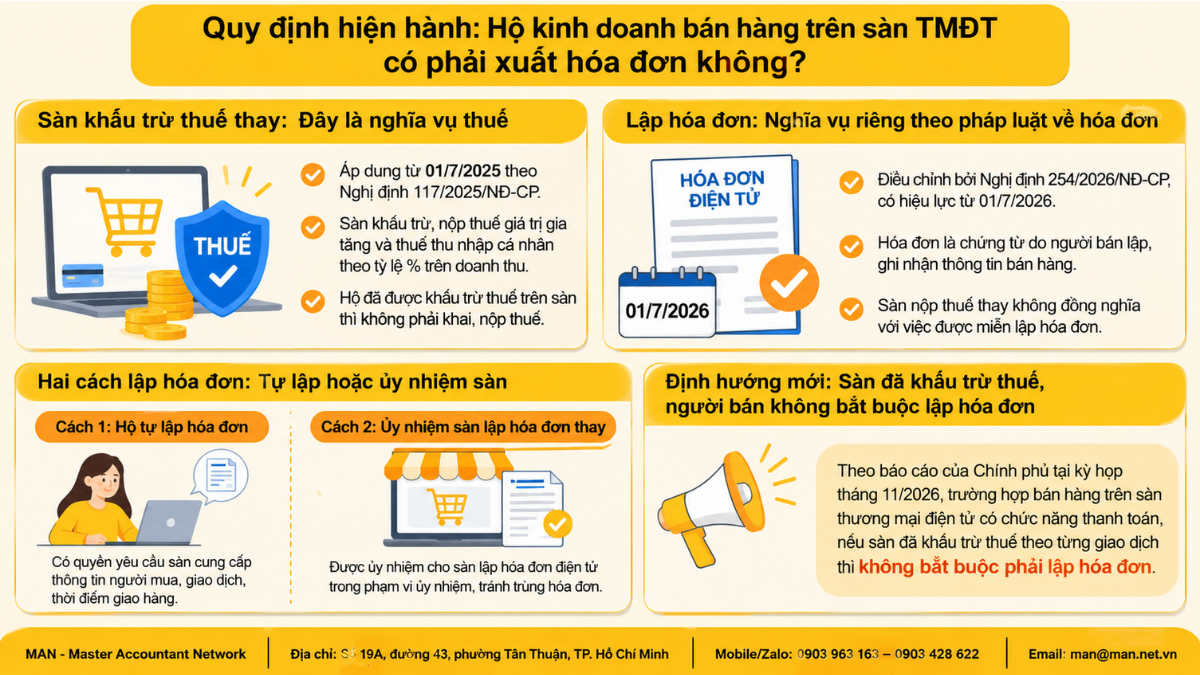
Việc sàn đã khấu trừ, nộp thuế thay không tự động miễn nghĩa vụ lập hóa đơn. Hộ kinh doanh bán hàng trên sàn TMĐT có doanh thu năm trên 01 tỷ đồng vẫn phải áp dụng hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP. Hộ có thể tự lập hoặc ủy nhiệm cho sàn lập hóa đơn thay.
Để hiểu rõ nghĩa vụ của hộ kinh doanh bán hàng trên sàn TMĐT, cần tách bạch hai nghĩa vụ độc lập.
Sàn khấu trừ thuế thay: Đây là nghĩa vụ thuế
Cơ chế sàn khấu trừ, nộp thuế thay được áp dụng từ ngày 01/7/2025 theo Nghị định 117/2025/NĐ-CP, căn cứ 法律第56/2024/QH15号. Theo đó, tổ chức quản lý nền tảng thương mại điện tử có chức năng thanh toán khấu trừ thuế giá trị gia tăng, thuế thu nhập cá nhân theo tỷ lệ % trên doanh thu của từng giao dịch, tại thời điểm giao dịch được xác nhận thành công và chấp nhận thanh toán.
Hộ, cá nhân đã được sàn khấu trừ, kê khai, nộp thay thì không phải khai, nộp thuế đối với phần doanh thu trên sàn đã được khấu trừ. Đây là quy định thuộc phạm vi quản lý thuế, giúp hộ kinh doanh bán hàng trên sàn TMĐT không phải tự khai, nộp thuế cho từng đơn hàng trên sàn.
Lập hóa đơn: Nghĩa vụ riêng theo pháp luật về hóa đơn
Hóa đơn là chứng từ do người bán lập, ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ. Nghĩa vụ này được điều chỉnh bởi Nghị định 254/2026/NĐ-CP – văn bản hướng dẫn Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử, có hiệu lực từ ngày 01/7/2026, thay thế Nghị định 123/2020/NĐ-CP.
Quan điểm của cơ quan thuế được báo chí phản ánh khá nhất quán: việc sàn khấu trừ, kê khai và nộp thuế thay là nghĩa vụ thuế, còn lập hóa đơn điện tử là nghĩa vụ riêng theo pháp luật về hóa đơn. Do đó, việc sàn nộp thuế thay không đồng nghĩa với việc hộ kinh doanh bán hàng trên sàn TMĐT được miễn lập hóa đơn.
Đáng chú ý, dự thảo nghị định về hóa đơn công bố hồi tháng 3/2026 từng đề xuất miễn lập hóa đơn cho người bán trên sàn đã khấu trừ thuế. Tuy nhiên, với hộ kinh doanh bán hàng trên sàn TMĐT, Điều 7 Nghị định 254/2026/NĐ-CP (các trường hợp không phải sử dụng hóa đơn điện tử) ban hành chính thức chưa bao gồm trường hợp này.
Ngưỡng doanh thu bắt buộc dùng hóa đơn điện tử
Căn cứ điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, đối tượng sử dụng hóa đơn điện tử gồm:
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng hoặc hộ kinh doanh, cá nhân kinh doanh bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp sử dụng hóa đơn điện tử mà có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Kết hợp với ngưỡng doanh thu không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân là 500 triệu đồng/năm theo chính sách thuế hộ kinh doanh năm 2026 (Nghị định 68/2026/NĐ-CP), có thể hệ thống nghĩa vụ hóa đơn của hộ kinh doanh bán hàng trên sàn TMĐT như sau:
| 年間収益 | Nghĩa vụ thuế | Nghĩa vụ hóa đơn điện tử |
| Từ 500 triệu đồng trở xuống | Không chịu thuế GTGT, không phải nộp thuế TNCN | Không bắt buộc; được đăng ký sử dụng nếu có nhu cầu |
| Trên 500 triệu đến 01 tỷ đồng | Phát sinh nghĩa vụ thuế (sàn khấu trừ thay với giao dịch trên sàn) | Không bắt buộc; được đăng ký sử dụng nếu có nhu cầu |
| Trên 01 tỷ đồng | Phát sinh nghĩa vụ thuế | Bắt buộc áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế |
注記: Hộ, cá nhân bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng thì phải áp dụng hóa đơn điện tử, không phụ thuộc ngưỡng doanh thu.
Hai cách lập hóa đơn: Tự lập hoặc ủy nhiệm sàn
Khi thuộc diện phải dùng hóa đơn, hộ kinh doanh bán hàng trên sàn TMĐT có hai lựa chọn:
- Cách 1 – Hộ tự lập hóa đơn: Theo khoản 1 Điều 17 Nghị định 254/2026/NĐ-CP, người bán có quyền yêu cầu chủ quản nền tảng cung cấp thông tin người mua, thông tin giao dịch, thời điểm giao hàng và xác nhận hoàn thành đơn hàng để lập hóa đơn. Tương ứng, khoản 2 Điều 19 quy định chủ quản nền tảng có trách nhiệm cung cấp các thông tin này. Đây là điểm mới giúp hộ kinh doanh bán hàng trên sàn TMĐT tháo gỡ tình trạng “sàn không đưa đủ dữ liệu” trước đây.
- Cách 2 – Ủy nhiệm sàn lập hóa đơn thay: Người bán được ủy nhiệm cho bên thứ ba, trong đó có tổ chức quản lý sàn thương mại điện tử, lập hóa đơn điện tử. Bên nhận ủy nhiệm chỉ được lập hóa đơn trong phạm vi ủy nhiệm, phản ánh đúng giao dịch thực tế và thể hiện đầy đủ thông tin của người bán. Khi sàn đã lập hóa đơn theo ủy nhiệm, hộ không phải lập thêm hóa đơn cho cùng giao dịc, tránh trùng hóa đơn.
Về thời điểm lập hóa đơn khi bán hàng hóa, nguyên tắc chung là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa. Vì vậy, dữ liệu “giao hàng thành công” từ sàn là căn cứ quan trọng để xác định đúng thời điểm, tránh lập hóa đơn chậm.
Nếu bạn chưa chắc hộ mình thuộc nhóm nào, hoặc chưa biết nên tự lập hay ủy nhiệm, dịch vụ kế toán hộ kinh doanh của MAN có thể rà soát doanh thu, ngành nghề và tình trạng đăng ký hóa đơn để đưa ra phương án phù hợp ngay từ đầu.
Định hướng mới: Sàn đã khấu trừ thuế, người bán không bắt buộc lập hóa đơn
Trong báo cáo gửi Quốc hội tại kỳ họp tháng 11/2026, Chính phủ cho biết đã chỉ đạo Bộ Tài chính phân tích, đơn giản hóa chính sách để giảm chi phí phát hành hóa đơn cho doanh nghiệp, hộ kinh doanh sử dụng hóa đơn điện tử như không bắt buộc lưu trữ hóa đơn đã truyền dữ liệu cho cơ quan thuế. Nội dung liên quan trực tiếp đến người bán trên sàn được nêu như sau:
Trường hợp bán hàng trên sàn thương mại điện tử có chức năng thanh toán, nếu sàn đã khấu trừ thuế theo từng giao dịch thì không bắt buộc phải lập hóa đơn.
Đây là thay đổi rất lớn đối với hộ kinh doanh bán hàng trên sàn TMĐT. Tuy nhiên, kế toán cần lưu ý ba điểm:
- Chưa có hiệu lực: Đây là nội dung báo cáo và chỉ đạo của Chính phủ, chưa phải quy phạm pháp luật. Chỉ khi Nghị định 254/2026/NĐ-CP được sửa đổi, bổ sung (hoặc có văn bản thay thế) và có hiệu lực, người bán mới được áp dụng.
- Điều kiện kép. Định hướng chỉ áp dụng khi sàn có chức năng thanh toán và sàn đã khấu trừ thuế theo từng giao dịch. Giao dịch ngoài sàn của hộ kinh doanh bán hàng trên sàn TMĐT, bán qua mạng xã hội tự thu tiền hoặc sàn không có chức năng thanh toán không thuộc phạm vi này.
- Chi tiết chưa được công bố. Chưa rõ trường hợp người mua yêu cầu hóa đơn thì ai lập, xử lý trả hàng ra sao, áp dụng cho đối tượng người bán nào. Theo đề xuất trong dự thảo tháng 3/2026 trước đó, khi người mua cần hóa đơn thì sàn sẽ là bên lập và giao hóa đơn điện tử nhưng phương án chính thức vẫn phải chờ văn bản.
Lợi ích và điểm còn bỏ ngỏ với hộ kinh doanh bán hàng trên sàn TMĐT
Lợi ích nếu chính sách được ban hành:
- Giảm chi phí tuân thủ: Với hộ kinh doanh bán hàng trên sàn TMĐT có hàng trăm đơn mỗi ngày, chi phí hóa đơn và phần mềm giảm đáng kể; giá hàng hóa đến tay người tiêu dùng có thể cạnh tranh hơn.
- Giảm rủi ro bị phạt: Hộ kinh doanh bán hàng trên sàn TMĐT không còn lo bị xử phạt vì lập hóa đơn chậm hoặc sai sót với các giao dịch sàn đã khấu trừ thuế.
- Không ảnh hưởng ngân sách: Luật sư Trần Xoa nhận định khi sàn đã khấu trừ và nộp thuế theo từng giao dịch, nghĩa vụ thuế đã hoàn thành, việc lập hóa đơn khi đó chỉ thuần túy mang tính thủ tục hành chính.
- Tận dụng dữ liệu sẵn có: Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, cho rằng sàn có chức năng thanh toán đã nắm thông tin người bán, người mua, giá trị đơn hàng và thanh toán. Cơ quan thuế có thể kết nối dữ liệu từ sàn và ngân hàng thay vì yêu cầu người bán lập thêm hóa đơn để ghi nhận lại giao dịch; người bán chỉ cần lập hóa đơn cho người mua có nhu cầu lấy hóa đơn.
Điểm còn bỏ ngỏ: Doanh nghiệp bán trên sàn
Ông Trần Ngọc Lâm, chủ một hộ kinh doanh hàng điện tử trên sàn tại Mỹ Đình (Hà Nội), chỉ ra rằng hiện sàn khấu trừ, nộp thuế thay cho hộ và cá nhân kinh doanh, còn doanh nghiệp vẫn phải lập hóa đơn từng giao dịch. Nếu chỉ giảm thủ tục cho hộ, cá nhân, chính sách có thể chưa khuyến khích hộ chuyển lên doanh nghiệp. Ông đề xuất áp dụng cho mọi người bán, không phân biệt doanh nghiệp, hộ hay cá nhân.
Với hộ kinh doanh bán hàng trên sàn TMĐT đang tính chuyển đổi lên doanh nghiệp, đây là yếu tố cần cân nhắc kỹ cả về chi phí hóa đơn lẫn chế độ kế toán. Một buổi làm việc với 会計コンサルティングサービス sẽ giúp bạn so sánh nghĩa vụ thuế, hóa đơn, sổ sách giữa hai mô hình trước khi quyết định.
Việc cần làm ngay của hộ kinh doanh bán hàng trên sàn TMĐT trong giai đoạn chuyển tiếp
Trong khi chờ văn bản chính thức, hộ kinh doanh bán hàng trên sàn TMĐT nên thực hiện đúng quy định đang có hiệu lực theo checklist sau:
- Xác định doanh thu năm: Tổng hợp doanh thu trên tất cả các sàn và kênh bán khác để xác định có vượt 01 tỷ đồng/năm, ngưỡng bắt buộc dùng hóa đơn điện tử theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP hay không.
- Đăng ký hóa đơn điện tử đúng loại: Hộ thuộc diện bắt buộc phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
- Chọn phương án lập hóa đơn: Kiểm tra sàn mình đang bán có nhận ủy nhiệm lập hóa đơn không. Nếu có, ký thỏa thuận ủy nhiệm và theo dõi để tránh lập trùng. Nếu không, chủ động yêu cầu sàn cung cấp dữ liệu người mua, giao dịch, thời điểm giao hàng theo Điều 17, Điều 19 Nghị định 254/2026/NĐ-CP.
- Đối soát định kỳ: Đối chiếu dữ liệu đơn hàng, số thuế sàn đã khấu trừ, tiền về tài khoản ngân hàng và hóa đơn đã lập. Khoản thanh toán vào tài khoản người bán cũng là cơ sở để cơ quan thuế đối chiếu doanh thu.
- Xử lý đơn đổi, trả hàng: Với đơn đã xuất hóa đơn mà bị trả lại, cần lập hóa đơn điều chỉnh (hoặc hóa đơn trả hàng do người mua lập nếu hai bên thỏa thuận) để làm căn cứ điều chỉnh doanh thu, nghĩa vụ thuế.
- Lưu giữ bảng kê hàng hóa không có hóa đơn đầu vào: Dù sàn đã khấu trừ thuế, với hàng hóa không có chứng từ đầu vào, hộ vẫn cần chuẩn bị bảng kê theo quy định để chứng minh nguồn gốc và phục vụ quyết toán.
- Theo dõi văn bản sửa đổi: Chỉ dừng lập hóa đơn khi văn bản sửa đổi chính thức có hiệu lực và đúng điều kiện văn bản quy định.
Với hộ kinh doanh bán hàng trên sàn TMĐT có nhiều sàn, nhiều kênh và khối lượng đơn hàng lớn, việc tự đối soát rất dễ sót. Giải pháp 会計サービスを雇う giúp bạn có kế toán chuyên trách theo dõi hóa đơn, đối soát dữ liệu sàn, ngân hàng hằng tháng với chi phí thấp hơn tuyển nhân sự toàn thời gian.
結論する
Tóm lại, câu trả lời cho câu hỏi hộ kinh doanh bán hàng trên sàn TMĐT có phải xuất hóa đơn không cần chia theo hai mốc:
- Hiện hành (từ 01/7/2026 theo Nghị định 254/2026/NĐ-CP): Sàn khấu trừ, nộp thuế thay không tự động miễn nghĩa vụ hóa đơn. Hộ, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế; có thể tự lập hoặc ủy nhiệm sàn lập thay.
- Sắp tới (định hướng Chính phủ báo cáo Quốc hội tháng 11/2026): Trường hợp bán hàng trên sàn có chức năng thanh toán, nếu sàn đã khấu trừ thuế theo từng giao dịch thì không bắt buộc phải lập hóa đơn – chỉ áp dụng khi có văn bản chính thức.
Nếu bạn muốn toàn bộ công việc thuế, hóa đơn, sổ sách được xử lý đồng bộ để tập trung bán hàng, フルサービス会計 của MAN – Master Accountant Network sẽ đồng hành từ đăng ký hóa đơn, đối soát dữ liệu sàn, xử lý đổi trả đến cập nhật kịp thời mọi thay đổi chính sách dành cho hộ kinh doanh bán hàng trên sàn TMĐT.
今すぐMAN(マスター・アカウンタント・ネットワーク)にご連絡ください! để được hỗ trợ và tư vấn miễn phí.
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
よくある質問
Sàn đã khấu trừ thuế thì hộ kinh doanh bán hàng trên sàn TMĐT còn phải xuất hóa đơn không?
Theo quy định hiện hành, có – nếu hộ kinh doanh bán hàng trên sàn TMĐT thuộc diện phải sử dụng hóa đơn điện tử (doanh thu năm trên 01 tỷ đồng hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng). Khấu trừ thuế là nghĩa vụ thuế, lập hóa đơn là nghĩa vụ riêng theo Nghị định 254/2026/NĐ-CP.
Hộ kinh doanh bán hàng trên sàn TMĐT có doanh thu từ 01 tỷ đồng/năm trở xuống có phải dùng hóa đơn điện tử không?
Không bắt buộc. Theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp sử dụng hóa đơn điện tử mà có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Có được ủy nhiệm cho sàn lập hóa đơn thay không?
Có. Hộ kinh doanh bán hàng trên sàn TMĐT được ủy nhiệm cho bên thứ ba, bao gồm tổ chức quản lý sàn thương mại điện tử, lập hóa đơn điện tử. Khi sàn đã lập theo ủy nhiệm, hộ không lập thêm hóa đơn cho cùng giao dịch.
Quy định sàn đã khấu trừ thuế thì không bắt buộc lập hóa đơn áp dụng từ khi nào?
Hiện chưa có ngày áp dụng. Đây là nội dung Chính phủ báo cáo Quốc hội về việc chỉ đạo Bộ Tài chính đơn giản hóa chính sách. Hộ kinh doanh bán hàng trên sàn TMĐT cần chờ văn bản sửa đổi chính thức có hiệu lực.
Doanh nghiệp bán hàng trên sàn có được áp dụng định hướng này không?
Báo cáo của Chính phủ nêu chung trường hợp bán hàng trên sàn thương mại điện tử có chức năng thanh toán, nếu sàn đã khấu trừ thuế theo từng giao dịch. Hiện cơ chế khấu trừ thuế thay chỉ áp dụng cho hộ, cá nhân kinh doanh; doanh nghiệp vẫn tự kê khai và lập hóa đơn theo quy định. Phạm vi cụ thể sẽ được xác định tại văn bản sửa đổi.