
2026年1月1日以降、個人事業主や個人事業主にとって、会計サービスは必須の選択肢となりつつある。この日は、一括課税制度が正式に終了し、実際の収益に基づいて記録・申告する義務が統一的に法制化される日である。 政令68/2026/ND-CP そして 回覧文書152/2025/TT-BTC固定の月額税額が適用されなくなった家内事業は、自ら収益を記録し、適切な基準額に基づいて電子請求書を発行し、適切な方法を用いて税金を正しく分類し、最低5年間は関連書類を保管する必要があります。この記事では、家内事業に適した会計サービスを選択するための法的根拠、業務範囲、および基準について概説し、事業主が納税義務が確定する前に十分な情報に基づいた意思決定を行えるよう支援します。
個人事業主が2026年という早い時期から会計サービスを利用し始めるべき理由とは?
2026年以前は、ほとんどの家計経営企業は定額課税制度に慣れ親しんでいた。税務当局が毎月の税額を固定し、家計経営企業はほとんど帳簿をつける必要がなかった。「小規模な家計経営企業には会計士は必要ない」という考え方が一般的だったが、それ以降は… 税務行政法2025 効果的な指導政令の施行に伴い、一括課税は廃止され、実際の収入、書類、請求書に基づく申告制度に置き換えられました。そのため、家計事業者向けの会計サービスはもはや単なる「形式的な」サービスではなく、家計事業者が納税義務を正しく把握し、過剰課税を回避するための必須条件となっています。
2026年に個人事業主向け会計サービスの需要が急増する要因として、以下の3点が挙げられます。
- 収益区分に基づいて、会計記録の義務が課せられる。 回覧文書152/2025/TT-BTCは、事業者は収益基準額と納税義務に基づき、対応する様式に従って会計記録を保持しなければならず、以前のように自由に独自の記録方法を選択することはもはや認められないと規定している。
- 電子請求書は収益基準額と直接的に連動しています。 年間課税対象となる付加価値税収入が10億ベトナムドン以上の家内工業は、税務当局コード付きの電子請求書、または税務当局のデータシステムに接続されたレジから生成された電子請求書を使用することが義務付けられています。家内工業における納税滞納の最も一般的な原因は、請求書データの誤り、不備、または会計記録との不一致です。
- 記録管理の誤りは、二重の経済的損失につながる。 企業が適切な会計記録を維持せず、収益と費用を証明する有効な書類を保管していない場合、税務当局は納税額を決定する権利を有します。この決定額は、記録が適切に保管されていた場合に実際に支払うべき税額よりも大幅に高くなることがよくあります。この点については、さらに詳しい情報をご覧いただけます。 会計規則違反のリスク 多くの経営者が十分に理解していない点である。
言い換えれば、個人事業主向けの会計サービスは、単に「体裁を整えるために簿記を行う」ことではなく、個人事業主が正しい税額計算方法、正しい納税義務額の基準を決定し、監査や検査の際に追徴課税の対象となるリスクを回避するためのツールなのです。
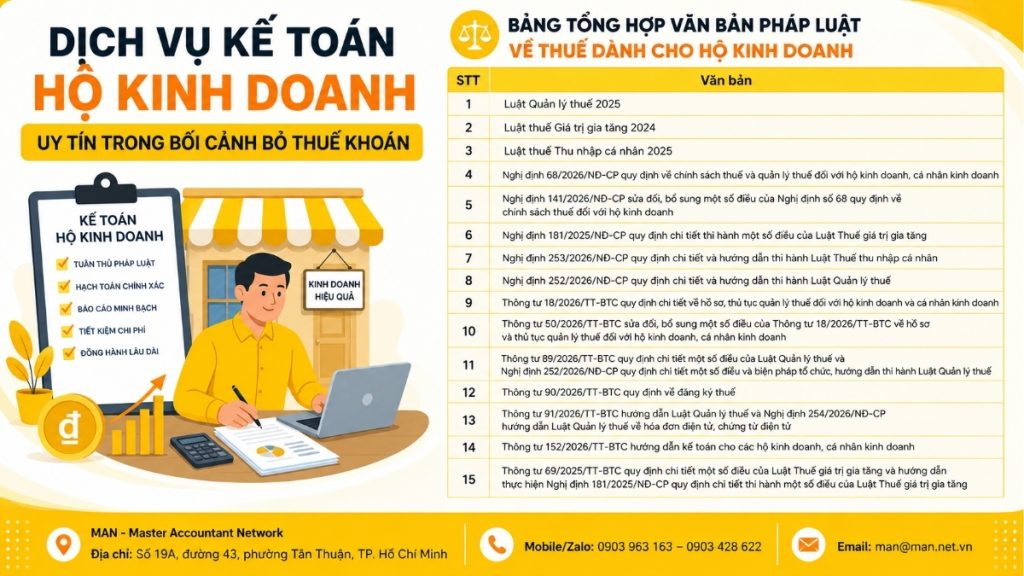
家計経営に関する最新の税法および規制をまとめたものです。
個人事業主向けの会計サービスの現在の実施方法は、包括的な法的文書体系に厳密に準拠している。 以下は、家計経営に関する税金に関する最新の法的文書です。
| いいえ。 | 書類 |
| 1 | 税務行政法2025 |
| 2 | 付加価値税法2024 |
| 3 | 個人所得税法2025 |
| 4 | 政令68/2026/ND-CPは、事業世帯および個人事業主に対する税制および税務管理について規定している。 |
| 5 | 政令141/2026/ND-CPは、事業世帯に対する税制を規定する政令第68号のいくつかの条項を改正および補足するものである。 |
| 6 | 政令181/2025/ND-CPは、付加価値税法のいくつかの条項の実施に関する詳細な規定を定めている。 |
| 7 | 政令253/2026/ND-CPは、個人所得税法の実施に関する詳細な規則と指針を定めている。 |
| 8 | 政令252/2026/ND-CPは、税務行政法の実施に関する詳細な規則と指針を定めている。 |
| 9 | 回覧文書18/2026/TT-BTCは、事業世帯および個人向けの税務管理書類および手続きに関する詳細な規定を定めている。 |
| 10 | 回覧文書50/2026/TT-BTCは、事業世帯および個人事業主の税務管理文書および手続きに関する回覧文書18/2026/TT-BTCのいくつかの条項を修正および補足するものです。 |
| 11 | 回覧文書89/2026/TT-BTCは、税務行政法の一部の条項に関する詳細な規定を定めており、政令252/2026/ND-CPは、税務行政法の一部の条項に関する詳細な規定、組織的措置、および実施に関する指針を定めている。 |
| 12 | 回覧文書90/2026/TT-BTCは、税務登録を規定している。 |
| 13 | 回覧文書91/2026/TT-BTCは税務行政法に関する指針を示し、政令254/2026/ND-CPは電子請求書および電子文書に関する税務行政法に関する指針を示している。 |
| 14 | 回覧文書152/2026/TT-BTCは、事業世帯および個人事業主向けの会計に関するガイダンスを提供するものです。 |
| 15 | 回覧文書69/2025/TT-BTCは、付加価値税法の一部の条項に関する詳細な規定と、付加価値税法の一部の条項の実施を詳述する政令181/2025/ND-CPの実施に関するガイダンスを提供する。 |
個人事業主向け会計サービスが必ず習得すべき3つの重要なポイント:
- 収益基準額によって納税義務額が決まります。 政令68/2026/ND-CPの第3条および第4条によれば、年間売上高が5億ベトナムドン以下の事業者は、付加価値税および個人所得税が免除されます。売上高が5億ベトナムドンから30億ベトナムドンまでの場合、税額計算方法は売上高の一定割合に基づきます。実際の売上高が30億ベトナムドンを超える場合、翌年以降は、事業者は課税所得を税率で乗じて計算する方法に切り替えなければなりません。これは複雑な移行であり、独自に行うと誤りが発生しやすいものです。
- 10億ベトナムドン達成に関連する電子請求書: 政令68/2026/ND-CP第8条第5項a号によれば、年間VAT課税対象収益が10億ベトナムドン以上の事業者は電子請求書の使用が義務付けられており、収益が5億ベトナムドン超10億ベトナムドン未満の事業者は現時点では使用義務はないものの、登録することは可能である。
- 収益グループと納税義務に基づく会計システム: 通達152/2025/TT-BTC(通達88/2021/TT-BTCに代わるもので、2026年1月1日から施行)は、VATの対象とならず、個人所得税を納付していない事業世帯は、mẫu S1a-HKDに従って商品およびサービスの売上収入登録簿のみを使用すればよいと規定している。より高い収入を得ている事業世帯は、対応する追加の登録簿を開設しなければならない。通達では、事業世帯の代表者が自ら記録を保管することも、親族や管理者にこの役割を同時に任せることも認められている。 会計業務のアウトソーシング これは、記事で述べられているように、会計業務を外部委託するための法的根拠です。
個人事業主向けの会計サービスには、具体的にどのような業務が含まれますか?
通達152/2025/TT-BTCおよび関連する税務規則に準拠した、個人事業主向けの包括的かつ標準化された会計サービスは、登録から最終決済までの納税義務のライフサイクル全体を網羅するべきである。
税務登録および初期税額計算方法の決定。
事業分野と予想収益を検討し、家計事業が非課税グループ、収益に対する割合ベースの課税対象グループ、または所得ベースの課税計算方法の対象となるグループに属するかどうかを判断します。通達90/2026/TT-BTCのガイドラインに従って、最初の税務登録書類を作成します。
回覧文書152/2025/TT-BTCに規定されている正しい様式を使用して、会計帳簿を開設し、記録してください。
S1a-HKD収益登録簿および各収益グループに対応する補助登録簿を作成し、期間中に発生したすべての取引を完全に記録し、電子請求書データと比較して、帳簿と税務当局のシステム間の数値が一致していることを確認する。.
適切な収益基準に基づいて、電子請求書を発行および管理する。
月ごと、四半期ごとの累積収益を追跡することで、企業が10億ベトナムドンのしきい値に達した際に警告を発し、コード付きの電子請求書またはレジから生成される請求書に切り替える必要があることを知らせることができ、期限違反につながる可能性のある遅延発見を回避できます。
付加価値税(VAT)と個人所得税を定期的に申告・納付してください。
適用される方法を用いて納税額を正しく計算し、通達18/2026/TT-BTC(通達50/2026/TT-BTCにより改正)の指示に従って納税申告書を作成・提出し、延滞金が発生しないよう期限を遵守してください。
書類および記録は最低5年間保管しなければならない。
組織は、通達152/2025/TT-BTCに規定された期限内に、文書の紙媒体または電子媒体のコピーを保管しなければなりません。これは、事業者が後日税務監査や検査を受ける際に重要な文書群となります。
税務上の責任区分変更に関する定期的な見直しとリスク警告。
実際の収益を監視することで、企業が30億ベトナムドンの基準値を超えた場合に早期に警告を発することができ、翌年から税額計算方法の変更が義務付けられるポイントを回避し、誤った方法の適用による遡及課税を防ぐことができます。
総じて言えば、個人事業主向けの会計サービスは単なる「簿記」ではなく、現行の規制で定められた特定の収益基準と密接に関連した、継続的なコンプライアンス管理システムである。
個人事業主が自分で会計処理を行う代わりに、会計サービスを利用するメリット。
個人で帳簿をつける場合と比べて、ビジネス会計サービスを利用することには、3つの明確なメリットがあります。
- 課税リスクを軽減する: 適切に管理され、期限内に保管され、裏付けとなる書類と照合された会計記録は、事業を営む世帯が税務当局から要求された際に、実際の収益と支出を証明する証拠を常に備えていることを保証し、書類の不備によってより高い税率が課されることを防ぎます。
- 時間を節約し、技術的なエラーを削減します。 税額計算方法の適切な分類、電子請求書の適用基準額の監視、各業種における正しい税率の算出には、ガイダンス文書の継続的な更新が不可欠です。こうした作業は、事業主が自力で解決しようとするよりも、専門の会計サービスに依頼する方がはるかに迅速かつ正確に行えます。
- 税務調査や監査に備えて、積極的に準備を進めましょう。 最初から標準化された会計記録を用意しておくことで、企業は税務当局が電子請求書データと会計帳簿を照合する際に不意を突かれることを避けることができる。電子請求システムが税務当局に直接接続されるようになるにつれ、このような照合はますます一般的になっている。
社内スタッフの手配を検討している場合、 d税務会計サービス詳細については、以下の詳細な分析を参照してください。 会計サービスを利用すべきでしょうか? 彼らの事業の実際の規模や予算と比較するため。
個人事業主が自分で会計処理を行う際によくある5つの間違い。
課税対象となる収益の基準額と電子請求書の基準額との間に混乱が生じている。 5億ベトナムドン(付加価値税および個人所得税の免除)と10億ベトナムドン(電子請求書の義務化)という2つの基準値は、それぞれ独立した節目であるが、多くの企業がこれらを混同しており、誤った申告や電子請求書への移行の遅延につながっている。
売上高が30億ベトナムドンを超えた場合に、速やかにその数値を更新しないこと。 パーセンテージ方式から所得基準方式への切り替え期限を過ぎてしまったため、翌年の初めから誤った納税申告が行われることになった。
記載内容は、通達152/2025/TT-BTCに規定された正しい形式で記録されていませんでした。 既に効力を失った通達88/2021/TT-BTCに基づく古い台帳テンプレートを使用したり、必要な情報がすべて含まれていない台帳を作成したりすると、検査時に記録が無効となる。
電子請求書のデータと売上記録を比較しないでください。 税務当局の電子請求システム上の数値と内部記録との間に不一致が見られる場合、そのファイルが審査の対象となる最初の兆候となる。
必要な期間文書を保管しなかった場合、または有効期限前に文書を破棄した場合。 書類や記録は最低5年間保管しなければなりません。保管期間を過ぎて破棄したり紛失したりすると、検査が要請された際に事業主は説明の根拠を失うことになります。
これらのミスは、税金の滞納につながるだけでなく、会計違反に対する行政罰のリスクも伴う。
個人事業主が信頼できる会計サービスプロバイダーを選ぶための基準。
個人事業主向けの会計サービスすべてが、新たな法的要件を満たしているわけではありません。個人事業主は、決定を下す前に、次の4つの基準を比較検討する必要があります。
- 現行の法制度を徹底的に理解し、常に最新の情報を把握しておくこと。
- 家計事業の各収益グループごとに、通達152/2025/TT-BTCに規定された様式に従った標準化された会計処理プロセスが存在する。
- 電子請求書を税務申告データと同期して処理できるため、税務当局が照合を行う際に不一致が生じないことが保証されます。
- 業務範囲、サービス費用に関する透明性、および申告手続き中に発生したエラーに対する説明責任の確保。
これらは、MAN(Master Accountant Network)の会計サービスチームが、最初の税務登録書類の確認や適切な会計記録の作成から、すべての税務申告および納税期間を通じた継続的なサポートの提供まで、各クライアントに適用する基準でもあります。
貴社の事業状況について具体的なご相談が必要な場合は、当社の専門家チームが喜んでお手伝いいたします。 会計コンサルティングサービス 契約締結前に、作業範囲と適切な費用を適切に評価するため。
個人事業主が事業のために会計サービスを利用し始める際に、どのような準備をする必要があるのでしょうか?
家計を営む事業者は、以下の準備をする必要があります。
- 納税義務を分類するために、直近の年間収益と予測収益を算出する。
- 当該期間中に発生した商品およびサービスの売買に関するすべての請求書と関連書類を収集してください。
- 納税登録状況、納税者番号、および現在使用されている税額計算方法を確認してください。
- 指定された収益基準額内で電子請求書を使用するための登録が完了しているかどうかを確認してください。
- 既存の記録を確認し、通達152/2025/TT-BTCで規定されている様式と比較してください。
- 請求書の正確性を確保するため、事業所の所在地に関する情報(複数の拠点がある場合)を準備してください。
- 申告期限を逃さないためにも、会社の会計サービス提供業者と定期的にミーティングを行うようにしましょう。
結論する
2026年以降、通達152/2025/TT-BTCに基づく一括税の廃止と会計規制の強化により、家計事業者の納税義務の履行方法は根本的に変化しました。もはや固定の月次数値ではなく、実際の収益に基づいて正確に記録、請求書の発行、納税申告を行う責任が課せられるようになったのです。このような状況において、家計事業者向けの会計サービスはもはや「推奨」オプションではなく、納税義務の基準額を正確に把握し、税務調査を回避し、監査や検査に積極的に備えるための必須ツールとなっています。
事業主が覚えておくべき3つのこと:
- 収益の基準額によって税額計算方法が決定されます(5億、10億、30億ベトナムドンが3つの重要な節目です)。
- 会計記録は、通達152/2025/TT-BTCに規定された所定の形式に準拠しなければならず、任意の形式を選択することはもはや認められません。
- また、これらの文書は、必要に応じて説明の根拠とするため、最低5年間保管しなければならない。
貴社が自社で記録を保持するか外部委託するかまだ迷っている場合、あるいはどの税区分に該当するか不明な場合は、MANのビジネス会計サービスチームが、不測の事態が発生する前に、貴社とすべてを確認する準備ができています。
個人事業主向け会計サービスに関するよくある質問
年間売上高が5億ベトナムドン未満の個人事業主は、会計サービスを必要としますか?
税務上の義務に関して、このグループは付加価値税および個人所得税が免除されますが、免税資格を確認するために、通達152/2025/TT-BTCに従って事業収入登録簿(S1a-HKD)を維持する必要があります。義務ではありませんが、家計経営の会計サービスを利用することで、監査時に記録が常に正しい形式であることを保証できます。
個人経営の事業において、電子請求書の使用が義務付けられるのはいつですか?
政令68/2026/ND-CPによると、年間VAT課税対象収入が10億ベトナムドン以上に達した場合、事業者は税務当局コード付きの電子請求書、またはデータ接続機能を備えたレジから生成された電子請求書を使用することが義務付けられています。
家内工業の売上高が30億ベトナムドンを超えた場合、どのような対策を講じるべきでしょうか?
次年度以降、家計経営の事業者は、売上高に対する割合に基づく税額計算方法から、課税所得に税率を乗じる方法に切り替えなければなりません。この時期は、家計経営の事業者向け会計サービスにおいて、誤った方法を適用しないよう、すべての申告方法を見直していただく必要があります。
個人事業主の会計士を務めることが許されているのは誰ですか?
回覧文書152/2025/TT-BTCによると、事業世帯の代表者は、自ら記録を保管するか、家族や管理者にその業務を任せるか、専門の事業世帯会計サービスを雇うことができる。
会計記録を保管していない企業には、どのような影響があるのでしょうか?
税務当局は、事業者が有効な会計記録や実際の収益および費用を証明する書類を保有していない場合、納税額を決定する権利を有する。また、会計規則違反は、会計法に基づき行政罰の対象となる場合もある。
個人事業主の会計帳簿や書類はどのくらいの期間保管すべきでしょうか?
回覧文書152/2025/TT-BTCに規定されているように、紙媒体または電子媒体のいずれの形式でも、最低5年間の保管が必要です。






