
从 2026 年 1 月 1 日起,对于数百万个体户和个人企业主来说,会计服务将成为一项强制性选择。2026 年 1 月 1 日,一次性税收机制正式终止,根据实际收入进行记录和申报的义务将统一合法化。 第68/2026/ND-CP号法令 和 第 152/2025/TT-BTC 号通函家庭企业不再受固定月度税额的约束,必须自行记录收入,根据规定的门槛开具电子发票,采用适当的方法正确分类税项,并至少保留相关文件5年。本文概述了家庭企业选择合适的会计服务的法律依据、工作范围和标准,帮助企业主在确定纳税义务之前做出明智的决定。
为什么个体经营者应该最早在 2026 年就开始使用会计服务?
2026年之前,大多数家庭企业都熟悉定额纳税机制:税务机关确定每月固定的税额,家庭企业几乎不需要保留任何记录。当时的理念是“小型家庭企业不需要会计”,但自那以后…… 2025年税收管理法 随着相关指导性法令的出台,一次性征税制度已被废除,取而代之的是基于实际收入、凭证和发票的申报机制。因此,家庭企业会计服务不再仅仅是“象征性”的服务,而是家庭企业正确确定纳税义务、避免过度征税的必要条件。
到2026年,三大压力将推动个体户对会计服务的需求大幅增长:
- 根据收入类别的不同,记录会计分录的义务就成为强制性的: 第 152/2025/TT-BTC 号通知规定,企业必须根据其收入门槛和纳税义务,按照相应的表格保存会计记录,不再允许像以前那样随意选择自己的记账方法。
- 电子发票与收入门槛直接挂钩: 年应税增值税收入达10亿越南盾及以上的家庭企业必须使用带有税务机关代码的电子发票,或使用与税务机关数据系统联网的收银机生成的电子发票。发票数据与会计记录不符、不完整或错误是导致家庭企业欠税的最常见原因。
- 记录错误会导致双重经济后果: 如果企业未能妥善保存会计记录或有效凭证以证明收入和支出,税务机关有权确定应缴税款金额,而该金额通常远高于妥善保存记录情况下的实际应缴税款。您也可以就此主题查找更多详细信息。 违反会计准则的风险 很多企业主还没有完全意识到这一点。
换句话说,个体户的会计服务不仅仅是“为了面子而做账”,而是帮助个体户确定正确的税款计算方法、正确的纳税义务门槛,并避免在审计和检查期间被追缴税款的工具。
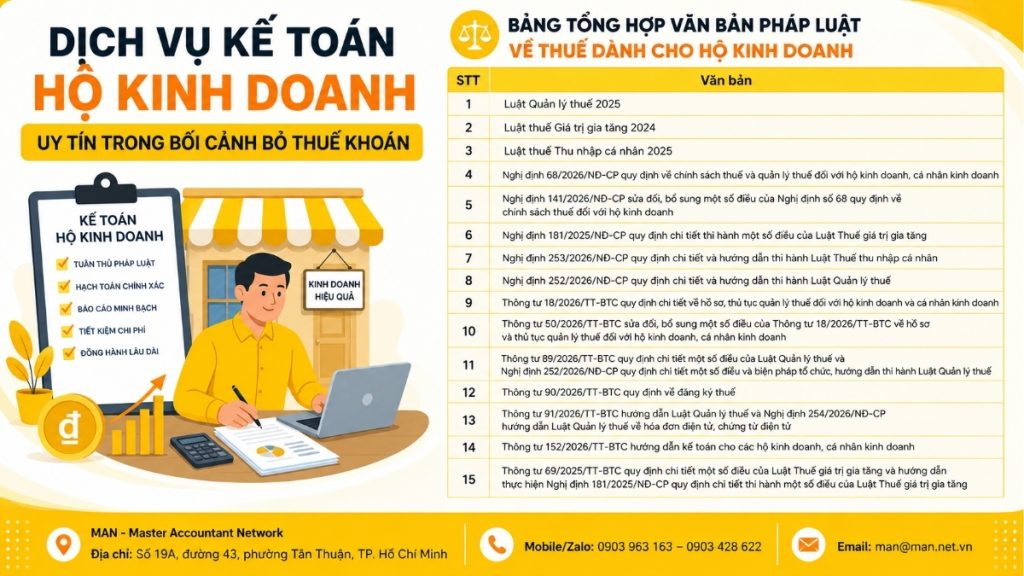
家庭企业最新税法和法规汇编。
目前个体户会计服务的实施严格遵循一套完整的法律文件体系。 以下是关于家庭企业税收的最新法律文件:
| 不。 | 文档 |
| 1 | 2025年税收管理法 |
| 2 | 2024年增值税法 |
| 3 | 2025年个人所得税法 |
| 4 | 第 68/2026/ND-CP 号法令规定了企业家庭和个体经营者的税收政策和税务管理。 |
| 5 | 第 141/2026/ND-CP 号法令修改和补充了第 68 号法令中关于企业家庭税收政策的若干条款。 |
| 6 | 第 181/2025/ND-CP 号法令对增值税法若干条款的实施作出了详细规定。 |
| 7 | 第 253/2026/ND-CP 号法令对个人所得税法的实施提供了详细的规定和指导。 |
| 8 | 第 252/2026/ND-CP 号法令对税收管理法的实施提供了详细的规定和指导。 |
| 9 | 第 18/2026/TT-BTC 号通知对企业、家庭和个人的税务管理文件和程序作出了详细规定。 |
| 10 | 第 50/2026/TT-BTC 号通知修改和补充了关于企业家庭和个体经营者税务管理文件和程序的第 18/2026/TT-BTC 号通知的若干条款。 |
| 11 | 第 89/2026/TT-BTC 号通函对《税收管理法》的某些条款作出了详细规定,第 252/2026/ND-CP 号法令对《税收管理法》的某些条款、组织措施和实施指南作出了详细规定。 |
| 12 | 第 90/2026/TT-BTC 号通函规范了税务登记。 |
| 13 | 第 91/2026/TT-BTC 号通函对《税收管理法》和第 254/2026/ND-CP 号法令提供了关于电子发票和电子文件的《税收管理法》的指导。 |
| 14 | 第 152/2026/TT-BTC 号通函为企业家庭和个体经营者提供会计指导。 |
| 15 | 第 69/2025/TT-BTC 号通函对增值税法的某些条款作出了详细规定,并就第 181/2025/ND-CP 号法令的实施提供了指导,该法令详细说明了增值税法某些条款的实施。 |
任何个体户会计服务都必须掌握的三个关键点:
- 收入门槛决定纳税义务。 根据第68/2026/ND-CP号法令第3条和第4条规定,年营业额不超过5亿越南盾的企业免征增值税和个人所得税。年营业额在5亿至30亿越南盾之间的企业,其应税收入按一定比例计算;若实际营业额超过30亿越南盾,则自次年起,该企业必须采用按营业额乘以税率计算应税收入的方法——这一复杂的过渡过程若由个人自行操作,极易出错。
- 与10亿越南盾里程碑相关的电子发票: 根据第 68/2026/ND-CP 号法令第 8 条第 5 款 a 项规定,年增值税应税收入达到或超过 10 亿越南盾的企业必须使用电子发票;收入在 5 亿越南盾以上至 10 亿越南盾以下的企业暂时无需使用电子发票,但可以注册使用。
- 基于收入组别和纳税义务的会计制度: 第152/2025/TT-BTC号通知(取代第88/2021/TT-BTC号通知,自2026年1月1日起生效)规定,不缴纳增值税和个人所得税的经营户只需按照S1a-HKD表使用货物和服务销售收入登记簿;收入较高的经营户则须另行开设相应的登记簿。该通知还允许经营户代表自行保存记录,或委托亲属或经理人同时履行此项职责。 外包会计服务 这是文章中提到的会计工作外包的法律依据。
个体户会计服务具体包含哪些任务?
根据第 152/2025/TT-BTC 号通知及相关税收法规,为个体经营者提供全面、标准化的会计服务,应涵盖从登记到最终结算的整个纳税义务周期。
税务登记和初始税额计算方法的确定。
审查业务部门和预计收入,以确定家庭企业是否属于免税组、按收入百分比征税的组或按收入计算税的组;按照第 90/2026/TT-BTC 号通知的指导方针完成初始税务登记文件。
按照第 152/2025/TT-BTC 号通函规定的正确表格,开立并记录会计账簿。
建立 S1a-HKD 收入登记册及各收入组相应的补充登记册,完整记录该期间发生的所有交易,并与电子发票数据进行比对,以确保账簿与税务机关系统之间的数字一致。.
根据正确的收入阈值开具和管理电子发票。
按月和按季度跟踪累计收入有助于提醒企业何时达到 10 亿越南盾的门槛,必须改用带有代码的电子发票或从收银机生成的发票,从而避免因延迟发现而导致逾期。
定期申报并缴纳增值税和个人所得税。
使用适用的方法计算应缴税款的正确金额,按照第 18/2026/TT-BTC 号通知(经第 50/2026/TT-BTC 号通知修订)中的说明编制和提交纳税申报表,确保遵守截止日期,以避免逾期付款罚款。
文件和记录至少要保存5年。
各组织必须在 152/2025/TT-BTC 号通函规定的期限内保存纸质或电子版文件;当企业日后接受税务审计和检查时,这是一套至关重要的文件。
定期审查和税务责任重新分类风险预警。
监控实际收入可以及早发出预警,当企业收入超过 30 亿越南盾的门槛时,就必须从下一年开始改变税收计算方法,从而防止采用错误的方法导致追溯征税。
总体而言,个体户的会计服务不仅仅是“记账”,而是一个持续的合规控制系统,与现行法规规定的特定收入门槛密切相关。
个体户使用会计服务而不是自己做会计的好处。
与家庭用户自行记账相比,聘请企业会计服务机构可提供以下三个方面的优势:
- 降低被征税的风险: 妥善维护的会计记录,及时保存并与证明文件交叉核对,可确保企业在税务机关要求时始终有证据证明实际收入和支出,而不是因为文件不全而被征收更高的税率。
- 节省时间并减少技术错误: 正确分类税款计算方法、监控电子发票阈值以及计算各行业的正确税率,都需要不断更新指导文件。这项工作,专业的商业会计服务机构能够比企业主自行摸索更快、更准确地完成。
- 积极主动地做好税务审计和检查的准备: 从一开始就采用一套标准化的会计记录,可以帮助企业避免在税务机关将电子发票数据与其会计账簿进行比对时措手不及。随着电子发票系统与税务机关直接连接,这种趋势变得越来越普遍。
如果您正在考虑是自行安排内部员工还是 d税务会计服务更多信息,请参阅以下详细分析…… 是否应该聘请会计服务? 与他们企业的实际规模和预算进行比较。
个体经营者自行处理会计事务时常犯的 5 个错误。
应税收入门槛和电子发票门槛之间存在混淆。 5亿越南盾(免征增值税和个人所得税)和10亿越南盾(强制使用电子发票)这两个门槛是两个独立的里程碑,但许多企业将它们混淆,导致申报错误或延迟过渡到电子发票。
当收入超过 30 亿越南盾时,未能及时更新收入数据。 错过了从按百分比计算的税法改为按收入计算的税法的最后期限,导致从第二年年初开始出现错误的纳税申报。
条目没有按照第 152/2025/TT-BTC 号通函规定的正确形式记录。 根据已失效的第 88/2021/TT-BTC 号通函使用过时的账簿模板,或者设计不包含所有必要信息的账簿,会导致记录在检查期间无法执行。
不要将电子发票数据与收入记录进行比较。 税务机关电子发票系统上的数字与内部记录之间的差异,是文件将被审查的第一个迹象。
未按规定期限保存文件或在到期日之前销毁文件。 文件和记录必须至少保存 5 年;过早销毁或丢失将导致企业主在被要求检查时无法做出解释。
这些错误不仅会导致欠税,还会带来因会计违规而受到行政处罚的风险。
个体户选择信誉良好的会计服务提供商的标准。
并非所有为个体户提供的会计服务都符合新的法律要求。个体户在做出决定前应比较以下四个标准:
- 对现行法律体系有透彻的理解并不断更新。
- 根据第 152/2025/TT-BTC 号通知中规定的表格,针对家庭企业的每个特定收入组,制定了标准化的会计流程。
- 能够将电子发票与纳税申报数据同步处理,确保税务机关进行核对时不会出现任何差异。
- 在工作范围、服务费用方面保持透明,并承诺在申报过程中出现错误时承担责任。
这些也是 MAN – Master Accountant Network 的会计服务团队对每位客户所采用的标准,从审查初始税务登记文件和建立适当的会计记录,到在整个税务申报和结算期间提供持续支持。
如果您需要就您的业务情况进行具体讨论,我们的专家团队随时准备为您提供帮助。 会计咨询服务 在签订合同之前,应正确评估工作范围和适当的费用。
个体经营者在开始使用会计服务时需要做哪些准备?
家庭企业需要做好准备:
- 确定最近的年度收入和预计收入,以便对纳税义务进行分类。
- 收集该期间内发生的所有货物和服务买卖的发票和证明文件。
- 查看税务登记状态、税务识别号以及当前使用的税款计算方法。
- 请确认您是否已注册在规定的收入限额内使用电子发票。
- 审查现有记录,并将其与第 152/2025/TT-BTC 号通函中规定的表格进行比较。
- 准备有关企业经营地点的信息(如有多个经营地点),以确保发票的准确性。
- 定期与您的企业会计服务提供商会面,以避免错过申报截止日期。
总结
自2026年起,取消定额税制以及根据第152/2025/TT-BTC号通知收紧会计规定,从根本上改变了家庭企业履行纳税义务的方式:不再是固定的月度税额,而是需要根据实际收入准确记录、开具发票和申报税款。在此背景下,家庭企业会计服务不再是“推荐”选项,而是家庭企业准确确定纳税义务起征点、避免税务评估以及积极应对审计和检查的必要工具。
企业主需要记住的三件事:
- 收入门槛决定税收计算方法(5亿越南盾、10亿越南盾和30亿越南盾是三个关键里程碑);
- 会计记录必须符合第 152/2025/TT-BTC 号通知规定的格式;不再允许任意选择格式。
- 这些文件必须至少保存 5 年,以便在必要时作为解释依据。
如果您的企业仍不确定是应该自己保留账簿还是外包账簿,或者不确定自己属于哪个税务类别,MAN 的商业会计服务团队随时准备与您一起审查所有事项,以免发生任何不幸的错误。
关于个体户会计服务的常见问题
年收入低于5亿越南盾的个体户是否需要会计服务?
关于税务义务,该群体免缴增值税和个人所得税,但仍须根据第152/2025/TT-BTC号通知保存营业收入登记册(S1a-HKD),以确定其免税资格。虽然并非强制要求,但聘请会计服务有助于确保家庭企业在审计期间记录格式正确。
家庭企业何时必须使用电子发票?
根据第 68/2026/ND-CP 号法令,当年度增值税应税收入达到 10 亿越南盾或以上时,企业必须使用带有税务机关代码的电子发票或通过具有数据连接的收银机生成的电子发票。
家庭企业如果营业额超过30亿越南盾,应该怎么办?
从下一个纳税年度开始,家庭企业必须将按收入百分比计算所得税的方法改为按应纳税所得额乘以税率计算所得税的方法。此时,家庭企业的会计服务机构需要审查所有申报方法,以避免采用错误的方法。
个体户的会计可以由谁担任?
根据第 152/2025/TT-BTC 号通知,企业户代表可以自行保存记录,也可以指派家庭成员或经理处理该任务,或者聘请专业的企业户会计服务机构。
企业不保存会计记录会有什么后果?
如果企业没有有效的会计记录和文件来证明实际的收入和支出,税务机关有权确定应缴税款的数额;违反会计规定的行为也可能根据会计法律受到行政处罚。
个体经营者的会计账簿和文件应该保存多久?
根据第 152/2025/TT-BTC 号通函的规定,纸质或电子格式的存储期限至少为 5 年。






