
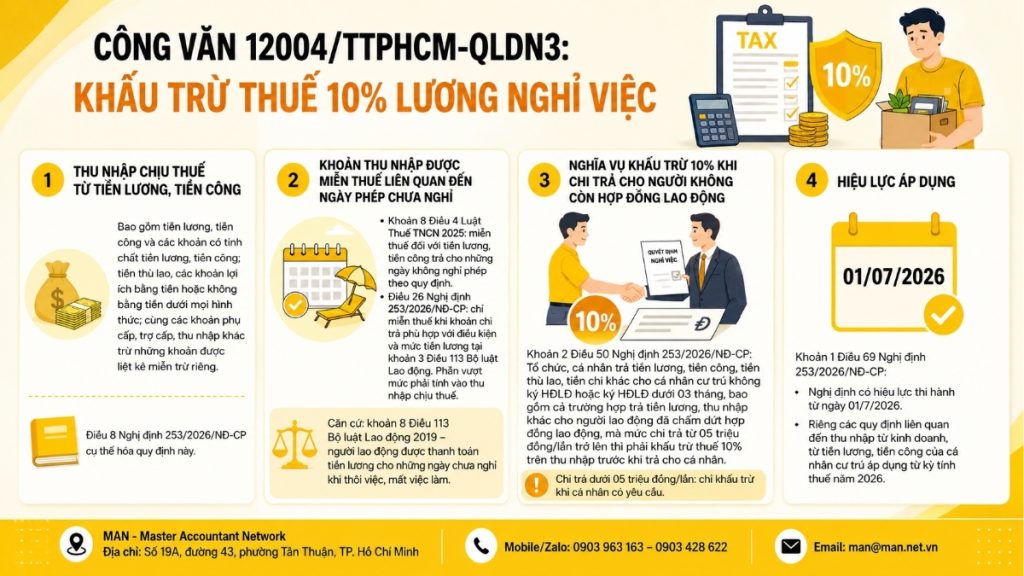
胡志明市税务局第12004/TTPHCM-QLDN3号公函是针对薪资会计人员面临的一个常见问题发布的官方回复:在向离职员工支付工资和津贴时,是否需要扣缴个人所得税(PIT 10%),以及扣缴的金额。错误应用可能导致追溯征税和过度扣缴,从而对员工造成不利影响。本文系统地回顾了与第12004/TTPHCM-QLDN3号公函相关的所有法律依据,旨在帮助会计和人力资源部门从一开始就正确处理付款事宜。
为什么 Circular 12004/TTPHCM-QLDN3 对工资会计具有重要意义?
自2026年7月1日起, 第253/2026/ND-CP号法令 该法规正式生效并适用于2026年个人所得税年度,但由此导致实际支付工资时出现了一系列未在原文件中完全列明的情况。这些情况包括企业向员工支付工资、未休年假工资和遣散费。 劳动合同终止 其中之一。
为解答此问题,特发布了第12004/TTPHCM-QLDN3号通函。该通函并非新的法律文件,而是一份应用指南。然而,对于会计师而言,它具有极高的实用价值,因为它清晰地阐述了如何同时应用三类法规:确定应纳税所得额、免税所得额以及代扣代缴税款的义务。
忽视第 12004/TTPHCM-QLDN3 号通告可能导致企业忘记扣除员工离职后支付的款项,从而导致预扣税款和已缴税款的短缺,以及在最终结算或审计期间的后续税款追缴。
第 12004/TTPHCM-QLDN3 号公函的法律依据
官方信函 12004/TTPHCM-QLDN3 中的回复基于四层推理;会计师需要理解所有这四层推理才能正确应用,而不仅仅是记住数字 10%。
根据2025年个人所得税法应纳税所得额
工资和薪金的应税收入包括薪金、工资和类似性质的款项;任何形式的费用、货币或非货币福利;以及津贴、补贴和其他收入,但单独免税的除外。
第 253/2026/ND-CP 号法令第 8 条对此规定进行了明确规定,将工资收入定义为包括雇员从雇主处以任何形式(无论是现金还是实物)获得的工资、薪金和其他类似性质的款项,以及其他报酬和福利。
与未使用的假期相关的免税收入。
这是应用第 12004/TTPHCM-QLDN3 号通知时最令人困惑的地方。2025 年个人所得税法第 4 条第 8 款规定,夜班工资、加班工资以及未按法律规定休假期间支付的工资免税。
第253/2026/ND-CP号法令第26条进一步明确规定:
非休假期间支付的工资和薪金只有在符合《劳动法》第113条第3款关于工资条件和水平的规定时,才能享受免税待遇。如果支付金额超过规定,超出部分必须计入应纳税所得额。
关于这项付款的依据,《2019年劳动法》第113条第8款规定:
如果员工因辞职或失业而未休完年假或未用完年假天数,雇主有权向员工支付未休年假期间的工资。
在向不再有雇佣合同的员工支付工资时,有义务扣除 10%。
这是第12004/TTPHCM-QLDN3号官方函件针对实际情况所适用的核心内容。第253/2026/ND-CP号法令第50条第2款规定,向未签订劳动合同或签订劳动合同不足3个月的居民个人支付工资、薪金、费用和其他款项的组织和个人, 这包括向劳动合同已终止的员工支付工资和其他收入的情况。单笔交易金额超过500万越南盾的,在支付给个人之前,必须按10%的税率预扣所得税。如果单笔交易金额低于500万越南盾,则只有在个人提出申请后才会预扣所得税。
本条款直接指明了 12004/TTPHCM-QLDN3 号官方信函中所述的情况:雇员。 合同终止 如果单笔交易的付款达到 500 万越南盾的门槛,则无论该款项是应付工资、奖金、津贴还是其他应税收入支出,均须根据第 10% 条规定予以扣除。
根据第253/2026/ND-CP号法令第69条的规定,生效日期为[日期]。
关于生效时间,第253/2026/ND-CP号法令第69条第1款规定,该法令自2026年7月1日起生效;然而,与居民个人经营活动所得、薪金和工资相关的法规自2026纳税年度起适用。这是第12004/TTPHCM-QLDN3号公函确定生效日期为2026年7月1日的依据。
官方答复载于公函 12004/TTPHCM-QLDN3。
基于上述法律依据,胡志明市税务局在第12004/TTPHCM-QLDN3号公函中作出回应,提出了企业可以立即应用的两项明确原则:
- 关于扣缴义务的第一项原则: 从 2026 年 7 月 1 日起,如果公司在员工终止劳动合同后向其支付 500 万越南盾或以上的工资,则公司有责任根据第 253/2026/ND-CP 号法令第 50 条第 2 款的规定,按 10% 的税率从员工的工资和薪金应税收入总额中扣除个人所得税。
- 关于计算 10% 之前的排除原则: 根据《劳动法》第 113 条第 3 款的规定,非休假期间的工资,连同法律规定的遣散费和失业救济金,根据《个人所得税法》第 4 条第 8 款和第 253/2026/ND-CP 号法令第 26 条的规定,免征个人所得税,这意味着它们不计入应税收入,因此不用于计算扣除额。
换言之,第 12004/TTPHCM-QLDN3 号官方函件的总体精神是:10% 的扣除适用于…… 应税收入总额在依法明确区分哪些收入应纳税、哪些收入免税之后,而不是不加区分地从支付的全部金额中扣除税款。
这些程序是按照第 12004/TTPHCM-QLDN3 号官方函的精神实施的。
为避免在日常操作中应用第 12004/TTPHCM-QLDN3 号通告时出现错误,薪资会计部门应遵循以下程序:
- 步骤 1 – 细分付款:详细列出所有要支付给前雇员的款项:未付工资、未使用的假期、遣散费、失业救济金、奖金或其他福利(如有)。
- 第二步——核实各项免税条件:对于未休年假工资,请检查其金额是否符合《劳动法》第113条第3款的规定;如果超过规定限额,超出部分应根据第253/2026/ND-CP号法令第26条第3款的规定计入应税收入。对于遣散费或失业救济金,请核实其金额是否符合现行劳动法规定。
- 步骤 3:确定剩余应税收入:扣除免税部分后,剩余金额是根据第 253/2026/ND-CP 号法令第 50 条第 2 款确定 500 万越南盾/交易门槛的基础。
- 第四步:提款和文件准备:如果每次付款的应税收入总额达到或超过500万越南盾,则应在付款前扣除税款,并为员工准备预扣税证明,并按规定申报和缴纳预扣税款。如果每次付款的应税收入总额低于500万越南盾,且员工承诺不预扣税款,则企业仍需编制这些员工的名单和收入,并在纳税年度结束时使用规定的表格提交给税务机关。
对于员工离职率高或会计人员少的企业来说,从一开始就规范流程是避免重复出错的最有效方法。许多企业都选择了这样做。 全方位会计服务 凭借 MAN – Master Accountant Network 等专业部门的专业知识,按照 12004/TTPHCM-QLDN3 号通函的精神,在内部人员轮换时,文件扣缴、申报和归档工作可以同步进行,不会中断。
示例说明如何应用官方信函 12004/TTPHCM-QLDN3
H女士于2026年8月从B公司辞职。2026年9月,该公司向H女士支付了剩余款项,其中包括:
- 未支付的八月份工资(1200万越南盾);
- 根据《劳动法》第113条第3款规定,补偿6天未休假期(400万越南盾);
- 并按劳动法规定支付遣散费(1000万越南盾)。
根据官方函件,未使用的年假工资(400万越南盾)和遣散费(1000万越南盾)免征个人所得税,不计入应税收入。但是,未支付的8月份工资(1200万越南盾)属于应税收入,单笔支付金额达到或超过500万越南盾的门槛,因此公司在向H女士支付工资前必须扣除120万越南盾。
上面的例子说明了应用此规则的关键点:不要扣除 10%。 全部金额 一次性付款,仅从 应税收入 扣除法律规定的税收豁免后。
常见的商业错误
以下是一些企业常犯的会计错误:
- 最常见的误解是,员工离职后无需缴纳预扣税。但第253/2026/ND-CP号法令第50条第2款明确规定,即使员工的劳动合同已经终止,支付其收入时仍需缴纳预扣税。
- 对支付的全部金额(包括免税部分)扣除 10%:将遣散费和未使用的休假工资计入应税收入以进行扣除计算,会导致员工过度扣除,这与 12004/TTPHCM-QLDN3 号官方信函的精神相悖。
- 不要将假期工资标准与《劳动法》第 113 条第 3 款进行比较:如果公司支付的未休假期工资超过法定标准,则超出部分必须根据第 253/2026/ND-CP 号法令第 26 条计入应税收入,并且不能免除全额税款。
- 未能编制低于扣除门槛的个人名单:即使每笔交易的付款金额低于 500 万越南盾,并且没有按照员工的承诺进行扣除,企业仍然有义务在纳税年度结束时编制并向税务机关提交一份名单。
企业为何现在应该重新审视其遣散费支付流程。
第 12004/TTPHCM-QLDN3 号通函虽然只针对特定情况,但反映了一种普遍趋势:税务机关正在加强对劳动合同终止后支付款项的扣除义务的检查,这类交易以前在标准的考勤和工资计算过程中经常被忽视。
对于员工流动率较高的企业,根据第12004/TTPHCM-QLDN3号通函主动更新流程,不仅有助于避免欠税和滞纳金的风险,还能确保员工依法获得免税收入,从而保障其合法权益。如果企业不确定如何区分具体情况下的应税收入和免税收入,应主动向相关机构寻求建议。 会计咨询服务 这样就可以在付款前进行审核,而不是等到结算或验房时才发现错误。
总结
第 12004/TTPHCM-QLDN3 号通函总结了薪资会计人员需要牢记的两个关键点:
- 首先,对于合同已终止的员工,如果每次付款金额达到或超过 500 万越南盾,则有义务对应税收入扣缴税款(10%);
- 其次,在计算扣除额之前,必须正确排除依法免税的金额,包括未使用的假期工资和合法的遣散费或失业救济金。
从工资计算阶段就正确运用官方信函的精神,有助于企业避免两大风险:一是税款扣缴不足导致追溯征收,二是税款扣缴过多造成员工损失。对于希望减轻内部部门工资和个人所得税工作量的企业而言,此方案…… 外包会计服务 这是确保从一开始就妥善处理所有下岗工人款项的有效方法。
联系 MAN – 会计师大师网络 及时提供建议和支持!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
关于官方文件 12004/TTPHCM-QLDN3 的常见问题
如果员工已离职,公司在支付未付工资时是否仍需扣除个人所得税?
是的。根据第 12004/TTPHCM-QLDN3 号公函和第 253/2026/ND-CP 号法令第 50 条第 2 款的规定,如果向劳动合同终止的员工支付的款项为 500 万越南盾或以上,公司必须在支付款项前扣除应纳税所得额的税款。
遣散费是否计入应税收入,以便根据 10% 表格扣除税款?
不。根据 2025 年个人所得税法第 4 条第 8 款和 2026 年第 253/ND-CP 号法令第 26 条的规定,依法规定的遣散费和失业救济金免征个人所得税。
离职时未使用的年假是否可以全额免税?
只有当支付金额符合《劳动法》第113条第3款的规定时,才能享受免税待遇。任何超过规定金额的支付都必须计入应税收入。
金额低于500万越南盾的遣散费是否需要缴税?
这不是强制性的;扣除仅应个人要求进行。但是,企业仍须编制这些个人的名单及其收入,并在纳税年度结束时提交给税务机关。
官方文件 12004/TTPHCM-QLDN3 自何时起生效?
根据该法令第 69 条第 1 款的规定,自 2026 年 7 月 1 日起,根据第 253/2026/ND-CP 号法令生效,扣除内容 10% 适用于支付款项。






