
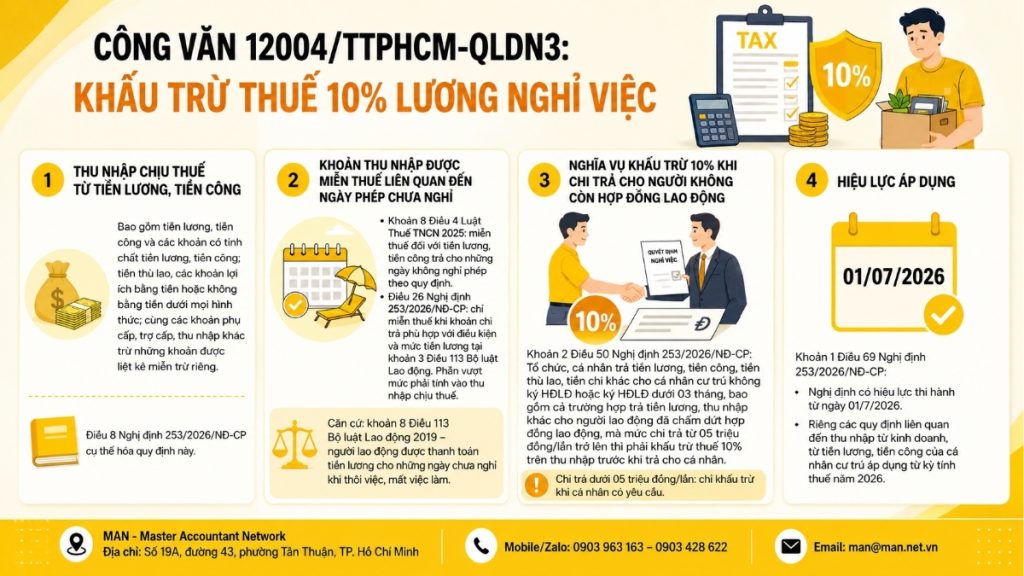
Официальное письмо 12004/TTPHCM-QLDN3 — это официальный ответ Налогового управления города Хошимин, касающийся распространенной проблемы, с которой сталкиваются бухгалтеры, занимающиеся расчетом заработной платы: следует ли удерживать подоходный налог с физических лиц (PIT 10%) при выплате заработной платы и пособий сотрудникам после их увольнения, и с каких сумм. Неправильное применение может привести как к ретроспективному взысканию налога, так и к чрезмерному удержанию, что потенциально может нанести ущерб сотрудникам. В данной статье систематически рассматриваются все правовые аспекты, связанные с Официальным письмом 12004/TTPHCM-QLDN3, что поможет отделам бухгалтерского учета и управления персоналом правильно обрабатывать платежи с самого первого платежа.
Почему циркуляр 12004/TTPHCM-QLDN3 важен для учета заработной платы?
С 1 июля 2026 года Постановление 253/2026/ND-CP Официально вступившее в силу и применимое к периоду уплаты подоходного налога с физических лиц за 2026 год, данное положение привело к возникновению ряда ситуаций, связанных с фактической выплатой заработной платы, которые не были полностью указаны в первоначальном документе. К ним относятся случаи, когда предприятия выплачивают сотрудникам заработную плату, компенсацию за неиспользованный ежегодный отпуск и выходные пособия. трудовой договор расторгнут является одним из них.
Циркуляр 12004/TTPHCM-QLDN3 был выпущен специально для ответа на этот вопрос. Это не новый юридический документ, а скорее руководство по его применению. Однако для бухгалтеров он имеет очень большую практическую ценность, поскольку четко определяет, как одновременно применять три группы правил: определение налогооблагаемого дохода, дохода, освобожденного от налогообложения, и обязанности по удержанию налога.
Игнорирование Циркуляра 12004/TTPHCM-QLDN3 может привести к тому, что предприятия забудут вычесть платежи, произведенные после увольнения сотрудников, что приведет к дефициту удержанных и уплаченных налогов и последующему взысканию налогов при окончательном расчете или аудите.
Правовая основа для официального письма 12004/TTPHCM-QLDN3
Ответ в официальном письме 12004/TTPHCM-QLDN3 основан на четырех уровнях рассуждений; бухгалтерам необходимо понимать все четыре уровня, чтобы правильно его применить, а не просто запоминать число 10%.
Налогооблагаемый доход в соответствии с Законом о подоходном налоге с физических лиц 2025 года
В соответствии с Пункт 2, статья 3 Закона о подоходном налоге с физических лиц 2025 года:
К налогооблагаемому доходу от заработной платы относятся заработная плата, оклады и выплаты аналогичного характера; гонорары, денежные или неденежные вознаграждения в любой форме; а также пособия, субсидии и другие доходы, за исключением тех, которые освобождены от налогообложения отдельно.
Статья 8 Декрета 253/2026/ND-CP уточняет данное положение, определяя доход от заработной платы как включающий заработную плату, оклады и другие выплаты аналогичного характера, которые работники получают от работодателей в любой форме, будь то наличными или в натуральной форме, наряду с другими вознаграждениями и льготами.
Доход, освобожденный от налогообложения, связанный с неиспользованными днями отпуска.
Это наиболее запутанный момент при применении Циркуляра 12004/TTPHCM-QLDN3. Пункт 8 статьи 4 Закона о подоходном налоге с физических лиц 2025 года предусматривает освобождение от налога заработной платы за ночную работу, оплату сверхурочных и заработную плату, выплачиваемую за дни, не использованные в качестве отпуска в соответствии с законом.
Статья 26 Указа 253/2026/ND-CP дополнительно разъясняет:
Освобождение от налога на заработную плату, выплачиваемую за дни, не являющиеся отпускными, применяется только в том случае, если такие выплаты соответствуют положениям об условиях и уровнях заработной платы, изложенным в пункте 3 статьи 113 Трудового кодекса. Если выплата превышает установленные нормы, излишек должен быть включен в налогооблагаемый доход.
Что касается оснований для этой выплаты, то пункт 8 статьи 113 Трудового кодекса 2019 года гласит:
В случаях увольнения по собственному желанию или потери работы, когда работник не использовал свой ежегодный отпуск или не использовал все дни ежегодного отпуска, работодатель имеет право выплатить работнику заработную плату за неиспользованные дни отпуска.
Обязанность удерживать налог 10% при выплате заработной платы сотрудникам, у которых больше нет трудового договора.
Это основное содержание, к которому применяется Официальное письмо 12004/TTPHCM-QLDN3 для решения практической ситуации. Пункт 2 статьи 50 Указа 253/2026/ND-CP предусматривает, что организации и частные лица, выплачивающие заработную плату, гонорары и другие платежи резидентам, которые не заключают контракт или заключают трудовой договор на срок менее 3 месяцев, Это включает случаи, когда заработная плата и другие доходы выплачиваются сотрудникам, чьи трудовые договоры были расторгнуты.При платежах в размере 5 миллионов VND и более за одну транзакцию налог должен быть удержан по ставке 10% с дохода до выплаты физическому лицу. Если сумма платежа составляет менее 5 миллионов VND за транзакцию, удержание производится только по запросу физического лица.
В этом пункте прямо указано дело, рассмотренное в Официальном письме 12004/TTPHCM-QLDN3: дело сотрудника. контракт расторгнут В соответствии со статьей 10%, если сумма платежа достигает порога в 5 миллионов VND за транзакцию, она по-прежнему подлежит вычету, независимо от того, является ли это непогашенной заработной платой, премией, пособием или другими расходами, облагаемыми налогом.
Дата вступления в силу согласно статье 69 Указа 253/2026/ND-CP
Что касается сроков, пункт 1 статьи 69 Указа 253/2026/ND-CP устанавливает, что Указ вступает в силу с 1 июля 2026 года; однако правила, касающиеся доходов от предпринимательской деятельности, заработной платы и окладов физических лиц-резидентов, применяются начиная с налогового года 2026. Это является основанием для официального письма 12004/TTPHCM-QLDN3, определяющего дату вступления в силу как 1 июля 2026 года.
Официальный ответ содержится в официальном письме 12004/TTPHCM-QLDN3.
Исходя из вышеупомянутых правовых оснований, Налоговое управление города Хошимин в официальном письме № 12004/TTPHCM-QLDN3 изложило два четких принципа, которые предприятия могут немедленно применить:
- Первый принцип, касающийся обязанности производить вычеты: В случаях, когда компания выплачивает сотрудникам заработную плату в размере 5 миллионов донгов или более после расторжения трудового договора, начиная с 1 июля 2026 года, компания обязана удерживать с сотрудника подоходный налог по ставке 10% с общей суммы налогооблагаемого дохода от заработной платы в соответствии с пунктом 2 статьи 50 Указа 253/2026/ND-CP.
- Второй принцип, касающийся исключений перед расчетом 10%: Выплаты за неотпускные дни, если они соответствуют положениям пункта 3 статьи 113 Трудового кодекса, наряду с выходным пособием и пособием по безработице, предусмотренными законом, освобождаются от подоходного налога в соответствии с пунктом 8 статьи 4 Закона о подоходном налоге и статьей 26 Указа 253/2026/ND-CP, то есть они не включаются в налогооблагаемый доход для целей расчета вычетов.
Иными словами, главный смысл официального письма 12004/TTPHCM-QLDN3 заключается в следующем: вычет по статье 10% применяется к... общий налогооблагаемый доход, после четкого разграничения доходов, подлежащих налогообложению, и доходов, освобожденных от налогообложения в соответствии с законом, вместо того, чтобы вычитать налоги без разбора из всей выплаченной суммы.
Данные процедуры осуществляются в соответствии с духом официального письма 12004/TTPHCM-QLDN3.
Во избежание ошибок при применении Циркуляра 12004/TTPHCM-QLDN3 в повседневной работе, отдел расчета заработной платы должен следовать следующей процедуре:
- Шаг 1 – Детализация выплат: Подробно перечислите все выплаты, подлежащие выплате бывшему сотруднику: задолженность по заработной плате, неиспользованные дни отпуска, выходное пособие, пособие по безработице, премии или другие льготы (если таковые имеются).
- Шаг 2 – Проверка условий освобождения от налогов для каждого пункта: Для выплат за неиспользованные дни отпуска проверьте, соответствует ли сумма выплаты пункту 3 статьи 113 Трудового кодекса; если она превышает установленный лимит, излишек должен быть включен в налогооблагаемый доход в соответствии с пунктом 3 статьи 26 Указа 253/2026/ND-CP. Для выходного пособия или пособия по безработице проверьте правильность суммы в соответствии с действующим трудовым законодательством.
- Шаг 3: Определение оставшегося налогооблагаемого дохода: После вычета необлагаемой налогом части оставшаяся сумма является основой для определения порогового значения в 5 миллионов VND/транзакция в соответствии с пунктом 2 статьи 50 Указа 253/2026/ND-CP.
- Шаг 4: Выплата и оформление документов: Если общая сумма налогооблагаемого дохода составляет 5 миллионов VND или более за один платеж, необходимо удержать налог до выплаты, подготовить справку об удержании налога для сотрудника, а также задекларировать и уплатить удержанный налог в установленном порядке. Если общая сумма налога составляет менее 5 миллионов VND за один платеж, и сотрудник обязуется не удерживать налог, предприятие все равно должно составить список доходов этих лиц и представить его в налоговые органы по установленной форме в конце налогового года.
Для предприятий с высоким уровнем увольнений сотрудников или небольшим штатом бухгалтеров стандартизация процессов с самого начала является наиболее эффективным способом избежать повторения ошибок. Многие организации выбрали именно такой подход. полное бухгалтерское обслуживание Благодаря опыту специализированных подразделений, таких как MAN – Master Accountant Network, вычеты, декларирование и архивирование документов в соответствии с духом Циркуляра 12004/TTPHCM-QLDN3 осуществляются синхронно и без перерывов при внутренней ротации персонала.
Пример, иллюстрирующий порядок применения официального письма 12004/TTPHCM-QLDN3.
Г-жа Х. уволилась из компании B в августе 2026 года. В сентябре 2026 года компания выплатила г-же Х. оставшиеся суммы, в том числе:
- Невыплаченная зарплата за август (12 миллионов донгов);
- Компенсация за 6 дней неиспользованного отпуска в соответствии с пунктом 3 статьи 113 Трудового кодекса (4 миллиона донгов);
- А также выходное пособие в соответствии с трудовым законодательством (10 миллионов донгов).
Согласно официальному письму, неиспользованные отпускные (4 миллиона донгов) и выходное пособие (10 миллионов донгов) освобождаются от подоходного налога и не включаются в налогооблагаемый доход. Однако невыплаченная заработная плата за август (12 миллионов донгов) является налогооблагаемым доходом, достигая порога в 5 миллионов донгов или более за одну выплату, поэтому компания должна вычесть 1,2 миллиона донгов, прежде чем выплатить г-же Х.
Приведенный выше пример иллюстрирует ключевой момент при применении этого правила: не следует вычитать 10%. вся сумма единовременный платеж, который только списывается с налогооблагаемый доход после исключения налоговых льгот, как того требует закон.
Распространенные ошибки в бизнесе
Вот некоторые распространенные бухгалтерские ошибки, допускаемые предприятиями:
- Наиболее распространенное заблуждение заключается в том, что удержание налога не применяется, поскольку работник уволился. Пункт 2 статьи 50 Указа 253/2026/ND-CP четко гласит, что обязанность удерживать налог применяется даже при выплате дохода работникам, трудовые договоры с которыми были расторгнуты.
- Вычет 10% на всю выплаченную сумму, включая необлагаемую налогом часть: Включение выходного пособия и неиспользованных отпускных выплат в налогооблагаемый доход для расчета вычета приводит к завышению суммы вычета для сотрудников, что противоречит духу официального письма 12004/TTPHCM-QLDN3.
- Не следует сравнивать размер отпускных выплат с пунктом 3 статьи 113 Трудового кодекса: если компания выплачивает за неиспользованные отпускные дни сумму, превышающую установленную законом ставку, излишек должен быть включен в налогооблагаемый доход в соответствии со статьей 26 Указа 253/2026/НД-КП и не освобождается от полного налогообложения.
- Несоставление списка лиц, находящихся ниже порога вычета: Даже если сумма платежа составляет менее 5 миллионов донгов за транзакцию и вычет не производится в соответствии с обязательствами сотрудника, предприятие все равно обязано составить и представить список в налоговые органы в конце налогового года.
Почему компаниям следует пересмотреть свои процессы выплаты выходных пособий уже сейчас.
Циркуляр 12004/TTPHCM-QLDN3, хотя и касается лишь конкретной ситуации, отражает общую тенденцию: налоговые органы ужесточают контроль за обязательствами по вычету платежей, произведенных после расторжения трудовых договоров, — группы операций, которые ранее часто игнорировались в стандартном процессе учета рабочего времени и расчета заработной платы.
Для предприятий со значительной текучестью кадров заблаговременное обновление процедур в соответствии с Циркуляром 12004/TTPHCM-QLDN3 не только помогает избежать риска налоговой задолженности и штрафов за просрочку платежей, но и защищает законные права сотрудников, гарантируя им получение необлагаемого налогом дохода в соответствии с законом. Если предприятие не уверено в том, как разделить облагаемый налогом и необлагаемый налогом доход в каждом конкретном случае, ему следует заблаговременно обратиться за консультацией в соответствующее ведомство. консультационные услуги в области бухгалтерского учета Это позволяет проводить проверку до осуществления платежей, вместо того чтобы ждать завершения расчетов или проверки для обнаружения ошибок.
Заключить
В циркуляре 12004/TTPHCM-QLDN3 кратко изложены два ключевых момента, которые должны помнить специалисты по расчету заработной платы:
- Во-первых, обязанность удерживать налог с налогооблагаемого дохода (10%) распространяется на выплаты сотрудникам, чьи трудовые договоры были расторгнуты, при условии, что сумма одной выплаты составляет 5 миллионов донгов или более;
- Во-вторых, перед расчетом вычетов необходимо правильно исключить суммы, освобожденные от налогообложения в соответствии с законом, включая деньги за неиспользованные дни отпуска и законные выходные пособия или пособия по безработице.
Правильное применение духа официального письма, начиная с этапа расчета заработной платы, помогает предприятиям избежать двух рисков: недоплаты налогов, ведущей к ретроспективному взысканию, и переплаты налогов, приводящей к убыткам для сотрудников. Для предприятий, желающих снизить нагрузку на внутренние отделы по расчету заработной платы и подоходного налога с физических лиц, это решение... аутсорсинг бухгалтерских услуг Это достойный вариант, позволяющий с самого начала обеспечить надлежащее осуществление всех выплат уволенным работникам.
Свяжитесь с MAN – Master Accountant Network Для своевременной консультации и поддержки!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы об официальном документе 12004/TTPHCM-QLDN3
Если сотрудник уволился из компании, обязана ли компания по-прежнему удерживать подоходный налог с физических лиц при выплате задолженности по заработной плате?
Да. Согласно официальному письму 12004/TTPHCM-QLDN3 и пункту 2 статьи 50 Указа 253/2026/ND-CP, если выплата сотруднику, чей трудовой договор был расторгнут, составляет 5 миллионов донгов или более, компания обязана удержать налог с налогооблагаемого дохода до осуществления выплаты.
Включаются ли выходные пособия в налогооблагаемый доход для целей вычета налога по форме 10%?
Нет. Выходное пособие и пособие по безработице, как это предусмотрено законом, освобождаются от подоходного налога в соответствии с пунктом 8 статьи 4 Закона о подоходном налоге с физических лиц 2025 года и статьей 26 Постановления 253/2026/ND-CP.
Освобождаются ли от налогообложения неиспользованные дни отпуска, выплачиваемые при увольнении?
Освобождение от уплаты налога предоставляется только в том случае, если сумма выплаты соответствует положениям пункта 3 статьи 113 Трудового кодекса. Любая выплата, превышающая установленную сумму, должна быть включена в налогооблагаемый доход.
Подлежит ли налоговому вычету выходного пособия в размере менее 5 миллионов донгов на одного сотрудника?
Это не является обязательным; вычеты производятся только по индивидуальному запросу. Однако предприятия все равно обязаны составить список и данные о доходах этих лиц и представить их налоговым органам в конце налогового года.
С какой даты вступает в силу Официальный документ 12004/TTPHCM-QLDN3?
Вычет по статье 10% применяется к платежам, произведенным с 1 июля 2026 года, вступившим в силу с Указа 253/2026/ND-CP, как это предусмотрено в пункте 1 статьи 69 настоящего Указа.






