
Выставление корректировочных счетов за неправильно оформленные счета на торговые скидки — это, казалось бы, знакомая процедура, но она является одной из ошибок, наиболее тщательно проверяемых налоговыми органами при расчете налогов. Простое отсутствие сопроводительного документа или неверная корректировка счета могут привести к тому, что вся законная сумма скидки будет исключена из доходов и расходов. В этой статье обобщается правовая основа этой процедуры. Постановление 254/2026/ND-CPЭти два разрешенных законом варианта обработки, наряду с обязательным содержанием отчета и процедурами его внедрения, помогают бухгалтерам правильно обрабатывать счета-фактуры с самого первого экземпляра.
Почему создание корректировочного счета-фактуры для ошибочно выставленного счета-фактуры со скидкой всегда вызывает беспокойство у бухгалтеров?
Скидки, основанные на количестве или объеме продаж, являются распространенной торговой политикой, но их отражение в электронных счетах-фактурах не так просто, как скидки, применяемые непосредственно к каждой продаже. Когда скидка определяется только после нескольких покупок или в конце периода, бухгалтерам приходится возвращаться назад и корректировать ранее выставленные счета-фактуры, и именно здесь возникает необходимость создания корректировочных счетов-фактур для неправильно выставленных счетов-фактур со скидками.
Проблема заключается в том, что многие предприятия выставляют корректировочные счета-фактуры только для уменьшения стоимости, забывая о необходимых сопроводительных документах или внося неверные корректировки в недействительные счета-фактуры. Последствия включают не только недействительные счета-фактуры, но и риски, связанные с налогом на добавленную стоимость на выходе и на входе, а также с вычитаемыми расходами при расчете корпоративного налога на прибыль.
Таким образом, выставление корректировочного счета за неправильно оформленный счет на торговую скидку — это не просто техническая операция в программном обеспечении для электронного выставления счетов, а процесс, который должен строго соответствовать действующим правовым нормам, чтобы избежать повторной проверки во время налоговых аудитов и инспекций.
Правовая основа для выставления корректировочных счетов
Оригинальное положение, регулирующее этот вопрос, содержится в пункте b, подпункте 5, статье 10 Декрета 254/2026/ND-CP об обработке выданных электронных счетов-фактур. Это единственное и прямое правовое основание, которому бухгалтеры должны следовать при подготовке корректировочных счетов-фактур в связи с ошибочно выданными счетами-фактурами на торговые скидки.
Что предусматривает пункт b, пункт 5, статья 10 Указа 254/2026/ND-CP?
На основании пункта b, статьи 5, декрета 10 Декрета 254/2026/ND-CP:
В случаях, когда торговые скидки рассчитываются на основе количества или объема продаж товаров или услуг, сумма скидки за проданные товары или услуги должна быть скорректирована в счете-фактуре последней покупки или последующего периода, при этом сумма скидки не должна превышать стоимость товаров или услуг, указанную в счете-фактуре последней покупки или последующего периода. В качестве альтернативы, должен быть выставлен корректировочный счет-фактура с указанием списка счетов-фактур, требующих корректировки, скорректированной суммы и скорректированного налога.
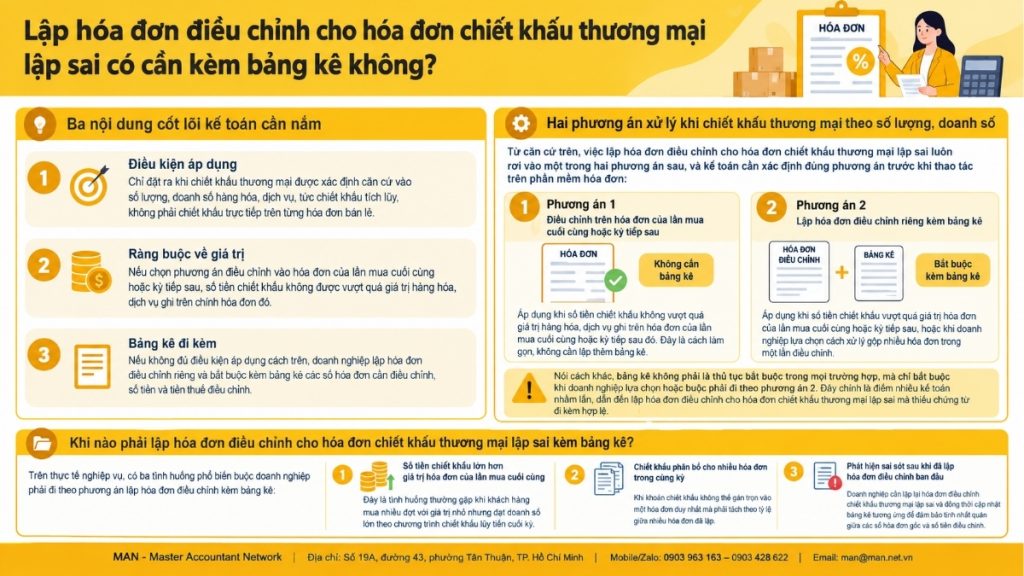
Три ключевых момента бухгалтерского учета, которые необходимо понимать при подготовке корректировочных счетов-фактур в связи с ошибочно выставленными счетами на торговые скидки:
- Действуют определенные условия: Это применимо только в том случае, если торговая скидка определяется на основе... количество, продажи Речь идёт о кумулятивных скидках на товары и услуги, а не о прямых скидках по отдельным розничным счетам.
- Ограничения по значениям: Если вы выберете вариант, при котором скидка будет применена к счету за последнюю покупку или к следующему периоду, сумма скидки будет учтена дополнительно. не должен превышать Стоимость товаров и услуг, указанная в данном счете-фактуре.
- Ниже приведён список предметов, которые необходимо включить: Если вышеуказанный метод неприменим, предприятие должно выставить отдельный корректировочный счет-фактуру. Необходимо приложить список предметов. Номера счетов-фактур, требующие корректировки, скорректированные суммы и скорректированные суммы налогов.
Два варианта обработки торговых скидок, зависящих от количества и объема продаж.
Исходя из вышеизложенного, создание корректировочного счета-фактуры для ошибочно выставленного счета-фактуры со скидкой всегда осуществляется одним из двух способов, и бухгалтерам необходимо определить правильный вариант, прежде чем вносить какие-либо изменения в программное обеспечение для выставления счетов:
- Вариант 1 – Корректировка счета-фактуры за последнюю покупку или за следующий период: Это применяется в тех случаях, когда сумма скидки не превышает стоимость товаров или услуг, указанную в счете-фактуре последней покупки или последующего периода. Это упрощенный метод, не требующий составления дополнительного списка.
- Вариант 2 – Выставить отдельный корректировочный счет с подробным списком: Это применяется в случаях, когда сумма скидки превышает стоимость счета-фактуры за последнюю покупку или последующий период, или когда компания решает объединить несколько счетов-фактур в одну корректировку.
Иными словами, это заявление не является обязательной процедурой во всех случаях, а только тогда, когда предприятие выбирает или вынуждено следовать варианту 2. Именно здесь многие бухгалтеры неправильно понимают ситуацию, что приводит к созданию корректировочных счетов-фактур по неправильно выставленным счетам-фактурам со скидками, не имеющим действительных подтверждающих документов.
В каких случаях необходимо выставить корректировочный счет-фактуру в связи с ошибочно выставленным счетом на торговую скидку, сопроводив его подробным перечнем скидок?
На практике существует три распространенные ситуации, в которых предприятиям необходимо выставлять корректировочные счета-фактуры с подробным перечнем:
- Размер скидки превышает сумму, указанную в счете-фактуре за последнюю покупку: Это распространенная ситуация, когда покупатели совершают несколько покупок небольшой стоимости, но достигают высокого объема продаж благодаря накопительной программе скидок в конце периода.
- Скидки начисляются на несколько счетов-фактур в течение одного и того же периода: Когда скидка не может быть применена полностью к одному счету-фактуре, а должна быть пропорционально распределена между несколькими счетами-фактурами.
- Ошибки, обнаруженные после выставления первоначального корректировочного счета: Предприятиям необходимо перевыставить счет-фактуру, скорректировав ошибочно начисленную торговую скидку, и одновременно обновить соответствующую выписку, чтобы обеспечить соответствие между исходными номерами счета-фактуры и скорректированной суммой.
Во всех трех описанных выше ситуациях отсутствие заявления не приводит к немедленной аннулированию скорректированного счета-фактуры в системе, но лишает предприятие оснований для доказательства обоснованности и действительности суммы скидки, когда налоговые органы потребуют проверки. Следствием этого является риск отказа в вычете расходов и уменьшения суммы подлежащего вычету налога на добавленную стоимость.
Какой шаблон в настоящее время используется для выставления счета-фактуры со скидкой для коммерческих организаций?
В настоящее время отсутствуют конкретные правовые нормы, регулирующие типовой бланк для выставления счета-фактуры на коммерческую скидку.
Однако на практике шаблон заявления о предоставлении коммерческой скидки используется для детализации оригинальных счетов-фактур, по которым предоставляются скидки, когда предприятие снижает цену проданных товаров (обычно в конце периода или после нескольких покупок). Поэтому этот документ прилагается к корректировочным счетам-фактурам или счетам-фактурам со скидками для подтверждения законности расходов, доходов и корректировок по налогу на добавленную стоимость на выходе или входе.
Поэтому вы можете ознакомиться с образцом счета-фактуры для получения торговых скидок, представленным ниже:
Какую информацию следует включить в счет-фактуру со скидкой за торговую скидку?
Согласно формулировке пункта b, подпункта 5 статьи 10 Указа 254/2026/ND-CP, перечень, используемый для подготовки корректировочных счетов-фактур по ошибочно выставленным счетам-фактурам со скидками, должен включать как минимум три пункта:
- Необходимо скорректировать номера счетов-фактур.Укажите полные обозначения, номера счетов-фактур и даты выставления каждого оригинального счета-фактуры, попадающего в диапазон скидок.
- Скорректированная суммаРазмер скидки распределяется соответствующим образом по каждому счету-фактуре в списке.
- Корректировки налогов (если таковые имеются)Размер налога на добавленную стоимость изменяется в зависимости от суммы скидки в каждом счете-фактуре.
Важный принцип хранения: данное заявление хранится в подразделении и должно быть предъявлено только по запросу налоговых органов или компетентных государственных ведомств, и не требуется предоставлять его вместе с электронными счетами-фактурами в систему налогового органа в момент выдачи. Это означает, что предприятия должны организовать хранение заявления систематически, чтобы его можно было немедленно найти при необходимости, вместо того чтобы создавать его хаотично и затем терять.
Порядок выставления корректировочных счетов-фактур в связи с ошибочно выставленными счетами-фактурами на торговые скидки, включая подробный перечень.
Для минимизации ошибок бухгалтерам следует создавать корректировочные счета-фактуры для неправильно выставленных счетов-фактур на торговые скидки, следуя этой процедуре:
- Шаг 1 – Определите основание для скидки: сравните условия продажи, договор или уведомление о скидке, чтобы убедиться, что скидка рассчитывается на основе количества или объема продаж, а не является прямой скидкой по каждому счету-фактуре.
- Шаг 2 – Определение решения: Сравните сумму скидки со стоимостью счета-фактуры последней покупки или следующего периода и выберите один из двух вариантов, указанных в пункте b, подпункте 5, статье 10.
- Шаг 3 – Подготовьте сводку (если применим вариант 2): перечислите все счета-фактуры, требующие корректировки, соответствующую скорректированную сумму и скорректированный налог для каждого счета-фактуры.
- Шаг 4 – Создайте корректировочный счет для ошибочно выставленного счета на торговую скидку: выставьте корректировочный счет в электронной системе выставления счетов, четко указав сумму корректировки и сославшись на приложенную выписку.
- Шаг 5 – Ведение учета: Храните выписку вместе с корректировочным счетом, договором и политикой скидок в подразделении, чтобы иметь возможность предъявить ее по запросу налоговых органов для проверки.
- Шаг 6 – Сверка налоговых деклараций: Обновите скорректированные данные в декларации по налогу на добавленную стоимость за период, в котором был выставлен скорректированный счет-фактура, обеспечив согласованность между счетом-фактурой, выпиской и заявленными данными.
Распространенные ошибки при подготовке корректировочных счетов-фактур в связи с неправильно выставленными счетами на торговые скидки.
Во-первых, распространённая ошибка — путать торговые скидки, основанные на объёме продаж, со скидками за оплату. Эти два типа скидок имеют разную природу и методы обработки счетов-фактур; применение неверного правового основания приводит к созданию корректировочных счетов-фактур по неправильно выставленным счетам-фактурам со скидками за объём продаж ещё на начальном этапе планирования.
Во-вторых, корректировка счета-фактуры сверх стоимости последней покупки без включения отдельной выписки по операциям является прямым нарушением условий пункта b, подпункта 5, статьи 10 Указа 254/2026/ND-CP, что делает скорректированный счет-фактуру юридически недействительным.
Во-третьих, в заявлении отсутствовала обязательная информация. В заявлении указывался только номер счета-фактуры и сумма скидки, но отсутствовала соответствующая сумма корректировки налога, что приводило к расхождениям при сверке налога на добавленную стоимость.
В-четвертых, сводная ведомость не хранится систематически. Поскольку сводную ведомость не нужно немедленно предоставлять налоговым органам, многие предприятия пренебрегают ее полным хранением, и когда их просят предъявить, они уже не могут быть сопоставлены с оригиналами счетов-фактур.
В-пятых, скорректированные данные не были обновлены в соответствующем отчетном периоде. Неправильно оформленные счета-фактуры на торговые скидки были выставлены корректно, но данные в декларации по налогу на добавленную стоимость не отражали корректировку своевременно, что создавало расхождение между бухгалтерскими записями и налоговыми декларациями.
Управление счетами-фактурами и сопроводительными документами в рамках общей системы налогового учета: почему предприятиям следует обратить на это внимание.
В соответствии с Статья 5 Закона об администрировании налогов 2025 годаВедение учета счетов и документов является одним из официальных аспектов налогового администрирования, наряду с декларированием налогов, расчетом налогов и налоговой проверкой. Это показывает, что выставление корректировочных счетов за неправильно выставленные счета на торговые скидки не является самостоятельной бухгалтерской операцией, а находится в непосредственной юрисдикции налоговых органов в рамках ведения учета счетов и документов и налоговых проверок.
Для предприятий с высокой частотой предоставления торговых скидок, особенно для дистрибьюторских и оптовых компаний с прогрессивной политикой скидок, основанной на объеме продаж, внедрение стандартизированного процесса создания корректировочных счетов для ошибочно выставленных счетов на торговые скидки, а также составление подробного списка таких счетов с самого начала, значительно сократит объем работы по годовому анализу и минимизирует риск налоговых начислений во время аудита.
Если внутренний бухгалтерский отдел не имеет опыта в обработке сложных ситуаций, связанных с корректировкой счетов-фактур, компания может рассмотреть возможность использования профессиональных услуг. полное бухгалтерское обслуживание Мы используем специализированные, опытные подразделения, такие как MAN – Master Accountant Network, чтобы обеспечить единообразную и корректную обработку всех счетов-фактур, выписок и налоговых деклараций с самого начала.
Контрольный список действий, которые необходимо выполнить при создании корректировочного счета-фактуры для ошибочно выставленного счета-фактуры на торговую скидку.
Перед выставлением корректировочного счета бухгалтер должен быстро проверить следующие пять пунктов:
- Правильная скидка — это торговая скидка, зависящая от количества, как определено в пункте b, подпункте 5, статье 10 Указа 254/2026/ND-CP.
- Сравните сумму скидки с суммой, указанной в счете-фактуре за вашу последнюю или следующую покупку, чтобы выбрать правильное решение.
- Подготовьте полный список номеров счетов-фактур, сумм и скорректированных сумм налогов (если применимо в рамках отдельной схемы корректировочных счетов-фактур).
- Храните эти заявления в подразделении, чтобы они были готовы к предъявлению по запросу налоговых органов.
- Внесите корректированные данные в декларацию по налогу на добавленную стоимость за соответствующий период, в котором была совершена операция.
Заключить
Ответ на вопрос «Необходимо ли включать перечень товаров при выставлении корректировочного счета-фактуры по ошибочно выставленному счету-фактуре со скидкой?» зависит от того, превышает ли сумма скидки стоимость последней покупки или последующего периода, указанную в счете-фактуре. Если она не превышает лимит, предприятие может скорректировать счет-фактуру напрямую без перечня товаров; если она превышает лимит или компания решает выставить отдельный корректировочный счет-фактуру, перечень товаров является обязательным документом, который необходимо включить в соответствии с пунктом b статьи 10 Декрета 254/2026/ND-CP.
Поскольку в настоящее время официальной формы, выпущенной правительством, нет, предприятиям необходимо разработать собственную форму, включив в нее все три необходимых элемента:
- Номер счета-фактуры нуждается в корректировке;
- Скорректированная сумма;
- А налоговые платежи корректируются и систематически сохраняются для последующего использования в качестве справочного материала.
Если ваша компания по-прежнему не уверена в том, как создавать корректировочные счета для неправильно выставленных счетов на торговые скидки в конкретных ситуациях, или ей необходимо пересмотреть всю свою текущую политику скидок, команда экспертов MAN готова оказать вам помощь. консультационные услуги в области бухгалтерского учетаЭто помогает компаниям правильно обрабатывать счета-фактуры с самого первого счета, вместо того чтобы ждать запроса на разъяснение от налоговых органов. Для компаний, стремящихся оптимизировать внутренние ресурсы, это решение... аутсорсинг бухгалтерских услуг Это также достойный вариант, который стоит рассмотреть для обеспечения непрерывного и соответствующего нормативным требованиям выполнения всех операций по выставлению счетов и оформлению документации.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о корректировке счетов-фактур в случае неправильно выставленных счетов-фактур со скидкой за торговую деятельность.
Обязательно ли включать список позиций в счет-фактуру при выставлении корректировки по ошибочно оформленному счету-фактуре со скидкой за торговую деятельность?
Не во всех случаях. Если сумма скидки не превышает стоимость товаров или услуг, указанную в счете-фактуре последней покупки или последующего периода, предприятие может произвести корректировку непосредственно по этому счету-фактуре без отдельного заявления. Отдельное заявление требуется только при создании отдельного корректировочного счета-фактуры в соответствии с пунктом b, подпунктом 5, статьей 10 Указа 254/2026/ND-CP.
Какую информацию следует включить в счет-фактуру со скидкой за торговую скидку?
Необходимо указать как минимум три параметра: номера счетов-фактур, требующих корректировки, сумму корректировки и скорректированную сумму налога (если таковая имеется).
Необходимо ли немедленно предоставлять это заявление в налоговые органы при выставлении скорректированного счета-фактуры?
Нет. Заявление хранится в подразделении и предъявляется только по запросу налоговых органов или других компетентных государственных учреждений.
Существует ли уже официальный шаблон для счета-фактуры на торговую скидку?
Нет. Действующее законодательство не предусматривает конкретного шаблона; предприятия могут разрабатывать собственные шаблоны, если они обеспечат включение всей необходимой информации.
Что произойдет, если сумма скидки превысит сумму счета-фактуры за последнюю покупку?
Предприятиям не разрешается вносить прямые корректировки в первоначальный счет-фактуру; вместо этого они должны выставить отдельный корректировочный счет-фактуру, сопровождаемый списком счетов-фактур, требующих корректировки, скорректированными суммами и соответствующими скорректированными суммами налогов.






