
ベトナムの中小企業(SME)にとって、会計サービスプロバイダーはますます人気が高まっています。特に、2026年7月1日にこの分野が条件付き事業活動リストから正式に除外されて以来、その傾向は顕著です。法的障壁の軽減により、利用可能なサービスプロバイダーが増えた一方で、企業はより難しい問題に直面しています。それは、帳簿、書類、納税義務のすべてを任せられるだけの能力と責任を備えた適切な会計サービスプロバイダーをどのように選ぶかということです。本稿では、会計サービスの概念、法的根拠、社内会計モデルとの比較、そして実務上の基準について解説し、経営者が情報に基づいた意思決定を行うための手助けとなる情報を提供します。
会計事務所とは何か、そしてなぜ2026年にトレンドになりつつあるのか?
会計サービス会社とは、企業が自社で会計部門を組織する代わりに、サービス契約に基づいて他の企業に代わって会計業務、簿記、財務報告、税務申告、会計システムコンサルティングを行う、法的に設立された組織である。
会計サービスは、法律上、会計法第88/2015/QH13号によって規制されています。長年にわたり、これは条件付きの事業分野であり、サービス提供者は少なくとも2人の会計士を雇用し、会計サービスを行うための資格証明書を取得し、財務省による厳格な事前検査を受ける必要がありました。
2026年の転換点:会計サービスはもはや条件付き事業分野ではなくなる。
これは、2026年に会計サービスプロバイダーを探している企業が知っておくべき最も重要な情報です。行政手続きおよび事業条件の分散化、削減、簡素化に関する政府決議第66.16/2026/NQ-CP号、第66.17/2026/NQ-CP号、および第66.18/2026/NQ-CP号に基づき、会計サービスは2026年7月1日から条件付き投資および事業分野および職業のリストから正式に削除されます。2026年5月22日、会計監査監督局(財務省)は、この内容の実施を指導する公式書簡773/QLKT-DNを発行しました。
会計事務所の選択に直接影響を与える3つの重要な変化は以下のとおりです。
- 事業条件および許認可手続きを廃止する。 最低2名の会計士の在籍義務、および会計業務を行うための資格証明書の発行・更新手続きは廃止されました。また、個人が所有する単独所有の有限責任会社がサービス提供に参加できるよう、制度が拡大されました。
- 個人や税理士の関与範囲が拡大している。 会計士または主任会計士の最低資格を満たす個人は、独立してサービス提供契約を締結することができる。また、税務代理人は、会計士資格を必要とせずに、小規模企業に会計サービスを提供することができる。
- 州は事前承認から事後承認へと移行している。 規制当局はもはやサービス提供者に対する直接的な検査は行わず、代わりに顧客企業の財務報告書の質を直接チェックすることに重点を置いており、同時に税務当局とデータを連携させている。
実務上の結果として、会計サービス提供者の市場はより活発になるものの、品質管理の責任はほぼ完全にサービスを利用する企業に課せられることになる。国はもはや最初からライセンスを発行する「門番」の役割を担うことはなく、会計法で定められているように、会計データの正確性と合法性に関する責任はサービスを利用する企業にあるため、企業は契約締結前にパートナーの能力を評価しなければならない。
会計事務所に依頼する場合と、自社で社内会計を管理する場合を比較する。
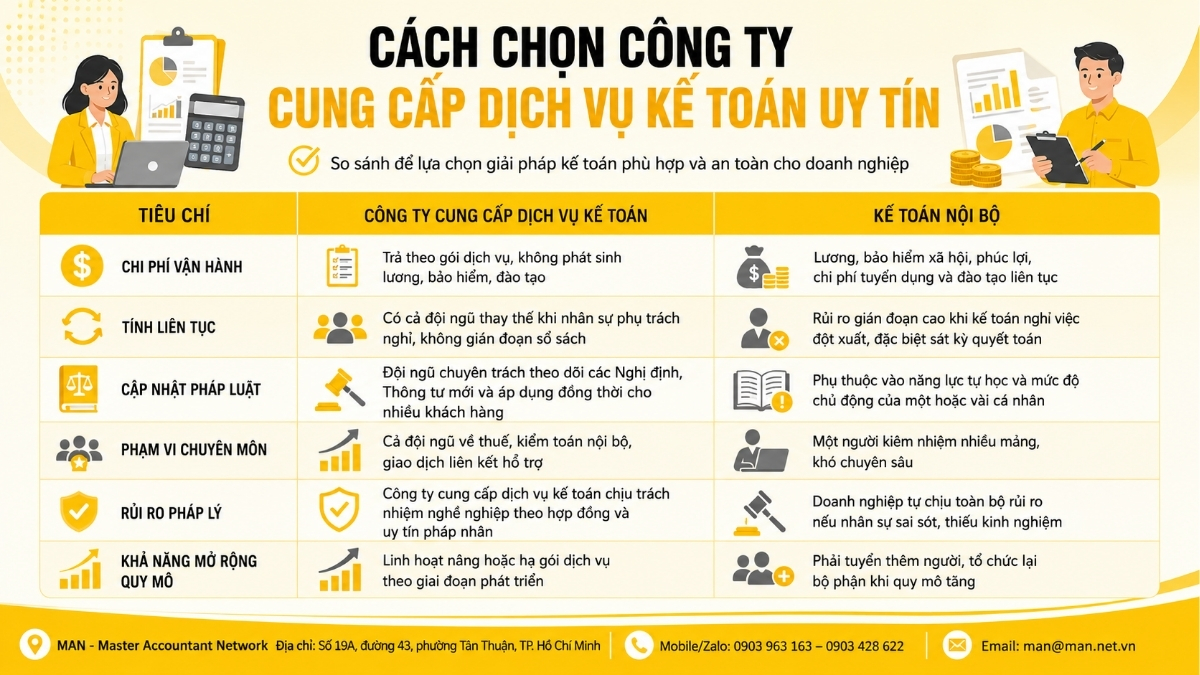
これは、ほとんどの中小企業、新設企業、駐在員事務所を持つ外国直接投資企業が考慮しなければならない問題です。以下の表は、最も重要な基準をまとめたものです。
| 基準 | 同社は会計サービスを提供している。 | 内部会計 |
| 運営コスト | 料金はサービスパッケージに基づいており、給与、保険、研修などの追加料金は一切かかりません。 | 給与、社会保険料、福利厚生費、採用費用、および継続的な研修費用。 |
| 連続 | 担当者が退職した場合でも、後任チームが待機しており、記録管理が中断されることがないように配慮されています。 | 会計士が予期せず退職した場合、特に確定申告期限が近い時期には、業務に支障が生じるリスクが非常に高い。 |
| 法律関連の最新情報 | 当社の専任チームは、新たな法令や通達を監視し、複数のクライアントに同時に適用します。 | それは、一人または複数の個人の自己学習能力と主体性のレベルに依存する。 |
| 専門分野の範囲 | チーム全体は、税務、内部監査、および関連当事者取引部門によって支えられています。 | 多くの業務分野をこなす人は、特定の分野に特化するのが難しいと感じる。 |
| 法的リスク | 会計事務所は、契約上の責任および法的評判に対する責任を負う。 | 従業員がミスを犯したり、経験不足だったりした場合、企業はあらゆるリスクを負うことになる。 |
| 拡張性 | 開発段階に応じて、サービスパッケージを柔軟にアップグレードまたはダウングレードできます。 | 会社の成長に伴い、人員を増強し、部門の再編成を行う必要がある。 |
比較表を見ると、会計サービスプロバイダーは、スタートアップ企業、経理部門をフル稼働させるほどの取引量がない企業、あるいは管理業務やコンプライアンスよりもコアビジネス運営にリソースを集中させたい企業に最適であることが明らかです。一方、複雑で安定した長期取引を行う大企業は、ハイブリッドモデルを検討するかもしれません。社内会計部門が日々の取引を処理し、会計サービスプロバイダーはレビュー担当者として、詳細なアドバイスを提供し、税務処理や関連会社間取引といったリスクの高い業務を担当します。
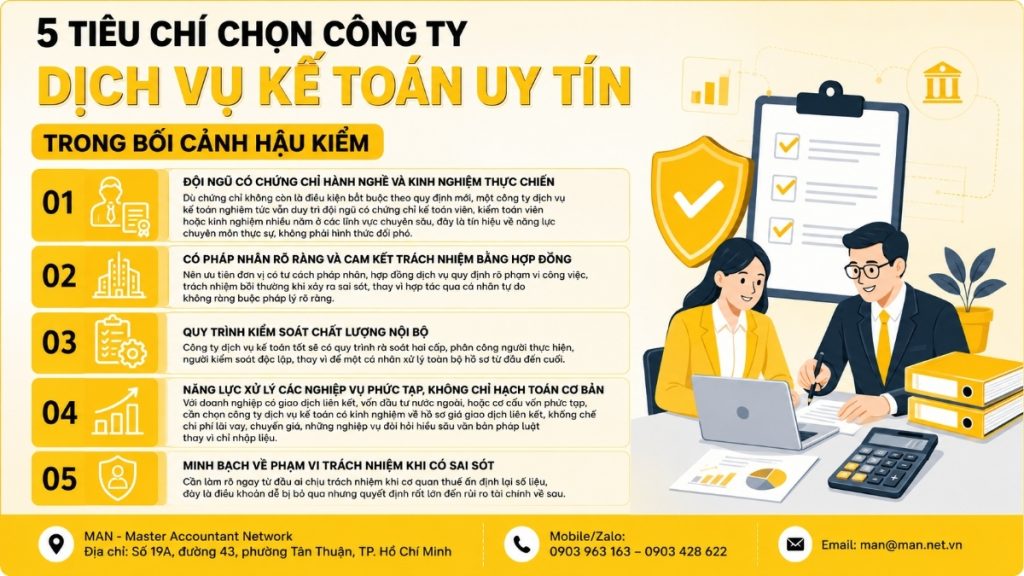
監査後の状況において、信頼できる会計サービスプロバイダーを選ぶための5つの基準。
政府は会計サービスに対する事前許可証を発行しなくなったため、企業は企業がライセンスを取得しているかどうかだけに頼るのではなく、独自の審査基準を設ける必要があります。以下に、会計サービスプロバイダーを選ぶ際に考慮すべき5つの基準を示します。
- まず、チームメンバーは専門資格と実務経験を有しています。 新規則の下では資格取得は必須要件ではなくなったものの、評判の良い会計サービス会社は、公認会計士、監査人、あるいは専門分野で長年の経験を持つ専門家からなるチームを依然として維持している。これは単なる形式的なものではなく、真の専門性を示す証である。
- 第二に、明確な法的実体と契約上の責任義務を有している。 明確な法的拘束力のある契約を持たない個人と協力するよりも、業務範囲と過失発生時の賠償責任が明確に定められたサービス契約を持つ、法的に登録された法人と協力する方が望ましい。
- 第三に、内部品質管理プロセス: 優れた会計事務所は、2段階のレビュープロセスを採用し、一人の担当者が最初から最後まで全ての書類を処理するのではなく、独立した担当者に業務の遂行と独立したチェックを行わせる。
- 第四に、基本的な会計処理だけでなく、複雑な取引を処理する能力。 関連当事者間取引、海外投資、または複雑な資本構成を持つ企業にとって、単なるデータ入力ではなく、関連当事者間取引の価格文書化、利息費用管理、移転価格、および法的文書に対する深い理解を必要とするその他の業務に関する経験を持つ会計サービスプロバイダーを選択することが必要です。
- 第五に、エラー発生時の責任範囲に関する透明性: 税務当局が数値を再評価する際に、誰が責任を負うのかを最初から明確にしておくことが極めて重要です。これは見落とされがちな条項ですが、将来の財務リスクに大きな影響を与えます。
MANの経理チームを、市場に出回っている他のモデルと比較する。
会計サービス市場には現在、主に3つのプロバイダーグループが存在する。
- 個人、フリーランスの会計士。
- 同社は、手頃な価格帯に重点を置いた小規模な会計サービスを提供している。
- そして、大手監査法人やコンサルティング会社(ビッグ4およびそれに準ずる会社)。
各モデルにはそれぞれ長所と短所があります。下記の比較表は、企業が自社に最適なモデルを容易に判断するのに役立ちます。
| 基準 | フリーランス会計士 | 同社は手頃な価格の会計サービスを提供しています。 | MAN – マスター会計士ネットワーク |
| 専門知識 | 彼らは通常、基本的な会計処理と記録管理にしか長けていない。 | 標準化されたプロセスは存在するが、専門性に欠ける。 | 会計、税務、関連当事者取引、および外国直接投資(FDI)に関するビジネスコンサルティングを専門とするチーム。 |
| 法的責任 | 実施が難しく、個人が他のことで忙しい場合、簡単に中断されてしまう。 | 彼らは法人格を有しているが、責任を果たすという彼らの約束はしばしば曖昧である。 | 契約書には責任範囲が明確に記載されており、二段階の品質管理プロセスも含まれている。 |
| ポリシーの更新 | 個人の能力による | 基本的なアップデートであり、大多数のユーザーに対応しています。 | 新たな法令や決議(税制、投資、会計など)を綿密に追跡し、それらを顧客向けの具体的なガイドラインに落とし込む。 |
| 適しています | 家内工業、零細企業、小規模事業 | 中小企業はコストを最小限に抑える必要がある。 | 中規模・大規模企業、外国直接投資企業、および関連会社間取引を行う企業は、高度な法的正確性と安全性が求められる。 |
| コスト対価値 | 複雑な業務を扱う場合、コストは低いがリスクは高い。 | 価格競争が激しく、相談内容が限定的。 | ビッグ4よりも費用対効果が高く、それでいて複雑な事業運営に必要な専門知識の深さも確保している。 |
MAN(Master Accountant Network)の最大の特徴は、ライセンスの有無ではなく(新たな規制により業界全体でライセンス取得の要件が撤廃されたため)、専門チーム体制と透明性の高い品質管理プロセスにある。
MAN(マスター・アカウンタント・ネットワーク)と提携する価値。
単に会計処理や期日通りの申告を行うだけでなく、専門的な会計・税務コンサルティング会社は、企業に長期的な価値を提供する必要があります。MANでは、その価値は3つの主要サービスグループに反映されています。
フルサービス会計:業務上の負担はすべて移転されます。
パッケージ付き フルサービス会計このオプションを利用すれば、企業は自社で経理部門を運営する必要がなくなり、会計処理、財務諸表作成、納税申告・納付、法令遵守に基づく文書保管など、必要な業務をすべて網羅できます。これは、新規設立企業や、正確性と法的安全性を維持しながら運営コストを最適化したい企業にとって最適な選択肢です。
会計コンサルティングサービス:複雑な意思決定において、お客様とパートナーシップを築きます。
融資構造、関連当事者取引、利息費用管理、監査用書類の作成など、詳細な分析を必要とする業務においては、企業は有能な企業を必要とする。 会計コンサルティングサービス 実際、それは単なるデータ入力にとどまりません。MANチームは財務・税務計画の段階から関与し、税務当局が結論を出した後に受動的に対応するのではなく、企業が積極的に行動できるよう支援します。
会計業務のアウトソーシング:各開発段階に合わせた柔軟な対応。
社内スタッフの一部を維持しつつ、特定の分野で専門的なスキルを持つ人材を追加する必要がある企業にとっての解決策は… 会計業務のアウトソーシング MANのアプローチは、業務の実態に合わない固定的なサービスパッケージに縛られることなく、会計期間中の定期的なレビューやサポートから、会計年度を通じた継続的なパートナーシップまで、協力の範囲に柔軟性を持たせることを可能にします。
MANとの協働プロセス。
当社と提携する際のプロセスは以下のとおりです。
- 現状の調査と評価:MANは、適切なサービス範囲を決定するために、取引の規模、業界、および取引の詳細(関連当事者間の取引がある場合はそれを含む)に関する情報を受け取ります。
- 提案されたサービスパッケージと契約締結:作業範囲、両当事者の責任、およびエラー処理の仕組みが最初から明確に定義されており、後々の曖昧さを回避します。
- データ引き渡しと承認:専任チームが既存の会計データを精査し、不一致が見つかった場合は、正式運用開始前に標準化します。
- 日常業務:会計処理、月次・四半期ごとの税務申告、および会社経営陣への定期報告。
- 最終監査前のレビューと監査中のサポート:この段階は、単にデータ入力に注力するのではなく、深い専門知識を持つ会計サービス会社の価値を最もよく示す段階です。
会計サービスプロバイダーと契約を締結する前に確認すべき事項。
信頼できない会計サービスプロバイダーと取引する際に発生する可能性のある不運なリスクを回避するために:
- サービス提供者の法的地位と連絡先情報を確認してください。
- 特定の事業運営(関連当事者取引、海外投資、条件付き事業分野など)における企業の能力と経験を概説した企業概要を請求してください。
- 緊急事項に関する業務範囲、報告頻度、および連絡手段を明確にする。
- 過失によって損害が発生した場合の責任および賠償に関する条件について合意する。
- 会社の財務データおよび文書のセキュリティ対策を確認する。
結論する
2026年7月1日以降、会計サービスは条件付き事業分野ではなくなり、より自由な市場が開かれる一方で、企業はパートナー選びにおいてより積極的な姿勢が求められるようになる。信頼できる会計サービスプロバイダーは、もはやライセンスの有無ではなく、実際の専門能力、品質管理プロセス、そして明確な契約上の義務によって評価されるようになる。
貴社が社内会計からアウトソーシングへの移行を検討されている場合、または複雑な取引を処理できる資格のある会計事務所をお探しの場合は、MAN(Master Accountant Network)チームが貴社の現在の会計業務に関する無料調査を実施し、貴社の事業規模や業界に合わせたソリューションをご提案いたします。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
会計事務所に関するよくある質問
会計サービス会社は現在、条件付き営業許可証を必要としますか?
いいえ。2026年7月1日より、決議66.16/2026/NQ-CP、66.17/2026/NQ-CP、および66.18/2026/NQ-CPに基づき、会計サービスは条件付き投資・事業分野のリストから正式に削除されます。最低基準を満たす企業および個人は、以前のように会計サービス実施資格証明書を申請することなくサービスを提供できるようになります。
会計事務所がミスを犯した場合、企業は責任を負うのでしょうか?
会計法によれば、最終的に会計データの正確性に関する責任は、サービスを利用する企業にある。したがって、サービス契約には、エラーが発生した場合の両当事者間の責任分担と補償の仕組みを明確に規定する必要がある。
新しく設立された企業は、会計事務所に依頼すべきか、それとも社内会計士を採用すべきか?
取引量の少ない新規事業の場合、会計サービスプロバイダーを雇う方が費用対効果が高く、継続性も確保できるため、安定した会計システムがまだ確立されていない段階で会計記録が混乱するリスクを回避できます。
会計事務所は、関連当事者間取引のような複雑な取引を処理できますか?
すべての企業がこの能力を備えているわけではありません。関連会社間取引や海外投資を行っている企業は、基本的な会計業務しか扱わない企業ではなく、関連会社間価格設定に関する文書作成や利息費用を管理する規制について深い経験を持つ会計事務所を選ぶべきです。
ビジネス上の要件がなくなった今、会計サービス会社が信頼できるかどうかをどのように評価すればよいでしょうか?
企業は、過去のようにライセンスだけに頼るのではなく、人材と実務経験、社内品質管理プロセス、明確な法的地位、契約における具体的な責任条項に基づいて業績を評価すべきである。






