Cuối năm, kế toán và bộ phận nhân sự thường gặp cùng lúc nhiều việc như chốt lương tháng 13, xây dựng phương án thưởng Tết, rà soát hợp đồng lao động và chuẩn bị số liệu để cơ quan quản lý lao động tổng hợp. Năm nay, các việc này có thêm căn cứ cụ thể là Công văn 12421/BNV-CTL&BHXH do Bộ Nội vụ ban hành ngày 30/10/2026.
Văn bản này gửi Giám đốc Sở Nội vụ các tỉnh, thành phố. Tuy vậy, doanh nghiệp vẫn chịu tác động trực tiếp, vì các nội dung về rà soát quy chế lương thưởng, phương án thưởng theo Điều 104 Bộ luật Lao động 2019 và số liệu báo cáo đều đi từ doanh nghiệp lên. Bài viết dưới đây tóm tắt các nội dung chính của Công văn 12421/BNV-CTL&BHXH và những việc kế toán cần chuẩn bị.
Tổng quan về Công văn 12421/BNV-CTL&BHXH
Dưới đây là bảng tóm tắt nhanh về Công văn 12421/BNV-CTL&BHXH:
| 基準 | コンテンツ |
| 番号 | Công văn 12421/BNV-CTL&BHXH |
| 発行機関 | Bộ Nội vụ |
| 発行日 | 30/10/2026 |
| Đơn vị tiếp nhận | Cục Tiền lương và Bảo hiểm xã hội |
| Đối tượng nhận | Giám đốc Sở Nội vụ các tính, thành phố |
| Hạn gửi báo cáo | Trước ngày 25/11/2026 |
Theo nội dung Công văn 12421/BNV-CTL&BHXH, văn bản được ban hành:
Nhằm nắm bắt kịp thời tình hình tiền lương tiền thưởng và quan hệ lao động trong các doanh nghiệp phục vụ công tác quản lý nhà nước, đồng thời triển khai các giải pháp ổn định quan hệ lao động, nhất là trong dịp giáp Tết
Có thể hiểu văn bản nhằm hai mục tiêu:
- Thứ nhất là thu thập số liệu thực tế về lao động, tiền lương và tiền thưởng;
- Thứ hai là phòng ngừa tranh chấp lao động và đình công, vốn dễ phát sinh vào thời điểm cuối năm.
Ba nhóm nhiệm vụ chính trong Công văn 12421/BNV-CTL&BHXH
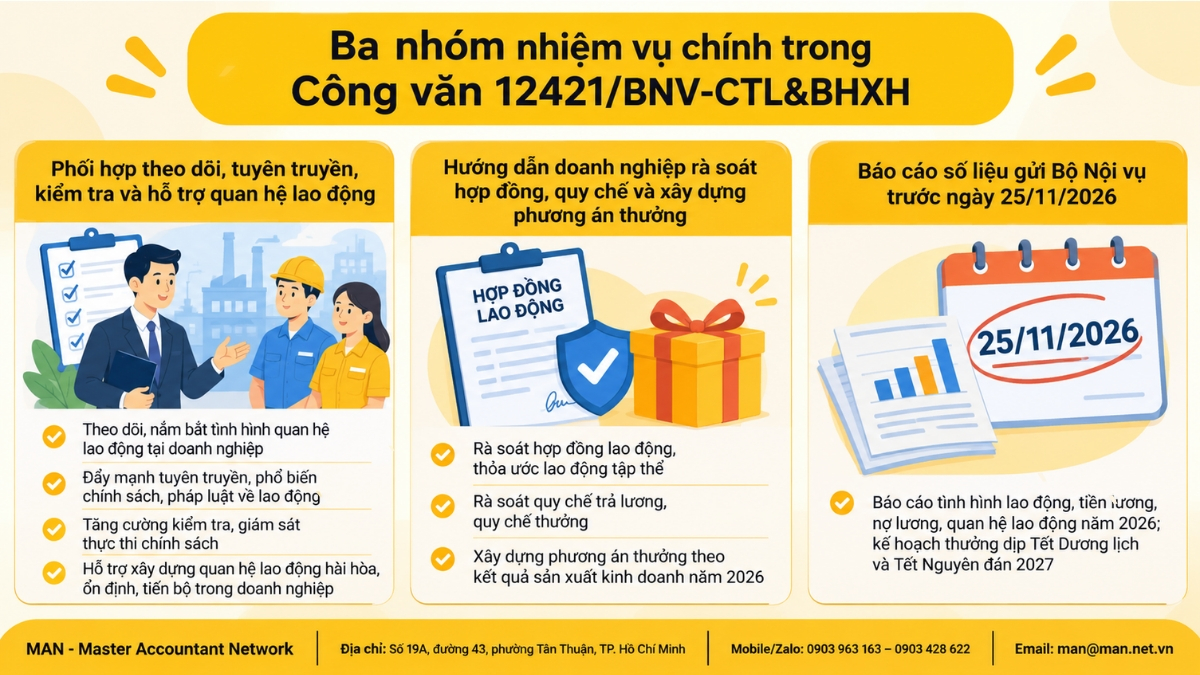
Bộ Nội vụ đề nghị Giám đốc Sở Nội vụ chỉ đạo triển khai ba nhóm nhiệm vụ. Cụ thể:
Phối hợp theo dõi, tuyên truyền, kiểm tra và hỗ trợ quan hệ lao động
Sở Nội vụ phối hợp chặt chẽ với Ban quản lý khu công nghiệp, khu kinh tế, khu chế xuất, Liên đoàn Lao động tỉnh và các cơ quan liên quan, giữa cấp tỉnh và cấp xã trong việc:
- Theo dõi, nắm bắt hoạt động sản xuất kinh doanh của doanh nghiệp, việc làm và đời sống của người lao động, tình hình quan hệ lao động tại doanh nghiệp, biến động lao động;
- Đẩy mạnh tuyên truyền, phổ biến chính sách, pháp luật về lao động, nhất là những quy định mới về việc làm, tiền lương, bảo hiểm xã hội;
- Đẩy mạnh công tác kiểm tra, giám sát thực thi chính sách, pháp luật về lao động, xử lý nghiêm minh, kịp thời những trường hợp vi phạm
- Thúc đẩy các hoạt động hỗ trợ xây dựng quan hệ lao động hài hòa, ổn định, tiến bộ trong doanh nghiệp, trong đó chủ động triển khai các giải pháp phòng ngừa, giảm thiểu tranh chấp lao động, đình công có thể phát sinh trên địa bàn trước, trong và sau dịp Tết Dương lịch, Tết Nguyên đán năm 2026, hỗ trợ các bên đối thoại, thương lượng, thỏa thuận sớm giải quyết vụ việc tranh chấp lao động, đình công phát sinh, không để kéo dài, lan rộng, gây mất an ninh, trật tự, an toàn xã hội.
Lưu ý cho kế toán: Các nội dung thường bị kiểm tra gồm trả lương đúng hạn, đóng bảo hiểm xã hội đầy đủ, mức lương không thấp hơn lương tối thiểu vùng và chi trả theo đúng thỏa thuận. Doanh nghiệp nên tự rà soát trước khi đoàn kiểm tra làm việc.
Hướng dẫn doanh nghiệp rà soát hợp đồng, quy chế và xây dựng phương án thưởng
Đây là nhóm nhiệm vụ trong Công văn 12421/BNV-CTL&BHXH liên quan trực tiếp nhất đến bộ phận kế toán và nhân sự. Văn bản yêu cầu:
Hướng dẫn, hỗ trợ các doanh nghiệp trên địa bàn phối hợp, trao đổi với tổ chức công đoàn cơ sở rà soát lại hợp đồng lao động, thỏa ước lao động tập thể, quy chế trả lương, quy chế thưởng để thực hiện chế độ tiền lương, tiền thưởng và các chế độ, chính sách khác đối với người lao động theo quy định, nội dung đã thỏa thuận; xây dựng phương án thưởng theo kết quả sản xuất kinh doanh năm 2026 theo Điều 104 Bộ luật Lao động 2019 và thông báo công khai cho người lao động trong doanh nghiệp biết.
Doanh nghiệp cần rà soát bốn loại tài liệu:
- Hợp đồng lao động
- Thỏa ước lao động tập thể
- Quy chế trả lương
- Quy chế thưởng
Về phương án thưởng, Điều 104 労働法典2019 規則:
Thưởng là số tiền hoặc tài sản hoặc bằng các hình thức khác mà người sử dụng lao động thưởng cho người lao động căn cứ vào kết quả sản xuất, kinh doanh, mức độ hoàn thành công việc của người lao động.
Quy chế thưởng do người sử dụng lao động quyết định và công bố công khai tại nơi làm việc sau khi tham khảo ý kiến của tổ chức đại diện người lao động tại cơ sở đối với nơi có tổ chức đại diện người lao động tại cơ sở.
Như vậy, phương án thưởng cần đáp ứng ba điều kiện:
- Căn cứ vào kết quả sản xuất kinh doanh năm 2026 và mức độ hoàn thành công việc của người lao động;
- Có tham khảo ý kiến của tổ chức đại diện người lao động tại cơ sở, nếu doanh nghiệp có tổ chức này;
- Được thông báo công khai cho người lao động.
Báo cáo số liệu gửi Bộ Nội vụ trước ngày 25/11/2026
Đây là nội dung có thời hạn cụ thể nhất của Công văn 12421/BNV-CTL&BHXH:
Chủ trì, phối hợp với Ban quản lý khu công nghiệp, khu kinh tế, khu chế xuất báo cáo tình hình lao động, tiền lương, nợ lương, quan hệ lao động năm 2026; kế hoạch thưởng theo kết quả sản xuất kinh doanh của doanh nghiệp trên địa bàn dịp Tết Dương lịch và Tết Nguyên đán năm 2027; tổng hợp số liệu (theo biểu mẫu đính kèm) gửi về Bộ Nội vụ (qua Cục Tiền lương và Bảo hiểm xã hội) trước ngày 25/11/2026.
Nội dung báo cáo theo Công văn 12421/BNV-CTL&BHXH gồm:
| いいえ。 | Nội dung báo cáo | Kỳ số hiệu |
| 1 | Tình hình lao động | 2026 |
| 2 | Tình hình tiền lương | 2026 |
| 3 | Tình hình nợ lương | 2026 |
| 4 | Tình hình quan hệ lao động | 2026 |
| 5 | Kế hoạch thưởng theo kết quả sản xuất kinh doanh | Tết Dương lịch và Tết Nguyên đán năm 2027 |
Hạn 25/11/2026 là hạn Sở Nội vụ gửi báo cáo về Bộ Nội vụ. Để kịp tổng hợp, Sở Nội vụ và Ban quản lý các khu công nghiệp thường yêu cầu doanh nghiệp nộp số liệu sớm hơn hạn này. Kế toán nên theo dõi thông báo của Sở Nội vụ hoặc Ban quản lý khu công nghiệp tại địa phương để không trễ hạn.
Doanh nghiệp cần chuẩn bị gì để đáp ứng Công văn 12421/BNV-CTL&BHXH?
Từ các nhiệm vụ trên, kế toán nên chuẩn bị theo danh sách sau:
Về số liệu báo cáo:
- Tổng số lao động, số lao động tăng hoặc giảm trong năm 2026;
- Tiền lương bình quân, mức lương cao nhất và thấp nhất;
- Tình hình nợ lương, nếu có (số người bị nợ, số tiền, thời gian nợ);
- Dự kiến mức thưởng Tết Dương lịch và Tết Nguyên đán 2027: thưởng bình quân, thưởng cao nhất, thưởng thấp nhất.
Về hồ sơ pháp lý:
- Hợp đồng lao động phải khớp với mức lương thực trả và mức đóng bảo hiểm xã hội;
- Quy chế lương, quy chế thưởng phải được ban hành đúng thủ tục và công bố công khai;
- Biên bản tham khảo ý kiến tổ chức đại diện người lao động về quy chế thưởng;
- Quyết định thưởng, bảng thanh toán tiền thưởng và chứng từ chi trả.
Bộ hồ sơ này vừa phục vụ báo cáo, vừa là căn cứ quan trọng khi giải trình chi phí tiền lương, tiền thưởng với cơ quan thuế. Doanh nghiệp nhỏ, chưa có bộ máy kế toán đầy đủ có thể cân nhắc sử dụng フルサービス会計. Khi đó, toàn bộ khâu lập bảng lương, hạch toán tiền thưởng và khấu trừ thuế TNCN do người làm chuyên môn đảm nhận.
Các khoản tiền thưởng không tính thuế TNCN từ tiền lương, tiền công năm 2026
Khi xây dựng phương án thưởng Tết, kế toán cần xác định đúng khoản thưởng nào phải tính thuế TNCN và khoản nào không. Về nguyên tắc, các khoản thưởng theo kết quả sản xuất kinh doanh như thưởng Tết hay thưởng tháng 13 là thu nhập từ tiền lương, tiền công và phải tính thuế. Chỉ một số khoản thưởng được loại trừ theo quy định.
Căn cứ điểm a khoản 4 Điều 8 政令253/2026/ND-CP quy định về thu nhập từ tiền lương, tiền công như sau:
Các khoản thu nhập không mang tính chất tiền lương, tiền công không tính vào thu nhập chịu thuế thu nhập cá nhân bao gồm:
- Các khoản tiền thưởng kèm theo các danh hiệu được Nhà nước phong tặng; tiền thưởng kèm theo các danh hiệu thi đua, các hình thức khen thưởng theo quy định của pháp luật về thi đua khen thưởng; tiền thưởng kèm theo giải thưởng quốc gia, giải thưởng quốc tế được Nhà nước Việt Nam thừa nhận; tiền thưởng về cải tiến kỹ thuật, sáng chế, phát minh được cơ quan nhà nước có thẩm quyền công nhận; tiền thưởng về việc phát hiện, khai báo hành vi vi phạm pháp luật với cơ quan nhà nước có thẩm quyền;
- Khoản tiền hỗ trợ của người sử dụng lao động cho việc khám bệnh, chữa bệnh hiểm nghèo cho bản thân người lao động và thân nhân của người lao động bao gồm: con đẻ, con nuôi, con riêng của vợ hoặc chồng; vợ hoặc chồng; cha đẻ, mẹ đẻ; cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng); cha dượng, mẹ kế; cha nuôi, mẹ nuôi.
- Mức hỗ trợ không tính vào thu nhập chịu thuế là số tiền người sử dụng lao động hỗ trợ thực tế theo hóa đơn, chứng từ nhưng tối đa không quá số tiền trả viện phí của người lao động và thân nhân người lao động sau khi đã trừ số tiền chi trả của tổ chức bảo hiểm (nếu có).
- Việc xác định bệnh hiểm nghèo theo quy định của Bộ trưởng Bộ Y tế;
ビジネスノート: Quy định trên chỉ áp dụng cho đúng các khoản thưởng được liệt kê. Thưởng Tết, thưởng tháng 13 hay thưởng hoàn thành KPI do doanh nghiệp chi theo quy chế thưởng không thuộc danh sách này. Kế toán phải cộng các khoản đó vào thu nhập chịu thuế khi tính khấu trừ thuế TNCN. Nếu doanh nghiệp còn băn khoăn về cách phân loại khoản chi hoặc thời điểm khấu trừ, nên tham khảo 会計コンサルティングサービス để có phương án xử lý phù hợp trước kỳ quyết toán.
Những sai sót thường gặp khi chi thưởng Tết cần tránh
Đối chiếu với yêu cầu rà soát, thực tế doanh nghiệp thường mắc các lỗi sau:
- Chưa có quy chế thưởng bằng văn bản, hoặc có nhưng chưa công bố công khai, trái với khoản 2 Điều 104 Bộ luật Lao động 2019.
- Chưa tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở khi ban hành quy chế thưởng.
- Mức thưởng thực chi khác với quy chế hoặc thỏa ước, dễ dẫn tới khiếu nại và tranh chấp vào dịp Tết.
- Không tính thuế TNCN đối với thưởng Tết do nhầm lẫn với các khoản thưởng được loại trừ.
- Số liệu báo cáo không khớp với sổ sách, ví dụ báo cáo không có nợ lương nhưng bảng lương thể hiện chậm trả.
Các lỗi trên vừa có thể bị xử phạt khi kiểm tra, vừa ảnh hưởng đến việc xác định chi phí được trừ khi quyết toán thuế TNDN.
Chủ động chuẩn bị số liệu báo cáo trước hạn
Thời hạn 25/11/2026 không còn xa. Doanh nghiệp nên thực hiện ngay các bước sau:
- Bước 1: Chốt số liệu lao động và tiền lương từ đầu năm 2026 đến thời điểm báo cáo;
- Bước 2: Rà soát hợp đồng lao động, thỏa ước lao động tập thể, quy chế lương và quy chế thưởng;
- Bước 3: Xây dựng phương án thưởng Tết Dương lịch và Tết Nguyên đán 2027 theo Điều 104 Bộ luật Lao động 2019, sau đó công bố công khai;
- Bước 4: Phân loại các khoản thưởng chịu thuế và không chịu thuế TNCN theo Nghị định 253/2026/NĐ-CP;
- Bước 5: Nộp số liệu theo yêu cầu của Sở Nội vụ hoặc Ban quản lý khu công nghiệp tại địa phương.
Nếu doanh nghiệp không đủ nhân sự để xử lý cùng lúc báo cáo lao động, bảng lương thưởng và quyết toán cuối năm, 会計サービスを雇う là cách tiết kiệm chi phí mà vẫn bảo đảm số liệu chính xác và nộp đúng hạn.
結論する
Công văn 12421/BNV-CTL&BHXH không đặt ra nghĩa vụ mới nhưng là văn bản chỉ đạo mà doanh nghiệp cần đọc kỹ trong dịp cuối năm 2026. Ba nội dung chính của văn bản là tăng cường kiểm tra việc thực thi pháp luật lao động, yêu cầu doanh nghiệp rà soát hợp đồng và quy chế lương thưởng, và tổng hợp số liệu về tiền lương, nợ lương, kế hoạch thưởng Tết 2027 gửi Bộ Nội vụ trước ngày 25/11/2026.
Kế toán doanh nghiệp nên chuẩn bị đầy đủ hồ sơ và phân loại đúng khoản thưởng chịu thuế TNCN, để doanh nghiệp vừa đáp ứng yêu cầu, vừa hạn chế rủi ro khi quyết toán thuế.
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
Câu hỏi thường gặp về Công văn 12421/BNV-CTL&BHXH
Doanh nghiệp có trực tiếp gửi báo cáo về Bộ Nội vụ theo Công văn 12421/BNV-CTL&BHXH không?
Không. Công văn 12421/BNV-CTL&BHXH gửi Giám đốc Sở Nội vụ. Sở Nội vụ chủ trì, phối hợp với Ban quản lý khu công nghiệp, khu kinh tế, khu chế xuất tổng hợp số liệu theo biểu mẫu đính kèm, rồi gửi về Bộ Nội vụ qua Cục Tiền lương và Bảo hiểm xã hội. Doanh nghiệp cung cấp số liệu theo yêu cầu của Sở Nội vụ hoặc Ban quản lý khu công nghiệp tại địa phương.
Hạn chót báo cáo theo Công văn 12421/BNV-CTL&BHXH là khi nào?
Số liệu phải được gửi về Bộ Nội vụ trước ngày 25/11/2026. Đây là hạn của Sở Nội vụ. Hạn doanh nghiệp nộp số liệu cho Sở Nội vụ hoặc Ban quản lý thường sớm hơn, nên kế toán cần theo dõi thông báo của địa phương.
Doanh nghiệp phải rà soát những tài liệu nào theo?
Doanh nghiệp phối hợp, trao đổi với tổ chức công đoàn cơ sở để rà soát lại hợp đồng lao động, thỏa ước lao động tập thể, quy chế trả lương, quy chế thưởng. Mục đích là thực hiện chế độ tiền lương, tiền thưởng và các chế độ, chính sách khác cho người lao động theo quy định và theo nội dung đã thỏa thuận.
Quy chế thưởng phải ban hành theo thủ tục nào?
Theo khoản 2 Điều 104 Bộ luật Lao động 2019, quy chế thưởng do người sử dụng lao động quyết định. Quy chế phải được công bố công khai tại nơi làm việc sau khi tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở, nếu doanh nghiệp có tổ chức này. Công văn 12421/BNV-CTL&BHXH cũng yêu cầu phương án thưởng năm 2026 được thông báo công khai cho người lao động.
Thưởng Tết có phải chịu thuế TNCN không?
Có. Thưởng Tết và thưởng tháng 13 chi theo kết quả sản xuất kinh doanh là thu nhập từ tiền lương, tiền công, nên phải tính vào thu nhập chịu thuế TNCN. Các khoản này không nằm trong danh sách thưởng được loại trừ tại điểm a khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP.