Công ty thứ 2 trả 21% hay 21.5% là câu hỏi lặp đi lặp lại trong các nhóm kế toán tiền lương mỗi khi doanh nghiệp tuyển một lao động đang đồng thời làm việc và tham gia bảo hiểm bắt buộc ở nơi khác. Chỉ một điểm phần trăm chênh lệch, nếu tính sai cho hàng chục lao động mỗi tháng, có thể khiến quỹ lương đội lên hoặc khiến doanh nghiệp trả thiếu quyền lợi cho người lao động trong nhiều năm liền. Bài viết hệ thống lại toàn bộ căn cứ pháp lý hiện hành, cách bóc tách từng cấu phần tỷ lệ, quy trình xử lý tại công ty thứ 2 và những rủi ro thường gặp khi kế toán nhầm lẫn giữa 21% và 21.5%.
Vì sao câu hỏi công ty thứ 2 trả 21% hay 21,5% khiến nhiều kế toán tiền lương lúng túng
Người lao động ký hợp đồng lao động với nhiều người sử dụng lao động không phải trường hợp hiếm, đặc biệt ở khối văn phòng, tư vấn, giảng dạy, kỹ thuật. Về nguyên tắc, bảo hiểm xã hội (BHXH) bắt buộc, bảo hiểm y tế (BHYT) và bảo hiểm thất nghiệp (BHTN) chỉ được đóng theo hợp đồng lao động giao kết đầu tiên. Vậy công ty thứ 2, nơi ký hợp đồng sau, có nghĩa vụ gì với các khoản bảo hiểm này?
Đây chính là gốc rễ của tranh cãi công ty thứ 2 trả 21% hay 21.5%. Nhiều kế toán cộng gộp toàn bộ các tỷ lệ đóng của người sử dụng lao động (bao gồm cả 0,5% bảo hiểm tai nạn lao động, bệnh nghề nghiệp) thành 21.5% rồi áp thẳng vào khoản chi trả thêm cho người lao động, trong khi bản chất khoản 0.5% này lại được xử lý theo một cơ chế hoàn toàn khác. Sự nhầm lẫn không chỉ làm sai bảng lương mà còn khiến doanh nghiệp gặp rủi ro khi cơ quan chức năng đối chiếu hồ sơ tham gia bảo hiểm.
Việc pháp luật lao động và pháp luật BHXH gần đây có nhiều điều chỉnh, từ 2024년 사회보험법, 2025년 고용법 đến Luật An toàn, vệ sinh lao động 2015 được sửa đổi.
Căn cứ pháp lý xác định công ty thứ 2 trả 21% hay 21.5%
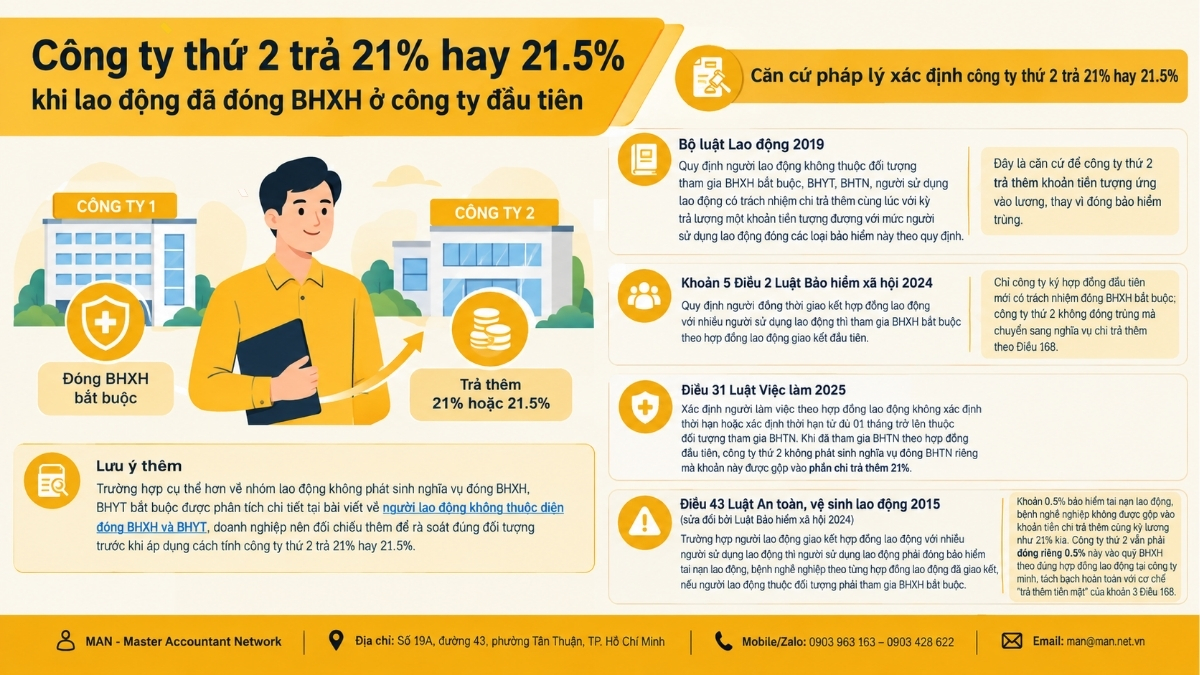
Để trả lời chính xác công ty thứ 2 trả 21% hay 21,5%, kế toán cần đối chiếu đồng thời 04 văn bản dưới đây:
Khoản 3 Điều 168 Bộ luật Lao động 2019: Nghĩa vụ chi trả thêm
Bộ luật Lao động 2019 quy định:
“Đối với người lao động không thuộc đối tượng tham gia BHXH bắt buộc, BHYT, BHTN, người sử dụng lao động có trách nhiệm chi trả thêm cùng lúc với kỳ trả lương một khoản tiền tương đương với mức người sử dụng lao động đóng các loại bảo hiểm này theo quy định.”
Đây chính là căn cứ cho việc công ty thứ 2, nơi người lao động không còn thuộc diện phải đóng BHXH bắt buộc do đã đóng ở công ty đầu tiên phải trả thêm một khoản tiền tương ứng vào lương, thay vì đóng bảo hiểm trùng.
Trường hợp cụ thể hơn về nhóm lao động không phát sinh nghĩa vụ đóng BHXH, BHYT bắt buộc được phân tích chi tiết tại bài viết về 사회보험료 및 건강보험료 납부 대상이 아닌 근로자., doanh nghiệp nên đối chiếu thêm để rà soát đúng đối tượng trước khi áp dụng cách tính công ty thứ 2 trả 21% hay 21.5%.
Khoản 5 Điều 2 Luật Bảo hiểm xã hội 2024: Nguyên tắc đóng theo hợp đồng đầu tiên
Luật Bảo hiểm xã hội 2024 quy định người đồng thời giao kết hợp đồng lao động với nhiều người sử dụng lao động thì tham gia BHXH bắt buộc theo hợp đồng lao động giao kết đầu tiên.
Đây là nền tảng pháp lý xác nhận chỉ công ty ký hợp đồng đầu tiên mới có trách nhiệm đóng BHXH bắt buộc; công ty thứ 2 không đóng trùng mà chuyển sang nghĩa vụ chi trả thêm theo Điều 168 nói trên.
Luật này cũng là văn bản mang tính bước ngoặt của chính sách BHXH giai đoạn 2024 – 2026; doanh nghiệp có thể xem thêm tổng hợp tại bài 사회보험 정책의 주목할 만한 4가지 변화. để cập nhật đầy đủ bối cảnh trước khi áp dụng cho từng trường hợp lao động cụ thể.
Điều 31 Luật Việc làm 2025: Đối tượng tham gia bảo hiểm thất nghiệp
Luật Việc làm 2025 xác định người làm việc theo hợp đồng lao động không xác định thời hạn hoặc xác định thời hạn từ đủ 01 tháng trở lên thuộc đối tượng tham gia BHTN. Khi người lao động đã tham gia BHTN theo hợp đồng đầu tiên, công ty thứ 2 không phát sinh nghĩa vụ đóng BHTN riêng mà khoản này được gộp vào phần chi trả thêm 21% nói ở trên.
Điều 43 Luật An toàn, vệ sinh lao động 2015 (sửa đổi bởi Luật Bảo hiểm xã hội 2024): Điểm khác biệt tạo ra tranh cãi 21% hay 21.5%
Đây là điều khoản mấu chốt lý giải vì sao đáp án không phải 21.5%. Theo quy định, trường hợp người lao động giao kết hợp đồng lao động với nhiều người sử dụng lao động thì người sử dụng lao động phải đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp theo từng hợp đồng lao động đã giao kết, nếu người lao động thuộc đối tượng phải tham gia BHXH bắt buộc.
Nói cách khác, khoản 0.5% bảo hiểm tai nạn lao động, bệnh nghề nghiệp 아닙니다 được gộp vào khoản tiền chi trả thêm cùng kỳ lương như 21% kia. Công ty thứ 2 vẫn phải đóng riêng 0.5% này vào quỹ BHXH theo đúng hợp đồng lao động tại công ty mình, tách bạch hoàn toàn với cơ chế “trả thêm tiền mặt” của khoản 3 Điều 168.
Công ty thứ 2 trả 21% hay 21,5%: bóc tách từng cấu phần tỷ lệ
Từ 04 căn cứ pháp lý trên, có thể chốt lại bảng tỷ lệ như sau đối với người lao động đã tham gia BHXH, BHYT, BHTN theo hợp đồng lao động giao kết đầu tiên:
| 목 | 비율 | Cách xử lý tại công ty thứ 2 |
| 사회보험 | 17% | Trả thêm bằng tiền, cùng kỳ lương |
| 건강 보험 | 3% | Trả thêm bằng tiền, cùng kỳ lương |
| 실업 보험 | 1% | Trả thêm bằng tiền, cùng kỳ lương |
| Tổng chi trả thêm bằng tiền | 21% | – |
| Bảo hiểm tai nạn lao động, bệnh nghề nghiệp | 0.5% | Đóng riêng vào quỹ BHXH theo hợp đồng tại công ty thứ 2, 아닙니다 cộng vào 21% |
그래서, công ty thứ 2 trả 21% hay 21.5% có câu trả lời rõ ràng: 21%, tương ứng 17% BHXH, 3% BHYT và 1% BHTN. Riêng 0,5% bảo hiểm TNLĐ-BNN vẫn phát sinh nghĩa vụ nhưng đó là khoản công ty thứ 2 đóng trực tiếp vào cơ quan BHXH, không phải khoản chi trả thêm vào tay người lao động, nên không được gộp chung khi tính tỷ lệ 21.5%.
Sai lầm phổ biến nhất là kế toán cộng 0.5% rồi chi trả toàn bộ bằng tiền mặt cho người lao động. Cách làm này sai ở hai điểm là vừa trả thừa một khoản đáng lẽ phải nộp vào quỹ BHXH, vừa khiến công ty không hoàn thành nghĩa vụ đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp theo đúng hợp đồng lao động, một nghĩa vụ độc lập, không thể quy đổi thành tiền mặt.
Quy trình xử lý tại công ty thứ 2 khi người lao động đã tham gia BHXH bắt buộc nơi khác
Để áp dụng đúng kết luận công ty thứ 2 trả 21% hay 21.5%, kế toán tiền lương nên thực hiện theo trình tự sau:
Bước 1 – Xác minh hợp đồng lao động đầu tiên: Yêu cầu người lao động cung cấp thông tin và xác nhận về hợp đồng lao động ký trước đó, nơi đang tham gia BHXH, BHYT, BHTN bắt buộc. Đây là điều kiện tiên quyết để xác định công ty mình là “công ty thứ 2” theo đúng nghĩa pháp lý.
Bước 2 – Xác nhận mức tiền lương làm căn cứ đóng bảo hiểm tại hợp đồng đầu tiên: Khoản chi trả thêm 21% được tính trên tiền lương làm căn cứ đóng bảo hiểm theo hợp đồng lao động tại chính công ty thứ 2, không phải lấy theo mức lương ở công ty đầu tiên.
Bước 3 – Tính và chi trả 21% cùng kỳ lương: Khoản 17% BHXH + 3% BHYT + 1% BHTN được cộng vào lương thực nhận hằng tháng của người lao động, thể hiện rõ trên bảng lương và phiếu lương để tiện đối chiếu khi quyết toán thuế thu nhập cá nhân (TNCN) hoặc khi có thanh tra lao động.
Bước 4 – Đóng riêng 0.5% bảo hiểm tai nạn lao động, bệnh nghề nghiệp theo hợp đồng tại công ty: Khoản này được công ty thứ 2 kê khai và nộp vào quỹ BHXH như một nghĩa vụ độc lập, tách biệt hoàn toàn khỏi khoản 21% chi trả bằng tiền mặt.
Bước 5 – Lưu hồ sơ chứng minh: Hồ sơ tối thiểu gồm: Giấy xác nhận của người lao động về hợp đồng đầu tiên và nơi đang tham gia BHXH, bảng tính khoản chi trả thêm 21% theo từng kỳ lương, chứng từ đóng 0.5%. Đây là căn cứ để giải trình khi cơ quan BHXH hoặc thanh tra lao động đối chiếu, tránh bị quy kết là trốn đóng hoặc đóng thiếu.
Với doanh nghiệp có nhiều lao động thuộc diện này, việc chuẩn hóa quy trình năm bước trên nên được giao cho một đầu mối kế toán tiền lương chuyên trách hoặc tham vấn ý kiến từ đơn vị cung cấp 전체 회계 서비스 để đảm bảo tính nhất quán giữa các kỳ lương và tránh sai lệch tỷ lệ 21% hay 21,5% lặp lại nhiều tháng liền.
Những lưu ý liên quan khi xác định công ty thứ 2 trả 21% hay 21.5%
Dưới đây là 04 lưu ý khi xác định công ty thứ 2 trả 21% hay 21.5%:
- Trường hợp hợp đồng đầu tiên tạm hoãn thực hiện: Nếu hợp đồng lao động đang dùng làm căn cứ tham gia BHXH bắt buộc bị tạm hoãn và hai bên không có thỏa thuận đóng BHXH trong thời gian tạm hoãn, việc tham gia BHXH bắt buộc chuyển sang xác định theo thứ tự thời gian có hiệu lực của các hợp đồng đã ký. Khi đó, vai trò công ty thứ 2 có thể thay đổi và cần rà soát lại toàn bộ cách tính khoản chi trả thêm.
- Người lao động làm việc không trọn thời gian: Theo Luật Việc làm 2025, người lao động làm việc không trọn thời gian vẫn thuộc đối tượng tham gia BHTN nếu tiền lương trong tháng bằng hoặc cao hơn mức tiền lương làm căn cứ đóng BHXH bắt buộc thấp nhất. Doanh nghiệp cần đối chiếu kỹ tiêu chí này trước khi mặc định người lao động part-time không phát sinh nghĩa vụ liên quan đến khoản 21%.
- Phân biệt với trường hợp người lao động tự nguyện đóng bổ sung: Một số người lao động có nhu cầu tham gia thêm BHXH tự nguyện ngoài phần BHXH bắt buộc tại công ty đầu tiên, đây là quan hệ độc lập, không liên quan đến nghĩa vụ chi trả 21% của công ty thứ 2. Doanh nghiệp và người lao động có thể tham khảo thêm mức trần đóng BHXH tự nguyện hiện hành nếu người lao động có ý định tham gia thêm loại hình này.
- Không nhầm lẫn với nghĩa vụ đóng bảo hiểm tại công ty duy nhất: Bài toán công ty thứ 2 trả 21% hay 21.5% chỉ đặt ra khi người lao động đồng thời có từ hai hợp đồng lao động trở lên. Với trường hợp doanh nghiệp là nơi duy nhất sử dụng lao động, nghĩa vụ đóng đầy đủ BHXH, BHYT, BHTN, TNLĐ-BNN vẫn áp dụng bình thường, không phát sinh khoản chi trả thêm bằng tiền.
Liên hệ với khoản đóng BHXH được trừ khi tính thuế thu nhập cá nhân
Một điểm kế toán tiền lương cần lưu ý khi xử lý khoản 21% là mối liên hệ với thuế TNCN. Theo Nghị định 253/2026/NĐ-CP, thu nhập tính thuế từ tiền lương, tiền công được xác định bằng tổng thu nhập chịu thuế trừ đi các khoản đóng góp BHXH, BHYT, BHTN, bảo hiểm trách nhiệm nghề nghiệp bắt buộc, BHXH tự nguyện, BHYT tự nguyện và một số khoản bảo hiểm hưu trí, bảo hiểm nhân thọ theo mức khống chế quy định.
Điểm cần phân biệt rạch ròi: khoản 21% mà công ty thứ 2 chi trả thêm cho người lao động là khoản thu nhập chịu thuế bình thường, vì đây là tiền chi trả trực tiếp, không phải khoản người lao động tự đóng bảo hiểm nên không được trừ khi tính thuế TNCN tại công ty thứ 2.
Ngược lại, nếu người lao động dùng một phần khoản tiền này để tự đóng BHXH tự nguyện hoặc mua bảo hiểm hưu trí tự nguyện, phần tự đóng đó mới được xem xét trừ vào thu nhập chịu thuế theo đúng quy định và mức khống chế tại Nghị định nói trên.
Việc nhầm lẫn giữa “khoản chi trả thêm 21%” và “khoản khấu trừ bảo hiểm khi tính thuế TNCN” khiến bảng lương và tờ khai quyết toán thuế TNCN cuối năm bị lệch số.
Rủi ro khi công ty thứ 2 tính sai tỷ lệ phần trăm
Trả thừa tiền cho người lao động nhưng thiếu nghĩa vụ với quỹ BHXH. Nếu công ty áp dụng 21.5% và trả toàn bộ bằng tiền mặt, khoản 0.5% bảo hiểm tai nạn lao động, bệnh nghề nghiệp đáng lẽ phải nộp vào quỹ BHXH sẽ không được ghi nhận, dẫn đến người lao động không được bảo vệ quyền lợi TNLĐ-BNN nếu xảy ra sự cố tại nơi làm việc thứ 2.
Bị truy thu và xử phạt khi thanh tra đối chiếu hồ sơ. Cơ quan BHXH có thể đối chiếu dữ liệu tham gia bảo hiểm giữa các doanh nghiệp sử dụng cùng một lao động. Nếu công ty thứ 2 không đóng riêng 0.5% bảo hiểm tai nạn lao động, bệnh nghề nghiệp theo đúng quy định, đây được xem là hành vi chưa đóng đầy đủ số tiền phải đóng, có thể bị xử phạt theo các mức tương ứng với số lao động vi phạm, đồng thời bị buộc truy nộp và tính thêm 0,03%/ngày trên số tiền chậm đóng.
Sai lệch số liệu quyết toán thuế TNCN. Ghi nhận sai bản chất khoản 21% là thu nhập chịu thuế hay khoản được trừ sẽ kéo theo sai số thuế TNCN phải khấu trừ hằng tháng, gây phát sinh chênh lệch khi người lao động tự quyết toán cuối năm.
Ngoài ra, doanh nghiệp có thể tham khảo thêm phân tích chuyên sâu về nghĩa vụ đóng bảo hiểm bổ sung tại bài viết công ty thứ 2 có phải trả thêm tiền bảo hiểm để đối chiếu thêm góc nhìn thực tiễn từ các tình huống doanh nghiệp đã xử lý.
끝내다
Trả lời cho câu hỏi công ty thứ 2 trả 21% hay 21,5% không nằm ở việc cộng dồn mọi tỷ lệ đóng bảo hiểm của người sử dụng lao động, mà nằm ở việc phân định đúng hai cơ chế: khoản 21% được chi trả thêm bằng tiền cùng kỳ lương theo khoản 3 Điều 168 Bộ luật Lao động 2019, trong khi 0.5% bảo hiểm TNLĐ-BNN vẫn là nghĩa vụ đóng riêng vào quỹ BHXH theo từng hợp đồng lao động, không được quy đổi thành tiền mặt.
Nắm chắc sự khác biệt này giúp kế toán tiền lương vừa đảm bảo quyền lợi đầy đủ cho người lao động, vừa tránh rủi ro bị truy thu, xử phạt khi cơ quan BHXH đối chiếu dữ liệu tham gia bảo hiểm giữa nhiều doanh nghiệp.
Nếu doanh nghiệp đang có nhiều lao động thuộc diện làm việc song song tại hai nơi và chưa chắc chắn về cách tính khoản chi trả thêm này, đội ngũ kế toán của MAN – Master Accountant Network sẵn sàng rà soát cùng doanh nghiệp trước khi bảng lương được chốt mỗi tháng.
MAN – 마스터 회계사 네트워크에 문의하세요 무료 지원 및 상담을 제공합니다!
연락처 정보 MAN – Master Accountant Network
- 주소: 호치민시 Tan Thuan Ward, Street 43, 19A호
- 모바일/Zalo: 0903 963 163 – 0903 428 622
- 이메일: man@man.net.vn
- 구글 비즈니스 프로필: MAN(Master Accountant Network)의 Google 비즈니스 프로필을 확인하세요.
- 링크드인 창립자: 전문가 Le Hoang Tuyen의 LinkedIn 프로필을 확인하세요.
콘텐츠 제작 및 전문 검토 담당: Mr. 레 호앙 투옌 - MAN(Master Accountant Network) 설립자 겸 CEO그는 베트남 공인회계사(CPA) 감사인으로, 회계, 감사, 세무 및 기업 법률 자문 분야에서 30년 이상의 풍부한 경험을 보유하고 있습니다.
Giải đáp thắc mắc về vấn đề công ty thứ 2 trả 21% hay 21.5%
Công ty thứ 2 trả 21% hay 21.5% cho người lao động đã đóng BHXH ở công ty đầu tiên?
Công ty thứ 2 trả 21%, gồm 17% BHXH, 3% BHYT và 1% BHTN, chi trả cùng kỳ lương. Riêng 0.5% bảo hiểm TNLĐ-BNN vẫn được đóng riêng vào quỹ BHXH theo hợp đồng tại công ty, không cộng vào khoản 21.5%.
Vì sao 0.5% bảo hiểm TNLĐ-BNN không được tính vào khoản chi trả 21%?
Vì theo Điều 43 Luật An toàn, vệ sinh lao động 2015 (sửa đổi bởi Luật Bảo hiểm xã hội 2024), người sử dụng lao động phải đóng bảo hiểm TNLĐ-BNN theo từng hợp đồng lao động đã giao kết nếu người lao động thuộc đối tượng tham gia BHXH bắt buộc, đây là nghĩa vụ đóng trực tiếp vào quỹ, không phải khoản chi trả bằng tiền cho người lao động.
Khoản 21% công ty thứ 2 chi trả có tính vào thu nhập chịu thuế TNCN không?
Có. Đây là khoản thu nhập chịu thuế bình thường tại công ty thứ 2, khác với khoản đóng góp bảo hiểm được trừ khi xác định thu nhập tính thuế theo Nghị định 253/2026/NĐ-CP.
Người lao động làm việc không trọn thời gian ở công ty thứ 2 có được áp dụng cách tính 21% không?
Nếu người lao động không trọn thời gian có tiền lương trong tháng thấp hơn mức tiền lương làm căn cứ đóng BHXH bắt buộc thấp nhất, cần đối chiếu lại với Luật Việc làm 2025 để xác định có thuộc đối tượng tham gia BHTN hay không trước khi áp dụng cách tính chi trả thêm.
Nếu hợp đồng lao động đầu tiên đang tạm hoãn thì công ty thứ 2 có còn trả 21% không?
Cần xem lại thỏa thuận giữa các bên. Nếu hợp đồng đầu tiên tạm hoãn và không có thỏa thuận đóng BHXH trong thời gian tạm hoãn, việc xác định nghĩa vụ tham gia BHXH bắt buộc chuyển sang căn cứ theo thứ tự thời gian có hiệu lực của các hợp đồng, khi đó vai trò công ty thứ 2 có thể thay đổi.