
Xuất hóa đơn khi tặng voucher cho khách hàng có bắt buộc không là câu hỏi được nhiều kế toán đặt ra kể từ khi 법령 254/2026/ND-CP về hóa đơn, chứng từ điện tử được áp dụng. Văn bản này yêu cầu lập hóa đơn cả với hàng hóa, dịch vụ dùng để cho, biếu, tặng, khiến không ít doanh nghiệp mặc định rằng voucher tặng khách cũng phải xuất hóa đơn. Bài viết dưới đây đối chiếu nguyên văn quy định và hướng dẫn chính thức của Thuế cơ sở 2 TP HCM để trả lời dứt điểm.
Vì sao câu hỏi xuất hóa đơn khi tặng voucher khiến kế toán lúng túng?
Theo hướng dẫn của Thuế cơ sở 2 TP HCM, doanh nghiệp tặng voucher (phiếu quà tặng, phiếu mua hàng) cho khách hàng, người lao động mà việc tặng không phải là hoạt động bán hàng hóa, cung ứng dịch vụ thì không phải xuất hóa đơn khi tặng voucher. Chi phí mua voucher được xem xét tính vào chi phí được trừ theo Điều 9 Nghị định 320/2025/NĐ-CP.
Sự lúng túng đến từ khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP. Điều khoản này liệt kê rõ hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, cho, biếu, tặng đều phải lập hóa đơn. Đọc lướt, nhiều người hiểu rằng mọi món quà, kể cả voucher, đều thuộc diện xuất hóa đơn.
Thực tế, điểm mấu chốt không nằm ở hành vi “tặng” mà ở bản chất của thứ được tặng: đó có phải là hàng hóa, dịch vụ do doanh nghiệp bán ra hay không. Xác định sai bản chất dẫn tới hai rủi ro ngược chiều:
- Xuất hóa đơn thừa: Kê khai thuế GTGT đầu ra không cần thiết, phát sinh thêm thủ tục điều chỉnh, thay thế hóa đơn.
- Bỏ sót hóa đơn bắt buộc: Khi thứ được tặng thực chất là hàng hóa, dịch vụ của chính doanh nghiệp, việc không lập hóa đơn là vi phạm quy định về hóa đơn.
Vì vậy, trước khi quyết định có xuất hóa đơn khi tặng voucher hay không, kế toán cần nắm chắc căn cứ pháp lý và hướng dẫn của cơ quan thuế.
Căn cứ pháp lý xác định nghĩa vụ xuất hóa đơn khi tặng voucher
Hai điều khoản của Nghị định 254/2026/NĐ-CP quyết định việc có xuất hóa đơn khi tặng voucher hay không: khoản 1 Điều 4 (nguyên tắc lập hóa đơn) và Điều 9 (thời điểm lập hóa đơn).
Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP: Nguyên tắc lập hóa đơn
Căn cứ khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP:
판매자는 상품을 판매하거나 서비스를 제공할 때 구매자에게 전자송장을 발행해야 합니다(판촉, 광고, 샘플 제공 목적의 상품 및 서비스, 증여, 교환, 직원 임금 지급, 내수 소비 목적의 상품 및 서비스, 대출 또는 차입 형태로 수출되는 상품 및 서비스 포함). 또한, 본 시행령 제7조에 규정된 전자송장 발행 의무 면제 사유를 제외하고, 재무부 장관이 정하는 바에 따라 송장을 발행하는 경우에도 전자송장을 발행해야 합니다.
전자송장은 표준 데이터 형식을 준수해야 하며, 세법, 회계법 및 본 시행령 제10조의 규정에 따라 요구되는 모든 정보를 포함해야 하며, 발생한 경제 거래를 완전하고 정확하게 반영해야 합니다. 판매자는 발행된 송장의 정확성에 대해 법적 책임을 집니다.
Nghĩa vụ phát sinh “khi bán hàng hóa, cung cấp dịch vụ”, và chủ thể là “người bán”. Các trường hợp khuyến mại, cho, biếu, tặng được liệt kê trong ngoặc đơn là hàng hóa, dịch vụ của chính người bán được đem đi tặng thay vì bán. Nói cách khác, quy định hướng tới hàng hóa, dịch vụ do doanh nghiệp kinh doanh, không phải mọi tài sản được đem tặng.
Đây cũng là logic được áp dụng cho nhiều nghiệp vụ tương tự, chẳng hạn khi kế toán xác định xuất hóa đơn đối với hàng mẫu xuất khẩu không thu tiền: không thu tiền không đồng nghĩa với không phải lập hóa đơn, nếu bản chất vẫn là hàng hóa của doanh nghiệp được chuyển giao.
Điều 9 Nghị định 254/2026/NĐ-CP: Thời điểm lập hóa đơn
Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc theo quy định Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ).
Trường hợp giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ thì mỗi lần giao hàng hoặc bàn giao đều phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ được giao tương ứng.
Điều 9 gắn thời điểm lập hóa đơn với việc chuyển giao quyền sở hữu, quyền sử dụng hàng hóa 또는 việc hoàn thành cung cấp dịch vụ. Khi không có hoạt động bán hàng hóa, cung cấp dịch vụ, cũng không phát sinh thời điểm lập hóa đơn. Ngược lại, nếu thuộc diện phải lập mà lập muộn, doanh nghiệp có thể đối mặt với mức phạt xuất hóa đơn sai thời điểm.
Hướng dẫn của Thuế cơ sở 2 TP HCM về xuất hóa đơn khi tặng voucher
Trên Cổng thông tin điện tử của Bộ Tài chính, Thuế cơ sở 2 TP HCM đã trả lời trực tiếp vướng mắc về việc doanh nghiệp tặng Gift Voucher cho khách hàng và người lao động:
Căn cứ các quy định nêu trên và theo trình bày, Công ty xác định Phiếu quà tặng/phiếu mua hàng (Gift Voucher) tặng cho khách hàng và người lao động không phải là bán hàng hóa, cung ứng dịch vụ thì không phải lập hóa đơn. Để tính vào chi phí được trừ đối với chi phí mua Gift Voucher công ty thực hiện theo quy định tại khoản Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ.
Từ hướng dẫn này, có thể rút ra hai kết luận nghiệp vụ:
- Không phải xuất hóa đơn khi tặng voucher nếu việc tặng không phải là bán hàng hóa, cung ứng dịch vụ. Điều kiện này áp dụng cho cả đối tượng nhận là khách hàng lẫn người lao động.
- Chi phí mua voucher được xem xét tính vào chi phí được trừ khi đáp ứng quy định tại Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ. Việc không xuất hóa đơn khi tặng voucher không làm mất quyền ghi nhận chi phí, nhưng doanh nghiệp phải đáp ứng điều kiện chi phí được trừ theo văn bản này.
Khi nào phải và không phải xuất hóa đơn khi tặng voucher?
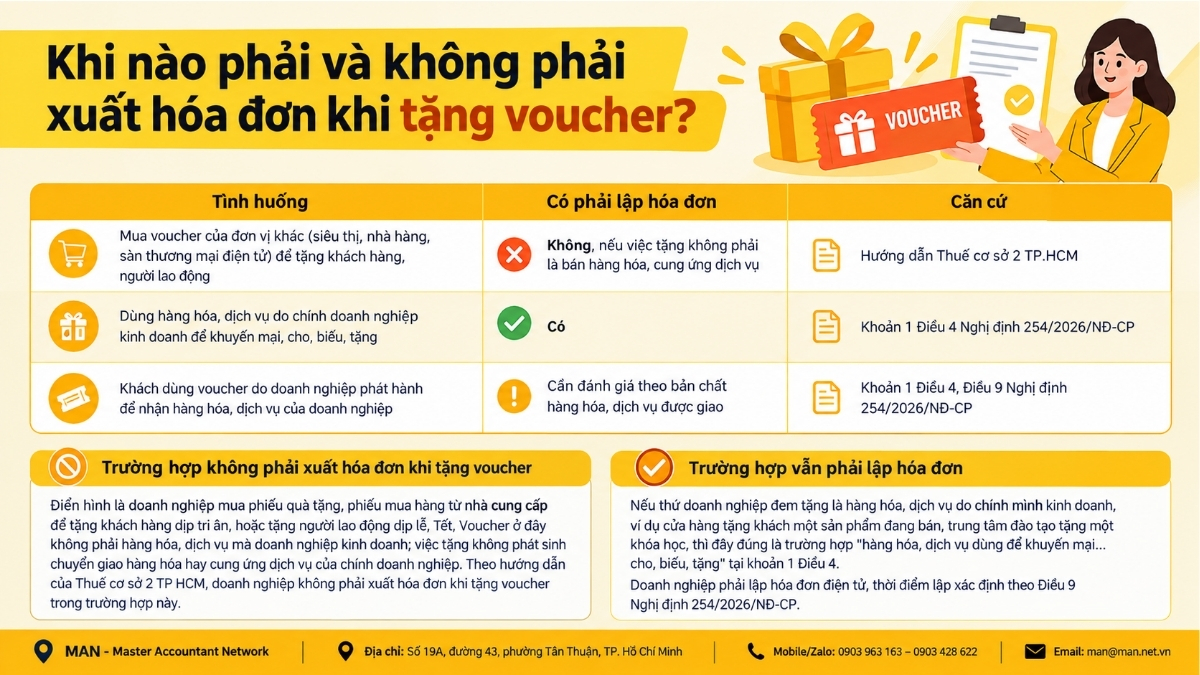
Câu hỏi kiểm tra duy nhất kế toán cần đặt ra: việc tặng này có phải là bán hàng hóa, cung ứng dịch vụ (kể cả hình thức khuyến mại, cho, biếu, tặng hàng hóa, dịch vụ của chính doanh nghiệp) hay không?
| 상황 | 송장을 발행해야 하나요? | 베이스 |
| Mua voucher của đơn vị khác (siêu thị, nhà hàng, sàn thương mại điện tử) để tặng khách hàng, người lao động | Không, nếu việc tặng không phải là bán hàng hóa, cung ứng dịch vụ | Hướng dẫn Thuế cơ sở 2 TP.HCM |
| Dùng hàng hóa, dịch vụ do chính doanh nghiệp kinh doanh để khuyến mại, cho, biếu, tặng | 가지다 | Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP |
| Khách dùng voucher do doanh nghiệp phát hành để nhận hàng hóa, dịch vụ của doanh nghiệp | Cần đánh giá theo bản chất hàng hóa, dịch vụ được giao | Khoản 1 Điều 4, Điều 9 Nghị định 254/2026/NĐ-CP |
Trường hợp không phải xuất hóa đơn khi tặng voucher
Điển hình là doanh nghiệp mua phiếu quà tặng, phiếu mua hàng từ nhà cung cấp để tặng khách hàng dịp tri ân, hoặc tặng người lao động dịp lễ, Tết. Voucher ở đây không phải hàng hóa, dịch vụ mà doanh nghiệp kinh doanh; việc tặng không phát sinh chuyển giao hàng hóa hay cung ứng dịch vụ của chính doanh nghiệp. Theo hướng dẫn của Thuế cơ sở 2 TP HCM, doanh nghiệp không phải xuất hóa đơn khi tặng voucher trong trường hợp này.
Trường hợp vẫn phải lập hóa đơn
Nếu thứ doanh nghiệp đem tặng là hàng hóa, dịch vụ do chính mình kinh doanh, ví dụ cửa hàng tặng khách một sản phẩm đang bán, trung tâm đào tạo tặng một khóa học, thì đây đúng là trường hợp “hàng hóa, dịch vụ dùng để khuyến mại… cho, biếu, tặng” tại khoản 1 Điều 4.
Doanh nghiệp phải lập hóa đơn điện tử, thời điểm lập xác định theo Điều 9 Nghị định 254/2026/NĐ-CP.
Voucher do chính doanh nghiệp phát hành: Điểm cần thận trọng
Khi doanh nghiệp tự phát hành voucher để khách đổi lấy hàng hóa, dịch vụ của mình, việc trao tấm voucher và việc giao hàng hóa, dịch vụ là hai thời điểm khác nhau.
Theo Điều 9, thời điểm lập hóa đơn gắn với việc chuyển giao quyền sở hữu, quyền sử dụng hàng hóa hoặc hoàn thành cung cấp dịch vụ. Do đó kế toán cần xác định tại thời điểm khách sử dụng voucher, hàng hóa, dịch vụ được giao có thuộc diện phải lập hóa đơn theo khoản 1 Điều 4 hay không.
Với tình huống này, nên tham vấn cơ quan thuế quản lý trực tiếp trước khi áp dụng, vì hướng dẫn của Thuế cơ sở 2 TP HCM nêu trên chỉ trả lời cho voucher tặng không phải là bán hàng hóa, cung ứng dịch vụ.
Không xuất hóa đơn khi tặng voucher thì chi phí có được trừ không?
Có thể được trừ, nếu đáp ứng điều kiện tại Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ đúng như hướng dẫn của Thuế cơ sở 2 TP HCM. Việc không phải xuất hóa đơn khi tặng voucher chỉ liên quan đến nghĩa vụ hóa đơn đầu ra; chi phí mua voucher đầu vào vẫn cần chứng từ hợp lệ để chứng minh.
Từ kinh nghiệm thực hiện hồ sơ cho doanh nghiệp, bộ chứng từ tối thiểu nên lưu gồm:
- Hóa đơn mua voucher do nhà cung cấp voucher lập cho doanh nghiệp.
- Quyết định hoặc kế hoạch chương trình tặng voucher: mục đích, đối tượng, số lượng, giá trị.
- Danh sách người nhận có ký nhận (khách hàng, người lao động), kèm thông tin đủ để đối chiếu.
- 지불 영수증 tiền mua voucher.
- Với voucher tặng người lao động: quy chế, chính sách phúc lợi hoặc thỏa thuận liên quan, làm căn cứ ghi nhận.
Nếu đơn vị đang thiếu nhân sự để rà soát bộ hồ sơ này, 회계 서비스 아웃소싱 là cách nhanh để chuẩn hóa chứng từ trước kỳ quyết toán.
끝내다
Ba điểm cần nhớ:
- Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP yêu cầu lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ, bao gồm cả hàng hóa, dịch vụ dùng để khuyến mại, cho, biếu, tặng.
- Theo hướng dẫn của Thuế cơ sở 2 TP HCM, tặng voucher cho khách hàng, người lao động mà không phải là bán hàng hóa, cung ứng dịch vụ thì không phải xuất hóa đơn khi tặng voucher.
- Chi phí mua voucher được tính vào chi phí được trừ khi thực hiện theo Điều 9 Nghị định 320/2025/NĐ-CP.
Mỗi chương trình tri ân, phúc lợi có cấu trúc khác nhau, và chỉ một khác biệt nhỏ về nguồn gốc voucher cũng làm thay đổi kết luận về hóa đơn. Nếu doanh nghiệp muốn được rà soát định kỳ toàn bộ nghiệp vụ hóa đơn, chi phí, 전체 회계 서비스 của MAN – Master Accountant Network sẽ đồng hành từ khâu lập kế hoạch chương trình đến khi quyết toán. Doanh nghiệp có thể tham khảo bảng báo giá dịch vụ kế toán để chọn gói phù hợp quy mô.
MAN – 마스터 회계사 네트워크에 문의하세요 무료 지원 및 상담을 제공합니다!
연락처 정보 MAN – Master Accountant Network
- 주소: 호치민시 Tan Thuan Ward, Street 43, 19A호
- 모바일/Zalo: 0903 963 163 – 0903 428 622
- 이메일: man@man.net.vn
- 구글 비즈니스 프로필: MAN(Master Accountant Network)의 Google 비즈니스 프로필을 확인하세요.
- 링크드인 창립자: 전문가 Le Hoang Tuyen의 LinkedIn 프로필을 확인하세요.
콘텐츠 제작 및 전문 검토 담당: Mr. 레 호앙 투옌 - MAN(Master Accountant Network) 설립자 겸 CEO그는 베트남 공인회계사(CPA) 감사인으로, 회계, 감사, 세무 및 기업 법률 자문 분야에서 30년 이상의 풍부한 경험을 보유하고 있습니다.
Câu hỏi thường gặp về xuất hóa đơn khi tặng voucher
Tặng voucher cho khách hàng có phải xuất hóa đơn không?
Không, nếu việc tặng không phải là bán hàng hóa, cung ứng dịch vụ. Đây là hướng dẫn của Thuế cơ sở 2 TP HCM trên Cổng thông tin điện tử của Bộ Tài chính.
Tặng voucher cho người lao động có phải lập hóa đơn không?
Cũng không phải lập hóa đơn khi việc tặng không phải là bán hàng hóa, cung ứng dịch vụ. Hướng dẫn của cơ quan thuế áp dụng cho cả khách hàng và người lao động.
Vì sao Nghị định 254/2026/NĐ-CP yêu cầu lập hóa đơn khi cho, biếu, tặng mà voucher lại không phải xuất?
Khoản 1 Điều 4 quy định nghĩa vụ của người bán khi bán hàng hóa, cung cấp dịch vụ, kể cả hàng hóa, dịch vụ dùng để cho, biếu, tặng. Voucher mua ngoài để tặng, không phải bán hàng hóa, cung ứng dịch vụ thì không thuộc trường hợp này.
Không xuất hóa đơn khi tặng voucher thì chi phí mua voucher có được trừ không?
Được xem xét tính vào chi phí được trừ khi doanh nghiệp thực hiện theo Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ.
Doanh nghiệp tặng sản phẩm của chính mình cho khách thì sao?
Phải lập hóa đơn điện tử theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, thời điểm lập theo Điều 9 Nghị định này.






