
Xuất hóa đơn khi tặng voucher cho khách hàng có bắt buộc không là câu hỏi được nhiều kế toán đặt ra kể từ khi 第254/2026/ND-CP号法令 về hóa đơn, chứng từ điện tử được áp dụng. Văn bản này yêu cầu lập hóa đơn cả với hàng hóa, dịch vụ dùng để cho, biếu, tặng, khiến không ít doanh nghiệp mặc định rằng voucher tặng khách cũng phải xuất hóa đơn. Bài viết dưới đây đối chiếu nguyên văn quy định và hướng dẫn chính thức của Thuế cơ sở 2 TP HCM để trả lời dứt điểm.
Vì sao câu hỏi xuất hóa đơn khi tặng voucher khiến kế toán lúng túng?
Theo hướng dẫn của Thuế cơ sở 2 TP HCM, doanh nghiệp tặng voucher (phiếu quà tặng, phiếu mua hàng) cho khách hàng, người lao động mà việc tặng không phải là hoạt động bán hàng hóa, cung ứng dịch vụ thì không phải xuất hóa đơn khi tặng voucher. Chi phí mua voucher được xem xét tính vào chi phí được trừ theo Điều 9 Nghị định 320/2025/NĐ-CP.
Sự lúng túng đến từ khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP. Điều khoản này liệt kê rõ hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, cho, biếu, tặng đều phải lập hóa đơn. Đọc lướt, nhiều người hiểu rằng mọi món quà, kể cả voucher, đều thuộc diện xuất hóa đơn.
Thực tế, điểm mấu chốt không nằm ở hành vi “tặng” mà ở bản chất của thứ được tặng: đó có phải là hàng hóa, dịch vụ do doanh nghiệp bán ra hay không. Xác định sai bản chất dẫn tới hai rủi ro ngược chiều:
- Xuất hóa đơn thừa: Kê khai thuế GTGT đầu ra không cần thiết, phát sinh thêm thủ tục điều chỉnh, thay thế hóa đơn.
- Bỏ sót hóa đơn bắt buộc: Khi thứ được tặng thực chất là hàng hóa, dịch vụ của chính doanh nghiệp, việc không lập hóa đơn là vi phạm quy định về hóa đơn.
Vì vậy, trước khi quyết định có xuất hóa đơn khi tặng voucher hay không, kế toán cần nắm chắc căn cứ pháp lý và hướng dẫn của cơ quan thuế.
Căn cứ pháp lý xác định nghĩa vụ xuất hóa đơn khi tặng voucher
Hai điều khoản của Nghị định 254/2026/NĐ-CP quyết định việc có xuất hóa đơn khi tặng voucher hay không: khoản 1 Điều 4 (nguyên tắc lập hóa đơn) và Điều 9 (thời điểm lập hóa đơn).
Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP: Nguyên tắc lập hóa đơn
Căn cứ khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP:
销售商品或提供服务时,卖方必须向买方开具电子发票(包括用于促销、广告、样品的商品和服务;用于赠送、馈赠、交换、支付给员工的工资以及内部消费的商品和服务;以贷款或借款形式出口的商品),以及按照财政部长规定开具发票的情况,但本法令第7条规定无需开具电子发票的情况除外。
电子发票必须符合标准数据格式,并包含税法、会计法以及本法令第十条规定所需的所有信息,确保其完整、真实地反映已发生的经济交易。卖方对所开具发票的准确性负有法律责任。
Nghĩa vụ phát sinh “khi bán hàng hóa, cung cấp dịch vụ”, và chủ thể là “người bán”. Các trường hợp khuyến mại, cho, biếu, tặng được liệt kê trong ngoặc đơn là hàng hóa, dịch vụ của chính người bán được đem đi tặng thay vì bán. Nói cách khác, quy định hướng tới hàng hóa, dịch vụ do doanh nghiệp kinh doanh, không phải mọi tài sản được đem tặng.
Đây cũng là logic được áp dụng cho nhiều nghiệp vụ tương tự, chẳng hạn khi kế toán xác định xuất hóa đơn đối với hàng mẫu xuất khẩu không thu tiền: không thu tiền không đồng nghĩa với không phải lập hóa đơn, nếu bản chất vẫn là hàng hóa của doanh nghiệp được chuyển giao.
Điều 9 Nghị định 254/2026/NĐ-CP: Thời điểm lập hóa đơn
货物销售(包括公共资产的出售和转让以及国家储备的出售)的开票时间,是货物所有权或使用权转移给买方的时间,无论是否已收到付款。
对于货物出口(包括出口加工),电子商业发票、电子增值税发票或电子销售发票的开具时间由卖方决定,但不得晚于货物按照海关法律规定清关后的下一个工作日。
Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc theo quy định Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ).
如果涉及多次交付或交接单个物品或服务阶段,则每次交付或交接的货物或服务的数量和价值都必须开具发票。
Điều 9 gắn thời điểm lập hóa đơn với việc chuyển giao quyền sở hữu, quyền sử dụng hàng hóa 或者 việc hoàn thành cung cấp dịch vụ. Khi không có hoạt động bán hàng hóa, cung cấp dịch vụ, cũng không phát sinh thời điểm lập hóa đơn. Ngược lại, nếu thuộc diện phải lập mà lập muộn, doanh nghiệp có thể đối mặt với mức phạt xuất hóa đơn sai thời điểm.
Hướng dẫn của Thuế cơ sở 2 TP HCM về xuất hóa đơn khi tặng voucher
Trên Cổng thông tin điện tử của Bộ Tài chính, Thuế cơ sở 2 TP HCM đã trả lời trực tiếp vướng mắc về việc doanh nghiệp tặng Gift Voucher cho khách hàng và người lao động:
Căn cứ các quy định nêu trên và theo trình bày, Công ty xác định Phiếu quà tặng/phiếu mua hàng (Gift Voucher) tặng cho khách hàng và người lao động không phải là bán hàng hóa, cung ứng dịch vụ thì không phải lập hóa đơn. Để tính vào chi phí được trừ đối với chi phí mua Gift Voucher công ty thực hiện theo quy định tại khoản Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ.
Từ hướng dẫn này, có thể rút ra hai kết luận nghiệp vụ:
- Không phải xuất hóa đơn khi tặng voucher nếu việc tặng không phải là bán hàng hóa, cung ứng dịch vụ. Điều kiện này áp dụng cho cả đối tượng nhận là khách hàng lẫn người lao động.
- Chi phí mua voucher được xem xét tính vào chi phí được trừ khi đáp ứng quy định tại Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ. Việc không xuất hóa đơn khi tặng voucher không làm mất quyền ghi nhận chi phí, nhưng doanh nghiệp phải đáp ứng điều kiện chi phí được trừ theo văn bản này.
Khi nào phải và không phải xuất hóa đơn khi tặng voucher?
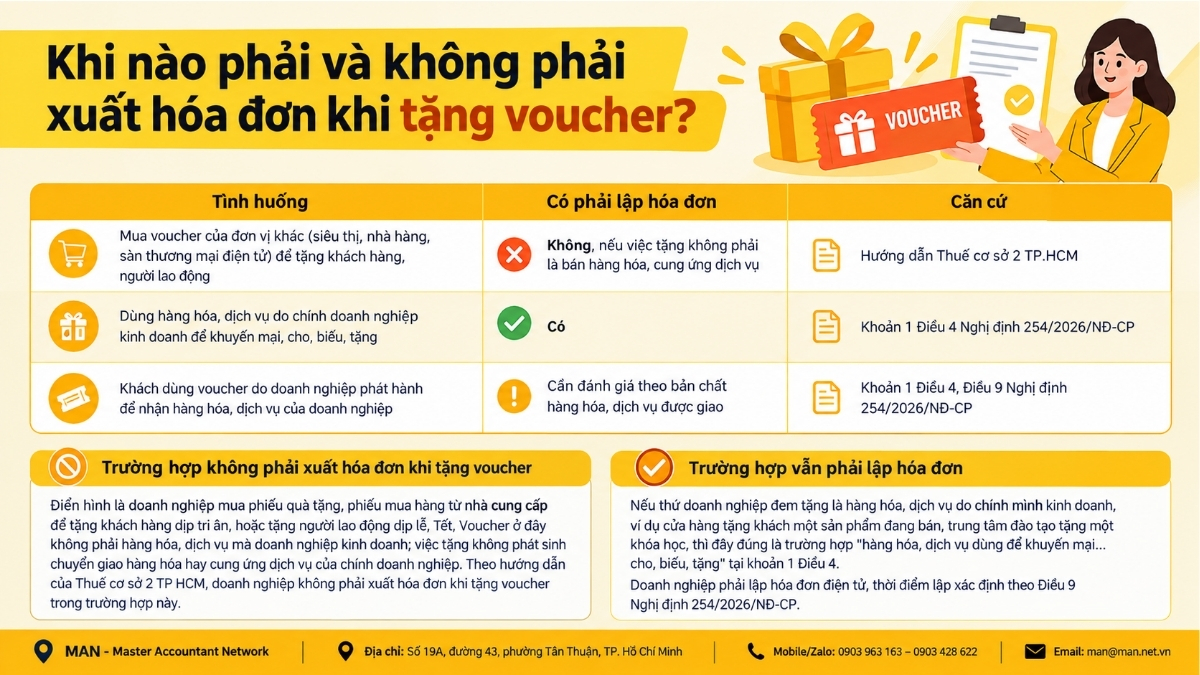
Câu hỏi kiểm tra duy nhất kế toán cần đặt ra: việc tặng này có phải là bán hàng hóa, cung ứng dịch vụ (kể cả hình thức khuyến mại, cho, biếu, tặng hàng hóa, dịch vụ của chính doanh nghiệp) hay không?
| 情况 | 是否需要开具发票? | 根据 |
| Mua voucher của đơn vị khác (siêu thị, nhà hàng, sàn thương mại điện tử) để tặng khách hàng, người lao động | Không, nếu việc tặng không phải là bán hàng hóa, cung ứng dịch vụ | Hướng dẫn Thuế cơ sở 2 TP.HCM |
| Dùng hàng hóa, dịch vụ do chính doanh nghiệp kinh doanh để khuyến mại, cho, biếu, tặng | 有 | 第254/2026/ND-CP号法令第4条第1款 |
| Khách dùng voucher do doanh nghiệp phát hành để nhận hàng hóa, dịch vụ của doanh nghiệp | Cần đánh giá theo bản chất hàng hóa, dịch vụ được giao | Khoản 1 Điều 4, Điều 9 Nghị định 254/2026/NĐ-CP |
Trường hợp không phải xuất hóa đơn khi tặng voucher
Điển hình là doanh nghiệp mua phiếu quà tặng, phiếu mua hàng từ nhà cung cấp để tặng khách hàng dịp tri ân, hoặc tặng người lao động dịp lễ, Tết. Voucher ở đây không phải hàng hóa, dịch vụ mà doanh nghiệp kinh doanh; việc tặng không phát sinh chuyển giao hàng hóa hay cung ứng dịch vụ của chính doanh nghiệp. Theo hướng dẫn của Thuế cơ sở 2 TP HCM, doanh nghiệp không phải xuất hóa đơn khi tặng voucher trong trường hợp này.
Trường hợp vẫn phải lập hóa đơn
Nếu thứ doanh nghiệp đem tặng là hàng hóa, dịch vụ do chính mình kinh doanh, ví dụ cửa hàng tặng khách một sản phẩm đang bán, trung tâm đào tạo tặng một khóa học, thì đây đúng là trường hợp “hàng hóa, dịch vụ dùng để khuyến mại… cho, biếu, tặng” tại khoản 1 Điều 4.
Doanh nghiệp phải lập hóa đơn điện tử, thời điểm lập xác định theo Điều 9 Nghị định 254/2026/NĐ-CP.
Voucher do chính doanh nghiệp phát hành: Điểm cần thận trọng
Khi doanh nghiệp tự phát hành voucher để khách đổi lấy hàng hóa, dịch vụ của mình, việc trao tấm voucher và việc giao hàng hóa, dịch vụ là hai thời điểm khác nhau.
Theo Điều 9, thời điểm lập hóa đơn gắn với việc chuyển giao quyền sở hữu, quyền sử dụng hàng hóa hoặc hoàn thành cung cấp dịch vụ. Do đó kế toán cần xác định tại thời điểm khách sử dụng voucher, hàng hóa, dịch vụ được giao có thuộc diện phải lập hóa đơn theo khoản 1 Điều 4 hay không.
Với tình huống này, nên tham vấn cơ quan thuế quản lý trực tiếp trước khi áp dụng, vì hướng dẫn của Thuế cơ sở 2 TP HCM nêu trên chỉ trả lời cho voucher tặng không phải là bán hàng hóa, cung ứng dịch vụ.
Không xuất hóa đơn khi tặng voucher thì chi phí có được trừ không?
Có thể được trừ, nếu đáp ứng điều kiện tại Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ đúng như hướng dẫn của Thuế cơ sở 2 TP HCM. Việc không phải xuất hóa đơn khi tặng voucher chỉ liên quan đến nghĩa vụ hóa đơn đầu ra; chi phí mua voucher đầu vào vẫn cần chứng từ hợp lệ để chứng minh.
Từ kinh nghiệm thực hiện hồ sơ cho doanh nghiệp, bộ chứng từ tối thiểu nên lưu gồm:
- Hóa đơn mua voucher do nhà cung cấp voucher lập cho doanh nghiệp.
- Quyết định hoặc kế hoạch chương trình tặng voucher: mục đích, đối tượng, số lượng, giá trị.
- Danh sách người nhận có ký nhận (khách hàng, người lao động), kèm thông tin đủ để đối chiếu.
- 付款凭证 tiền mua voucher.
- Với voucher tặng người lao động: quy chế, chính sách phúc lợi hoặc thỏa thuận liên quan, làm căn cứ ghi nhận.
Nếu đơn vị đang thiếu nhân sự để rà soát bộ hồ sơ này, 外包会计服务 là cách nhanh để chuẩn hóa chứng từ trước kỳ quyết toán.
总结
Ba điểm cần nhớ:
- Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP yêu cầu lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ, bao gồm cả hàng hóa, dịch vụ dùng để khuyến mại, cho, biếu, tặng.
- Theo hướng dẫn của Thuế cơ sở 2 TP HCM, tặng voucher cho khách hàng, người lao động mà không phải là bán hàng hóa, cung ứng dịch vụ thì không phải xuất hóa đơn khi tặng voucher.
- Chi phí mua voucher được tính vào chi phí được trừ khi thực hiện theo Điều 9 Nghị định 320/2025/NĐ-CP.
Mỗi chương trình tri ân, phúc lợi có cấu trúc khác nhau, và chỉ một khác biệt nhỏ về nguồn gốc voucher cũng làm thay đổi kết luận về hóa đơn. Nếu doanh nghiệp muốn được rà soát định kỳ toàn bộ nghiệp vụ hóa đơn, chi phí, 全方位会计服务 của MAN – Master Accountant Network sẽ đồng hành từ khâu lập kế hoạch chương trình đến khi quyết toán. Doanh nghiệp có thể tham khảo 会计服务价格表 để chọn gói phù hợp quy mô.
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
Câu hỏi thường gặp về xuất hóa đơn khi tặng voucher
Tặng voucher cho khách hàng có phải xuất hóa đơn không?
Không, nếu việc tặng không phải là bán hàng hóa, cung ứng dịch vụ. Đây là hướng dẫn của Thuế cơ sở 2 TP HCM trên Cổng thông tin điện tử của Bộ Tài chính.
Tặng voucher cho người lao động có phải lập hóa đơn không?
Cũng không phải lập hóa đơn khi việc tặng không phải là bán hàng hóa, cung ứng dịch vụ. Hướng dẫn của cơ quan thuế áp dụng cho cả khách hàng và người lao động.
Vì sao Nghị định 254/2026/NĐ-CP yêu cầu lập hóa đơn khi cho, biếu, tặng mà voucher lại không phải xuất?
Khoản 1 Điều 4 quy định nghĩa vụ của người bán khi bán hàng hóa, cung cấp dịch vụ, kể cả hàng hóa, dịch vụ dùng để cho, biếu, tặng. Voucher mua ngoài để tặng, không phải bán hàng hóa, cung ứng dịch vụ thì không thuộc trường hợp này.
Không xuất hóa đơn khi tặng voucher thì chi phí mua voucher có được trừ không?
Được xem xét tính vào chi phí được trừ khi doanh nghiệp thực hiện theo Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ.
Doanh nghiệp tặng sản phẩm của chính mình cho khách thì sao?
Phải lập hóa đơn điện tử theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, thời điểm lập theo Điều 9 Nghị định này.






