Bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn không? Là câu hỏi mà kế toán siêu thị, cửa hàng bán lẻ hay nhà hàng gặp gần như mỗi ngày, nhất là khi một đơn hàng có hàng chục mặt hàng khác nhau. Ghi gọn “Hàng tạp hóa”, “Đồ dùng gia đình” hay “Tiền ăn uống” có hợp lệ không? Bài viết dưới đây hệ thống lại quy định tại Nghị định 254/2026/NĐ-CP và mục 5 Phụ lục kèm theo, giúp kế toán lập hóa đơn đúng ngay từ đầu.
Vì sao câu hỏi bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn lại quan trọng?
Tên hàng hóa, dịch vụ là chỉ tiêu bắt buộc trên hóa đơn. Đây là thông tin để cơ quan thuế, người mua và chính doanh nghiệp đối chiếu giữa hóa đơn, hàng tồn kho và doanh thu kê khai. Khi một hóa đơn gộp nhiều chủng loại khác nhau dưới một tên chung, hóa đơn không còn phản ánh rõ người bán đã bán gì, số lượng bao nhiêu, đơn giá từng loại thế nào.
Trên thực tế, việc ghi tên chung thường xuất phát từ thói quen “cho nhanh” ở quầy thu ngân hoặc do danh mục hàng hóa trên phần mềm, máy tính tiền được khai báo quá sơ sài. Hệ quả là:
- Hóa đơn không khớp với sổ kho, khó giải trình khi cơ quan thuế kiểm tra chênh lệch nhập, xuất và tồn.
- Không xác định được thuế suất riêng khi trong cùng một tên chung lại có những mặt hàng áp dụng thuế suất khác nhau.
- Người mua là doanh nghiệp gặp khó khi dùng hóa đơn để hạch toán, vì không biết rõ hàng hóa thực tế đã mua.
Vì vậy, trước khi cấu hình hệ thống hay hướng dẫn thu ngân, kế toán cần trả lời dứt điểm: bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn theo quy định hiện hành?
Bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn theo Nghị định 254/2026?
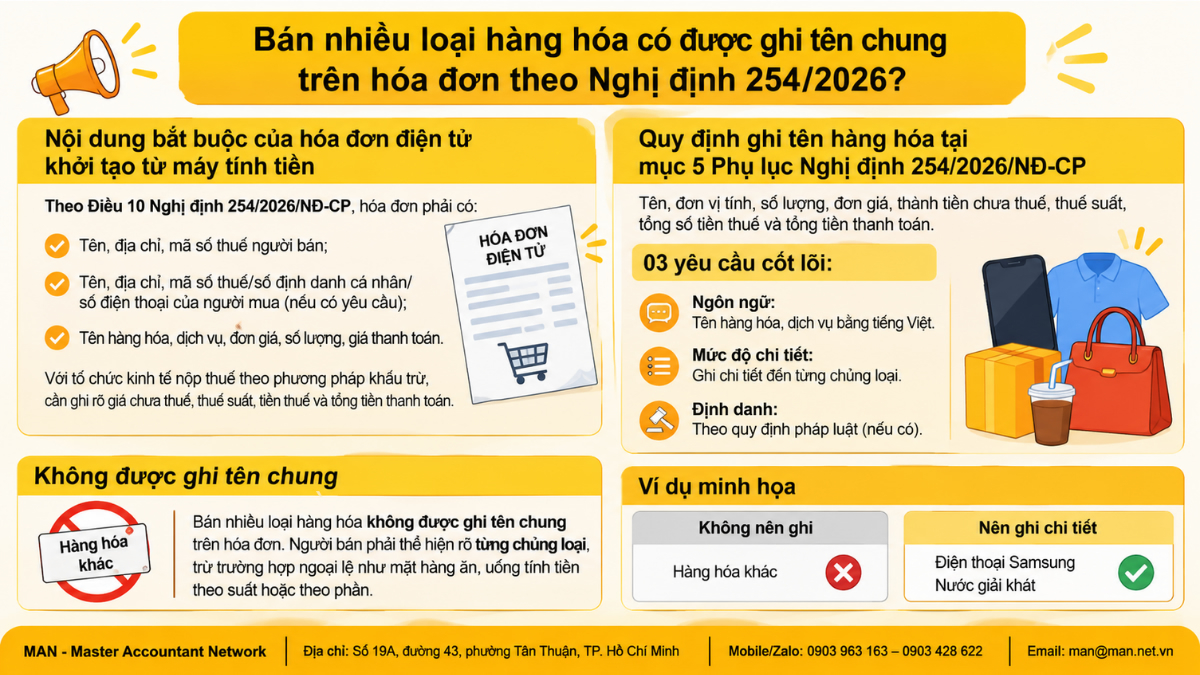
Nội dung bắt buộc của hóa đơn điện tử khởi tạo từ máy tính tiền
Theo Điều 10 第254/2026/ND-CP号法令, nội dung của hóa đơn điện tử khởi tạo từ máy tính tiền được quy định như sau:
- Tên, địa chỉ, mã số thuế người bán;
- Tên, địa chỉ, mã số thuế/số định danh cá nhân/số điện thoại của người mua theo quy định (nếu người mua yêu cầu);
- Tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán. Trường hợp tổ chức kinh tế nộp thuế theo phương pháp khấu trừ phải ghi rõ nội dung giá bán chưa thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tiền thuế giá trị gia tăng, tổng tiền thanh toán có thuế giá trị gia tăng
Như vậy, “tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán” là nội dung hóa đơn phải có. Câu hỏi đặt ra là tên hàng hóa phải ghi đến mức độ chi tiết nào và câu trả lời nằm ở mục 5 Phụ lục.
Quy định ghi tên hàng hóa tại mục 5 Phụ lục Nghị định 254/2026/NĐ-CP
Căn cứ mục 5 tại Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP, việc ghi tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ trên hóa đơn điện tử khi bán nhiều loại hàng hóa được quy định như sau:
Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng tiền thanh toán đã có thuế giá trị gia tăng.
Tên hàng hóa, dịch vụ: Trên hóa đơn phải thể hiện tên hàng hóa, dịch vụ được giao dịch bằng tiếng Việt phù hợp với quy định pháp luật. Trường hợp bán hàng hóa có nhiều chủng loại khác nhau thì tên hàng hóa thể hiện chi tiết đến từng chủng loại (ví dụ: Điện thoại Samsung; mặt hàng ăn, uống (trừ trường hợp tính tiền theo suất, theo phần;…)). Trường hợp pháp luật có quy định về định danh hàng hóa, dịch vụ thì người bán thể hiện tên hàng hóa, dịch vụ trên hóa đơn theo quy định pháp luật về định danh hàng hóa, dịch vụ. …
Từ quy định trên, có 03 yêu cầu cốt lõi khi ghi tên hàng hóa:
- Ngôn ngữ: Tên hàng hóa, dịch vụ được thể hiện bằng tiếng Việt, phù hợp với quy định pháp luật.
- Mức độ chi tiết: Khi bán hàng hóa có nhiều chủng loại khác nhau, tên hàng hóa thể hiện chi tiết đến từng chủng loại.
- Định danh: Trường hợp pháp luật có quy định về định danh hàng hóa, dịch vụ thì ghi tên theo quy định pháp luật về định danh đó.
Không được ghi tên chung
Vậy bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn không? Câu trả lời là 不是. Người bán không được ghi tên chung thay cho việc liệt kê chi tiết từng chủng loại khi bán nhiều loại hàng hóa khác nhau trên hóa đơn.
Đồng thời, tên hàng hóa phải thể hiện rõ từng chủng loại, trừ trường hợp thuộc ngoại lệ được quy định, chẳng hạn mặt hàng ăn, uống tính tiền theo suất hoặc theo phần.
Ví dụ ghi tên hàng hóa đúng và sai khi bán nhiều chủng loại
Để trả lời cụ thể hơn câu hỏi bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn không, kế toán có thể tham khảo bảng đối chiếu dưới đây:
| 情况 | Ghi sai (tên chung) | Cách ghi đúng |
| Cửa hàng điện thoại bán 2 máy khác hãng | Điện thoại di động | Điện thoại Samsung; Điện thoại Apple, mỗi loại một dòng, có đơn vị tính, số lương, đơn giá |
| Siêu thị bán gạo, dầu ăn, nước giặt | Hàng tiêu dùng | Gạo; dầu ăn; nước giặt, mỗi loại mặt hàng một dòng |
| Nhà hàng bán món gọi lẻ và đồ uống | Tiền ăn uống | Ghi chi tiết từng món ăn, đồ uống theo thực tế phục vụ |
| Nhà hàng bán theo suất cố định |
– |
Được ghi theo suất, theo phần |
关键点: Ghi tên hàng phải cụ thể đến chủng loại, không dừng ở nhóm hàng chung. Với mặt hàng ăn, uống, quy định cũng yêu cầu ghi chi tiết, trừ trường hợp tính tiền theo suất, theo phần.
Nói cách khác, khi thu ngân phân vân bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn không, nguyên tắc an toàn là: khác chủng loại thì tách dòng.
Lưu ý, nguyên tắc ghi tên chi tiết áp dụng cho cả những giao dịch đặc thù. Chẳng hạn, khi xuất hóa đơn đối với hàng mẫu 或者 xuất hóa đơn đối với hàng mẫu xuất khẩu không thu tiền, kế toán vẫn cần thể hiện đúng tên từng loại hàng mẫu, tránh ghi gộp chung chung.
Chữ viết, chữ số và đồng tiền thể hiện trên hóa đơn điện tử 2026
Bên cạnh vấn đề bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn không, kế toán cũng cần nắm cách thể hiện chữ viết, chữ số và đồng tiền, vì tên hàng hóa phải được ghi bằng tiếng Việt. Căn cứ theo Mục 8 Phụ lục Nghị định 254/2026/NĐ-CP, chữ viết, chữ số và đồng tiền thể hiện trên hóa đơn điện tử 2026 được ghi như sau:
Chữ viết hiển thị trên hóa đơn là tiếng Việt
Trường hợp cần ghi thêm chữ nước ngoài thì chữ nước ngoài được đặt bên phải trong ngoặc đơn “()” hoặc đặt ngay dưới dòng tiếng Việt và có cỡ chữ nhỏ hơn chữ tiếng Việt.
Trường hợp chữ trên hóa đơn là chữ tiếng Việt không dấu thì các chữ viết không dấu trên hóa đơn phải đảm bảo không dẫn tới cách hiểu sai lệch nội dung của hóa đơn.
Chữ số hiển thị trên hóa đơn
Người bán được lựa chọn: sau chữ số hàng nghìn, triệu, tỷ, nghìn tỷ, triệu tỷ, tỷ tỷ đặt dấu chấm (.), nếu có ghi chữ số sau chữ số hàng đơn vị đặt dấu phẩy (,) sau chữ số hàng đơn vị hoặc sử dụng dấu phân cách số tự nhiên là dấu phẩy (,) sau chữ số hàng nghìn, triệu, tỷ, nghìn tỷ, triệu tỷ, tỷ tỷ và sử dụng dấu chấm (.) sau chữ số hàng đơn vị trên chứng từ kế toán.
Đồng tiền ghi trên hóa đơn
Đồng tiền ghi trên hóa đơn là đồng Việt Nam, ký hiệu quốc gia là “đ”.
- Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối thì đơn giá, thành tiền, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng số tiền thanh toán được ghi bằng ngoại tệ, đơn vị tiền tệ ghi tên ngoại tệ. Người bán đồng thời thể hiện trên hóa đơn tỷ giá ngoại tệ với đồng Việt Nam theo tỷ giá theo quy định của Luật Quản lý thuế 2019 và các văn bản hướng dẫn thi hành;
- Mã ký hiệu ngoại tệ theo tiêu chuẩn quốc tế (ví dụ: 13.800,25 USD – Mười ba nghìn tám trăm đô la Mỹ và hai mươi nhăm xu, ví dụ: 5.000,50 EUR- Năm nghìn ơ-rô và năm mươi xu);
- Trường hợp bán hàng hóa phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối và được nộp thuế bằng ngoại tệ thì tổng số tiền thanh toán thể hiện trên hóa đơn theo ngoại tệ, không phải quy đổi ra đồng Việt Nam.
Áp dụng vào việc ghi tên hàng hóa: Với hàng nhập khẩu có tên tiếng nước ngoài, kế toán ghi tên tiếng Việt trước, phần tiếng nước ngoài (nếu cần) đặt trong ngoặc đơn bên phải hoặc ngay dưới dòng tiếng Việt với cỡ chữ nhỏ hơn. Nếu máy tính tiền chỉ in được tiếng Việt không dấu, tên hàng phải đảm bảo không dẫn tới cách hiểu sai lệch nội dung hóa đơn.
Ngành nghề nào phải sử dụng hóa đơn điện tử từ máy tính tiền?
Câu hỏi bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn không, đặc biệt phổ biến ở các đơn vị dùng máy tính tiền, nơi mỗi hóa đơn thường có nhiều mặt hàng. Căn cứ khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP quy định các đối tượng sử dụng hóa đơn điện tử như sau:
Đối tượng sử dụng hóa đơn điện tử
Đối tượng sử dụng hóa đơn điện tử gồm:
Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam) sử dụng hóa đơn điện tử từ máy tính tiền. Trường hợp tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh có hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng đã đăng ký sử dụng hóa đơn điện tử theo quy định tại điểm a, điểm b khoản này thì không bắt buộc đăng ký sử dụng hóa đơn điện tử từ máy tính tiền; d) Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng hoặc hộ kinh doanh, cá nhân kinh doanh bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp sử dụng hóa đơn điện tử mà có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Như vậy, tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh thuộc các ngành nghề, nhóm dịch vụ sau phải sử dụng hóa đơn điện tử từ máy tính tiền:
- Trung tâm thương mại
- Siêu thị
- Bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác)
- Ăn uống
- Nhà hàng
- Khách sạn
- Dịch vụ vận tải hành khách
- Dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ
- Dịch vụ nghệ thuật, vui chơi, giải trí
- Hoạt động chiếu phim
- Dịch vụ phục vụ cá nhân khác (theo quy định về Hệ thống ngành kinh tế Việt Nam)
笔记: Trường hợp tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh có hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng đã đăng ký sử dụng hóa đơn điện tử theo quy định tại điểm a, điểm b khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP thì không bắt buộc đăng ký sử dụng hóa đơn điện tử từ máy tính tiền.
Đây chính là nhóm cần rà lại danh mục hàng hóa trên máy tính tiền sớm nhất, ảnh hưởng trực tiếp đến hàng nghìn hóa đơn mỗi tháng. Nếu doanh nghiệp đã phát sinh nhiều hóa đơn ghi tên chung trong các kỳ trước, dịch vụ rà soát sổ sách kế toán của MAN – Master Accountant Network sẽ giúp đối chiếu hóa đơn với sổ kho, phát hiện sai sót và đề xuất phương án xử lý phù hợp.
Lưu ý cho kế toán khi bán nhiều loại hàng hóa
Từ kinh nghiệm làm việc với siêu thị mini, chuỗi bán lẻ và nhà hàng, đây là những điểm cần kiểm soát để không còn băn khoăn bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn không:
- Chuẩn hóa danh mục hàng hóa ngay từ phần mềm: Mỗi chủng loại một mã hàng, một tên tiếng Việt rõ ràng; không tạo các mã “hàng tổng hợp” để thu ngân dùng chung.
- Mỗi chủng loại một dòng trên hóa đơn, kèm đơn vị tính, số lượng, đơn giá và giá thanh toán theo khoản 4 Điều 10 Nghị định 254/2026/NĐ-CP.
- Tách dòng theo thuế suất: Với tổ chức nộp thuế theo phương pháp khấu trừ, hóa đơn phải ghi rõ giá bán chưa thuế, thuế suất, tiền thuế GTGT, ghi tên chung sẽ khiến không thể tách đúng thuế suất từng mặt hàng.
- Chỉ áp dụng ngoại lệ “theo suất, theo phần” đúng bản chất: Nhà hàng chỉ được ghi theo suất khi thực tế tính tiền theo suất, theo phần; món gọi lẻ vẫn phải ghi chi tiết.
- Theo dõi quy định về định danh hàng hóa: Khi pháp luật có quy định định danh cho mặt hàng nào, tên trên hóa đơn phải theo đúng quy định đó.
- Ưu tiên tiếng Việt có dấu: Nếu buộc dùng không dấu, kiểm tra tên hàng không bị hiểu sai.
Nếu doanh nghiệp chưa có quy trình chuẩn cho bộ phận thu ngân hoặc chưa chắc cách khai báo danh mục hàng hóa trên máy tính tiền, 会计咨询服务 của MAN có thể xây dựng quy trình lập hóa đơn phù hợp với đặc thù từng ngành hàng.
总结
Tóm lại, bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn không, câu trả lời là không được. Theo mục 5 Phụ lục Nghị định 254/2026/NĐ-CP:
- Tên hàng hóa, dịch vụ phải thể hiện bằng tiếng Việt, phù hợp với quy định pháp luật.
- Trường hợp bán hàng hóa có nhiều chủng loại khác nhau, tên hàng hóa thể hiện chi tiết đến từng chủng loại (ví dụ: Điện thoại Samsung).
- Ngoại lệ: mặt hàng ăn, uống tính tiền theo suất, theo phần.
- Trường hợp pháp luật có quy định về định danh hàng hóa, dịch vụ thì ghi tên theo quy định về định danh.
Nếu doanh nghiệp muốn toàn bộ khâu hóa đơn, kê khai thuế được kiểm soát chặt chẽ mà không cần tuyển thêm nhân sự, giải pháp thuê kế toán dịch vụ của MAN – Master Accountant Network sẽ đồng hành từ chuẩn hóa danh mục hàng hóa, lập hóa đơn, xử lý sai sót đến quyết toán thuế.
立即联系 MAN – 高级会计师网络! 免费提供支持和建议。
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
Câu hỏi thường gặp về trường hợp bán nhiều loại hàng hóa ghi tên chung hóa đơn
Bán nhiều loại hàng hóa có được ghi tên chung trên hóa đơn không?
Không. Theo mục 5 Phụ lục Nghị định 254/2026/NĐ-CP, trường hợp bán hàng hóa có nhiều chủng loại khác nhau thì tên hàng hóa thể hiện chi tiết đến từng chủng loại.
Nhà hàng có phải ghi chi tiết từng món ăn trên hóa đơn không?
Có, mặt hàng ăn, uống phải thể hiện chi tiết, trừ trường hợp tính tiền theo suất, theo phần.
Tên hàng hóa trên hóa đơn có được ghi bằng tiếng nước ngoài không?
Chữ viết hiển thị trên hóa đơn là tiếng Việt. Trường hợp cần ghi thêm chữ nước ngoài thì chữ nước ngoài được đặt bên phải trong ngoặc đơn “()” hoặc đặt ngay dưới dòng tiếng Việt và có cỡ chữ nhỏ hơn chữ tiếng Việt.
Hóa đơn điện tử khởi tạo từ máy tính tiền phải có những nội dung gì về hàng hóa?
Theo khoản 4 Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn phải có tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán. Trường hợp tổ chức kinh tế nộp thuế theo phương pháp khấu trừ phải ghi rõ nội dung giá bán chưa thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tiền thuế giá trị gia tăng, tổng tiền thanh toán có thuế giá trị gia tăng.
Siêu thị đã đăng ký hóa đơn điện tử thông thường có bắt buộc chuyển sang hóa đơn từ máy tính tiền không?
Trường hợp đã đăng ký sử dụng hóa đơn điện tử theo quy định tại điểm a, điểm b khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP thì không bắt buộc đăng ký sử dụng hóa đơn điện tử từ máy tính tiền. Dù dùng loại hóa đơn nào, nguyên tắc ghi tên hàng hóa chi tiết đến từng chủng loại vẫn phải tuân thủ.