Từ ngày 21/7/2026, doanh nghiệp thành lập trước ngày 01/7/2025 có thể bị phạt từ 70 triệu đồng đến 100 triệu đồng nếu không bổ sung thông tin về chủ sở hữu hưởng lợi theo quy định tại Nghị định 288/2026/NĐ-CP. Ngoài phạt tiền, doanh nghiệp còn phải thực hiện biện pháp khắc phục hậu quả là bổ sung thông tin theo quy định.
Quy định này đặt ra yêu cầu rà soát hồ sơ đăng ký doanh nghiệp, đặc biệt đối với các doanh nghiệp đã hoạt động trước ngày 01/7/2025 nhưng chưa bổ sung thông tin về chủ sở hữu hưởng lợi khi thực hiện thủ tục đăng ký thay đổi hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất.
Vậy trường hợp nào bị xử phạt, mức phạt cụ thể ra sao và doanh nghiệp cần chuẩn bị những gì để hạn chế rủi ro pháp lý? Bài viết dưới đây sẽ phân tích các nội dung quan trọng theo Nghị định 288/2026/NĐ-CP.
Nghị định 288/2026/NĐ-CP quy định gì về việc không bổ sung thông tin chủ sở hữu hưởng lợi?
Ngày 21/7/2026, Chính phủ ban hành Nghị định 288/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 122/2021/NĐ-CP ngày 28/12/2021 về xử phạt vi phạm hành chính trong lĩnh vực kế hoạch và đầu tư. Nghị định 288/2026/NĐ-CP có hiệu lực từ ngày 21/7/2026.
Một trong những điểm đáng chú ý: Là việc bổ sung quy định xử phạt đối với hành vi không bổ sung thông tin về chủ sở hữu hưởng lợi của doanh nghiệp và thông tin để xác định chủ sở hữu hưởng lợi.
Cụ thể, khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP, được sửa đổi bởi Điều 2 Nghị định 288/2026/NĐ-CP, quy định:
Phạt tiền từ 70.000.000 đồng đến 100.000.000 đồng đối với hành vi không bổ sung thông tin về chủ sở hữu hưởng lợi của doanh nghiệp (nếu có), thông tin để xác định chủ sở hữu hưởng lợi của doanh nghiệp (nếu có) tại thời điểm doanh nghiệp thực hiện thủ tục đăng ký thay đổi nội dung đăng ký doanh nghiệp, thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất đối với doanh nghiệp thành lập trước ngày 01 tháng 7 năm 2025.
Như vậy, không phải mọi trường hợp không bổ sung thông tin chủ sở hữu hưởng lợi đều tự động chịu mức phạt này. Quy định tại khoản 6 Điều 44 xác định cụ thể đối tượng là doanh nghiệp thành lập trước ngày 01/7/2025 và hành vi không bổ sung thông tin tại thời điểm thực hiện thủ tục đăng ký thay đổi hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất.
Doanh nghiệp cần phân biệt hành vi không bổ sung thông tin thuộc khoản 6 Điều 44 với các hành vi vi phạm khác, chẳng hạn chậm thông báo thay đổi, không thông báo thay đổi hoặc kê khai thông tin không trung thực, không chính xác. Mỗi hành vi cần được đối chiếu với quy định xử phạt tương ứng.
Đối tượng nào có nguy cơ bị phạt khi không bổ sung thông tin chủ sở hữu hưởng lợi?
Để xác định doanh nghiệp có thuộc trường hợp bị xử phạt hay không, cần xem xét đồng thời thời điểm thành lập doanh nghiệp và tình trạng bổ sung thông tin trong hồ sơ đăng ký doanh nghiệp.
Doanh nghiệp thành lập trước ngày 01/7/2025
Khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP, được sửa đổi bởi Nghị định 288/2026/NĐ-CP, quy định trực tiếp đối với doanh nghiệp thành lập trước ngày 01/7/2025.
Đây là nhóm doanh nghiệp cần rà soát hồ sơ đã thực hiện khi đăng ký thay đổi nội dung đăng ký doanh nghiệp hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất.
Nếu thuộc đối tượng phải bổ sung thông tin nhưng chưa thực hiện, doanh nghiệp có nguy cơ bị xử phạt theo quy định nêu trên.
Doanh nghiệp chưa bổ sung thông tin tại lần thay đổi gần nhất
注意事项: Không chỉ là doanh nghiệp đã thành lập từ thời điểm nào mà còn là tình trạng hồ sơ tại lần đăng ký thay đổi hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất.
Doanh nghiệp nên kiểm tra các hồ sơ đã nộp, thông tin đã kê khai và tài liệu lưu trữ để xác định mình đã thực hiện nghĩa vụ bổ sung hay chưa.
例如: Một công ty thành lập năm 2023 đã thực hiện thủ tục thay đổi nội dung đăng ký doanh nghiệp vào năm 2025 nhưng chưa bổ sung thông tin về chủ sở hữu hưởng lợi theo quy định. Công ty cần rà soát hồ sơ của lần thay đổi gần nhất để xác định nghĩa vụ còn thiếu và phương án khắc phục phù hợp.
Trường hợp doanh nghiệp không có chủ sở hữu hưởng lợi
Nội dung khoản 6 Điều 44 sử dụng cụm từ “(nếu có)” đối với thông tin về chủ sở hữu hưởng lợi và thông tin để xác định chủ sở hữu hưởng lợi.
Do đó, doanh nghiệp không nên mặc định rằng mọi doanh nghiệp đều phải kê khai một cá nhân cụ thể bất kể tình trạng thực tế. Việc xác định có chủ sở hữu hưởng lợi hay không cần căn cứ vào quy định pháp luật về xác định chủ sở hữu hưởng lợi của doanh nghiệp và hồ sơ liên quan.
Đồng thời, cụm từ “nếu có” không nên được hiểu là doanh nghiệp có thể tự bỏ qua nghĩa vụ mà không cần rà soát. Doanh nghiệp cần xác định đúng trường hợp áp dụng, thu thập thông tin cần thiết và thực hiện nghĩa vụ cung cấp, lưu giữ thông tin theo quy định.
Mức phạt khi không bổ sung thông tin chủ sở hữu hưởng lợi là bao nhiêu?
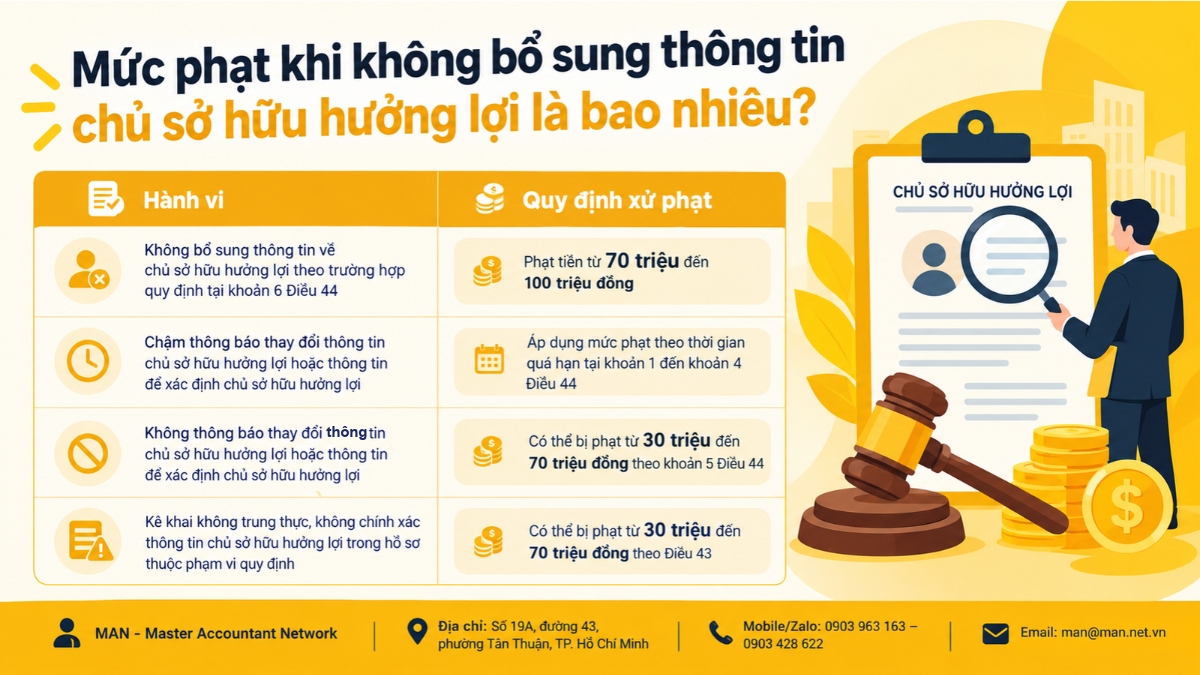
Theo khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP, được sửa đổi bởi Điều 2 Nghị định 288/2026/NĐ-CP, mức phạt đối với hành vi không bổ sung thông tin thuộc trường hợp quy định là từ 70.000.000 đồng đến 100.000.000 đồng.
Đây là khung tiền phạt được quy định cho hành vi vi phạm cụ thể, không phải mức phạt mặc định cho mọi vi phạm liên quan đến chủ sở hữu hưởng lợi.
Doanh nghiệp cần phân biệt các trường hợp sau:
| 行为 | Quy định xử phạt |
| Không bổ sung thông tin về chủ sở hữu hưởng lợi theo trường hợp quy định tại khoản 6 Điều 44 | Phạt tiền từ 70 triệu đến 100 triệu đồng |
| Chậm thông báo thay đổi thông tin chủ sở hữu hưởng lợi hoặc thông tin để xác định chủ sở hữu hưởng lợi | Áp dụng mức phạt theo thời gian quá hạn tại khoản 1 đến khoản 4 Điều 44 |
| Không thông báo thay đổi thông tin chủ sở hữu hưởng lợi hoặc thông tin để xác định chủ sở hữu hưởng lợi | Có thể bị phạt từ 30 triệu đến 70 triệu đồng theo khoản 5 Điều 44 |
| Kê khai không trung thực, không chính xác thông tin chủ sở hữu hưởng lợi trong hồ sơ thuộc phạm vi quy định | Có thể bị phạt từ 30 triệu đến 70 triệu đồng theo Điều 43 |
Bảng trên tóm tắt các hành vi tiêu biểu để doanh nghiệp nhận diện rủi ro ban đầu. Khi xử lý một hồ sơ cụ thể, cần xác định chính xác hành vi, thời điểm vi phạm và quy định tương ứng, tránh áp dụng cùng một mức phạt cho các hành vi khác nhau.
Không bổ sung thông tin có thể phải khắc phục hậu quả
Ngoài hình thức phạt tiền, khoản 7 Điều 44 Nghị định 122/2021/NĐ-CP, được sửa đổi bởi Nghị định 288/2026/NĐ-CP, quy định biện pháp khắc phục hậu quả đối với các hành vi tại khoản 5 và khoản 6 Điều này.
Nội dung liên quan bao gồm việc buộc bổ sung thông tin về chủ sở hữu hưởng lợi và thông tin để xác định chủ sở hữu hưởng lợi theo quy định.
Điều đó có nghĩa doanh nghiệp không thể chỉ nộp tiền phạt rồi bỏ qua thông tin còn thiếu. Việc khắc phục cần được thực hiện theo đúng yêu cầu pháp luật và hướng dẫn của cơ quan có thẩm quyền.
Vì sao cần phân biệt giữa chậm thông báo và không bổ sung thông tin?
Hai hành vi có thể liên quan đến cùng một nhóm thông tin nhưng không đồng nhất về bản chất pháp lý.
Chậm thông báo là trường hợp doanh nghiệp thực hiện thủ tục sau thời hạn quy định. Trong khi đó, không bổ sung thông tin theo khoản 6 Điều 44 là hành vi được quy định riêng đối với doanh nghiệp thành lập trước ngày 01/7/2025 trong bối cảnh thực hiện thủ tục đăng ký thay đổi hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất.
Nghị định 288/2026/NĐ-CP còn bổ sung những quy định nào về chủ sở hữu hưởng lợi?
Không chỉ bổ sung chế tài đối với hành vi không bổ sung thông tin chủ sở hữu hưởng lợi, Nghị định 288/2026/NĐ-CP còn mở rộng phạm vi xử phạt đối với một số hành vi liên quan đến kê khai, thông báo và cung cấp thông tin.
Kê khai không trung thực hoặc không chính xác
Theo Điều 1 Nghị định 288/2026/NĐ-CP sửa đổi Điều 43 Nghị định 122/2021/NĐ-CP, hành vi kê khai không trung thực, không chính xác đối với các thông tin thuộc phạm vi điều chỉnh, bao gồm thông tin chủ sở hữu hưởng lợi và thông tin để xác định chủ sở hữu hưởng lợi trong hồ sơ liên quan, có thể bị phạt từ 30 triệu đồng đến 70 triệu đồng.
Vì vậy, doanh nghiệp không nên chỉ chú trọng việc có kê khai hay không mà còn phải bảo đảm thông tin kê khai phù hợp với hồ sơ, tài liệu và tình hình thực tế.
Chậm thông báo hoặc không thông báo thay đổi
Điều 2 Nghị định 288/2026/NĐ-CP sửa đổi Điều 44 Nghị định 122/2021/NĐ-CP, bổ sung thông tin về chủ sở hữu hưởng lợi vào các quy định xử phạt liên quan đến thời hạn thực hiện thủ tục.
Theo Điều 44, mức xử phạt đối với hành vi chậm thực hiện thủ tục được xác định theo thời gian quá hạn:
- Quá hạn từ 01 ngày đến 10 ngày: Cảnh cáo.
- Quá hạn từ 11 ngày đến 30 ngày: Phạt tiền từ 10 triệu đồng đến 20 triệu đồng.
- Quá hạn từ 31 ngày đến 90 ngày: Phạt tiền từ 30 triệu đồng đến 40 triệu đồng.
- Quá hạn từ 91 ngày trở lên: Phạt tiền từ 50 triệu đồng đến 60 triệu đồng.
Đối với hành vi không thực hiện thủ tục thông báo thay đổi thông tin chủ sở hữu hưởng lợi hoặc thông tin để xác định chủ sở hữu hưởng lợi thuộc khoản 5 Điều 44, mức phạt là từ 30 triệu đồng đến 70 triệu đồng.
Không cung cấp thông tin theo yêu cầu của cơ quan đăng ký kinh doanh
Các quy định sửa đổi tại Điều 48 Nghị định 122/2021/NĐ-CP cũng đề cập đến việc cung cấp thông tin về chủ sở hữu hưởng lợi và thông tin để xác định chủ sở hữu hưởng lợi theo yêu cầu của cơ quan đăng ký kinh doanh.
Tùy hành vi cụ thể, việc cung cấp thông tin không đầy đủ, không đúng thời hạn hoặc không cung cấp thông tin, cung cấp thông tin không trung thực, không chính xác có thể bị xử phạt theo các khoản tương ứng của Điều 48 đã được sửa đổi.
Doanh nghiệp cần làm gì để hạn chế rủi ro không bổ sung thông tin chủ sở hữu hưởng lợi?
Để hạn chế rủi ro xử phạt, doanh nghiệp nên chủ động rà soát hồ sơ thay vì chờ đến khi phát sinh yêu cầu từ cơ quan đăng ký kinh doanh.
Bước 1: Kiểm tra thời điểm thành lập doanh nghiệp
Đối chiếu Giấy chứng nhận đăng ký doanh nghiệp để xác định doanh nghiệp được thành lập trước hay từ ngày 01/7/2025 trở đi.
Đây là bước quan trọng để đánh giá khả năng thuộc đối tượng được nêu tại khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP, sửa đổi bởi Nghị định 288/2026/NĐ-CP.
Bước 2: Rà soát hồ sơ thay đổi gần nhất
Thu thập hồ sơ đăng ký thay đổi nội dung đăng ký doanh nghiệp hoặc hồ sơ thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất. Kiểm tra xem thông tin về chủ sở hữu hưởng lợi và thông tin để xác định chủ sở hữu hưởng lợi đã được bổ sung theo quy định hay chưa.
Nếu hồ sơ chưa thể hiện rõ, doanh nghiệp cần xác định nguyên nhân, đối chiếu quy định áp dụng tại thời điểm thực hiện thủ tục và xác định nội dung cần khắc phục.
Bước 3: Xác định và đối chiếu thông tin chủ sở hữu hưởng lợi
Doanh nghiệp cần rà soát cơ cấu sở hữu, thông tin về cá nhân có liên quan và các tài liệu cần thiết để xác định chủ sở hữu hưởng lợi theo quy định pháp luật.
Không nên chỉ dựa vào tên người đại diện theo pháp luật hoặc người đứng tên trên một tài liệu riêng lẻ để kết luận về chủ sở hữu hưởng lợi. Việc xác định cần dựa trên các tiêu chí pháp lý tương ứng và thông tin thực tế của doanh nghiệp.
Bước 4: Chuẩn hóa thông tin và tài liệu lưu giữ
Sau khi xác định được thông tin cần bổ sung, doanh nghiệp nên đối chiếu tính thống nhất giữa hồ sơ đăng ký doanh nghiệp, tài liệu nội bộ và các tài liệu liên quan.
Đồng thời, cần xây dựng quy trình cập nhật khi cơ cấu sở hữu hoặc các thông tin liên quan thay đổi, phân công rõ người phụ trách và lưu lại hồ sơ chứng minh việc thực hiện nghĩa vụ.
Bước 5: Thực hiện thủ tục bổ sung, thông báo theo quy định
Nếu phát hiện còn thiếu thông tin, doanh nghiệp cần xác định thủ tục phù hợp và thực hiện với cơ quan đăng ký kinh doanh theo quy định hiện hành.
Việc chủ động bổ sung thông tin giúp doanh nghiệp xử lý thiếu sót và hạn chế nguy cơ tiếp tục vi phạm. Đối với doanh nghiệp chưa xác định rõ trường hợp áp dụng hoặc có hồ sơ phức tạp, nên rà soát căn cứ pháp lý trước khi nộp hồ sơ bổ sung.
企业可以参考这一点。 会计咨询服务 để được hỗ trợ rà soát quy trình và hồ sơ kế toán liên quan. Trường hợp cần tổ chức công tác kế toán để đồng bộ, chuẩn hóa hồ sơ, 全方位会计服务 có thể là phương án tham khảo phù hợp với nhu cầu vận hành của doanh nghiệp.
Tài liệu và Công văn cần tham khảo khi rà soát nghĩa vụ
Khi xử lý hồ sơ thực tế, doanh nghiệp nên ưu tiên văn bản quy phạm pháp luật đang có hiệu lực và các hướng dẫn chính thức của cơ quan có thẩm quyền.
Các tài liệu có thể tham khảo thêm gồm:
- Nghị định 288/2026/NĐ-CP: Văn bản sửa đổi, bổ sung quy định xử phạt vi phạm hành chính trong lĩnh vực kế hoạch và đầu tư.
- Công văn 3164/DNTN-GS: Tài liệu tham khảo trong quá trình rà soát thông tin và hướng dẫn liên quan.
- Công văn 13767/BTC-DNTN: Tài liệu tham khảo bổ sung khi tìm hiểu các hướng dẫn về chủ sở hữu hưởng lợi.
笔记: Công văn không thay thế nghị định và cần được đọc theo đúng phạm vi, đối tượng, thời điểm áp dụng. Doanh nghiệp nên kiểm tra nội dung cụ thể của từng công văn trước khi sử dụng làm căn cứ xử lý hồ sơ.
总结
Nghị định 288/2026/NĐ-CP có hiệu lực từ ngày 21/7/2026, bổ sung quy định xử phạt đối với hành vi không bổ sung thông tin về chủ sở hữu hưởng lợi trong trường hợp cụ thể. Theo khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP được sửa đổi, mức phạt là từ 70 triệu đồng đến 100 triệu đồng đối với doanh nghiệp thành lập trước ngày 01/7/2025 thuộc phạm vi điều chỉnh. Doanh nghiệp còn có thể phải thực hiện biện pháp khắc phục hậu quả theo khoản 7 Điều 44.
Để hạn chế rủi ro, doanh nghiệp nên kiểm tra thời điểm thành lập, rà soát hồ sơ thay đổi gần nhất, xác định đúng thông tin chủ sở hữu hưởng lợi và chủ động hoàn thiện thủ tục còn thiếu. Việc rà soát sớm giúp doanh nghiệp nhận diện vấn đề, chuẩn bị hồ sơ phù hợp và nâng cao hiệu quả tuân thủ pháp luật.
Bài viết mang tính tham khảo. Doanh nghiệp nên đối chiếu văn bản gốc hoặc tham vấn chuyên gia thuế trước khi áp dụng cho trường hợp cụ thể.
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
Câu hỏi thường gặp về việc không bổ sung thông tin chủ sở hữu hưởng lợi
Từ ngày 21/7/2026, không bổ sung thông tin chủ sở hữu hưởng lợi bị phạt bao nhiêu?
Theo khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP, được sửa đổi bởi Điều 2 Nghị định 288/2026/NĐ-CP, mức phạt là từ 70 triệu đồng đến 100 triệu đồng đối với hành vi không bổ sung thông tin thuộc trường hợp quy định đối với doanh nghiệp thành lập trước ngày 01/7/2025.
Doanh nghiệp thành lập sau ngày 01/7/2025 có bị áp dụng mức phạt này không?
Khoản 6 Điều 44 nêu rõ đối tượng áp dụng mức phạt này là doanh nghiệp thành lập trước ngày 01/7/2025. Do đó, không nên tự động áp dụng chính khoản này cho doanh nghiệp thành lập từ ngày 01/7/2025 trở đi. Tuy nhiên, doanh nghiệp vẫn cần thực hiện nghĩa vụ kê khai, cập nhật và cung cấp thông tin theo các quy định có liên quan.
Chậm thông báo thay đổi thông tin chủ sở hữu hưởng lợi có bị phạt 100 triệu đồng không?
Khoản 6 Điều 44 quy định mức phạt từ 70 triệu đồng đến 100 triệu đồng cho hành vi không bổ sung thông tin trong trường hợp được mô tả cụ thể. Hành vi chậm thông báo được xem xét theo thời gian quá hạn tại các khoản tương ứng của Điều 44.
Doanh nghiệp không có chủ sở hữu hưởng lợi thì có phải bổ sung thông tin không?
Quy định tại khoản 6 Điều 44 sử dụng cụm từ “nếu có”. Doanh nghiệp cần xác định đúng tình trạng thực tế theo tiêu chí pháp luật, không tự mặc định có hoặc không có chủ sở hữu hưởng lợi chỉ để bỏ qua nghĩa vụ. Khi cần thiết, doanh nghiệp nên rà soát căn cứ xác định và hồ sơ liên quan trước khi thực hiện thủ tục.
Tôi nên kiểm tra hồ sơ nào trước tiên?
Nên bắt đầu từ Giấy chứng nhận đăng ký doanh nghiệp để xác định thời điểm thành lập, sau đó rà soát hồ sơ đăng ký thay đổi hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất, các thông tin đã kê khai và tài liệu liên quan đến chủ sở hữu hưởng lợi.