
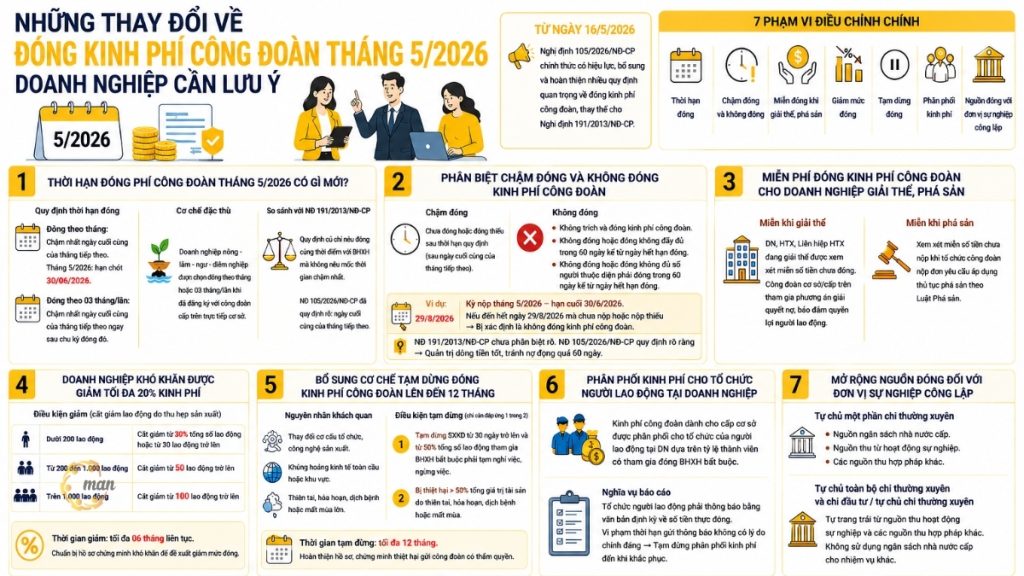
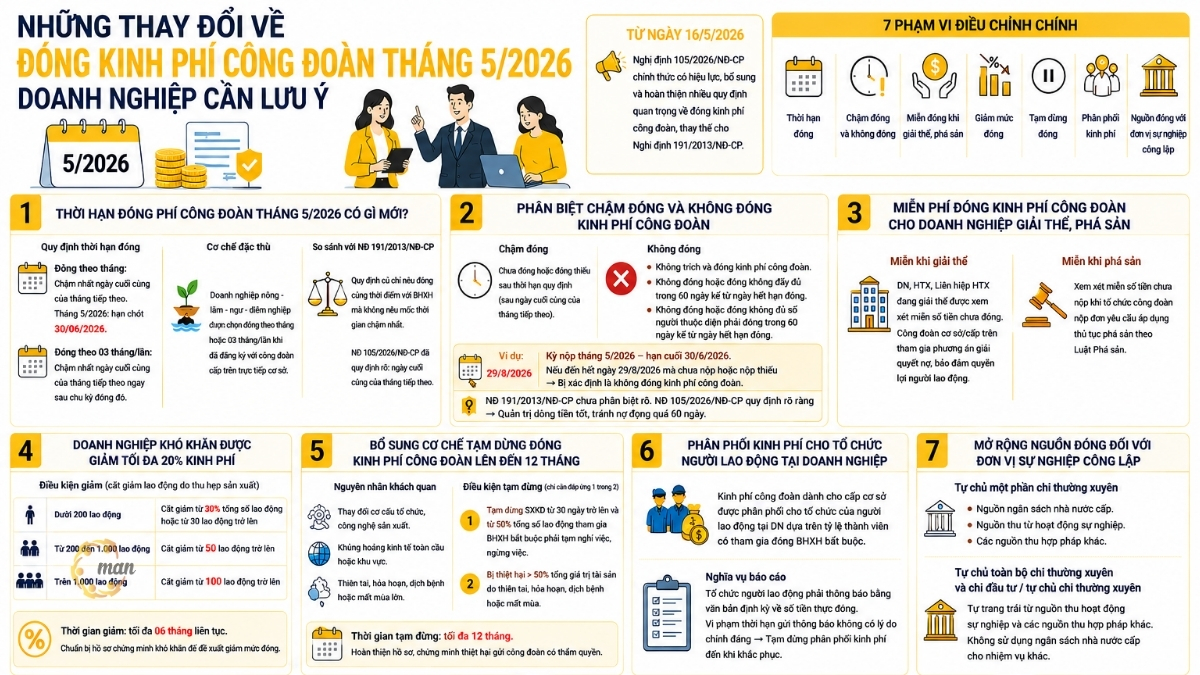
2026年第2四半期に入り、会計業界と経営管理者は、労働組合の財務上の義務に関連する最大の法的変更の1つに直面しています。具体的には、2026年5月16日から、 政令105/2026/ND-CP 正式に発効したこの新しい政令は、以前の政令191/2013/ND-CPの時代遅れの規定に代わる一連の画期的な規制を補足および改良するものです。
財務・経理部門にとって、適格な拠出者、支払期限、延滞金、免除、減額、一時停止に関する方針といった新たな規制を理解することは極めて重要です。貴社がキャッシュフローを積極的に最適化し、法令遵守を最大限に確保できるよう、本稿では、すべての雇用主が特に注意を払うべき、2026年5月からの組合費支払いに関する主要な変更点について詳細な分析を提供します。
2026年5月の組合費納付期限に関して、何か新しい変更点はありますか?
月次会計処理に最も直接的かつ重要な影響を与える変更点は、支払義務履行の期限です。この期限を明確に定めることで、企業は支払遅延に伴う不必要な法的リスクを回避することができます。
規則では、月ごとおよび四半期ごとの支払期限が規定されている。
政令105/2026/ND-CP第4条の注目すべき新点の1つは、これまでは漠然としか規定されていなかった労働組合費の支払期限が、今回初めて具体的に定められたことである。したがって、以下のとおりである。
- 月払いの場合:支払期限は翌月末日です。したがって、2026年5月分の組合費の支払期限は2026年6月30日となります。
- 3ヶ月ごとの支払いの場合:支払期限は、その支払いサイクル直後の月の最終日です。
農業、林業、漁業、製塩業企業向けの特別な仕組み。
季節変動に左右される産業への最大限の支援を提供するため、新政令は農業、林業、漁業、製塩業に従事する企業を支援するという精神を維持している。生産・景気循環に応じて賃金を支払うこれらの企業は、直属の労働組合組織に事前に登録すれば、月払いか四半期払いかを自由に選択できる。
以前の政令191/2013/ND-CPとの比較。
政令191/2013/ND-CPでは、企業は強制社会保険料の支払いと同時に、労働組合費を月1回支払う必要があると漠然と規定されていました。旧政令では、この義務を履行する期限が明記されていませんでした。そのため、企業が一時的な資金繰りの困難に直面し、支払期日を延期したい場合、違反とみなされるかどうかが分からず、会計担当者は混乱していました。政令105/2026に基づき、2026年5月分の労働組合費が計算される時点から、この期間は翌月末日までと明確に定められました。
労働組合費の支払い遅延と未払いの違いを明確にする。
政令105/2026/ND-CP第6条における支払遅延および不払いの概念の明確化は、企業に対する行政罰の透明性を高める上で大きな前進となる。会計士はこれを単に2026年5月の組合費と呼ぶことが多いが、これは基本的に雇用主から2%基金への拠出金であることを理解することが重要である。
組合費の支払いが遅れるとはどういうことですか?
最新のガイドラインによると、支払いの遅延とは、企業が労働組合費の支払い期限(月払いの場合、翌月末日以降)を過ぎても支払いを済ませていない、または全額を支払っていない状況を指します。会計担当者は、2026年5月までの未払い労働組合費の支払いを先延ばしにせず、予期せぬ法的リスクを回避するために、この期限に注意を払う必要があります。
労働組合費を支払っていないと特定された事例。
支払いの遅延行為よりも深刻な問題として、新政令では労働組合費の不払いとみなされるケースが明確に定義されており、以下のものが含まれる。
- 同社は、法律で義務付けられている労働組合費の控除と納付を全く行わなかった。
- 規定された支払期限から60日以内に支払額を支払わない、または一部しか支払わない企業。
- 規定された支払期限から60日以内に、必要な従業員数に対する支払いを怠った、または不十分な金額しか支払わなかった企業。
例えば: 2026年5月分の組合費の支払い期限は、2026年6月30日です。企業が2026年8月29日までに支払いを怠った場合、または不足額しか支払わなかった場合は、組合費の不払いとみなされます。
新たな法的定義を標準化することの重要性。
従来、政令191/2013/ND-CPには、労働組合費の支払遅延と未払いを区別するための具体的な規定が全くありませんでした。今後は、2026年5月以降の未払い労働組合費に関するリスク管理について、非常に明確な法的枠組みが設けられ、経理部門はキャッシュフローをより適切に管理し、60日を超える未払い債務を回避することが求められます。
解散または倒産した企業は、組合費の支払いを免除される。
新政令の最も人道的な側面の一つは、労働組合費の免除、減額、および一時停止を規定する第4章の追加である。これは、事業停止寸前の経済組織にとって、極めて重要な財政的救済策となる。
解散時の拠出金免除の条件。
解散手続き中の企業、協同組合、協同組合連合会については、政令第105号第11条に基づき、未払いの組合費の免除を検討することができます。この制度の適用を受けるには、末端の組合または上位の組合が企業の債務整理計画に参加し、従業員の権利が調和され、2026年5月までの未払い組合費(もしあれば)が解散手続きに従って完全に清算されることが条件となります。
破産の場合の拠出金免除の条件
倒産の危機に瀕した企業の場合、破産法に規定されているとおり、労働組合が破産手続きを申し立てた時点で、未払いの労働組合費の免除が検討されることになります。これは、キャッシュフローの回復が困難な企業に対し、税務当局と労働組合が協力して債務再編や債務免除を行うための重要な法的根拠となります。
経営難に直面している企業は、最大で20%の資金削減を受けることができます。
事業を停止した企業に対して拠出金の支払いを免除する政策に加え、国は、事業を継続しているものの特に困難に直面している企業に対して、拠出率の引き下げなど、実質的な支援策も実施している。
拠出率の減額の対象となるかどうかは、人員削減の規模と割合に基づいて判断されます。
政令20%に基づく労働組合費の最大拠出額の減額を、一時停止期間終了後に検討してもらうためには、企業は生産削減による強制的な労働力削減の割合を通じて、極めて困難な状況にあることを証明しなければなりません。困難の度合いは、以下のように定量化されます。
- 従業員数が200人未満の事業所の場合:総従業員数から30人以上の削減、または総従業員数から30人以上の削減が必要です。
- 従業員数200人から1,000人の事業所の場合:少なくとも50人の従業員を解雇しなければならない。
- 従業員数が1,000人を超える事業所の場合:少なくとも100人の従業員を解雇しなければならない。
新規則に基づく拠出金の最大削減期間:会計担当者は注意が必要です。
企業が拠出率の減免を受けられる最長期間は、連続6ヶ月以内です。2026年5月の組合費を計算する際、企業は自社の労働力データを現在の数値と積極的に比較し、対象となる場合は拠出率減免の提案書を作成する必要があります。中小企業(SME)が経営資源の不足や、この複雑なデータ検証作業を行う上級人材の不足に直面している場合、解決策は… 主任会計士を雇用する 記録の正確性を確保し、雇用主の法的権利を保護するためには、外部の専門家を起用するのが最適な選択肢となるでしょう。
組合費の支払いを最長12ヶ月間一時的に停止できる仕組みを追加する。
政令105/2026/ND-CP第13条によれば、雇用主は、以下の客観的な理由により困難に直面した場合、労働組合費の支払いを一時的に停止することを検討することができる。
- 組織構造と生産技術の変化。
- 世界規模または地域規模の経済危機は、企業に直接的な影響を与える。
- 自然災害、火災、伝染病、あるいは大規模な農作物の不作。
解雇された労働者の数や物的損害に関する具体的な条件。
この政策が悪用されるのを防ぐため、法律では非常に明確な2つの定量的条件が定められています。企業は、拠出金の一時停止を申請するために、以下の2つの基準のうちいずれか1つを満たすだけでよいのです。
- 生産および事業活動は30日以上停止されなければならず、強制社会保険の対象となる従業員のうち少なくとも50%は一時的に就労を停止するか、事業を停止しなければならない。
- 自然災害、火災、伝染病、または作物の不作により、企業の資産総額の50%を超える深刻な損害を受けた場合。
拠出金の停止期間は最長12ヶ月です。会計担当者は、会社の営業キャッシュフローを最大限に保護するために、これらの定量的な基準を厳守し、承認を得るために管轄の労働組合に提出する損害報告書を正確に作成する必要があります。
企業内における従業員組織への資金配分。
企業で徴収された労働組合費は、これまでのようにベトナム労働総同盟のシステムに自動的に全額送金されることはなくなる。代わりに、企業内の労働者組織に、労働組合資金の一部が末端レベルの活動資金として配分される。配分比率は、当該組織に所属する組合員のうち、当該事業所で義務的な社会保険料を納付している者の割合に基づいて公平に算出される。
労働者団体の定期報告義務
従業員代表組織は、金銭的給付を受ける権利に加え、支払った組合費の実際の金額を定期的に書面で企業に通知しなければなりません。この組織が正当かつ妥当な理由なく通知期限を遵守しなかった場合、違反が是正されるまで組合費の分配が停止されることがあります。この厳格な規定は、組合資金の流れを透明性をもって管理し、損失や不正使用を防止するのに役立ちます。
自律的な公共サービス機関への資金源を拡大する。
最終的な改革は公共行政部門を対象とし、これらの部門における社会化と財政的自律性のプロセスから生じる障害に徹底的に対処するものである。
経常支出に関して部分的に自己資金で運営されている部署への資金源。
運営費の一部を自己資金で賄う公共サービス部門の場合、労働組合費の拠出金は、以下の財源から柔軟に徴収されます。
- 資金は規定に基づき、州予算から提供される。
- 当該事業部門の事業活動から得られる収益。
- 法律で定められたその他の合法的な収入源。
経常支出と投資支出の両方において完全に自立している組織にとって、資金調達は必須条件である。
経常支出と投資支出の両方を完全に自己資金で賄える公共サービス機関、または経常支出のみを自己資金で賄える公共サービス機関の場合、義務付けられている労働組合費は、当該機関の業務活動による収入およびその他の正当な収入源から全額賄われなければならない。いかなる場合も、当該機関は、労働組合費を計算する際に、他の特定の業務のために国家予算から直接割り当てられた資金を使用してはならない。
これらの複雑な事務手続きを自分で処理する時間がない場合は、サービスプロバイダーに委託するのが良い選択肢です。 会計サービス 評判を高めることは、業務プロセスを効率化し、法的リスクを最小限に抑え、経営者が生産と事業運営に最も効果的に集中できるようにするための最適な解決策となるでしょう。
結論と、組合費の取り扱いに関する会計士への提言。
法的トラブルを回避したり、正当かつ費用対効果の高いメリットを逃したりしないために、企業の会計担当者は組合費の支払い期間に関して、直ちに以下の手順を踏むべきです。
- 従業員リストを確認してください。2026年5月の労働組合費の正しい支払いを円滑に行うため、2026年5月の強制社会保険に加入している従業員の数を正確に比較し、労働組合費拠出金(2%)のための給与基金を正しく決定してください。
- 支払いの資金繰りを確認してください。2026年5月分の組合費の支払い命令が、遅くとも2026年6月30日までに実行され、完了していることを確認してください(月払いの場合)。
- 積極的に優遇措置を申請しましょう。自然災害や伝染病などにより事業が著しい困難に直面している場合、あるいは大規模な人員削減を実施している場合は、必要なデータを迅速に収集し、地域を直接管理する地元の労働組合に組合費の減額または免除を申請してください。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。.






