
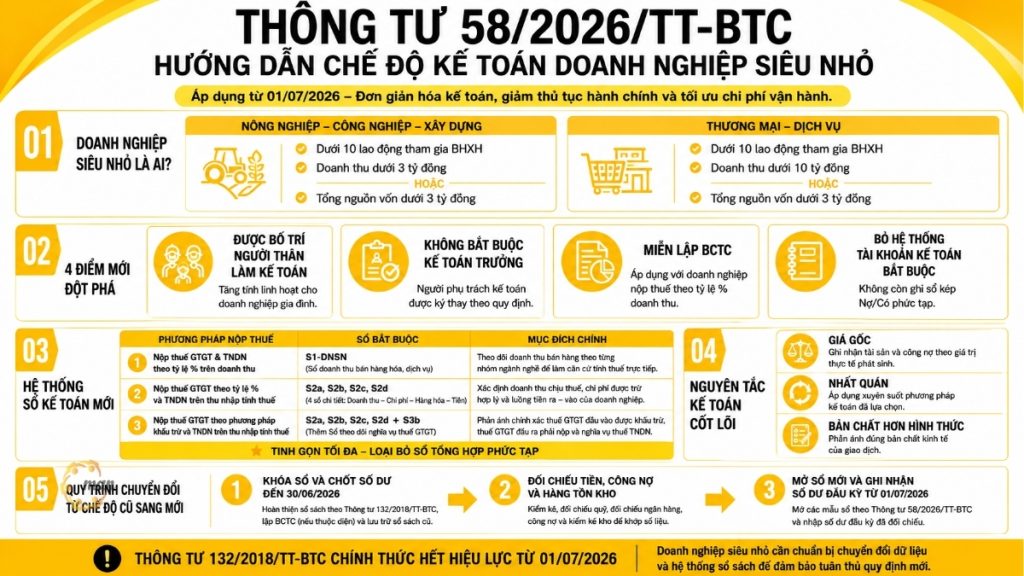
回覧文書58/2026/TT-BTC 零細企業向け会計制度にいくつかの重要な変更が正式に実施され、小規模事業者、家内企業、個人事業主にとって、事務負担の軽減、運営コストの最適化、財務管理効率の向上に有利な環境が整いました。本稿では、MAN(マスター会計士ネットワーク)が、適用範囲、会計帳簿システム、財務諸表作成規則から、通達132/2018/TT-BTCに基づく旧制度からの移行に関するガイダンスまで、2026年零細企業会計制度の注目すべき新ポイントについて包括的な最新情報を提供し、企業が規制を積極的に遵守し、事業運営における税務および会計リスクを最小限に抑えるお手伝いをします。
マイクロエンタープライズとは何ですか?
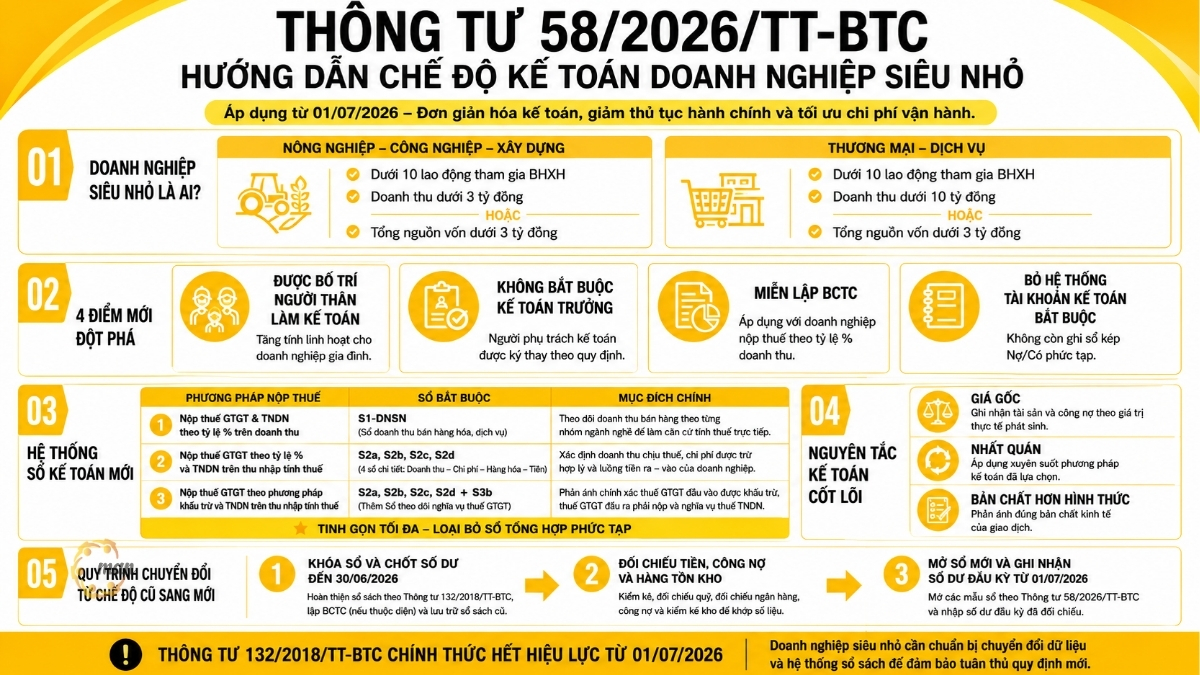
規則によれば 政令80/2021/ND-CP 中小零細企業支援法に関するガイドラインでは、極めて効率的な運営を行う経済組織を定義しており、具体的には以下の定量的基準に基づいて活動分野別に分類している。
- 農業、林業、漁業、工業、建設業の分野においては、社会保険に加入している従業員の平均人数が年間10人未満であり、かつ前年度の総収入が30億ベトナムドン未満であるか、または前年度のバランスシートに計上されている総資本が30億ベトナムドン未満である。
- 商業・サービス業においては、社会保険に加入している従業員数が10人未満であり、かつ前年度の総収入が100億ベトナムドン未満であるか、または前年度のバランスシートに計上されている総資本が30億ベトナムドン未満である。
零細企業向けの会計システムとはどのようなものですか?
零細企業向け会計制度は、財務省が発行した法規制体系であり、具体的には通達58/2026/TT-BTCで、零細企業が会計業務を行う際の指針となることを目的としており、以下の内容が含まれます。
- 会計書類
- 会計システム
- 財務データの記録方法および財務報告書の作成方法。
零細企業向け会計システムの核心的な特徴は、大企業や中小企業の会計システムと比較して、極めて簡素化されている点です。このシステムは、煩雑な手続きや複雑な二重勘定制度のほとんどを排除することで、小規模企業が最小限のコストで会計記録を管理しやすくすると同時に、税務当局に対する透明性を確保します。
回覧文書58/2026/TT-BTCの概要と、零細企業向けの最新の会計規則。
通達58/2026/TT-BTCの導入は「新鮮な風」と捉えられており、スタートアップ企業、一人会社、家族経営企業などが内部リソースを最適化するのに役立つと期待されている。この新しい規制は、会計書類、元帳、財務諸表の表示形式を簡素化し、これらの企業の極めて小規模な規模に正確に適合させることを目的としている。
小規模企業向け会計制度は、以下の事業体に適用されます。
回覧文書58/2026/TT-BTCの第2条によれば、以下の事業体は、この会計制度の適用を受けるか、または適用を選択することが認められています。
- 零細企業は、ベトナムの法律に従って設立および運営されており、規定された量的基準を満たしている。
- 家計事業および個人事業主(新規追加):これは通達58/2026/TT-BTCの重要な改善点です。家計事業および個人事業主は、自主的に内部ガバナンスの標準化を希望する場合、マイクロエンタープライズ会計制度を積極的に適用して財務データを透明性をもって記録し、将来的にビジネスモデルへのアップグレードの基盤を築くことが完全に認められるようになりました。
適切なターゲットグループを特定することで、事業主は将来の税務調査のリスクを最小限に抑えるために、最適な会計組織計画を積極的に選択できるようになります。
実際には、すべての零細企業が自社に専任の経理部門を設置するだけの資金力を持っているわけではありません。そのため、多くの企業は外部委託サービスを利用することを選択しています。 会計サービス 事業開始初期段階から、会計システムの構築、納税申告、および通達58/2026/TT-BTCの規制遵守に関する支援を受けること。
回覧文書58/2026/TT-BTCに基づく零細企業向け会計制度の画期的な新機能。
従来の厳格な規制と比較して、今回の通達の核心的な精神は、障壁を取り除き、コストを最適化することにある。この変化は、マイクロエンタープライズ会計システムを適用する際の、すべての事業体の人員配置、報告義務、記録管理方法に直接影響を与える、以下の4つの画期的な変更によって明確に示されている。
零細企業では、会計担当者として親族を雇用している。
従来、2015年会計法の厳格な規制により、企業において血縁者を会計士に任命する際には複雑な法的障害に直面することが多く、家族からの絶対的な信頼を最優先する同族企業にとって大きな困難となっていた。
最高会計責任者の任命は義務ではありません。
既に合理化されている組織構造をさらに簡素化するため、通達58/2026/TT-BTCでは、零細企業は主任会計士の任命を報告する必要がないことが明確に規定されている。
企業が会計責任者の代わりに会計担当者を任命する場合、その担当者が会計責任者に代わって会計書類、元帳、財務報告書に直接署名します。この柔軟な規定は、小規模企業向けの新たな会計制度の一部であり、企業規模がまだ小さい段階では会計責任者を雇用する必要性を完全に排除するものです。
売上高の一定割合に基づいて税金を支払う企業は、財務諸表の作成が免除される。
明らかに、これは小規模企業向け会計システムの最大の利点であり、年末の事務負担を最小限に抑えることを目的としています。中核となる作業は、実際の請求書や書類を保管し、定期的な税務監査や納税手続きを円滑に進めるためのシンプルな会計システムを構築することのみです。
強制的な会計システムを完全に廃止する。
現在では、小規模事業者は複雑な会計帳簿を用いた複式簿記(借方/貸方)を行う必要がなくなりました。会計担当者の主な役割は、詳細な元帳に取引を直接記録し、キャッシュフロー、収益、費用、在庫を追跡することです。この簡素化により、高度な会計知識を持たない人でも、事業の簿記を容易に管理できるようになりました。
回覧文書58/2026/TT-BTCに基づく零細企業向け会計システムの詳細
企業が選択した付加価値税(VAT)および法人所得税(CIT)の支払い方法に応じて、通達58/2026/TT-BTCは会計システムを個別のグループに分類し、会計担当者の作業負荷を最適化します。
| 税金の支払い方法 | 義務的な簿記制度 | 主な目的 |
| ケース1:売上高に対して1%から3%の付加価値税率で付加価値税と法人所得税を支払う。 | 商品・サービスの売上収入登録簿(様式S1-DNSN) | 直接税の計算の基礎として、業界グループ別に売上高を追跡する。 |
| ケース2:課税所得に対して1%~3%の付加価値税と法人所得税を支払う。 | 商品・サービスの売上収入登録簿(様式S2a-DNSN) | 事業の課税対象収益、控除対象経費、および現金流入と流出を正確に算出する。 |
| 詳細な収益および費用台帳(様式S2b-DNSN) | ||
| 材料、工具、製品、物品の詳細リスト(様式S2c-DNSN) | ||
| 現金出納帳(様式S2d-DNSN) | ||
| ケース3:控除方式による付加価値税の支払いと、課税所得に対する法人所得税の支払い。 | ケース2の4種類の元帳すべて(S2a、S2b、S2c、S2d) | 年末時点での控除可能な仕入付加価値税額、支払うべき売上付加価値税額、および法人所得税額を正確に反映させる。 |
| 付加価値税義務追跡登録簿(様式S3b-DNSN) |
上記の要約表を見ると、小規模企業会計のミニマリスト精神が明確に示されており、帳簿の数が最小限に抑えられ、複式簿記の複雑な要約帳簿は完全に排除されている。
直接納税を行う企業向けの会計方法に関するガイドライン。
売上高の一定割合を税金として納める小規模企業の場合、会計処理は非常に簡素化されています。
- 会計書類:売上請求書や、当該期間における商品・サービスの販売による収益の算定に直接関連するその他の書類をそのまま使用します。加えて、企業は請求書なしで購入した商品・サービスのリストを用いて、現金支出を証明することもできます。
歳入登録簿への記録方法(様式S1-DNSN):
- A列とB列:売上伝票の請求書番号と日付(月と年)を記録してください。
- C列:収益を生み出した取引について簡潔に説明してください。企業は、各請求書の詳細を記録することも、処理時間を最小限に抑えるために、請求書の定期的な概要とともに合計金額を提供することもできます。
- 第1列:VATを除く(または事業者の税務申告方法に応じてVATを含む)実際の総収益を記録します。
零細企業向け会計制度を適用する際の会計および財務報告の原則。
最大限に簡素化されているとはいえ、零細企業向けの会計システムの運用は、透明性を確保し、税務当局に対する企業の正当な権利を保護するために、依然として中核的な財務原則を厳格に遵守しなければならない。
基本的な会計原則:
- 原価原則:固定資産、工具・設備、および負債の価値は、購入時または取引時の実際の取得原価で最初に記録されなければならない。企業は、法律で明示的に規定されている場合を除き、資産の再評価を厳しく禁じられている。
- 一貫性の原則:企業が選択した会計方針、簿記方法、および税額計算方法は、会計年度全体を通して一貫して適用されなければならない。翌年度に変更が生じる場合は、企業は変更の理由を明確に説明しなければならない。
- 形式よりも実質を重視する:会計記録および財務諸表の作成と提示は、取引の形式や名称だけに焦点を当てるのではなく、実際に発生した取引の経済的性質を正確に反映しなければならない。
専門の会計担当者がいない企業や、年末の財務記録の正確性を確保する必要がある企業にとって、 会計士を雇って財務諸表を作成してもらう。 これは、多くの組織がエラーを最小限に抑え、税務当局の要件を満たし、正社員の採用コストを削減するために選択しているソリューションです。
旧会計システムから新小規模企業向け会計システムへのデータ移行手順。
する 回覧 132/2018/TT-BTC 新規則が2026年7月1日に正式に失効するため、零細企業はシステム障害を回避するために、残高や会計データの移行計画を迅速に準備する必要がある。
旧会計システムから新小規模企業向け会計システムへのデータ移行手順。
| 管理対象 | 回覧文書132/2018に基づく旧口座残高 | 回覧文書58/2026に基づく新登録簿への移行オプション |
| 現金および銀行預金 | 口座111の借方残高
口座112の未払い残高 |
残高全額を現金明細元帳(様式S2d-DNSN)(各銀行の現金および要求払い預金/当座預金口座ごとの明細)に転記してください。 |
| 買掛金勘定 | 口座番号131および1318の未払い残高
口座番号1311、3312、および3318の貸方残高 |
残高を買掛金明細元帳(様式S4a-DNSN)(顧客別または仕入先別の明細)に転記します。 |
| 在庫 | 口座1521の借方残高
口座残高1524 口座1526の未払い残高 |
残高を材料、工具、製品、および物品の詳細在庫登録簿(様式S2c-DNSN)に転記します(材料、製品、または物品の種類ごとに詳細を開きます)。 |
| バット | 口座番号1313の未払い残高
口座番号33131の貸方残高 |
残高をVAT義務追跡登録簿(様式S3b-DNSN)に転記します(入力/出力VATに対応する行に記録します)。 |
| その他の税金 | 口座番号33134の貸方残高 | 残高と上記の対応する列を転記してください。 |
変換プロセスは迅速かつ効率的です。
円滑かつエラーのない移行を実現するために、企業は以下のロードマップに従うべきです。
- ステップ1 – 帳簿の締め切りと旧会計残高の確定:通達132/2018/TT-BTCに従って、2026年6月30日までに発生した取引の記録を完了します。必要に応じて財務諸表を作成し、旧会計記録を保管します。
- ステップ2 – 検証:資金を送金する前に、現金資金の実地棚卸を行い、銀行預金残高を照合し、売掛金または買掛金を関係当事者と照合し、倉庫の実地棚卸を行い、帳簿残高が実際の残高と完全に一致することを確認します。
- ステップ 3 – 新しい元帳システムに開始残高を記録する: 回覧 58/2026/TT-BTC で規定されているように元帳フォームを開き、ステップ 2 で調整された終了残高に基づいて、2026 年 7 月 1 日時点の開始残高を入力します。
会計ソフトの使用に加えて、多くの零細企業は現在、以下のものの使用も優先している... オンライン会計サービス 煩雑な社内会計システムを維持することなく、文書記録、簿記、税務申告、および新しい規制に関する最新情報について、遠隔でサポートを受けることができます。
零細企業向け会計制度を規定する通達58/2026/TT-BTCに関するよくある質問
零細企業会計制度は、政令80/2021/ND-CPに規定された労働力、収益、または資本に関する基準を満たす企業に適用されます。さらに、家計経営企業や個人事業主も、財務管理の透明性を高めるために、この制度を任意で適用することができます。
いいえ。新しい規制によると、零細企業は主任会計士を任命する必要はありません。企業は、会計業務を担当し、必要に応じて書類、帳簿、財務報告書に署名する担当者を任命することができます。
企業が選択する納税方法によっては、売上高の一定割合を納税する企業の中には、財務諸表の作成が免除される場合があります。しかし、企業は税務調査や監査に対応するため、請求書、書類、会計帳簿などの記録をすべて保管しておく必要があります。
いいえ。通達58/2026/TT-BTCは、零細企業が以前のように複式簿記システムと会計方法を使用して取引を記録することを要求しなくなったことにより、会計実務を大幅に簡素化しました。 小規模企業向け会計制度の適用対象となる企業はどれですか?
零細企業は最高会計責任者を任命する必要があるのでしょうか?
零細企業は年末の財務諸表を作成する必要があるのでしょうか?
零細企業向けの会計システムでは、会計勘定科目表の使用が義務付けられていますか?
結論する
通達58/2026/TT-BTCは、単なる法改正のためだけでなく、ベトナムの零細企業や個人事業主を支援するためにも発布されたことは明らかです。複雑な会計制度を廃止し、家族経営を認め、財務報告をより柔軟にすることで、企業は中核的な生産活動や事業活動に資源を集中できる最適な環境が整えられました。
小規模企業会計の本質を理解し、その原則を正しく適用することは、事業のキャッシュフローを安全に管理し、運営コストを最適化し、定期的な税務申告を円滑に進めるための確固たる基盤となります。今すぐバランス変換に向けたロードマップを作成し、会計記録を標準化しましょう。
ご質問、ご不明な点、ご相談などがございましたら、お気軽にお問い合わせください。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください:
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






