
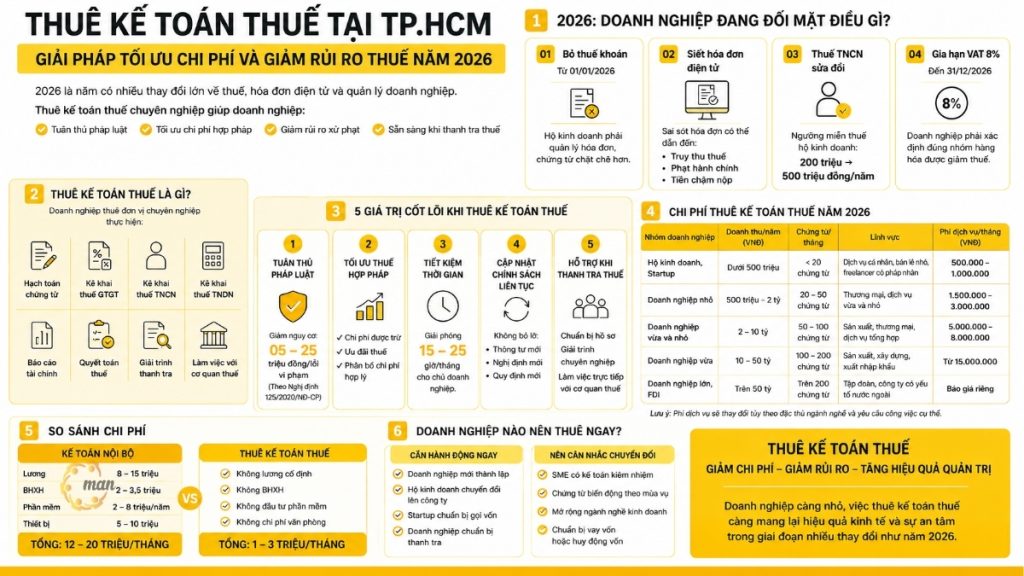
毎年、数百ものベトナム企業が、意図的な不正行為ではなく、申告の軽微な誤り、納税の遅延、あるいは最新の規制への対応不足といった理由で、税務違反による行政処分を受けています。2026年には一連の税制改革が同時に施行されるため、こうしたプレッシャーは飛躍的に増大するでしょう。そのため、ますます多くの企業が、すべてを自社で管理したり、社内会計士に頼ったりするのではなく、専門の税理士を雇うという解決策を模索しているのです。
2026年には企業にどのような変化が待ち受けているのだろうか?
詳細に入る前に… 会計サービスを利用すべきでしょうか?現実を直視しよう。2026年は、ベトナムにおいて過去10年間で最も大規模な税制改革が実施される年となるだろう。
2026年1月1日から一括税を廃止し、電子請求書に関する規制を強化する。
正式に登録された事業者世帯に対する一括課税制度は廃止されました。すべての取引には有効な書類が必要となり、仕入税額控除の対象となるのは、規定に準拠した電子請求書のみとなります。これは直接的な影響を及ぼす変更です。 これには、提携企業からの商品またはサービスのすべての購入が含まれます。
アルコール飲料に対する物品税を引き上げる。
2026年初頭から、酒類に対する物品税が大幅に引き上げられる予定です。流通チェーン、飲食業、レストラン・ホテル業の企業は、それに合わせて売上原価、経費構造、税務申告方法を調整する必要があります。
改正個人所得税法が施行されました。
日 2025年12月10日から施行され、2026年半ばから始まる新規則では、家計・個人事業主の個人所得税免除限度額が年間2億ベトナムドンから5億ベトナムドンに引き上げられること、実際の収入(収益から費用を差し引いた額)に基づいて税率15%を適用する新たな税額計算方式が導入されること、給与に対する累進課税率の調整など、いくつかの重要な変更が加えられます。その結果、企業は全従業員の源泉徴収税を再計算する必要があります。
VAT番号 8%
付加価値税(VAT)減免政策8%は、特定の商品・サービス群を対象に2026年12月31日まで延長されました。しかし、対象となるグループと対象外となるグループの境界線は非常に曖昧です。請求書に品目コードが1つでも誤って記載されていると、控除した仕入税額が全額還付される可能性があります。含まれる 罰金および延滞金。
キャッシュレス決済に関する重要な注意事項: 2026年、税務当局は銀行決済規制の遵守状況に関する検査を強化する。500万ベトナムドン以上の支出について電子決済書類がない企業は、仕入付加価値税の控除を受けることができず、法人所得税の申告時にこれらの支出を有効な費用として計上することも認められない。
2026年だけでも、社内の経理部門は、日々の業務と並行して、新しい方針の監視と更新を同時に行わなければならないだろう。 社内会計担当者では、すべてのポリシー変更に対応する時間が十分に取れず、重要な事項を見落としてしまう可能性があります。そのため、深い専門知識と豊富な経験を持つ会計事務所からプロの税理士を雇うことが、安全かつ効果的な解決策となります。
税理士を雇うとはどういう意味ですか?

税理士を雇いましょう。 これは、企業が社内に会計スタッフを抱える代わりに、専門サービスプロバイダーと契約を結び、通常の会計および税務業務の全部または一部を委託するビジネスモデルです。
このモデルは新しいものではありません。 しかし、これは2026年以降は安全な解決策であり、特に これは特に、中小企業、スタートアップ企業、そして最近事業形態を変更した家内工業に当てはまります。
サービス範囲には何が含まれますか?
サービス税会計士の業務範囲には以下が含まれます。
- 月次会計仕訳
- 付加価値税、個人所得税、法人所得税の申告書の提出。
- 年次財務報告書
- 年次税金精算
- 税務調査の説明
- 新たな税制方針を更新し、周知徹底する。
- 法務・税務コスト最適化コンサルティング
- 担当者は税務当局と連携して業務を行う。
MAN(マスター・アカウンタント・ネットワーク)で税理士を採用する際のコアバリュー

多くの企業は、税理士を雇うかどうかを検討する際に、月額サービス料金だけを見てしまいがちです。しかし、真の価値は、企業が達成できる成果にあるのです。 重要なのは、単なるデータ入力や報告ではなく、回避と最適化である。
MAN(Master Accountant Network)の税務会計チームと提携することで企業が得られる主なメリットは以下のとおりです。
- 法律の遵守: 政令125/2020/ND-CP 納税申告および納税に関する規則違反1件につき、罰金は500万~2500万ベトナムドンとなる。延滞金は含まれず、延滞金は1日あたり0.03%の利率で計算されます。 専門の税理士を雇うことで、税務申告書が期限内に正しい形式で提出され、最新の規制に従って更新されることが保証されます。
- 法務税務コストの最適化: プロの税理士は、単に業務を正しく行うだけでなく、控除対象となる経費の特定、適切な条件下での法人所得税優遇措置の活用、経費の期間配分など、法的枠組みの中で業務を最適化する方法も熟知しています。多くの企業は、一見高額に見えるサービス料金だけを見て、こうした価値を見落としがちです。.
- 毎月15~25時間の労働時間を節約:企業は、税務申告と簿記を自社で行う場合、平均して毎月15~25時間を費やしています。MANの税理士を雇うことで、経営者や管理職は、その時間を他の業務に集中させることができます。
- 最新の専門知識:専門の税務会計チームは、税制の新たな変更を継続的に監視し、最新情報を提供します。これは、パートタイムの会計担当者が確保するのが難しいことであり、特に2026年には一連の税制変更が同時に行われるため、なおさらです。
- 税務調査・監査時のサポート:税務当局から監査通知が届いた際、企業は的確かつ効果的な説明資料を作成できる経験豊富な専門家を必要とします。MANは、監査、会計、税務において30年以上の経験を有しており、税務当局とのやり取りにおいて企業を自信を持って直接代理し、実際の金額よりも高額な罰金を科されるリスクを最小限に抑え、経営への負担を軽減します。
2026年度の税務会計サービス料金表
2026年の税務会計サービスの市場価格は、主に3つの要因によって決まります。
- 作成された文書および請求書の数
- 産業、活動分野
- 業務範囲、業務の複雑さのレベル。
| ビジネスグループ | 年間収益(ベトナムドン) | 文書数/月 | 分野 | 月額サービス料金(ベトナムドン) |
| 家計経営、スタートアップ | 5億未満 | 20件未満の文書 | 個人向けサービス、小規模小売業、および合法的に登録されたフリーランサー。 | 500.000 – 1.000.000 |
| 中小企業 | 5億~30億 | 20~50件の文書 | 貿易、流通、オフィスサービス、コンサルティング | 1.500.000 – 3.000.000 |
| 中小企業 | 30億~100億 | 50~150件の文書 | 小規模製造業、建設業、食品・飲料業、私立教育 | 5.000.000 – 8.000.000 |
| 中規模企業 | 100億~500億 | 150~300件の文書 | 輸出入、不動産、物流、民間医療 | 15,000,000から |
| 大企業または外国直接投資 | 500億以上 | 300件以上の文書 | 金融、製薬、テクノロジー、多角化複合企業 | 同意についてはお問い合わせください |
注:価格表は参考用であり、一般的な市場価格を反映しています。詳細なアドバイスや具体的な見積もりについては、MAN(マスター・アカウンタント・ネットワーク)までお問い合わせください。
追加サービス料
税理士を雇う企業は、通常の会計業務や税務申告業務に加え、年次財務諸表の作成、税務申告、VAT還付、税務当局とのやり取りのサポートなど、専門的なニーズにも対応する必要が生じる場合があります。これらの具体的な業務は、通常、複雑さ、書類作成の規模、企業の具体的な要件に応じて別途料金が発生します。以下の表は、税理士を雇う際の費用見積もりに役立つよう、一般的な市場料金をまとめたものです。
| タスク | 紹介料(VNĐ) | 注記 |
| 設立し、 年次財務報告書を提出する | 1.000.000 – 3.000.000 | 付録の複雑さと数に応じて |
| 法人所得税および個人所得税の年末精算。 | 500.000 – 2.000.000 | 年間パッケージには多くのユニットが含まれています。 |
| 社会保険料、健康保険保険料、失業保険料の月次申告書。 | 300.000 – 700.000 | 従業員数に基づいて算出 |
| 検査ファイルの処理 | 2.000.000 – 10.000.000 | 検査の複雑さによって |
| 時間制の詳細な税務コンサルティング。 | 300.000 – 800.000 | 税務構造コンサルティング、M&A、企業再編。 |
| VAT払い戻し | 1.000.000 – 5.000.000 | 通常、返金額に対して%として計算されます。 |
表に記載されている料金は参考値であり、業種、事業規模、書類数、各企業の具体的な処理要件によって変動する場合があります。コストを最適化し、税法を遵守するためには、企業は実務経験が豊富で、業務プロセスが透明であり、複雑な取引が発生した場合に的確なアドバイスを提供できる会計・税務サービスプロバイダーを選ぶべきです。
もっと見る: 会計サービス料金表
税理士を雇うべきでしょうか?
常勤の会計スタッフを雇用するか、税務会計を外部委託するかを検討する際。 会計サービス会社企業は、直接コストだけでなく、研修、福利厚生、ソフトウェア、人事リスクといった隠れたコストも包括的に評価する必要があります。以下の表は、企業が2つの選択肢の違いを明確に把握し、自社の規模や実際の業務ニーズに最適なモデルを選択するのに役立ちます。
| 基準 | 内部会計 | 税理士を雇いましょう。 |
| 月々の給与コスト | 月額800万~1500万ベトナムドン | 問題は発生しませんでした。 |
| 社会保険、健康保険、失業保険(23%) | 月額200万~350万ベトナムドン | 問題は発生しませんでした。 |
| 研修と最新情報 | 月収300万~1000万ベトナムドン | 自己学習サービスユニット |
| 会計ソフトウェア | 年間200万~800万ベトナムドン | 自給式サービスユニット |
| 設備、作業スペース | 初期投資額:500万~1000万ベトナムドン | 問題は発生しませんでした。 |
| 従業員の離職リスク | 継続性の喪失、人材の採用と再訓練の必要性。 | バックアップチームが業務の継続性を維持します。 |
| 柔軟性 | 原則として | 実際のニーズに合わせて調整してください。 |
| 税務に関する専門知識 | 個人の経験による。 | 税務専門サポートチーム |
| 平均総費用 | 1200万~2000万ベトナムドン | 100万~300万ベトナムドン |
| 適しています | 多数の複雑な取引を行う大企業。 | 中小企業、スタートアップ企業 |
上記の比較から、税理士を雇用することは、コスト、柔軟性、そして高度な専門知識を持つチームへのアクセスという点で大きなメリットがあることがわかります。一方、社内会計モデルは、取引量が多く、従業員が毎日オフィスで直接業務を行う必要がある大企業に一般的に適しています。
2026年に税理士の雇用を優先すべき企業はどれか?

税理士を雇うかどうかを決める際、すべての企業が同じ状況にあるわけではありません。以下にいくつかの例を示します。 これらが主な2つのグループです。
今日必要な行動:
- 2025年から2026年にかけて設立された新規企業は、まだ完全な会計システムを備えていない。
- 家計経営の企業が企業モデルに移行する。
- スタートアップ企業が資金調達の準備を進めている。
- 会社はつい先ほど、検査通知を受け取りました。
切り替えを検討してください:
- 現在、中小企業には会計業務も行う会計担当者がいる。
- 企業は、季節によって変動する文書量の変動を経験する。
- 同社は事業分野の拡大と多様化を進めている。
- 同社は今後6ヶ月以内に資金を借り入れるか、調達する予定だ。
税理士を雇う際によくある質問
こうした企業は、税理士を雇うべきです。創業初期段階では、企業は書類や取引が少ないため、常勤の税理士を雇うのは無駄になる可能性があります。外部サービスを利用することで、企業は最初から適正なコストで税務規制を遵守することができます。
専門サービス提供業者は通常、契約条項を通じて情報の機密保持を約束します。企業は、財務情報のリスクを最小限に抑えるため、豊富な経験と明確な機密保持責任を持つ評判の良い業者を選ぶべきです。
もちろんです。多くの企業はハイブリッドモデルを採用しており、社内の経理部門が日々の事務処理や取引を担当し、税務会計部門は外部委託先で税務申告、リスク評価、新たな税制への対応などを行っています。
法律上、事業者(納税者)は税務当局に対して法的責任を負う主体です。しかし、サービス提供者の過失によってエラーが発生し、契約に特定の責任条項が含まれている場合、事業者は訴訟を起こして損害賠償を請求することができます。そのため、サービス契約における責任条項は非常に重要であり、契約交渉の際に決して見落としてはなりません。 新しく設立された企業は、税理士を雇うべきでしょうか?
税理士を雇うことで、企業データのセキュリティは保証されるのでしょうか?
企業は税理士と社内会計士の両方を雇用できますか?
サービス提供者がミスを犯した場合、法的責任は誰が負うのでしょうか?
結論する
社内会計と税理士の雇用どちらを選択するかは、コスト効率の面だけでなく、企業の財務管理効率、法令遵守、税務上の安全性にも直接影響します。絶えず変化し更新される税制や電子請求書といった状況下では、税理士の雇用は有効な解決策と言えるでしょう。 税務会計サービス 固定人件費をかけずに、高度な専門知識を持つエキスパートチームを活用できる。
中小企業、スタートアップ企業、または設立間もない企業にとって、税理士を雇うことは、税務申告における誤りのリスクを最小限に抑え、会計記録が常に規制に準拠して作成されることを保証するための費用対効果の高い解決策です。
ご質問、ご不明な点、ご相談などがございましたら、お気軽にお問い合わせください。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください サポートを受けるには!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






