
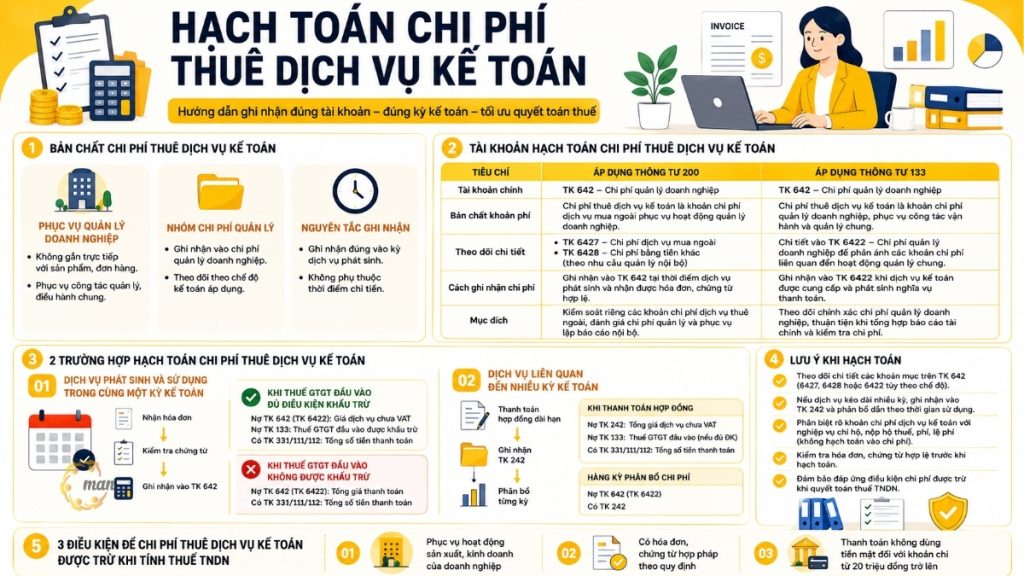
税理士や外部委託の会計サービスを利用するすべての企業にとって、会計サービス料金の適切な会計処理は必須要件です。 回覧 200/2014/TT-BTC そして 回覧133/2016/TT-BTCこの費用は事業管理費として計上されますが、具体的な勘定科目と仕訳は、サービスが1期間に発生したか複数期間に発生したかによって異なります。この記事では、それぞれのケースについて詳細なガイダンスを提供するとともに、付加価値税(VAT)および法人所得税(CIT)の申告時に控除可能な費用の条件についても解説します。
会計サービス費用の真の性質を理解する
会計技術を詳しく調べる前に、ビジネス会計士は経費の性質を正しく特定する必要があります。これは、税理士、個人、または 会計サービス会社 これは、事業の一般的な管理および運営に使用される費用です。
この費用は特定の製品や注文に直接関連するものではなく、組織全体の法的税務および会計上の義務を履行するために充てられるものです。
会計サービスは事業運営費であるため、管理費のカテゴリーに計上され、発生主義会計の原則に従います。つまり、費用は、支払いが行われた時期に関係なく、サービスが実際に発生し使用された期間に認識されなければなりません。
会計処理では、会計サービスの利用費用を計上する。
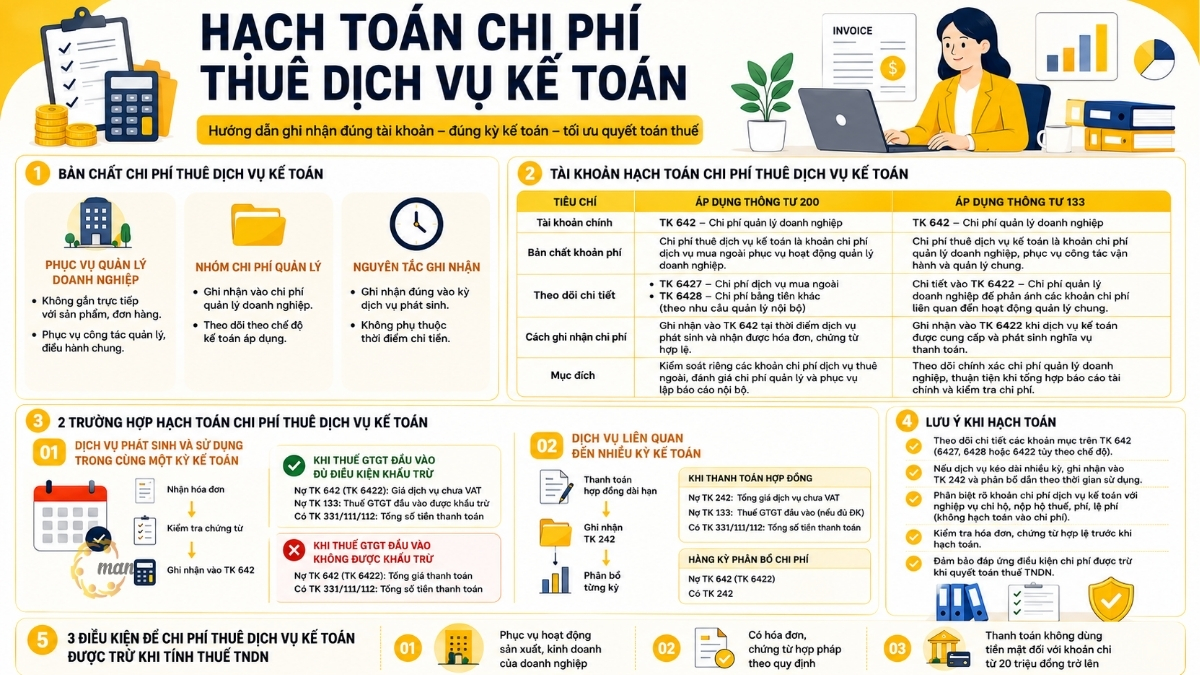
適切な会計処理を確保するため 会計サービスを雇う費用 規制を遵守するためには、企業は適用する会計システムを正確に判断する必要があります。適用される会計基準は、通達200/2014/TT-BTCまたは通達133/2016/TT-BTCのどちらであるかによって、経費を記録するための勘定科目の分類と詳細な追跡方法が異なります。具体的には、企業は以下のガイダンスを参照して適切な会計勘定科目を選択できます。
| 基準 | 通達200号の適用 | 回覧文書133号の適用 |
| ユーザーアカウント | 勘定科目642(事業管理費)を使用してください。 | 勘定科目642(事業管理費)を使用してください。 |
| 料金の性質 | 会計サービスを依頼する費用は、事業運営における外部委託サービス費用とみなされます。 | 会計サービスの利用費用は、事業運営全般の運営と管理に役立つ経営管理費とみなされます。 |
| アカウントの詳細 | 企業は、各経費項目を管理するための詳細なアカウント(アカウント642)を作成できます。例:
アカウント627 – 外部委託サービス費用:会計サービス、税務コンサルティング、法律コンサルティングなどの外部委託サービスの費用を追跡します。 勘定科目6428 – その他の現金支出:内部管理に必要なその他の管理経費を追跡するために使用できます。 |
詳細は、事業の一般的な管理活動に関連する費用を反映するために、6422 – 事業管理費用を考慮して入力する必要があります。 |
| 経費の記録方法 | サービスが提供され、事業者が有効な請求書または裏付け書類を受け取った時点で、取引を勘定科目642(事業管理費)に記録してください。 | 会計サービスが提供され、支払義務が発生した場合は、取引を勘定科目6422(事業管理費)に記録してください。 |
| 当該期間中に会計サービスを依頼した場合の会計仕訳の例。 | 会計サービスの請求書を受け取った場合:
口座番号6427 – 外部委託サービス料金(VATを除く) 口座番号1331の引き落とし – 控除対象となる付加価値税(該当する場合) 勘定科目331 – 仕入先への買掛金(支払総額) または、即時にお支払いいただく場合は、口座番号111または112をご利用ください。 |
会計サービスの請求書を受け取った場合:
借方勘定6422 – 事業管理費(VATを除く) 口座番号1331の引き落とし – 控除対象となる付加価値税(該当する場合) 勘定科目331 – 仕入先への買掛金(支払総額) または、即時にお支払いいただく場合は、口座番号111または112をご利用ください。 |
| 目的 | これは、企業がアウトソーシングサービスのコストを管理し、管理費用を評価し、内部レポートを作成するのに役立ちます。 | これは企業が経営管理コストを正確に追跡するのに役立ち、財務報告書の作成や経費監査を容易にします。 |
| 会計に関する注記 | 企業が長期の会計サービス契約(例えば、年間契約)を締結する場合、それを勘定科目242「前払費用」に記録し、サービス期間にわたって段階的に配分することを検討すべきです。 | 同様に、会計サービス料が複数の会計期間に関連する場合、それらをすべて勘定科目6422に記録するのではなく、勘定科目242(前払費用)を通じて配分する必要があります。 |
したがって、会計処理方法に関わらず、会計サービス料の会計処理における基本原則は、サービスの価値を管理費グループに含めることである。会計処理方法を決定する重要な要素は、サービスが単一の会計期間内に提供されるか、複数の期間にまたがるかである。
会計サービスの利用費用を会計処理するべき事例。
会計サービス料の会計処理は、サービスの価値だけでなく、サービスの提供時期や企業による利用期間にも左右されます。サービスが単一の会計期間内に完了するか、複数の期間にまたがるかによって、会計士は適切な記録方法を選択し、費用が当該期間に正しく反映され、その性質が正確に反映され、会計原則に準拠するようにします。
通常、会計サービスの利用費用は、以下の2つの方法で処理されます。
- 同一の会計期間内に発生し、かつ利用されるサービス。
- このサービスは複数の会計期間に関連しています。
同一の会計期間内に発生し、かつ利用されるサービス。
これは最も単純で一般的なケースであり、例えば企業などが挙げられます。 税務申告書の作成を会計士に依頼する。 請求書は、利用期間に応じて月次または四半期ごとに発行されます。サプライヤーから有効な請求書および関連書類を受領後、当該期間のサービス料金全額が管理費として直接計上されます。
仕入VATが控除対象となる場合
企業が控除方式で税金を申告し、請求書が要件を満たしている場合、会計担当者は追跡のためにVAT部分を分離します。仕訳は以下のとおりです。
- 口座番号642(口座番号6422)からの引き落とし:サービス料金(VATを除く)
- 借方勘定133:控除可能な仕入付加価値税
- 勘定科目331:支払総額(仕入先への未払い金がある場合)
- または、口座番号111、112:即時支払いの場合の合計金額。
仕入VATが控除できない場合
仕入VATが控除対象とならない場合、この金額は勘定科目133には記録されず、費用に加算されます。その場合、会計サービス料の会計処理は以下のようになります。
- 借方口座642(口座番号6422):サービス料金には、控除対象外の付加価値税(VAT)が含まれています。
- 口座番号331:支払総額(未払いの場合)
- または、口座番号111と112の場合:合計金額(既に支払われている場合)。
仕入先に支払いを行う際
債務が以前に口座331を通じて記録されていた場合、支払時に会計担当者は以下を反映させます。
- 借方口座331:サービスプロバイダーに支払われた金額。
- 口座番号111と112は、現金または銀行振込で支払われた金額を表します。
複数の会計期間に関連するサービス。
実際、かなりの数の企業が契約を締結している。 フルサービス会計 会計サービス料は、契約期間全体に対して年1回一括で支払われます。しかし、全額を単一の期間の費用として計上すると、期間間の業績が歪められてしまいます。費用収益対応の原則を確保するため、会計サービス料は前払費用として段階的に配分する必要があります。
ステップ1:前払費用を記録する。
支払い時、または契約期間全体にわたる義務が発生した時点で、サービスの価値は口座242に振り込まれます。
- 借方口座242:サービス料金(税抜)(控除対象外の付加価値税を除く)
- 借方勘定133:控除可能な仕入付加価値税(該当する場合)
- 口座番号331:支払総額(未払いの場合)
- または、口座番号111、112の場合:合計金額(即時支払いの場合)。
仕入VATが控除できない場合、この金額は前払費用に含まれ、勘定科目242の借方側がそれに応じて増加します。
ステップ2:管理費を定期的に割り当てる。
各会計期間(月、四半期、または年)において、使用されたサービスの対応する金額が前払費用から管理費用に振り替えられます。
- 借方勘定642(勘定6422):当該期間に割り当てられた費用の一部
- 勘定科目242:前払費用の配分額。
このアプローチは、会計サービス料を計上する際に、各期間に企業が実際に負担した費用を正確に反映させるのに役立つとともに、支払時点で事業業績報告書が「累積的」にならないようにすることも保証します。
会計サービス料を計上する際の重要な考慮事項。
会計担当者は、基本的な会計処理に加えて、最終決済時の正確な処理とエラーの回避を確実にするために、いくつかの技術的なポイントを覚えておく必要があります。
- 経費勘定の詳細な追跡:勘定科目642は、各経費項目ごとに詳細に記録する必要があります。外部委託の会計サービスは管理経費の一部に過ぎないため、これらを明確に区別することで、後々の照合、検証、説明が容易になります。
- 勘定科目242の性質:この前払費用勘定は、既に発生した金額を反映していますが、複数の期間の営業成績に関連しています。長期契約の会計サービス料を計上する際には、勘定科目242の金額を正確に追跡し、配分することが不可欠です。
- 財務諸表において、勘定科目133の借方残高は、控除可能な仕入付加価値税を表し、流動資産の部に表示されます。勘定科目242の借方残高は、契約の残存期間に応じて、短期または長期の前払費用として分類されます。通達133を適用する事業体の場合、この金額は通常、「その他の資産」のカテゴリーにまとめられます。
- これは、他者の税金を代理で支払う業務とは区別する必要があります。サービス会社が企業から代理納税を委任された場合、代理で支払われた金額は、委託を受けた企業が内部の売掛金と買掛金を反映する勘定を通じて別途計上し、サービス料とは完全に分離されます。サービスを委託した企業は、引き続き勘定科目333を通じて自社の納税義務を計上します。これら2種類の取引を混同することはよくある間違いであり、不正確なデータにつながります。
法人所得税の計算において、会計サービス料が控除対象となるための条件。
課税対象となる法人所得を決定する際に考慮すべき重要な点の1つは、費用の妥当性です。サービス料を控除対象とするには、企業は次の3つの条件を満たす必要があります。
- 事業運営費
- 必要な法的請求書と書類はすべて揃っています。
- また、金額が2,000万ベトナムドン以上の場合は、現金以外の方法で支払いを行う必要があります。
会計規則に従って正しく記録された費用であっても、税控除の対象とならない場合は、会計士は帳簿上でその費用を下方修正するのではなく、法人所得税申告書の作成時にのみ除外することに留意すべきです。この原則は、会計データと税務データを明確に区別し、会計サービス料の会計処理が常に原資料と整合することを保証します。
結論する
会計サービス料の会計処理はそれほど複雑ではありませんが、会計担当者は費用の性質を十分に理解し、単一期間または複数期間に発生したサービスを明確に区別し、仕入VATを正しく処理する必要があります。通達200号または通達133号に従って適切な会計処理を行い、税額控除の文書化要件を遵守することで、企業はあらゆる納税期間に対応できる透明性の高い会計システムを構築できます。具体的な状況についてご不明な点がありましたら、お気軽にお問い合わせください。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください 最も詳細かつ正確な回答とサポートをご希望の場合は、こちらまでお問い合わせください。
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
会計サービス料金の会計処理に関するよくある質問
会計サービス料は、勘定科目642と627のどちらに計上すべきでしょうか? これらは企業の一般管理費であり、一般生産費ではないため、勘定科目642(通達133号によれば勘定科目6422)に計上すべきです。
全額を一度に記録するのではなく、勘定科目242に記録し、各期間にわたって管理費に段階的に配分してください。
基本的には、管理費として計上されますが、仕入付加価値税は分離されずに費用額に含まれます。
契約書および支払書類に基づき、費用は管理費として計上されます。ただし、税控除の対象となるためには、事業者は契約書、支払書類を保有し、サービス提供者の個人所得税を規定どおり控除・申告する必要があります。書類が不十分な場合、税務申告時に費用が控除対象と認められない可能性があります。 会計サービス料は、勘定科目642と勘定科目627のどちらに計上すべきでしょうか?
1年分のサービスに対する一括払いは、どのように記録すべきでしょうか?
税務申告を直接行う企業は、同じ会計方法を用いているのでしょうか?
請求書を発行せずに会計サービスを提供する個人を雇った場合、その会計処理や経費は有効でしょうか?






