
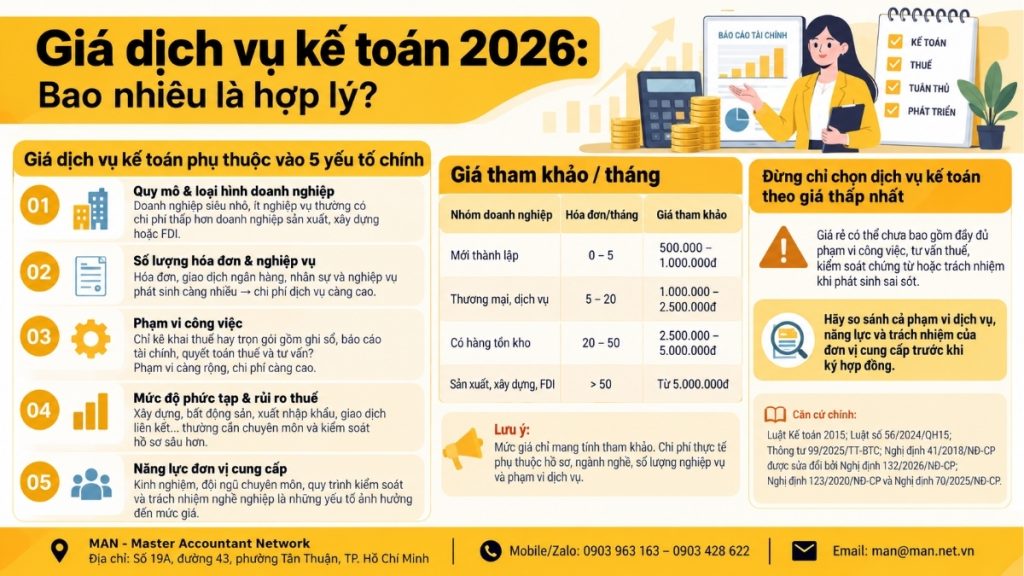
2026年におけるベトナムの会計サービスの費用は、数年前と比べて多くの中小企業経営者によってより慎重に検討されるようになっている。これは、2026年7月1日に施行される大規模な制度変更が直接の原因である。 会計法2015現在、2026年3月31日付けの統合文書41/VBHN-VPQHに統合されているすべての企業は、最新の会計規則に従って会計業務を組織し、財務諸表を作成し、文書を保管する必要があります。 回覧99/2025/TT-BTC 2026年1月1日より有効。本稿では、会計サービスの価格を構成する要素、企業規模に基づいた参考価格帯、およびサービスプロバイダーを選択する際に考慮すべき法的リスクについて体系的に解説する。
会計サービスの価格設定における主要な側面をまとめたものです。
会計サービス料とは、2015年会計法および2025年税務行政法に規定されているように、企業が簿記、財務報告、税務申告などの業務を代行してもらうために、専門機関または個人に支払う料金のことです。このサービスは、社内の会計部門を代替または補完するために利用され、新規設立企業、中小企業、および法人化を目指す家内工業企業に最も一般的に適用されています。このサービスの必要性は、企業が納税者番号を取得した時点で発生し、請求書数や従業員数が契約しているサービスパッケージの処理能力を超えた場合に、見直しを行うべきです。
会計サービス料金に関する法的規制は何ですか?
ベトナムの法律では、会計サービスの固定価格は定められていません。2015年会計法は、業務の実施条件、業務範囲、サービス提供者の責任のみを規定しており、価格はサービス契約における両当事者間の合意によって決定されます。
言い換えれば、会計サービスの価格は、経済取引の記録、財務諸表の作成、法人所得税の納付、データの正確性に対する法的責任といった専門的な業務の価値を反映している。これは、企業が会計士の資格を持たない個人を雇用する場合とは根本的に異なる点である。
会計サービスは、財務および税務管理においてどのような役割を果たしますか?
妥当な会計サービス料は、単なる経費とみなすべきではありません。それは、会計分野における税金の滞納、報告の遅延、または行政罰のリスクを軽減するための投資なのです。
2026年5月21日発効の政令132/2026/ND-CPにより改正された政令41/2018/ND-CPによれば、会計分野における行政違反に対する最高罰金は、個人に対して5,000万ベトナムドン、組織に対して1億ベトナムドンである。小規模企業にとって、会計上の誤りに対する1回の罰金は、会計サービスを1年間利用するための総費用をはるかに上回る可能性がある。
さらに、会計サービスは、企業が政策変更に常に最新の情報を把握するための架け橋としての役割も果たします。例えば、2026年7月1日から施行される税務行政法2025では、収益と費用の認識時期や電子納税申告プロセスに関して多くの変更が加えられています。
2026年の会計サービスの価格を決定する要因は何でしょうか?
現在の市場における会計サービスの費用は、月額数十万ベトナムドンから数千万ベトナムドンまで、大きくばらつきがあります。この差は、主に5つの要因に起因しています。
企業の規模や種類は、会計サービスの価格にどのように影響しますか?
在庫が少なく、仕入・売上請求書も少ない零細企業は、固定資産が多く製品原価が複雑な製造企業に比べて、価格が大幅に低くなります。一方、外資系企業(FDI)は、二言語での報告義務や関連当事者取引に関する追加規制のため、価格が高くなる傾向があります。
当月に発生した請求書および取引件数
これは市場で最も一般的な料金モデルです。サービスパッケージは通常、月間請求書数に応じて段階的に設定されており、例えば月間20件未満、20~50件、50件以上といった区分があります。銀行取引件数が多い企業、給与計算を担当する従業員が多い企業、社会保険に加入している企業などは、サービス料金がそれに応じて高くなります。
業務範囲:税務申告のみ、それとも包括的な財務報告パッケージ?
一部の企業は月次の付加価値税申告と個人所得税申告のみを取り扱っていますが、包括的なパッケージには、詳細な記帳、年末財務諸表の作成、法人所得税の確定、継続的なコンサルティングなどが含まれます。サービス範囲が広くなるほど価格は高くなりますが、ミスが発生するリスクは低くなります。
ビジネスセクターの税務リスクレベル
建設業、不動産業、輸出入業、あるいは海外の親会社との関連会社間取引を行う企業は、平均よりも高いサービス料金を請求されることが多い。これらの業種は税務調査の対象となることが多く、サービス提供者には豊富な経験が求められる。
サービス提供者の能力と評判。
経験豊富な会計士チームを擁し、政令174/2016/ND-CP第28条に準拠した専門賠償責任保険に加入している企業は、設立間もない企業や個人事業主よりも一般的に高い料金を設定しています。この料金差は、顧客が享受できる法的保障のレベルの違いを反映しています。
企業規模に応じた会計サービスの参考価格表。
以下は、市場における一般的な価格帯の目安です。 フルサービス会計 大都市においては、これは通常の事業活動に従事する企業に適用され、建設業や輸出入業などの専門分野は除外される。
企業規模に応じた会計サービスの参考価格表。
| 事業規模 | 月間請求書数 | 参考価格(ベトナムドン/月) |
| 設立間もない企業で、まだ収益は出ていない。 | 請求書0~5件 | 500.000 – 1.000.000 |
| 中小企業、貿易、サービス業 | 5~20件の請求書 | 1.000.000 – 2.500.000 |
| 在庫を抱える中規模企業 | 20~50件の請求書 | 2.500.000 – 5.000.000 |
| 製造業、建設業、および海外直接投資事業 | 50件以上の請求書 | 5,000,000以降 |
注記: 上記の価格表は参考用です。実際の費用は、各企業のプロファイル、業界、複雑さに基づいて個別に見積もりを行う必要があります。詳細な見積もりについては、MAN – Master Accountant Networkまでお問い合わせください。
会計サービスおよびサービス提供者の責任を規定する法的根拠は何ですか?
適切な法的枠組みを遵守することは、会計サービスの価格の真の価値を判断する上で重要な要素です。以下に、企業が2026年にサービスプロバイダーを選択する際に理解しておくべき主要な文書を示します。
- 2015年会計法(法律第88/2015/QH13号) 2026年3月31日付の統合文書41/VBHN-VPQHに統合されており、これは会計業務の対象、内容、および職業を行うための条件を規定する原文書である。
- 法律第56/2024/QH15号、 会計法および関連法規のいくつかの条項に対する改正および追加は、2025年1月1日から施行される。
- 2025年税務行政法 2026年7月1日から施行されるこの法律は、2019年税務行政法に代わるもので、会計サービス提供者が企業に代わって実施しなければならない税務申告および納税手続きを直接的に規制するものです。
- 決議66.17/2026/NQ-CPおよび決議66.18/2026/NQ-CP、 2026年7月1日をもって、会計サービスを条件付き事業分野のリストから削除し、2015年会計法第60条から第64条に基づく事業適格証明書の発行手続きを廃止する。
- 政令174/2016/ND-CP、 会計法の一部の条項を詳述した規則(会計サービス事業者に対する職業賠償責任保険の義務付けを含む)は引き続き有効であり、廃止されることはない。
- 回覧文書296/2016/TT-BTC、 個人向け会計サービス登録証明書の発行、管理、および使用に関するガイドライン。
- 回覧文書99/2025/TT-BTC、 このガイドラインは、2026年1月1日から施行される新しい企業会計制度の概要を示しており、通達200/2014/TT-BTCに基づく旧規則に取って代わるものです。
- 政令41/2018/ND-CP、 会計および独立監査の分野における行政違反に対する罰則を規定する政令132/2026/ND-CPにより、2026年5月21日から改正された。
- 政令123/2020/ND-CPおよび政令70/2025/ND-CP、 電子請求書および電子文書に関する規制は、会計サービス提供者が毎月実施する請求書処理手順に直接影響を与える。
MAN(マスター会計士ネットワーク)の見解では、2026年7月1日から会計サービスに関する事業要件が廃止されることは、諸刃の剣である。企業はより多くの選択肢とより競争力のある価格を得られるようになる一方で、これまでのように国家機関が発行するライセンスだけに頼るのではなく、パートナーの実際の能力を評価する責任を負わなければならない。
自分で会計処理を行う代わりに、専門の会計サービスを利用すべきなのはどのような人でしょうか?
すべての企業にとって必要というわけではない。 会計業務のアウトソーシング 以下の3つのグループには、社内会計士を雇う代わりに、フルサービスの会計パッケージを利用することがよく推奨されます。
- 新しく設立されたばかりの会社は、まだフルタイムの会計士を雇うだけの収益を上げていない。
- 家計経営から法人経営への移行を検討している企業は、法人会計制度における簿記手続きに不慣れである。
- 同社は安定した規模を維持しているものの、データ不正のリスクを軽減するために、内部統制機能と業務遂行機能を分離したいと考えている。
逆に、自社に会計部門を持つ大企業は、通常、独立した監査や、関連当事者取引の処理や複雑な税務処理といった専門的なコンサルティングのみを外部委託する。
事例研究:市場で安価な会計サービスを選択した場合の実際のコスト。
2025年初頭に設立されたホーチミン市のeコマース企業は、月額50万ベトナムドンでフルサービスの会計サービス契約を締結した。これは、同規模の企業の平均価格よりも約6013兆ベトナムドン低い価格である。サービス提供会社には常勤の会計士はおらず、事務処理はパートタイムのフリーランスで行っている。
設立初年度、同社はサービスプロバイダーが期限を守らなかったため、財務報告書の提出が2回遅れた。2026年の税務調査において、同社が電子請求書に関する政令70/2025/ND-CPに違反し、有効な請求書のない複数の経費を誤って計上していたことが判明した。
結果: 同社は、政令41/2018/ND-CP(政令132/2026/ND-CPにより改正)に基づく行政違反で法人所得税の追徴課税と罰金を科せられ、罰金と追徴税の総額は4,000万ベトナムドンを超え、2年連続で低価格のサービスを選択したことによる節約額をはるかに上回る額となった。この事例は、会計サービスの価格が安いからといって、必ずしも総コストが下がるわけではないことを示している。
専門家の意見:最も安い価格に基づいて会計サービスを選択する際によくあるリスク。
30年の経験を持つMANの専門家は、企業と会計サービス提供者間の紛争の大部分は、顧客が見積もり価格の数字だけを比較し、実際の業務範囲を無視することに起因すると指摘しています。低価格のパッケージでは、処理する請求書の数が制限されていたり、税務当局からの正式な通知がある場合の相談が含まれていなかったり、エラーが発生した場合の賠償責任が負われていなかったりすることがよくあります。
ベトナムにおける税務リスク管理の観点から見ると、より安価なサービスが見つかるたびに会計サービス提供者を頻繁に変更することは、特に企業が利息費用制限や繰越損失などの規制による繰越残高を抱えている場合、会計データの継続性を損なうリスクをもたらします。MAN(Master Accountant Network)の解決策は、提示価格だけに頼るのではなく、サービス範囲、責任、機密保持に関する約束を最初から明確に定めたサービス契約を締結することです。
もう一つのよくある間違いは、FDI企業が会計サービス料金を国内企業の料金に基づいて適用することですが、実際にはベトナムの会計基準と海外の親会社の基準の両方に従って並行して報告する必要があるため、作業量ははるかに多くなります。
結論する
2026年以降、会計サービスの価格は、これまでのように厳格な法的枠組みに縛られることはなくなります。会計業務が正式に条件付き事業活動のリストから外れるからです。これにより、企業にとって選択肢が増える一方で、サービス購入者自身に価格評価の負担が増大します。適正価格は、業務範囲、チームの能力、そして2025年税務行政法や通達99/2025/TT-BTCなどの新たな規制への準拠レベルを考慮して決定される必要があります。
貴社が税務処理サービスの長期的なパートナーを必要としている場合、 税務会計サービスMAN(Master Accountant Network)は、30年以上の経験を持つ税務報告およびコンサルティングサービスプロバイダーであり、お客様の現在の記録を精査し、各企業の規模と実際の税務リスクレベルに合わせたソリューションを提供いたします。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
会計サービス料金に関するよくある質問
2026年7月1日から、会計サービスの価格が市場で大きく変動する理由は?
この業界は決議66.17/2026/NQ-CPに基づく条件付き事業活動のリストに含まれなくなったため、供給業者の数が急速に増加し、価格競争がより激化している。
会計サービスの料金が低いと、財務報告書の質に影響が出るのでしょうか?
その可能性は非常に高い。低価格は往々にして作業範囲の制限を伴い、改正政令41/2018/ND-CPに基づく誤りや罰則のリスクを伴う。
フルサービスの会計パッケージの価格と、月次の税務申告サービスの価格の違いは何ですか?
付加価値税と個人所得税の申告書の作成と期日内の提出のみを含む月次税務申告サービスは、通常、費用が安価です。詳細な記帳、年末財務諸表の作成、法人所得税の最終精算を含むフルサービスパッケージは、費用は高くなりますが、精算時に書類が不足するリスクを軽減できます。
企業がまだ収益を上げていない、あるいは請求書を発行していない場合でも、会計サービス料を支払う義務はありますか?
はい、2015年会計法によれば、納税申告および財務諸表の提出義務は、企業が収益を上げる前であっても、納税者番号を取得した時点から発生します。この場合の料金は、業務量が比較的少ないため、通常は月額約50万ベトナムドンと最も低額です。
年末の税務申告手数料は、月額の会計サービス手数料とは別に請求されますか?
契約内容によって異なります。多くの企業は、法人所得税の申告と年末決算書の作成費用を月額料金に含めていますが、一部の企業はこれらの費用を分割払いにしており、通常は通常のサービス料金の1~3か月分に相当します。企業は、予期せぬ費用が発生しないよう、契約締結前にこの点を明確にしておく必要があります。






