
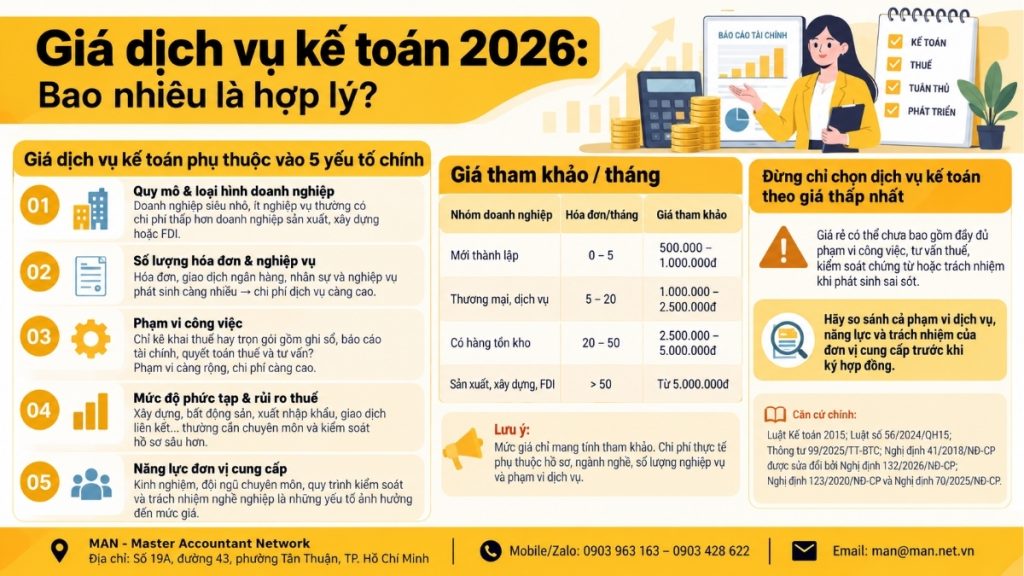
Владельцы малых и средних предприятий (МСП) во Вьетнаме в 2026 году гораздо тщательнее, чем несколько лет назад, оценивают стоимость бухгалтерских услуг. Это напрямую связано с крупными институциональными изменениями, вступающими в силу 1 июля 2026 года. Закон о бухгалтерском учете 2015 годаВ настоящее время консолидация осуществляется в соответствии с Консолидированным документом 41/VBHN-VPQH от 31 марта 2026 года, и все предприятия обязаны организовывать бухгалтерский учет, составлять финансовую отчетность и хранить документы в соответствии с действующими правилами бухгалтерского учета, в частности, с последними изменениями. Циркуляр 99/2025/TT-BTC Вступает в силу с 1 января 2026 года. В данной статье систематизированы факторы, влияющие на стоимость бухгалтерских услуг, указан ориентировочный ценовой диапазон в зависимости от размера бизнеса, а также юридические риски, которые следует учитывать при выборе поставщика услуг.
Краткое изложение основных аспектов ценообразования бухгалтерских услуг.
Услуги бухгалтерского учета — это плата, которую предприятия вносят профессиональной организации или частному лицу за ведение бухгалтерского учета, составление финансовой отчетности и подачу налоговых деклараций от их имени в соответствии с Законом о бухгалтерском учете 2015 года и Законом об администрировании налогов 2025 года. Эта услуга используется для замены или дополнения внутреннего бухгалтерского отдела и чаще всего применяется к вновь созданным предприятиям, малым и средним предприятиям, а также к семейным предприятиям, преобразующимся в крупные корпорации. Необходимость в этой услуге возникает сразу после получения предприятием налогового идентификационного номера и должна быть пересмотрена, когда количество счетов-фактур или сотрудников превышает возможности заказанного пакета услуг.
Каковы правовые нормы, регулирующие оплату бухгалтерских услуг?
Вьетнамское законодательство не устанавливает фиксированную цену на бухгалтерские услуги. Закон о бухгалтерском учете 2015 года лишь определяет условия осуществления деятельности, объем работ и обязанности поставщика услуг, а цена определяется соглашением между сторонами в договоре на оказание услуг.
Иными словами, цена бухгалтерских услуг отражает ценность профессиональной работы, такой как регистрация экономических операций, подготовка финансовой отчетности, урегулирование корпоративного подоходного налога и юридическая ответственность за точность данных. Это принципиальное отличие от ситуации, когда компания нанимает человека без профессиональной бухгалтерской лицензии.
Какова роль бухгалтерских услуг в управлении финансами и налогообложением?
Разумную плату за бухгалтерские услуги не следует рассматривать исключительно как расходы. Это инвестиция в снижение рисков налоговой задолженности, несвоевременной отчетности или административных штрафов в сфере бухгалтерского учета.
Согласно Постановлению 41/2018/НД-КП, с поправками, внесенными Постановлением 132/2026/НД-КП, вступившим в силу с 21 мая 2026 года, максимальный штраф за административное нарушение в сфере бухгалтерского учета составляет 50 миллионов донгов для физических лиц и 100 миллионов донгов для организаций. Для малых предприятий единовременный штраф за бухгалтерские ошибки может значительно превышать общую стоимость услуг бухгалтера за весь год.
Кроме того, бухгалтерские услуги также служат связующим звеном для предприятий, позволяя им оставаться в курсе изменений в законодательстве, например, в Законе об администрировании налогов 2025 года, который вступает в силу с 1 июля 2026 года и вносит множество изменений в сроки признания доходов и расходов, а также в процесс электронной подачи налоговых деклараций.
Какие факторы определят стоимость бухгалтерских услуг в 2026 году?
Стоимость бухгалтерских услуг на современном рынке сильно варьируется, от нескольких сотен тысяч до десятков миллионов донгов в месяц. Эта разница обусловлена пятью основными группами факторов.
Как размер и тип бизнеса влияют на стоимость бухгалтерских услуг?
Микропредприятия, которые генерируют небольшие запасы и имеют мало счетов-фактур на вход и выход, будут предлагать значительно более низкие цены по сравнению с производственными компаниями, имеющими множество основных средств и сложную структуру себестоимости продукции. Предприятия с иностранными инвестициями (ПИИ) часто вынуждены платить более высокие цены из-за требований к двуязычной отчетности и дополнительных правил, регулирующих сделки со связанными сторонами.
Количество счетов-фактур и транзакций, сгенерированных за месяц.
Это наиболее распространенная модель ценообразования на рынке. Пакеты услуг обычно имеют ступенчатую структуру, например, менее 20 счетов, от 20 до 50 счетов и более 50 счетов в месяц. Для предприятий с большим количеством банковских операций, несколькими сотрудниками для начисления заработной платы и социальным страхованием цены на услуги также соответственно повышаются.
Объем работ: только подача налоговой декларации или полный пакет финансовой отчетности?
Некоторые фирмы занимаются только ежемесячным НДС и подаче деклараций по подоходному налогу с физических лиц, в то время как комплексные пакеты услуг включают в себя детальное ведение бухгалтерского учета, подготовку годовой финансовой отчетности, окончательную обработку корпоративных налоговых деклараций и постоянные консультации. Чем шире охват, тем выше цена, но тем ниже риск ошибок.
Уровень налогового риска в бизнес-секторе
Компании, работающие в сфере строительства, недвижимости, импорта-экспорта или сделок со связанными сторонами с зарубежными головными компаниями, часто платят за свои услуги больше, чем в среднем по отрасли. Эти сектора часто подвергаются налоговым проверкам, поэтому от поставщиков услуг требуется большой опыт.
Компетентность и репутация поставщика услуг.
Фирмы, имеющие команду опытных бухгалтеров и страхование профессиональной ответственности в соответствии со статьей 28 Декрета 174/2016/ND-CP, как правило, устанавливают более высокие цены, чем недавно созданные фирмы или индивидуальные предприниматели. Эта разница отражает уровень юридической защиты, которую получают клиенты.
Справочный прайс-лист на бухгалтерские услуги, составленный с учетом размера предприятия.
Ниже приведён типичный ценовой диапазон на рынке для ознакомления. полное бухгалтерское обслуживание В крупных городах это относится к предприятиям, занимающимся обычной хозяйственной деятельностью, за исключением специализированных секторов, таких как строительство или импорт/экспорт.
Справочный прайс-лист на бухгалтерские услуги, составленный с учетом размера предприятия.
| Размер бизнеса | Количество счетов-фактур в месяц | Справочная цена (вьенн. донгов/месяц) |
| Недавно созданное предприятие, пока не имеющее выручки. | 0-5 счетов | 500.000 – 1.000.000 |
| Малый бизнес, торговля и услуги | 5–20 счетов-фактур | 1.000.000 – 2.500.000 |
| Средние предприятия со складскими запасами | 20-50 счетов-фактур | 2.500.000 – 5.000.000 |
| Производственные, строительные и иностранные предприятия | Более 50 счетов-фактур | Начиная с 5 000 000 |
Примечание: Приведенный выше прайс-лист носит исключительно справочный характер. Фактические затраты будут рассчитываться индивидуально в зависимости от профиля, отрасли и сложности каждого бизнеса. Для получения подробной сметы, пожалуйста, свяжитесь с MAN – Master Accountant Network!
На каком правовом основании предоставляются бухгалтерские услуги и каковы обязанности поставщика услуг?
Соблюдение надлежащей правовой базы является решающим фактором при определении истинной ценности бухгалтерских услуг. Ниже приведены ключевые документы, которые предприятиям необходимо понимать при выборе поставщика услуг в 2026 году.
- Закон о бухгалтерском учете 2015 года (Закон № 88/2015/QH13) Сводная информация содержится в Сводном документе 41/VBHN-VPQH от 31 марта 2026 года, который является первоначальным документом, регулирующим предметы, содержание бухгалтерской работы и условия осуществления профессиональной деятельности.
- Закон № 56/2024/QH15, Поправки и дополнения к ряду статей Закона о бухгалтерском учете и многим смежным законам вступят в силу с 1 января 2025 года.
- Закон об управлении налогами 2025 года. Вступивший в силу с 1 июля 2026 года и заменяющий Закон об администрировании налогов 2019 года, данный закон напрямую регулирует процесс декларирования и расчета налогов, который поставщики бухгалтерских услуг должны осуществлять от имени предприятий.
- Резолюция 66.17/2026/NQ-CP и Резолюция 66.18/2026/NQ-CP, Исключить бухгалтерские услуги из списка условных секторов экономики с 1 июля 2026 года и отменить процедуру выдачи свидетельств о праве на ведение бизнеса в соответствии со статьями 60–64 Закона о бухгалтерском учете 2015 года.
- Постановление 174/2016/ND-CP, Нормативные акты, детализирующие некоторые положения Закона о бухгалтерском учете, включая требование о наличии страхования профессиональной ответственности для предприятий, предоставляющих бухгалтерские услуги, остаются в силе и не подлежат отмене.
- Циркуляр 296/2016/TT-BTC, Руководство по выдаче, управлению и использованию свидетельств о регистрации для оказания бухгалтерских услуг физическим лицам.
- Циркуляр 99/2025/TT-BTC, В данном руководстве изложена новая система корпоративного учета, вступающая в силу с 1 января 2026 года и заменяющая старые положения Циркуляра 200/2014/TT-BTC.
- Постановление 41/2018/ND-CP, Внесены изменения в соответствии с Декретом 132/2026/ND-CP, вступившим в силу 21 мая 2026 года, устанавливающим наказания за административные нарушения в сфере бухгалтерского учета и независимого аудита.
- Постановление 123/2020/ND-CP и Постановление 70/2025/ND-CP, Нормативные акты, касающиеся электронных счетов-фактур и документов, напрямую влияют на процедуры обработки счетов-фактур, которые ежемесячно выполняют поставщики бухгалтерских услуг.
С точки зрения MAN – Master Accountant Network, отмена требований к предприятиям в отношении бухгалтерских услуг с 1 июля 2026 года – это палка о двух концах. У предприятий появляется больше вариантов и более конкурентоспособные цены, но в то же время им приходится брать на себя ответственность за оценку реальных возможностей своих партнеров, вместо того чтобы, как раньше, полагаться исключительно на лицензии, выданные государственными органами.
Кому следует пользоваться услугами профессиональных бухгалтеров, а не заниматься этим самостоятельно?
Не каждому бизнесу это нужно. аутсорсинг бухгалтерских услуг Следующим трем группам часто рекомендуется использовать комплексное бухгалтерское программное обеспечение вместо найма штатного бухгалтера:
- У недавно созданной компании пока недостаточно доходов, чтобы оплатить работу штатного бухгалтера.
- Домашние предприятия, переходящие на корпоративную модель ведения бизнеса, не знакомы с процедурами бухгалтерского учета в рамках корпоративной системы.
- Компания имеет стабильные масштабы деятельности, но хочет разделить функции внутреннего контроля от функций исполнения, чтобы снизить риск мошенничества с данными.
Напротив, крупные компании, имеющие собственные бухгалтерские отделы, как правило, передают на аутсорсинг только независимые аудиты или специализированные консультации, например, по сделкам со связанными сторонами или сложным налоговым вопросам.
Пример из практики: Реальная стоимость выбора недорогих бухгалтерских услуг на рынке.
Компания электронной коммерции из Хошимина, основанная в начале 2025 года, заключила контракт на полный спектр бухгалтерских услуг по цене 500 000 донгов в месяц, что примерно на 601 000 донгов ниже средней цены для компаний аналогичного размера. У поставщика услуг нет штатных практикующих бухгалтеров; они занимаются оформлением документов на условиях частичной занятости на внештатной основе.
В первый год своего существования компания дважды опоздала с подачей финансовой отчетности, поскольку поставщик услуг не уложился в установленный срок. В 2026 году в ходе налоговой проверки было обнаружено, что компания неправильно отразила ряд расходов, не имеющих действительных счетов-фактур, что противоречит Постановлению 70/2025/ND-CP об электронных счетах-фактурах.
Результат: Компании было предписано выплатить задолженность по корпоративному подоходному налогу и наложен штраф за административные нарушения в соответствии с Постановлением 41/2018/ND-CP с поправками, внесенными Постановлением 132/2026/ND-CP. Общая сумма штрафа и задолженности по налогам превысила 40 миллионов донгов, что во много раз превышает экономию, полученную за счет выбора более низких цен на услуги в течение двух лет подряд. Это демонстрирует, что более низкие цены на бухгалтерские услуги не обязательно означают снижение общих затрат.
Мнение эксперта: Распространенные риски при выборе бухгалтерских услуг, исходя из самой низкой цены.
Эксперты компании MAN, обладающие 30-летним опытом, отмечают, что большинство споров между предприятиями и поставщиками бухгалтерских услуг возникает из-за того, что клиенты сравнивают только цифры в ценовых предложениях, игнорируя фактический объем работы. Пакет услуг по низкой цене часто ограничивает количество обрабатываемых счетов, не включает консультации при наличии официальных писем от налоговых органов и не предусматривает компенсацию в случае ошибок.
С точки зрения управления налоговыми рисками во Вьетнаме, постоянная смена поставщиков бухгалтерских услуг при обнаружении более низкой цены также создает риски для непрерывности бухгалтерских данных между периодами, особенно когда у предприятий есть перенесенные остатки из-за таких нормативных требований, как лимиты процентных расходов или перенесенные убытки. Решение от MAN – Master Accountant Network заключается в заключении четких договоров на оказание услуг, в которых с самого начала определяются объем работ, ответственность и обязательства по конфиденциальности, вместо того чтобы полагаться исключительно на указанную цену.
Еще одна распространенная ошибка заключается в том, что компании, осуществляющие прямые иностранные инвестиции, устанавливают плату за бухгалтерские услуги на основе расценок отечественных компаний, в то время как фактическая рабочая нагрузка значительно выше из-за необходимости параллельной отчетности в соответствии как с вьетнамскими стандартами бухгалтерского учета, так и со стандартами головной компании за рубежом.
Заключить
В 2026 году цены на бухгалтерские услуги больше не будут, как раньше, привязаны к жесткой правовой базе, поскольку эта профессия официально исключается из списка видов предпринимательской деятельности, требующих определенных условий. Это открывает больше возможностей для бизнеса, но также возлагает большую ответственность за оценку на самих покупателей услуг. Разумная цена должна определяться с учетом объема работы, возможностей команды и уровня соответствия новым нормативным актам, таким как Закон об администрировании налогов 2025 года или Циркуляр 99/2025/TT-BTC.
Если вашей компании нужен долгосрочный партнер по услугам налогового урегулирования, услуги налогового учетаMAN – Master Accountant Network, компания, предоставляющая услуги по налоговой отчетности и консалтингу с более чем 30-летним опытом, готова проанализировать вашу текущую документацию и предложить решения, адаптированные к размеру и фактическому уровню налогового риска каждого предприятия.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о ценах на бухгалтерские услуги
Почему цены на бухгалтерские услуги на рынке начнут значительно колебаться с 1 июля 2026 года?
Поскольку данная отрасль больше не включена в список видов предпринимательской деятельности, разрешенных в соответствии с Постановлением 66.17/2026/NQ-CP, количество поставщиков быстро увеличилось, что привело к усилению ценовой конкуренции.
Влияют ли низкие цены на бухгалтерские услуги на качество финансовой отчетности?
Это весьма вероятно. Низкие цены часто сопровождаются ограниченным объемом работ, что создает риск ошибок и штрафов в соответствии с измененным Постановлением 41/2018/ND-CP.
В чём разница между ценой полного пакета бухгалтерских услуг и ценой услуг по ежемесячной подаче налоговой декларации?
Услуги по ежемесячной подаче налоговых деклараций, которые включают только подготовку деклараций по налогу на добавленную стоимость и подоходному налогу с физических лиц и их своевременную подачу, обычно дешевле. Пакеты услуг «под ключ», включающие детальное ведение бухгалтерского учета, подготовку годовой финансовой отчетности и окончательный расчет по корпоративному подоходному налогу, стоят дороже, но снижают риск отсутствия документов при расчетах.
Если компания еще не получила выручку или не выставила счета, обязана ли она оплачивать бухгалтерские услуги?
Да, согласно Закону о бухгалтерском учете 2015 года, обязанность декларировать налоги и представлять финансовую отчетность возникает с момента получения предприятием налогового идентификационного номера, даже до начала получения дохода. Стоимость этой услуги обычно самая низкая, около 500 000 VND в месяц, из-за относительно небольшого объема работы.
Взимается ли плата за урегулирование налоговых споров в конце года отдельно от ежемесячной платы за бухгалтерские услуги?
Это зависит от договора. Многие фирмы включают в стоимость ежемесячного пакета услуг плату за расчет корпоративного подоходного налога и подготовку годовой финансовой отчетности, в то время как другие разделяют оплату на платежи, обычно эквивалентные одной-трем месячным платежам за услуги. Предприятиям необходимо уточнить этот момент до подписания договора, чтобы избежать непредвиденных расходов.






