
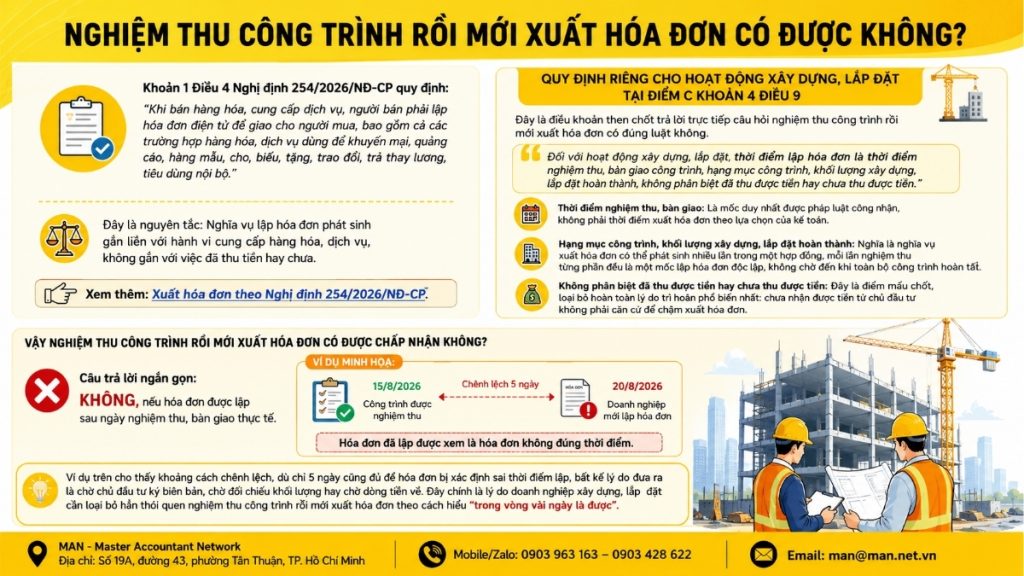
Nghiệm thu công trình rồi mới xuất hóa đơn có được không? Hóa đơn xây dựng, lắp đặt phải lập đúng ngày nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng hoàn thành, kể cả khi chưa thu được tiền (điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/7/2026). Nghiệm thu nhiều đợt thì lập hóa đơn theo từng đợt. Lập sau ngày nghiệm thu là lập sai thời điểm và có thể bị phạt theo Nghị định 310/2025/NĐ-CP.
Khi nào phải xuất hóa đơn xây dựng, lắp đặt?
Hóa đơn xây dựng, lắp đặt phải lập đúng ngày nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng hoàn thành, kể cả khi chưa thu được tiền (điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/7/2026). Nghiệm thu nhiều đợt thì lập hóa đơn theo từng đợt. Lập sau ngày nghiệm thu là lập sai thời điểm và có thể bị phạt theo Nghị định 310/2025/NĐ-CP.
Dưới đây là bảng tóm tắt nhanh:
| Ситуация | Ngày lập hóa đơn |
| Nghiệm thu, bàn giao toàn bộ công trình | Ngày ký biên bản nghiệm thu, bàn giao |
| Nghiệm thu theo từng hạng mục hoặc đợt khối lượng | Ngày ký biên bản của từng đợt, mỗi đợt một hóa đơn |
| Chủ đầu tư chưa thanh toán | Vẫn là ngày nghiệm thu, không chờ tiền |
| Nhận tạm ứng hợp đồng thi công | Ссылка: Thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt |
| Bất động sản, nhà để bán thu tiền theo tiến độ | Ngày thu tiền hoặc ngày đến hạn thanh toán theo hợp đồng |
Что предусматривает Постановление 254/2026/ND-CP относительно сроков выставления счетов за строительные и монтажные работы?
Для точного ответа на вопрос о том, допустимо ли выставлять счета только после завершения и приемки проекта, необходимо придерживаться двух основных положений Постановления 254/2026/ND-CP.
Общие принципы статьи 4
Пункт 1 статьи 4 Указа 254/2026/ND-CP гласит:
При продаже товаров или оказании услуг продавцы обязаны выставлять покупателям электронные счета-фактуры, в том числе в случаях, когда товары или услуги используются для продвижения, рекламы, предоставления образцов, подарков, пожертвований, обмена, в качестве оплаты вместо заработной платы или для внутреннего потребления.
Принцип таков: обязанность выставлять счета возникает непосредственно из факта предоставления товаров или услуг, а не из того, была ли получена оплата.
См. также: Счета-фактуры должны выставляться в соответствии с Постановлением 254/2026/ND-CP.
Конкретные правила проведения строительных и монтажных работ изложены в пункте с, подпункте 4, статьи 9.
Это ключевое положение, которое напрямую отвечает на вопрос о законности выставления счетов только после завершения и приемки проекта. Пункт c, статья 4, раздел 9 Декрета 254/2026/ND-CP четко гласит:
В сфере строительных и монтажных работ моментом выставления счета считается момент приемки и передачи проекта, элемента проекта или завершенного строительно-монтажного объема, независимо от того, была ли получена оплата или нет.
Три ключевых слова в этом предложении определяют всю заявку:
- Время приемки и передачиЭто единственная юридически признанная дата, а не дата выставления счета, выбранная бухгалтером.
- Проектные работы, объемы завершенных строительных и монтажных работ: Это означает, что обязательство по выставлению счетов может возникать несколько раз в рамках одного контракта, при этом каждое частичное принятие будет являться отдельной датой выставления счета, а не ожиданием завершения всего проекта.
- Независимо от того, были ли получены деньги или нет: Это ключевой момент, который полностью исключает наиболее распространенную причину задержки: неполучение платежа от инвестора не является основанием для задержки выставления счета.
Иными словами, выставление счетов только после завершения и приемки проекта, даже если задержка составляет всего несколько дней, считается выставлением счетов в неподходящее время, если это происходит после фактической даты завершения и передачи объекта.
Допустимо ли выставлять счета только после завершения и приемки проекта?
Краткий ответ: Не являютсяесли счет-фактура выставлен после фактической даты приемки и передачи товара.
Например: Если проект будет принят 15 августа 2026 года, но компания выставит счет только 20 августа 2026 года, то выставленный счет считается просроченным.
Приведенный выше пример показывает, что даже разница всего в 5 дней достаточна для неправильной датировки счета-фактуры, независимо от указанной причины — ожидания подписания инвестором акта приемки, ожидания подтверждения объема работ или ожидания поступления денежных средств. Именно поэтому строительным и монтажным компаниям необходимо полностью отказаться от привычки выставлять счета-фактуры только после приемки проекта, исходя из предположения, что «все будет в порядке в течение нескольких дней».
Инструкции по созданию счетов-фактур для каждой поставки, приемки и передачи проекта.
Официальный документ 7189/CTH-QLDN1 В 2026 году будут предоставлены конкретные указания по применению статьи 9 Указа 254/2026/ND-CP к каждому типу транзакций, что поможет бухгалтерам избежать путаницы при обработке ситуаций, когда строительные работы завершаются до выставления счетов в различных бизнес-моделях.
- Осуществлять пошаговую доставку или передавать каждый элемент/этап услуги отдельно: Каждая поставка или передача товара должна сопровождаться отдельным счетом-фактурой с указанием количества и соответствующей стоимости, как это предусмотрено в пункте 3 статьи 9.
- Продажа обычных товаров: Согласно пункту 1 статьи 9, моментом выставления счета считается момент перехода права собственности или права пользования товаром, независимо от того, была ли получена оплата или нет.
- Строительно-монтажные работы: Согласно пункту c, подпункту 4, статьи 9, моментом выставления счета считается приемка и передача строительного проекта, элемента проекта или завершенного строительно-монтажного объема, независимо от того, получена ли оплата или нет. Данное положение напрямую регулирует все ситуации, когда проект принимается до выставления счета.
- Деятельность в сфере недвижимости, строительство инфраструктуры, возведение домов на продажу и передача прав собственности: Если права собственности или пользования еще не переданы, но платежи взимаются в соответствии с ходом выполнения проекта или графиком, указанным в договоре, датой выставления счета является дата взимания платежа или дата, указанная в соглашении об оплате в договоре, согласно пункту d1, подпункту 4, статье 9.
Общие черты четырех вышеупомянутых группЗакон всегда привязывает время выставления счета к конкретной точке. реальные события (Передача права собственности, принятие или получение платежа), а не предоставление предприятиям возможности выбрать удобное время.
Риски возникают, когда строительные компании неправильно организуют приемку объекта до выставления счетов.
Когда счета выставляются после фактической даты приемки и передачи товара, предприятия одновременно сталкиваются с множеством рисков:
- Наказан за административные нарушения, связанные с выставлением счетов. За выставление счетов в неурочное время штраф увеличивается пропорционально количеству нарушений и сумме счета.
- Неверный период подачи декларации по НДС.Это приводит к расхождениям в сумме подлежащего уплате налога между периодами и влечет за собой штрафы за несвоевременную уплату при взыскании задолженности по налогам.
- Влияние на признание доходов и расходов. Это происходит в течение соответствующего отчетного периода, в результате чего финансовая отчетность неточно отражает характер операций, что особенно невыгодно, когда у предприятия имеется несколько контрактов на отдельные товары.
- Когда партнер, аудитор или налоговый орган запрашивают у вас объяснение. При сравнении акта приемки с датой выставления счета в электронной системе выставления счетов.
Учитывая специфику строительной отрасли, где одновременно выполняются многочисленные контракты, приемочные испытания и проекты, этот риск не ограничивается одним счетом-фактурой, а может стать системным, если внутренние процессы не стандартизированы с самого начала.
Решение, помогающее строительным компаниям избегать задержек в выставлении счетов по сравнению с датой приемки.
Чтобы полностью исключить практику выставления счетов после завершения приемки проекта, но еще не до ее завершения, строительные и монтажные компании должны создать замкнутый цикл взаимодействия между техническим отделом (подготовка актов приемки) и бухгалтерией (выставление счетов), обеспечивая выставление счетов в тот же день, когда подписываются акты приемки и передачи объекта, без ожидания поступления денежных средств или сверки задолженности.
Для предприятий с ограниченными внутренними бухгалтерскими отделами, где сложно тщательно контролировать каждый процесс приемки для своевременной выставления счетов, практичным решением является использование... полное бухгалтерское обслуживание В специализированных и опытных подразделениях, таких как MAN – Master Accountant Network, вы можете найти профессионалов, которые будут отслеживать ход приемочных испытаний и оперативно выставлять счета в соответствии с Постановлением 254/2026/ND-CP. Если предприятию необходимо лишь пересмотреть свои текущие процессы и выявить области риска в выставлении счетов за строительные и монтажные работы, оно может воспользоваться такими услугами. консультационные услуги в области бухгалтерского учета Каждый контракт должен быть проверен экспертами. Для компаний с множеством проектов и партнеров такой подход... аутсорсинг бухгалтерских услуг Это помогает разделить обязанности между строительным отделом и отделом выставления счетов и налогового учета, сводя к минимуму вероятность задержки выставления счетов по сравнению с датой приемки.
Краткий контрольный список перед выставлением счетов за строительные проекты.
Вот краткий контрольный список, который поможет предприятиям избежать рисков при выставлении счетов:
- Все ли стороны полностью подписали документы о приемке и передаче имущества?
- Был ли счет выставлен в правильную дату, указанную в акте приемки и передачи объекта?
- Если передача включает в себя отдельные предметы, были ли выставлены отдельные счета-фактуры на каждый предмет?
- Задержки в выставлении счетов связаны с неоплаченными платежами? Если да, то их необходимо незамедлительно выставить в соответствии с правилами.
- Вы сравнили дату электронного счета-фактуры с датой приемки, указанной в технической документации??
Заключить
Счета выставляются только после завершения и приемки проекта в соответствии с пунктом c, подпунктом 4, статьей 9 Указа 254/2026/ND-CP и действительны только при надлежащем оформлении счета. в тот же день Процесс приемки и передачи должен быть завершен не раньше и не позже и полностью не зависит от того, получена ли оплата или нет. Любая задержка с этого момента, даже всего на несколько дней, как указано в инструкции, приведет к тому, что счет-фактура будет считаться выставленным в неподходящее время.
Для строительных и монтажных компаний строгий контроль сроков выставления счетов после каждого этапа приемки — это не только соблюдение законодательства, но и защита денежного потока и репутации в глазах партнеров и налоговых органов.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о выставлении счетов после утверждения проекта
Считается ли нарушением правил выставление счетов только после завершения и приемки проекта?
Да, если счет-фактура выставлена после фактической даты приемки и передачи. Согласно пункту c, подпункту 4 статьи 9 Указа 254/2026/ND-CP, моментом выставления счета-фактуры на строительные и монтажные работы считается момент приемки и передачи, независимо от того, была ли получена оплата или нет.
Допустимо ли задерживать выставление счетов, если оплата от инвестора еще не получена?
Нет. В правилах указано, что время выставления счета не делает различий между получением и неполучением платежа, поэтому тот факт, что платеж не был получен, не является законным основанием для задержки выставления счета.
Как следует выставлять счета-фактуры при поэтапной сдаче проекта?
При каждой передаче проекта или завершенного этапа необходимо выставлять отдельный счет-фактуру на соответствующее количество и стоимость в соответствии с пунктом 3 статьи 9 Указа 254/2026/ND-CP.
Будут ли предусмотрены штрафы за выставление счетов с задержкой в несколько дней по сравнению с датой приемки?
За нарушения, связанные с выставлением счетов в неурочное время, к вам могут быть применены административные штрафы, что также может повлиять на своевременную подачу налоговых деклараций.
Применяют ли компании, работающие в сфере недвижимости, те же сроки, что и строительные и монтажные компании?
Не совсем. Для операций с недвижимостью, строительства инфраструктуры и продажи или передачи домов, право собственности на которые еще не передано, но платежи взимаются по мере поступления средств, датой выставления счета является дата получения платежа или дата, указанная в соглашении об оплате в договоре, согласно пункту d1, подпункту 4, статье 9.






