
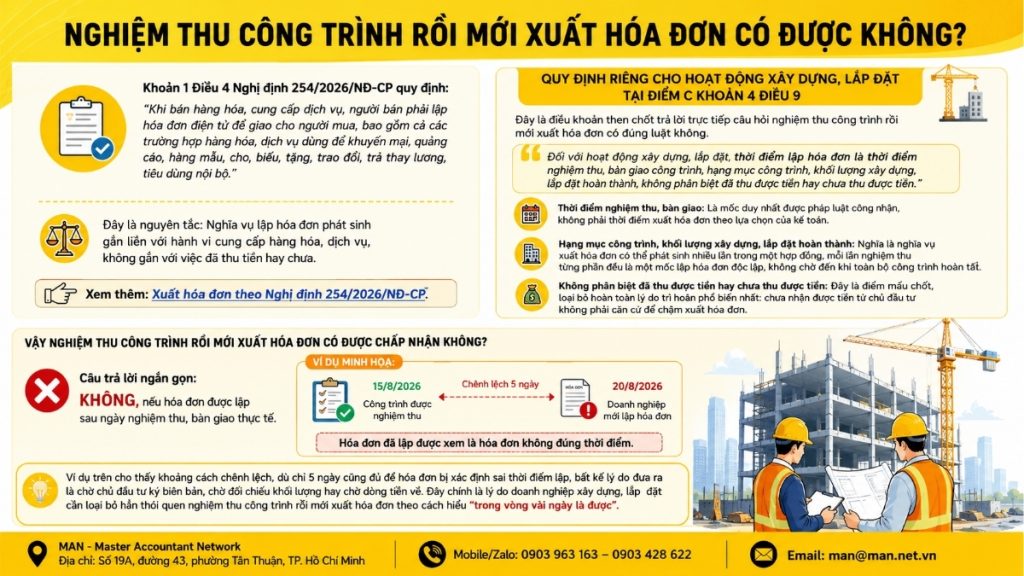
Nghiệm thu công trình rồi mới xuất hóa đơn có được không? Hóa đơn xây dựng, lắp đặt phải lập đúng ngày nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng hoàn thành, kể cả khi chưa thu được tiền (điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/7/2026). Nghiệm thu nhiều đợt thì lập hóa đơn theo từng đợt. Lập sau ngày nghiệm thu là lập sai thời điểm và có thể bị phạt theo Nghị định 310/2025/NĐ-CP.
Khi nào phải xuất hóa đơn xây dựng, lắp đặt?
Hóa đơn xây dựng, lắp đặt phải lập đúng ngày nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng hoàn thành, kể cả khi chưa thu được tiền (điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/7/2026). Nghiệm thu nhiều đợt thì lập hóa đơn theo từng đợt. Lập sau ngày nghiệm thu là lập sai thời điểm và có thể bị phạt theo Nghị định 310/2025/NĐ-CP.
Dưới đây là bảng tóm tắt nhanh:
| 情况 | Ngày lập hóa đơn |
| Nghiệm thu, bàn giao toàn bộ công trình | Ngày ký biên bản nghiệm thu, bàn giao |
| Nghiệm thu theo từng hạng mục hoặc đợt khối lượng | Ngày ký biên bản của từng đợt, mỗi đợt một hóa đơn |
| Chủ đầu tư chưa thanh toán | Vẫn là ngày nghiệm thu, không chờ tiền |
| Nhận tạm ứng hợp đồng thi công | 参考: Thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt |
| Bất động sản, nhà để bán thu tiền theo tiến độ | Ngày thu tiền hoặc ngày đến hạn thanh toán theo hợp đồng |
第 254/2026/ND-CP 号法令对开具建筑和安装服务发票的时间有何规定?
要准确回答“是否允许在项目完成并验收后才开具发票”这个问题,必须遵守第 254/2026/ND-CP 号法令的两项原始规定。
第4条中的一般原则
第254/2026/ND-CP号法令第4条第1款规定:
销售商品或提供服务时,卖方必须向买方开具电子发票,包括商品或服务用于促销、广告、样品、礼品、捐赠、交换、代替工资支付或内部消费的情况。
原则是:开具发票的义务直接源于提供商品或服务的行为,而不是源于是否已收到付款。
施工和安装活动的具体规定在第 9 条第 4 款 c 项中规定。
这是一项关键条款,它直接回答了项目竣工验收后才开具发票是否合法的问题。第254/2026/ND-CP号法令第9条第4款c项明确规定:
对于施工安装活动,发票开具时间是项目、项目项或已完成的施工安装量验收和移交的时间,无论是否已收到付款。
这句话中的三个关键词决定了整个申请流程:
- 验收和交接时间这是唯一法律认可的日期,而不是会计师选择的发票开具日期。
- 项目项目、已完成施工及安装量: 这意味着,在一份合同中,开具发票的义务可能会多次出现,每次部分验收都会产生一个单独的发票日期,而无需等到整个项目完成。
- 无论款项是否已收到: 这是彻底消除最常见延误原因的关键点:未收到投资者的付款并非延迟开具发票的理由。
换句话说,即使只晚了几天,在项目完成并验收后才开具发票的行为,如果超过了实际的完成和移交日期,也构成在错误的时间开具发票。
项目完成后验收合格后再开具发票是否可以接受?
简而言之: 不是如果发票是在实际验收和交接日期之后开具的。
例如: 如果项目于 2026 年 8 月 15 日被接受,但公司直到 2026 年 8 月 20 日才开具发票,则开具的发票将被视为过期。
上述案例表明,即使仅仅相差5天,也足以导致发票日期错误,无论给出的理由是什么——等待投资者签署交接文件、等待数量核实,还是等待现金流到账。正因如此,建筑安装企业必须彻底摒弃“几天之内开具发票”的旧观念,即项目验收后才开具发票。
为项目的每次交付、验收和移交创建发票的说明。
官方文件 7189/CTH-QLDN1 2026 年,将提供关于如何将第 254/2026/ND-CP 号法令第 9 条应用于每种交易的具体指导,以帮助会计师在处理不同商业模式下建筑工程在开具发票之前完成的情况时避免混淆。
- 分期交付或分阶段交付服务的每个项目/阶段: 每次交付或交接都必须附上单独的发票,详细列明数量和相应的价值,如第 9 条第 3 款所规定。
- 销售普通商品: 根据第 9 条第 1 款规定,开票时间为货物所有权或使用权转移之时,无论是否已收到付款。
- 施工和安装活动: 根据第 9 条第 4 款 c 项规定,开票时间为建筑项目、项目项或已完成的施工安装量验收和移交之时,无论是否已收到款项。该规定直接适用于在开具发票之前验收项目的所有情况。
- 房地产业务、基础设施建设、房屋建造及产权转让: 如果所有权或使用权尚未转移,但根据项目进度或合同规定的时间表收取款项,则发票日期为收款日期或根据合同中的付款协议,如第 9 条第 4 款 d1 点所述。
以上四组人群的共同特征法律总是将发票开具时间与特定时间点联系起来。 真实事件 (交接、所有权转移、收款或收款),而不是让企业选择方便的时间。
当建筑公司在开具发票前处理项目验收事宜不当时,就会产生风险。
如果发票是在实际验收和交接日期之后才开具的,企业将同时面临多种风险:
- 因发票相关的行政违规行为受到处罚。 对于在错误时间开具发票的情况,处罚力度会随着违规次数和发票金额的增加而加大。
- 增值税申报期错误这会导致不同时期应缴税款金额出现差异,并在追缴欠税时产生滞纳金。
- 对收入和费用确认的影响。 这发生在正确的会计期间,导致财务报表不能准确反映交易的性质,当企业对单个项目签订多份合同时,这种情况尤其不利。
- 被合伙人、审计师或税务机关要求提供解释。 将验收报告与电子发票系统中的发票日期进行比较。
鉴于建筑行业的特殊性,涉及众多合同、验收测试和项目同时进行,这种风险不仅限于一张发票,如果内部流程从一开始就没有标准化,则可能会演变成系统性问题。
帮助建筑公司避免因发票开具延迟而晚于验收日期的解决方案。
为了彻底杜绝项目验收完成但尚未完工后才开具发票的做法,建筑安装公司应在技术部门(编制验收报告)和会计部门(开具发票)之间建立闭环流程,确保在签署验收和移交报告的当天开具发票,无需等待现金流或债务核对。
对于内部会计部门规模有限的企业而言,由于难以密切监控每个收款流程以按时开具发票,一种切实可行的解决方案是使用…… 全方位会计服务 像MAN – Master Accountant Network这样的专业机构拥有丰富的经验,可以为您提供专业人员,帮助您监控验收测试进度,并根据第254/2026/ND-CP号法令及时开具发票。如果企业只需要审查现有流程并识别建筑和安装发票方面的风险领域,也可以寻求此类服务。 会计咨询服务 每份合同都需经专家审核。对于拥有多个项目和合作伙伴的企业而言,这种方法…… 外包会计服务 这有助于将施工部门与发票和税务合规部门的职责分开,从而最大限度地减少发票开具晚于验收日期的可能性。
建筑项目发票开具前的快速核对清单。
以下是一份简要清单,可帮助企业在开具发票时避免风险:
- 验收和交接文件是否已由各方全部签署?
- 发票的开具日期是否与验收交接报告中所述的日期一致?
- 如果交接涉及单个物品,是否已为每件物品单独开具发票?
- 发票是否因欠款而延迟开具?如果是,则需按照规定立即开具发票。
- 您是否已将电子发票日期与技术文档中的验收日期进行核对??
总结
根据第 254/2026/ND-CP 号法令第 9 条第 4 款 c 点的规定,只有在项目完成并验收后才能开具发票,并且只有在发票正确编制的情况下才有效。 同一天 验收和交接流程必须按时完成,不得提前或延后,且与是否已收到款项完全无关。此后任何延误,即使仅如说明书所示几天,都将导致发票被视为开具时间错误。
对于建筑安装企业而言,严格控制每个验收阶段后开具发票的时间,不仅是为了遵守法律,也是为了保护现金流以及与合作伙伴和税务机关的声誉。
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
项目验收后开具发票的常见问题
项目完成后验收合格后再开具发票是否违反规定?
是的,如果发票是在实际验收和交付日期之后开具的。根据第254/2026/ND-CP号法令第9条第4款c项的规定,开具施工安装发票的时间是验收和交付的时间,无论是否已收到款项。
如果尚未收到投资者的付款,是否可以延迟开具发票?
不。相关规定指出,发票开具时间并不区分是否已收到付款,因此,未收到付款这一事实并非延迟开具发票的法律依据。
当项目分多个阶段交付时,应该如何开具发票?
每次项目或已完成阶段移交时,必须按照第 254/2026/ND-CP 号法令第 9 条第 3 款的规定,为相应的数量和价值单独开具发票。
如果发票开具日期比验收日期晚几天,是否会受到处罚?
如果您在错误的时间开具发票,可能会因发票违规行为而受到行政处罚,这也会影响及时提交纳税申报表。
房地产企业是否采用与建筑安装企业相同的进度安排?
不完全如此。对于房地产业务、基础设施建设以及待售或待转让房屋(所有权尚未转移,但根据进度收取款项),发票日期为收款日期或合同中的付款协议日期,如第 9 条第 4 款 d1 点所述。






