
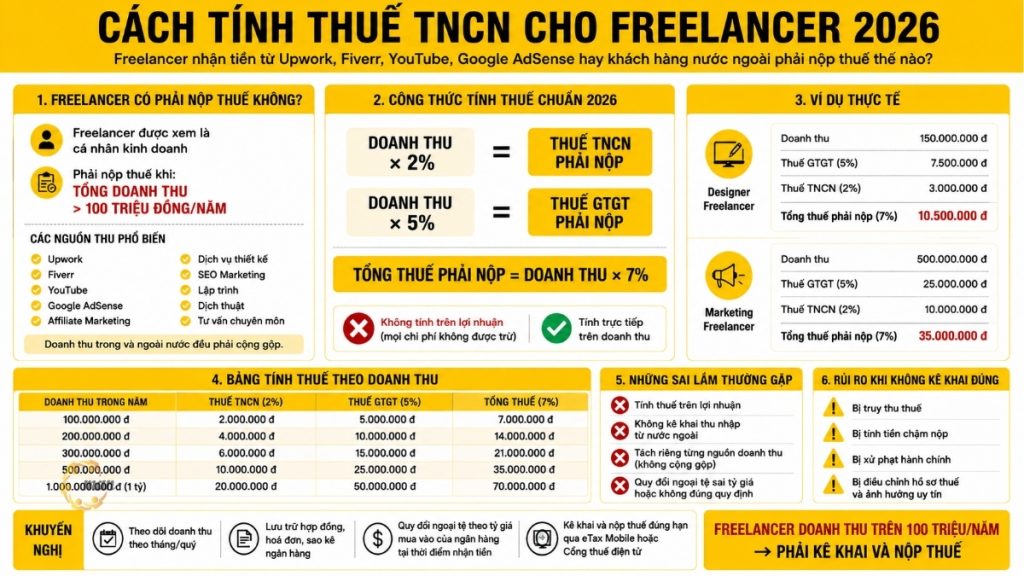
フリーランスは、柔軟性と国内外のプラットフォームからの収入増加の機会があることから、何百万人ものベトナム人にとって人気のキャリア選択肢になりつつあります。しかし、魅力的な収入の他に、適切な税務申告と納税は、すべてのフリーランサーが理解しておくべき義務です。Upwork、Fiverr、Google AdSense、または海外のクライアントからお金を受け取った場合、課税対象、課税所得の決定方法、納税額について誤解している人が依然として多くいます。この記事では、MAN – Master Accountant Networkの税務会計チームが、2026年の最新規制に基づき、フリーランサーの個人所得税の計算方法について詳細なガイダンスを提供します。また、フリーランサーが税金徴収リスクを最小限に抑え、財務を効果的に管理できるよう、実例、一般的なリスク、最適な解決策についても解説します。
フリーランスは個人所得税を支払う必要がありますか?

フリーランサーは法律上、事業主として定義されています。現行の規制によれば、独立してサービスを提供し、収益を上げている個人は事業主とみなされます。
つまり、今日のフリーランサーの大多数は自営業者であり、法律で定められた収入要件を満たした際には納税義務を履行しなければならないということである。
ベトナムで人気の分野:
- グラフィックデザイナー。
- フリーランスのプログラマー。
- マーケティングおよびSEOの専門家。
- コンテンツライター、コピーライター。
- 翻訳、通訳。
- 専門家のアドバイス。
- YouTubeコンテンツクリエイター。
- アフィリエイトマーケティング。
- フリーランサーは海外のクライアントからプロジェクトを受注する。
フリーランスの所得のうち、個人所得税の課税対象となるもの。
フリーランスの個人所得税の計算方法を学ぶ際、最初に重要なステップは、課税対象となる収入源を正しく特定することです。
収益源:
- サービス契約に基づく手数料。
- UpworkとFiverrからの収入。
- Google AdSenseからの収入。
- YouTubeからの収入。
- アフィリエイトマーケティングによる収入。
- 海外顧客からの収入。
- 越境ECプラットフォームからの収入。
原則として、サービス事業活動から生じるすべての収益は、納税義務額を決定する際の基礎として使用できる。
フリーランス向けの個人所得税計算方法を適用した場合に、納税義務が発生する条件。

フリーランスの個人所得税の計算方法の詳細に入る前に、まず個人が納税義務を負っているかどうかを正確に判断する必要があります。現行の規制では、納税義務は仕事の種類だけでなく、年間総収入、収入源、支払い方法にも左右されます。これらの条件を理解することで、フリーランスは納税義務を正しく判断し、納税申告や納税における誤りを回避できます。
収益基準額:年間1億ベトナムドン
によると 回覧文書40/2021/TT-BTC年間総収入が1億ベトナムドンを超える事業に従事する個人は、付加価値税(VAT)と個人所得税(PIT)を支払う義務があります。
これは注目すべき重要な基準値です。
- 年間収益が1億ベトナムドンを超える場合:納税義務が発生します。
- 売上高が1億ベトナムドン以下の場合:納税義務は発生しません。
収益はどのように決定されるのですか?
多くのフリーランサーは、収入源をそれぞれ別々に計上する必要があることを誤解している。
例えば:
- Upwork:5000万ベトナムドン
- Fiverr:4000万ベトナムドン
- Google AdSense: 6,000 万 VND。
したがって、実際の総収入は1億5000万ベトナムドンです。各収入源は1億ベトナムドン未満ですが、総収入が基準額を超えているため、納税義務は履行しなければなりません。
海外からの所得は課税対象となりますか?
答えは「はい」です。以下の方法で海外から受け取った収入の場合:
- ペイパル
- ペイオニア
- 賢い
- 国際銀行送金。
事業活動から生じるすべての収益は、サービスの提供に起因するものであれば、収益とみなされる。
したがって、フリーランサーの個人所得税を計算する際には、会計士は国内および海外からのすべての収入を合計する必要がある。
標準的な計算式を用いて、フリーランスの個人所得税を計算する方法。
現在、ほとんどのフリーランサーは自営業者またはフリーランスです。 会計サービスを雇う いずれも、収益の一定割合に基づく税額計算方法を採用している。
これは非常に重要な点です。なぜなら、税金は利益ではなく収益に基づいて計算されるからです。つまり、個人は納税額を決定する前に、電気料金、インターネット料金、コンピューター関連費用、ソフトウェア費用、事務費用などを控除することはできません。
フリーランスの個人所得税を計算するための式。
サービス提供に関して:
|
個人所得税納付額 = 収入 × 2% |
総納税額を計算するための式
フリーランスは、個人所得税に加えて、付加価値税(VAT)も支払う必要があります。計算式は以下のとおりです。
|
VAT = 売上高 × 5% |
したがって、支払うべき税金の総額は以下のとおりです。
|
総納税額 = 収入 × 7% |
これは、サービス業に従事するフリーランサーの個人所得税を計算する際に最も一般的に使用される計算式です。
フリーランスの個人所得税を計算する際の収入の算定方法。

フリーランスの個人所得税を正しく計算するには、計算式だけでなく、課税所得を正確に把握することが非常に重要です。実際には、多くのフリーランスが特定の収入源を見落としたり、外貨換算を誤ったりすることが多く、その結果、収入の過少申告や税務調査時のリスクにつながっています。こうしたミスを避けるため、MANの税務会計チームは、税額計算に含めるべき収入源、国内および海外からの収入の算定方法、現行法規に基づく外貨換算の原則について、詳細なアドバイスを提供します。以下の情報は、課税所得を完全かつ正確に把握するのに役立ちます。
課税対象となる収入にはどのような項目が含まれますか?
課税対象収入とは、フリーランサーがサービス提供によって受け取る総額のことです。これには以下が含まれます。
- 主要サービス料金。
- 追加料金。
- 顧客特典。
- 費用は顧客が負担します。
- 契約に関連して発生した費用。
外貨をベトナムドンに換算する
米ドルまたはその他の外貨で報酬を受け取るフリーランサーは、収入をベトナムドンに換算する必要があります。
換算は、収益が発生した時点で個人が口座を保有している商業銀行の買入レートを使用して行う必要があります。以下の方法は使用しないでください。
- 自由市場為替レート。
- 為替レートは参考値であり、オンラインで確認できます。
- 平均為替レートは、いかなる証拠にも基づいていません。
フリーランスの個人所得税を計算する方法の実践例。
課税所得を決定するための公式と原則を理解したら、それを実際の状況に適用することで、フリーランサーの個人所得税の計算方法をより深く理解することができます。以下は、MANの税務会計チームがフリーランサーを支援した事例です。一般的な業界分野は以下のとおりです。
フリーランスデザイナーの個人所得税の計算方法。
年間収入が1億5000万ベトナムドンのフリーランスデザイナーは、年間1億ベトナムドンの規制基準額を超えています。したがって、納税額は以下のとおりです。
バット:
|
支払うべきVAT = 150,000,000 × 5% = 7,500,000 VND |
そして個人所得税:
|
個人所得税額 = 150,000,000 × 2% = 3,000,000 VND |
支払うべき税金の総額:
|
支払うべき税金総額 = 付加価値税 + 個人所得税 = 10,500,000 VND |
フリーランスのマーケティング専門家のための個人所得税の計算方法。
マーケティングのフリーランサーは、Google広告やFacebook広告キャンペーンの運用、包括的なSEO対策、コンテンツ戦略の策定、ブランド開発コンサルティングなど、数多くの国内企業にサービスを提供しています。この1年間で、これらのサービスからの総収入は5億ベトナムドンに達し、法律で定められた年間10万ベトナムドンの基準額を超えました。そのため、この個人は発生したすべての収入に対して付加価値税と所得税を申告し、納付する必要があります。
フリーランスのマーケティング活動はサービス業に分類されるため、適用される税率は付加価値税(VAT)5%と所得税2%です。税金は受け取った総収入に対して直接計算され、前払い広告予算、ソフトウェア費用、SEOツール、電話代、インターネット費用などの経費控除は含まれません。
支払うべき付加価値税:
|
支払うべきVAT = 500,000,000 × 5% = 25,000,000 VND |
個人所得税の納付額:
|
個人所得税額 = 500,000,000 × 2% = 10,000,000 VND |
支払うべき税金の総額:
|
支払うべき税金総額 = 付加価値税 + 個人所得税 = 35,000,000 VND |
したがって、年間収入が5億ベトナムドンのフリーランスのマーケティング専門家は、総収入の71%に相当する3,500万ベトナムドンの税金を支払う必要があります。納税義務を履行した後、個人経費を差し引く前の残りの収入は4億6,500万ベトナムドンとなります。これは、MANの会計士が最近の2025年度の個人所得税申告において助言と支援を行った実例です。
フリーランス向けの所得税および付加価値税率の概算表(収入に基づく)。
フリーランサーの皆様がご自身の財務上の義務を視覚的に把握し、積極的に計画を立てられるよう、一般的な収入レベルに基づいた個人所得税の計算表をご用意しました。この表は、サービス提供に適用される税率(付加価値税5%、個人所得税2%)に基づいており、合計で収入の7%の税金が課されます。実際の収入と比較することで、年間納税額を概算できます。
| 年間収益 | 個人所得税 2% | VAT番号 5% | 合計税額 |
| 1億ベトナムドン | 200万ドン | 500万ベトナムドン | 700万ベトナムドン |
| 2億ベトナムドン | 400万ベトナムドン | 1000万ベトナムドン | 1400万ベトナムドン |
| 3億ベトナムドン | 600万ベトナムドン | 1500万ベトナムドン | 2100万ベトナムドン |
| 5億ベトナムドン | 1000万ベトナムドン | 2500万ベトナムドン | 3700万ベトナムドン |
| 10億ベトナムドン | 2000万ベトナムドン | 5000万ベトナムドン | 7000万ベトナムドン |
上記の表に示すように、フリーランサーが支払うべき税金は、収入の一定割合として直接計算されるため、収入に比例して増加します。したがって、収入を定期的に監視することは、納税義務を果たすだけでなく、より効果的な財務計画にも役立ちます。収入源が複数ある場合は、すべての収入を合算して、税額基準額と規定に基づく納税額を正確に決定する必要があります。
フリーランスの個人所得税の計算における誤り。

自己申告で納税を行う多くの人は、誤った納税申告につながるミスを犯しています。以下は、MAN(Master Accountant Network)の税務会計チームがまとめた、よくある間違いの例です。
利益に対する税金
多くのフリーランサーは自己申告で財務諸表を作成するが、計算式を間違えている。
計算式が間違っています。
|
税金 = (収入 - 支出) × 税率 |
正しい式は次のとおりです。
|
税額=収入×税率 |
外国からの収入は申告しないでください。
受領金額:
- アップワーク
- Fiverr
- AdSense
- アフィリエイト。
デジタルプラットフォームで得た収入は、課税対象となる所得である。
収益源ごとにのみ考慮し、業界固有の比率を誤って適用する。
税務当局は個人の年間総所得に基づいて税額を決定し、誤った業種別税率を適用しています。通常のサービスについては、以下が適用されます。
- 付加価値税は5%です
- 個人所得税は2%です。
通貨換算が間違っています
誤った為替レートを適用すると、収益に差異が生じ、決済時にリスクが発生する可能性があります。
フリーランスの個人所得税を計算した後の確定申告期限。
四半期ごとの申告は、定期的に事業活動を行うフリーランサーにとって一般的な方法です。納税者は、期限内に申告を行うために、四半期ごとに発生した収入を記録しておく必要があります。
確定申告書の提出および納税の期限は、翌四半期の最初の月の最終日です。
例えば: 2026年の第2四半期が2026年6月30日に終了する場合、納税申告および納税の期限は2026年7月31日以降となります。
eTax Mobile を通じた納税方法の説明
eTaxアプリを使って税金を支払う手順は以下のとおりです。
- ステップ1 – アプリケーションにログインする:登録済みの個人納税者番号とパスワードを使用してログインしてください。
- ステップ2 – 納税義務の確認:納税者は、提出済みの納税申告書、未納税額、および納税履歴を確認できます。
- ステップ3 – オンラインで税金を支払う:ご利用の銀行口座を連携させ、ワンタイムパスワード(OTP)を使用して取引を確定してください。完了後、今後の参考のために電子領収書を保存してください。
フリーランサーに対する遡及的な税金徴収のリスクには、特に注意を払う必要がある。
2025年から2026年の期間、税務当局は国境を越えた取引の審査を強化します。Google AdSense、Upwork、Fiverr、またはアフィリエイトマーケティングを通じて商業銀行から受け取った資金はすべて、税務管理システムに記録される可能性があります。
申告しなかった場合の結果:
- 税金の徴収。
- 延滞金。
- 行政処分。
- 税務記録を修正してください。
潜在的なリスクを回避するために、フリーランサーは以下を参考にすることができます。 税務会計サービス 税務申告と納税を規定通りに正しく行うためには、MAN(Master Accountant Network)のような専門的で経験豊富な組織の支援を受けることをお勧めします。
フリーランサーにとって最適なソリューション。
個人事業主として登録することは、収入源の透明性を確保する上で有効な手段です。提供するサービスの性質を正確に把握することで、規制に基づいた適切な税率を適用することができます。
税務申告と納税に備えるため、月間収益、四半期収益、年間総収益を追跡する表を作成することをお勧めします。
サービス契約書、銀行取引明細書、支払伝票、納税領収書などの書類はすべて保管してください。
フリーランスの個人所得税の計算に関するよくある質問
原則として、国内で発生した収益と海外の顧客から受け取った収益に違いはありません。サービス提供によって受け取ったすべての金銭は課税対象収益とみなされます。外貨で受け取った場合は、税額を計算する前に、収益が発生した時点で口座を開設している銀行の買入レートを使用してベトナムドンに換算する必要があります。
いいえ。パーセンテージ方式で納税する個人事業主の場合、納税額は総収入に基づいて直接決定されます。コンピューター、ソフトウェア、インターネット、広告、協力者の雇用、運営費などの費用は、税額計算前に控除することはできません。
PayPal、Payoneer、その他の国際決済ゲートウェイを通じてベトナムの銀行口座に送金された資金は、金融取引管理システムに記録されます。したがって、フリーランサーは海外からの収入が税務当局に見過ごされると考えるべきではありません。最初から正しく申告することで、後々の税務調査や罰金のリスクを軽減できます。
はい。あなたの納税義務は、あなたがフルタイムのフリーランサーかパートタイムのフリーランサーかによって左右されることはありません。税務当局は、あなたの事業活動から得られた収益のみに基づいて、納税申告と納税義務を判断します。 海外からプロジェクトを受注するフリーランサーの場合、個人所得税の計算方法に違いはありますか?
フリーランスは、個人所得税を計算する前に経費を控除できますか?
PayPalやPayoneer経由で送金を受け取った場合、税務当局の調査対象になりますか?
パートタイムのフリーランサーは、フルタイムのフリーランサーと同じように税金を支払う必要がありますか?
結論する
フリーランスの所得税の計算方法を理解することは、個人が国に対する義務を果たすのに役立つだけでなく、将来の税金滞納や罰金のリスクを最小限に抑えることにもつながります。サービス業に従事するほとんどのフリーランスにとって、現在の一般的な税率は付加価値税(VAT)51%と所得税21%で、合計すると収入の71%に相当します。
税務当局が国境を越えた資金の流れに対する規制をますます強化する中、フリーランサーは収入を積極的に監視し、期限内に納税申告を行い、必要な書類をすべて保管しておくべきです。これは、2026年以降、持続可能で透明性の高い長期的なビジネスを構築するための重要な基盤となります。
フリーランサーの方々からMANに寄せられたご相談に基づき、当社の税務会計チームは、多くの個人事業主が罰金や税金滞納に至った主な問題点を分析・明確化しました。ご質問やご相談はいつでも歓迎いたします。 MAN – マスターアカウンタントネットワークへのお問い合わせ 迅速なサポートを受けるために!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






