Ngày 20/10/2026, Sở Tài chính tỉnh Khánh Hòa ban hành Công văn 15768/STC-QLDN về việc kê khai thông tin chủ sở hữu hưởng lợi của doanh nghiệp. Văn bản được ban hành nhằm triển khai việc rà soát, kiểm tra thông tin đăng ký doanh nghiệp theo yêu cầu của Bộ Tài chính.
Công văn 15768/STC-QLDN đề nghị các doanh nghiệp thuộc diện rà soát khẩn trương hoàn thành thủ tục kê khai thông tin chủ sở hữu hưởng lợi chậm nhất trước ngày 20/11/2026.
Doanh nghiệp cần lưu ý 03 nội dung trọng tâm:
- Rà soát thông tin: Kiểm tra cơ cấu sở hữu, quyền kiểm soát và thông tin về chủ sở hữu hưởng lợi của doanh nghiệp.
- Chuẩn bị hồ sơ: Hoàn thiện giấy đề nghị đăng ký thay đổi nội dung đăng ký doanh nghiệp, danh sách chủ sở hữu hưởng lợi và văn bản ủy quyền nếu có.
- Hoàn thành đúng thời hạn: Thực hiện thủ tục theo hướng dẫn tại Công văn 15768/STC-QLDN.
Cơ sở pháp lý của Công văn 15768/STC-QLDN về chủ sở hữu hưởng lợi
Để hiểu đúng yêu cầu kê khai, doanh nghiệp cần đối chiếu Công văn 15768/STC-QLDN với các quy định về đăng ký doanh nghiệp có liên quan.
Dưới đây là bảng tóm tắt nhanh cơ sở pháp lý hướng dẫn về chủ sở hữu hưởng lợi:
| 書類 | 留意すべき点 |
| 政令168/2025/ND-CP | Quy định về đăng ký doanh nghiệp, trong đó có nội dung về chủ sở hữu hưởng lợi |
| Nghị định 296/2026/NĐ-CP | Sửa đổi, bổ sung quy định về tiêu chí xác định, kê khai và thông báo thông tin chủ sở hữu hưởng lợi |
| Công văn 3164/DNTN-GS ngày 07/10/2026 | Đề nghị các Sở Tài chính rà soát, kiểm tra doanh nghiệp chưa có thông tin kê khai chủ sở hữu hưởng lợi |
| Công văn 15768/STC-QLDN ngày 20/10/2026 | Triển khai việc rà soát và yêu cầu doanh nghiệp thuộc diện được đề nghị hoàn thành kê khai trước ngày 20/11/2026 |
Theo Công văn 3164/DNTN-GS, việc rà soát tập trung vào các doanh nghiệp thành lập hoặc đã đăng ký thay đổi từ ngày 01/7/2025 nhưng chưa có thông tin kê khai về chủ sở hữu hưởng lợi. Đây là cơ sở để các địa phương ưu tiên kiểm tra việc tuân thủ quy định.
Điểm quan trọng: Công văn 15768/STC-QLDN không thay thế các quy định của nghị định. Doanh nghiệp phải xác định chủ sở hữu hưởng lợi theo tiêu chí pháp luật hiện hành, đồng thời thực hiện thủ tục theo hướng dẫn của cơ quan đăng ký kinh doanh.
Chủ sở hữu hưởng lợi của doanh nghiệp là ai?
Một trong những nội dung cần làm rõ trước khi thực hiện Công văn 15768/STC-QLDN là xác định đúng cá nhân thuộc diện kê khai.
Theo Điều 17 Nghị định 168/2025/NĐ-CP được sửa đổi, bổ sung tại Điều 3 Nghị định 296/2026/NĐ-CP, chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp đó, không bao gồm cá nhân đại diện cho vốn nhà nước trong doanh nghiệp.
Khái niệm này không chỉ giới hạn ở người đứng tên trên giấy chứng nhận đăng ký doanh nghiệp hoặc người trực tiếp góp vốn. Doanh nghiệp cần rà soát cả cơ cấu sở hữu gián tiếp và quyền kiểm soát thực tế.
Cá nhân sở hữu từ 25% vốn điều lệ hoặc cổ phần có quyền biểu quyết trở lên
Theo khoản 1 Điều 17 nêu trên, một tiêu chí xác định chủ sở hữu hưởng lợi là cá nhân trực tiếp hoặc gián tiếp, hoặc vừa trực tiếp và gián tiếp, sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp.
Chủ sở hữu gián tiếp là cá nhân sở hữu từ 25% trở lên vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp thông qua các tổ chức hoặc các thỏa thuận pháp lý khác.
Ngoài ra, quy định còn đề cập các trường hợp đặc thù:
- Trường hợp nhóm cá nhân có mối quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp hoặc hợp đồng cùng nhau sở hữu trực tiếp, gián tiếp hoặc kết hợp cả hai hình thức từ 25% trở lên vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết, doanh nghiệp xác định các cá nhân trong nhóm này là chủ sở hữu hưởng lợi.
- Đối với công ty hợp danh, tất cả thành viên hợp danh là chủ sở hữu hưởng lợi, không phụ thuộc tỷ lệ góp vốn điều lệ hay quyền biểu quyết của họ tại doanh nghiệp.
例えば: Công ty A có một cá nhân trực tiếp sở hữu 30% vốn điều lệ. Theo tiêu chí về quyền sở hữu tại khoản 1 Điều 17, cá nhân này thuộc diện được xác định là chủ sở hữu hưởng lợi. Doanh nghiệp cần kiểm tra, kê khai thông tin tương ứng theo quy định.
Cá nhân có quyền kiểm soát thực tế đối với doanh nghiệp
Không phải mọi trường hợp đều có thể xác định chủ sở hữu hưởng lợi chỉ bằng tỷ lệ vốn góp. Khi không có cá nhân đáp ứng tiêu chí về quyền sở hữu, hoặc có căn cứ cho thấy cá nhân đáp ứng tiêu chí đó không phải là chủ sở hữu hưởng lợi, doanh nghiệp phải xem xét các phương thức kiểm soát khác theo pháp luật hoặc trên thực tế.
Theo khoản 2 Điều 17 Nghị định 168/2025/NĐ-CP được sửa đổi, bổ sung, quyền kiểm soát có thể thể hiện qua một hoặc nhiều quyền sau:
- Bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên, chủ tịch hội đồng quản trị, thành viên hoặc chủ tịch hội đồng thành viên, Giám đốc hoặc Tổng giám đốc.
- Sửa đổi, bổ sung điều lệ doanh nghiệp.
- Thay đổi cơ cấu tổ chức.
- Quyết định chính sách tài chính, đầu tư và hoạt động của doanh nghiệp.
- Tổ chức lại hoặc giải thể doanh nghiệp.
Do đó, khi triển khai Công văn 15768/STC-QLDN, doanh nghiệp có cơ cấu sở hữu phức tạp cần rà soát thêm điều lệ, thỏa thuận giữa các thành viên, quyền bổ nhiệm nhân sự quản lý và quyền quyết định các vấn đề trọng yếu. Không nên chỉ căn cứ vào danh sách cổ đông hoặc thành viên góp vốn.
Trường hợp không có cá nhân đáp ứng hai nhóm tiêu chí trên
Theo khoản 3 Điều 17, nếu không có cá nhân đáp ứng tiêu chí tại khoản 1 và khoản 2, doanh nghiệp xác định một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt cho doanh nghiệp, trừ trường hợp cá nhân đại diện vốn nhà nước trong doanh nghiệp.
Đây là bước xác định tiếp theo, không phải lựa chọn mặc định để thay thế việc rà soát quyền sở hữu và quyền kiểm soát.
Cách xác định chủ sở hữu hưởng lợi theo thứ tự
Để hạn chế kê khai thiếu hoặc xác định sai đối tượng, doanh nghiệp có thể thực hiện theo trình tự sau:
- Rà soát quyền sở hữu: Kiểm tra cá nhân trực tiếp, gián tiếp hoặc đồng thời sở hữu trực tiếp và gián tiếp từ 25% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết trở lên.
- Xác định quyền kiểm soát thực tế: Nếu không có cá nhân đáp ứng tiêu chí sở hữu, hoặc có căn cứ cho thấy người được xác định chưa phản ánh đúng chủ sở hữu hưởng lợi, tiếp tục rà soát quyền kiểm soát theo pháp luật hoặc trên thực tế.
- Xác định người quản lý có quyền hạn lớn nhất: Áp dụng khi không có cá nhân đáp ứng hai nhóm tiêu chí trước, theo khoản 3 Điều 17 và các ngoại lệ được quy định.
Trình tự kê khai tại khoản 2 Điều 18 cũng yêu cầu thực hiện theo thứ tự tiêu chí quyền sở hữu, quyền kiểm soát thực tế và cuối cùng là người quản lý có quyền hạn lớn nhất khi không có cá nhân đáp ứng hai nhóm tiêu chí đầu tiên.
Công văn 15768/STC-QLDN yêu cầu chuẩn bị hồ sơ gì?
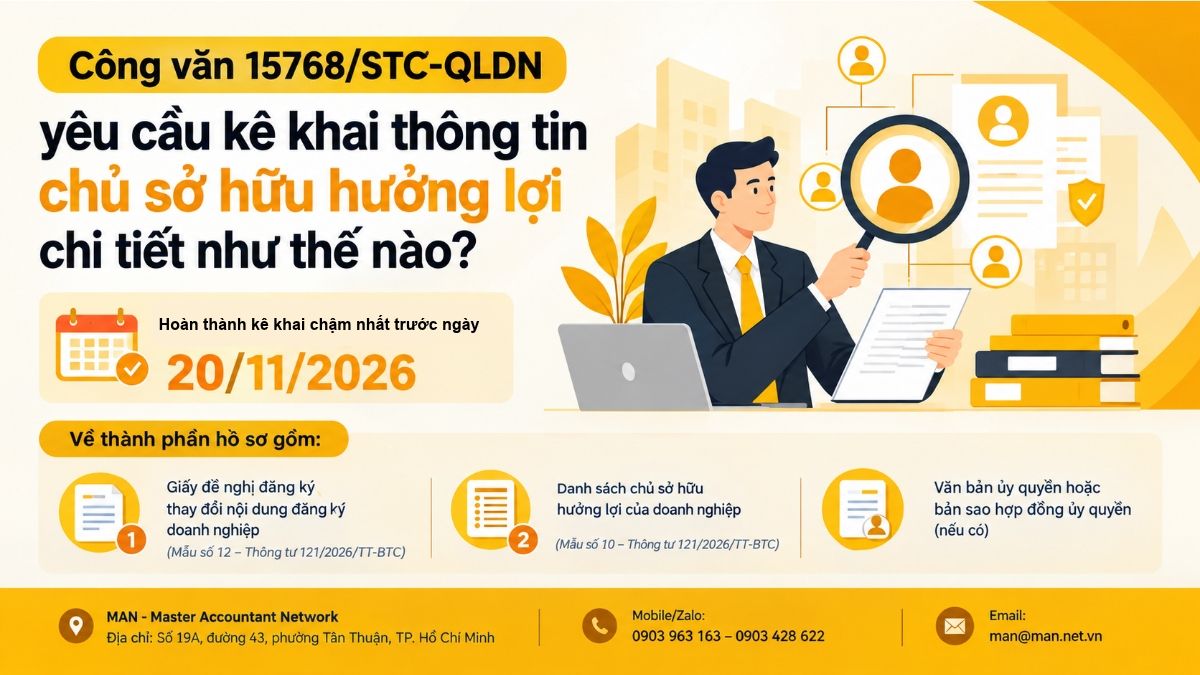
Theo nội dung công văn được cung cấp, doanh nghiệp cần chuẩn bị các thành phần hồ sơ sau để thực hiện thủ tục thông báo kê khai thông tin chủ sở hữu hưởng lợi.
Giấy đề nghị đăng ký thay đổi nội dung đăng ký doanh nghiệp
Sử dụng Mẫu số 12 ban hành kèm theo Thông tư 121/2026/TT-BTC ngày 21/8/2026, theo hướng dẫn tại Công văn 15768/STC-QLDN.
Doanh nghiệp có thể tải biểu mẫu tại đây: Tải Mẫu số 12 ban hành kèm Thông tư 121/2026/TT-BTC
Khi hoàn thiện hồ sơ, cần kiểm tra thông tin nhận diện doanh nghiệp, nội dung đăng ký thay đổi và các trường thông tin theo biểu mẫu hiện hành. Không nên tự ý thay đổi cấu trúc biểu mẫu hoặc bỏ các nội dung được yêu cầu.
Danh sách chủ sở hữu hưởng lợi của doanh nghiệp
Doanh nghiệp lập Danh sách chủ sở hữu hưởng lợi của doanh nghiệp theo Mẫu số 10 ban hành kèm theo Thông tư 121/2026/TT-BTC ngày 21/8/2026.
Liên kết tải biểu mẫu: Tải Mẫu số 10 về danh sách chủ sở hữu hưởng lợi.
Trước khi lập danh sách, doanh nghiệp nên đối chiếu thông tin cá nhân với hồ sơ góp vốn, sổ đăng ký thành viên hoặc cổ đông, điều lệ, thỏa thuận liên quan và cơ cấu sở hữu qua các tổ chức trung gian. Đối với trường hợp kiểm soát thực tế, cần có căn cứ phù hợp để xác định cá nhân theo quy định.
Văn bản ủy quyền hoặc bản sao hợp đồng ủy quyền
Văn bản ủy quyền hoặc bản sao hợp đồng ủy quyền (nếu có) trong trường hợp ủy quyền thực hiện thủ tục đăng ký doanh nghiệp.
Những lưu ý quan trọng khi thực hiện Công văn 15768/STC-QLDN
Để tránh sai sót, doanh nghiệp cần lưu ý một số vấn đề sau.
- Không đồng nhất chủ sở hữu hưởng lợi với người đại diện theo pháp luật: Hai vị trí này có thể thuộc cùng một cá nhân nhưng không nhất thiết phải như vậy. Việc xác định phải căn cứ vào tiêu chí về quyền sở hữu và quyền kiểm soát theo Nghị định 168/2025/NĐ-CP đã được sửa đổi, bổ sung.
- Không chỉ rà soát tỷ lệ góp vốn trực tiếp: Với doanh nghiệp có công ty mẹ, công ty trung gian hoặc các thỏa thuận sở hữu, cần xem xét cơ cấu sở hữu gián tiếp và quyền kiểm soát thực tế.
- Không mặc định doanh nghiệp đã kê khai đầy đủ chỉ vì từng thực hiện thủ tục thay đổi đăng ký doanh nghiệp: Theo nội dung Công văn 15768/STC-QLDN, việc rà soát tại Khánh Hòa đã ghi nhận trường hợp doanh nghiệp thực hiện thủ tục thay đổi hoặc cập nhật hồ sơ kể từ ngày 01/7/2025 nhưng chưa kê khai thông tin chủ sở hữu hưởng lợi.
- Kiểm tra biểu mẫu trước khi nộp: Doanh nghiệp cần sử dụng đúng biểu mẫu theo quy định áp dụng tại thời điểm thực hiện thủ tục, không lấy biểu mẫu cũ để thay thế khi đã có biểu mẫu mới.
- Lưu trữ căn cứ xác định chủ sở hữu hưởng lợi: Hồ sơ góp vốn, sổ đăng ký thành viên hoặc cổ đông, điều lệ và thỏa thuận về quyền kiểm soát là những tài liệu hữu ích để đối chiếu tính chính xác của thông tin kê khai.
- Chú ý thời hạn của địa phương: Đối với doanh nghiệp thuộc diện, cần chủ động hoàn thành trước ngày 20/11/2026 theo Công văn 15768/STC-QLDN. Không nên chờ đến thời điểm cuối mới bắt đầu rà soát.
企業はこれを参考にすることができる。 会計コンサルティングサービス để được hỗ trợ rà soát thông tin, hồ sơ và quy trình thực hiện phù hợp với tình hình thực tế.
Trường hợp doanh nghiệp cần hỗ trợ thường xuyên về chứng từ, sổ sách, báo cáo và các công việc kế toán liên quan, có thể tìm hiểu thêm フルサービス会計. Đây là giải pháp hỗ trợ nghiệp vụ kế toán; việc xác định và kê khai chủ sở hữu hưởng lợi vẫn cần tuân thủ các quy định về đăng ký doanh nghiệp.
Doanh nghiệp có thể tham khảo thêm bài hướng dẫn kê khai chủ sở hữu hưởng lợi trực tuyến. Khi áp dụng các hướng dẫn này, doanh nghiệp cần ưu tiên quy định pháp luật hiện hành, biểu mẫu đang áp dụng và thông báo của cơ quan đăng ký kinh doanh.
結論する
Trọng tâm của Công văn là xác định đúng cá nhân sở hữu hoặc kiểm soát cuối cùng trên thực tế, chuẩn bị hồ sơ theo biểu mẫu được hướng dẫn và hoàn thành thủ tục trước ngày 20/11/2026 theo đề nghị của Sở Tài chính tỉnh Khánh Hòa.
Doanh nghiệp nên chủ động kiểm tra hồ sơ đăng ký, đối chiếu cơ cấu sở hữu và theo dõi kết quả xử lý sau khi nộp. Việc thực hiện đúng quy định không chỉ giúp hoàn thiện thông tin đăng ký doanh nghiệp mà còn hỗ trợ duy trì tính nhất quán giữa hồ sơ pháp lý và dữ liệu quản trị nội bộ.
Bài viết mang tính tham khảo. Doanh nghiệp nên đối chiếu văn bản gốc hoặc tham vấn chuyên gia thuế trước khi áp dụng cho trường hợp cụ thể.
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
Câu hỏi thường gặp về Công văn 15768/STC-QLDN
Hạn kê khai theo Công văn 15768/STC-QLDN là ngày nào?
Theo nội dung công văn được cung cấp, Sở Tài chính tỉnh Khánh Hòa đề nghị doanh nghiệp khẩn trương thực hiện thủ tục và hoàn thành việc kê khai thông tin chủ sở hữu hưởng lợi chậm nhất trước ngày 20/11/2026.
Hồ sơ kê khai chủ sở hữu hưởng lợi gồm những gì?
Hồ sơ kê khai chủ sở hữu hưởng lợi bao gồm: Giấy đề nghị đăng ký thay đổi nội dung đăng ký doanh nghiệp theo Mẫu số 12 ban hành kèm Thông tư 121/2026; Danh sách chủ sở hữu hưởng lợi của doanh nghiệp theo Mẫu số 10 ban hành kèm theo Thông tư 121/2026 và Văn bản ủy quyền hoặc bản sao hợp đồng (nếu có) trong trường hợp ủy quyền thực hiện thủ tục.
Chủ sở hữu hưởng lợi có bắt buộc phải sở hữu từ 25% vốn điều lệ trở lên không?
Không phải mọi trường hợp đều chỉ dựa vào tỷ lệ sở hữu. Theo Điều 17 Nghị định 168/2025/NĐ-CP được sửa đổi, bổ sung bởi Nghị định 296/2026/NĐ-CP, tiêu chí xác định còn bao gồm quyền kiểm soát thực tế. Nếu không có cá nhân đáp ứng hai nhóm tiêu chí này, doanh nghiệp xác định người quản lý có quyền hạn lớn nhất theo quy định, trừ trường hợp ngoại lệ được nêu tại điều khoản tương ứng.
Doanh nghiệp đã thay đổi đăng ký kinh doanh từ ngày 01/7/2025 có cần rà soát lại không?
Có. Theo nội dung Công văn 15768/STC-QLDN, doanh nghiệp đã thực hiện thủ tục đăng ký thay đổi hoặc cập nhật hồ sơ kể từ ngày 01/7/2025 nhưng chưa kê khai thông tin chủ sở hữu hưởng lợi. Vì vậy, doanh nghiệp nên kiểm tra tình trạng hồ sơ thực tế, không mặc định rằng đã hoàn thành nghĩa vụ chỉ vì từng thực hiện thủ tục thay đổi đăng ký doanh nghiệp.
Nếu chưa xác định được chủ sở hữu hưởng lợi thì doanh nghiệp nên làm gì?
Doanh nghiệp cần rà soát từng cấp trong cơ cấu sở hữu, kiểm tra quyền kiểm soát thực tế và đối chiếu các tiêu chí tại Điều 17 Nghị định 168/2025/NĐ-CP được sửa đổi, bổ sung bởi Nghị định 296/2026/NĐ-CP. Nếu cơ cấu sở hữu phức tạp, nên phối hợp với bộ phận pháp chế hoặc đơn vị tư vấn phù hợp trước khi lập danh sách kê khai.