Dịch vụ kế toán hộ kinh doanh cá thể đang trở thành lựa chọn bắt buộc với hàng triệu hộ kinh doanh kể từ khi cơ chế thuế khoán chính thức bị bãi bỏ từ ngày 01/01/2026, thay bằng cơ chế tự kê khai, tự nộp theo 政令68/2026/ND-CP そして 政令141/2026/ND-CP. Chủ hộ không còn được nộp một số cố định mỗi tháng mà phải tự ghi chép doanh thu, xuất hóa đơn điện tử, xác định đúng nhóm doanh thu và chọn đúng phương pháp tính thuế. Một sai sót nhỏ trong khâu này có thể khiến hộ kinh doanh bị ấn định lại doanh thu, truy thu thuế và tiền chậm nộp. Bài viết dưới đây phân tích đầy đủ căn cứ pháp lý hiện hành và phạm vi công việc của một dịch vụ kế toán hộ kinh doanh cá thể trọn gói, giúp chủ hộ ra quyết định thuê ngoài đúng thời điểm.
Vì sao hộ kinh doanh cá thể cần dịch vụ kế toán hộ kinh doanh cá thể ngay từ năm 2026?
Trước năm 2026, phần lớn hộ kinh doanh nộp thuế khoán, nghĩa là cơ quan thuế ấn định một mức thuế cố định theo năm, chủ hộ gần như không cần sổ sách. Từ ngày 01/01/2026, cơ chế này chấm dứt hoàn toàn. Theo Nghị định 68/2026/NĐ-CP ngày 05/3/2026 của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, toàn bộ hộ kinh doanh phải chuyển sang cơ chế tự kê khai, tự nộp thuế dựa trên doanh thu thực tế phát sinh.
Ngày 29/4/2026, Chính phủ tiếp tục ban hành Nghị định 141/2026/NĐ-CP sửa đổi, bổ sung Nghị định 68/2026/NĐ-CP, có hiệu lực hồi tố từ 01/01/2026, trong đó nâng ngưỡng doanh thu miễn thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) từ 500 triệu đồng lên 1 tỷ đồng/năm. Đây là thay đổi tác động trực tiếp đến cách một dịch vụ kế toán hộ kinh doanh cá thể cần tư vấn cho từng khách hàng, cùng một hộ kinh doanh nhưng doanh thu 800 triệu đồng/năm nay đã thuộc diện miễn thuế, trong khi trước đó vẫn phải nộp.
Ba áp lực khiến việc tự làm kế toán trở nên rủi ro với phần lớn chủ hộ:
- Thứ nhất, nghĩa vụ ghi chép và xuất hóa đơn phát sinh song song với hoạt động kinh doanh hằng ngày: Chủ hộ vừa bán hàng, vừa phải theo dõi doanh thu theo đúng mẫu sổ quy định.
- Thứ hai, việc lựa chọn sai phương pháp tính thuế làm phát sinh số thuế phải nộp cao hơn mức đáng lẽ được hưởng: Nhiều hộ kinh doanh đủ điều kiện kê khai theo thu nhập thực tế (doanh thu trừ chi phí) nhưng vẫn tính theo tỷ lệ % trên doanh thu, dẫn đến nộp thừa.
- Thứ ba, dữ liệu hóa đơn điện tử được truyền trực tiếp về cơ quan thuế theo thời gian thực, nghĩa là mọi sai lệch giữa doanh thu thực tế và doanh thu kê khai đều dễ bị đối chiếu, phát hiện.
Đây chính là lý do một dịch vụ kế toán hộ kinh doanh cá thể chuyên nghiệp không còn là lựa chọn mà là công cụ bắt buộc để hộ kinh doanh tuân thủ đúng luật và không nộp thừa hoặc nộp thiếu.
Dịch vụ kế toán hộ kinh doanh cá thể xử lý những nghĩa vụ pháp lý nào?
Muốn đánh giá một đơn vị cung cấp dịch vụ kế toán hộ kinh doanh cá thể có làm đúng hay không, chủ hộ cần nắm được khung nghĩa vụ mà pháp luật hiện hành đặt ra.
Bốn nhóm hộ kinh doanh và nghĩa vụ thuế tương ứng
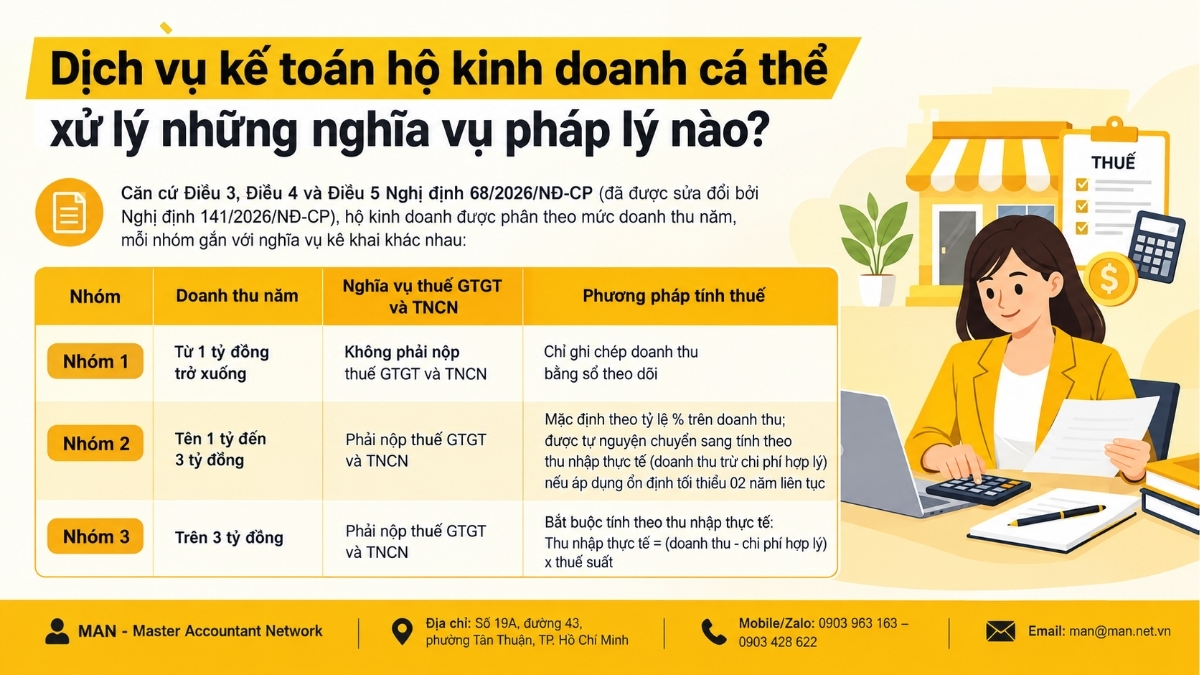
Căn cứ Điều 3, Điều 4 và Điều 5 Nghị định 68/2026/NĐ-CP (đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP), hộ kinh doanh được phân theo mức doanh thu năm, mỗi nhóm gắn với nghĩa vụ kê khai khác nhau:
| Nhóm | 年間収益 | Nghĩa vụ thuế GTGT và TNCN | 税金の計算方法 |
| Nhóm 1 | Từ 1 tỷ đồng trở xuống | Không phải nộp thuế GTGT và TNCN | Chỉ ghi chép doanh thu bằng sổ theo dõi |
| Nhóm 2 | Tên 1 tỷ đến 3 tỷ đồng | Phải nộp thuế GTGT và TNCN | Mặc định theo tỷ lệ % trên doanh thu; được tự nguyện chuyển sang tính theo thu nhập thực tế (doanh thu trừ chi phí hợp lý) nếu áp dụng ổn định tối thiểu 02 năm liên tục |
| Nhóm 3 | 30億ドン以上 | Phải nộp thuế GTGT và TNCN | Bắt buộc tính theo thu nhập thực tế: Thu nhập thực tế = (doanh thu – chi phí hợp lý) x thuế suất |
Điểm mấu chốt: Việc hộ kinh doanh chọn “mặc định” hay “tự nguyện” ở nhóm 2 tác động trực tiếp đến số thuế phải nộp. Đây là mảng công việc tư vấn mà dịch vụ kế toán hộ kinh doanh cá thể cần thực hiện, chứ không phải chờ đến kỳ quyết toán mới tính lại.
Hóa đơn điện tử: Nghĩa vụ không thể bỏ qua từ mốc doanh thu 1 tỷ đồng
Theo khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP (đã được Nghị định 141/2026/NĐ-CP sửa đổi), hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối truyền dữ liệu với cơ quan thuế.
Dưới mốc này, hộ kinh doanh không bắt buộc dùng hóa đơn điện tử nhưng vẫn phải ghi chép doanh thu đầy đủ theo mẫu sổ quy định tại Thông tư 152/2025/TT-BTC.
Việc kê khai định kỳ cũng thay đổi theo nhóm, hộ kinh doanh nhóm doanh thu lớn chuyển từ kê khai theo quý sang kê khai theo tháng, đi kèm quyết toán năm theo mẫu tờ khai và hồ sơ hướng dẫn tại Thông tư 18/2026/TT-BTC.
Đây chính là phần việc dễ trễ hạn, dễ sai số nhất nếu hộ kinh doanh không có người phụ trách kế toán thường xuyên.
Phạm vi công việc của dịch vụ kế toán hộ kinh doanh cá thể trọn gói
Một dịch vụ kế toán hộ kinh doanh cá thể trọn gói đúng nghĩa cần đảm nhiệm liên tục các đầu việc sau, không tách rời từng phần:
- Xác định đúng nhóm doanh thu và phương pháp tính thuế ngay từ đầu hoặc ngay khi hộ kinh doanh mới thành lập, tư vấn phương án có lợi giữa tính theo tỷ lệ % doanh thu và tính theo thu nhập thực tế.
- Thiết lập và duy trì sổ sách kế toán theo đúng mẫu quy định (sổ doanh thu bán hàng hóa, dịch vụ; sổ chi tiết doanh thu, chi phí; sổ chi tiết vật liệu, hàng hóa) làm căn cứ chứng minh chi phí được trừ khi tính thuế TNCN.
- Đăng ký và vận hành hóa đơn điện tử đúng thời điểm phát sinh nghĩa vụ, đảm bảo dữ liệu hóa đơn khớp với doanh thu kê khai.
- Lập và nộp tờ khai thuế định kỳ (tháng hoặc quý tùy nhóm) và quyết toán năm, đúng biểu mẫu, đúng thời hạn, tránh phát sinh tiền chậm nộp.
- Rà soát chi phí được trừ khi hộ kinh doanh áp dụng phương pháp tính thuế theo thu nhập thực tế, đảm bảo có đầy đủ hóa đơn, chứng từ hợp lệ.
- Theo dõi ngưỡng doanh thu theo thời gian thực để cảnh báo sớm khi hộ kinh doanh sắp vượt mốc 1 tỷ đồng hoặc 3 tỷ đồng, tránh bị truy thu do chuyển nhóm mà không kê khai kịp thời.
- Đại diện làm việc với cơ quan thuế khi có yêu cầu giải trình, đối chiếu số liệu hoặc thanh tra, kiểm tra.
Với những hộ kinh doanh đang cân nhắc mở rộng quy mô, chuyển đổi lên loại hình doanh nghiệp, phạm vi tư vấn còn cần mở rộng sang 会計コンサルティング tổng thể về mô hình vận hành để lựa chọn thời điểm chuyển đổi phù hợp, tận dụng đúng các chính sách ưu đãi hiện hành.
Vì sao nên chọn dịch vụ kế toán hộ kinh doanh cá thể tại MAN
Khung pháp lý cho hộ kinh doanh đã thay đổi căn bản chỉ trong vòng chưa đầy một năm, từ thuế khoán sang tự kê khai, từ ngưỡng miễn thuế 500 triệu lên 1 tỷ đồng. Một dịch vụ kế toán hộ kinh doanh cá thể đáng tin cậy phải cập nhật liên tục các văn bản sửa đổi này và chuyển hóa thành hành động cụ thể cho từng hồ sơ, thay vì áp dụng máy móc quy định cũ.
MAN – マスター会計士ネットワーク cung cấp dịch vụ kế toán hộ kinh doanh cá thể với cách tiếp cận theo từng nhóm doanh thu, đảm bảo hộ kinh doanh không nộp thừa thuế do chọn sai phương pháp, đồng thời không bị truy thu do bỏ sót nghĩa vụ hóa đơn điện tử hay kê khai trễ hạn.
Đội ngũ kế toán – thuế của MAN – Master Accountant Network đồng thời phục vụ khối doanh nghiệp vừa và nhỏ, nên có kinh nghiệm hỗ trợ hộ kinh doanh xuyên suốt hành trình phát triển, kể cả khi cần chuyển đổi mô hình.
Quy trình cung cấp dịch vụ kế toán hộ kinh doanh cá thể
Dưới đây là quy trình triển khai dịch vụ của chúng tôi:
- Bước 1 – Khảo sát và phân loại hồ sơ ban đầu: Xác định ngành nghề, doanh thu dự kiến, nhóm áp dụng theo Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP.
- Bước 2 – Tư vấn phương pháp tính thuế tối ưu: So sánh phương án tỷ lệ % trên doanh thu và phương án thu nhập thực tế, khuyến nghị lựa chọn có lợi và phù hợp năng lực lưu trữ chứng từ của hộ kinh doanh.
- Triển khai sổ sách và hóa đơn điện tử: Thiết lập hệ thống ghi chép, kết nối hóa đơn điện tử đúng quy định áp dụng theo mốc doanh thu.
- Kê khai và nộp thuế định kỳ: Thực hiện đúng lịch tháng hoặc quý theo nhóm, đảm bảo không phát sinh chậm nộp.
- Quyết toán năm và lưu trữ hồ sơ: Tổng hợp số liệu cả năm, đối chiếu, hoàn thiện hồ sơ sẵn sàng cho các đợt kiểm tra, thanh tra thuế.
Đây là mô hình được xây dựng tương đồng với quy trình フルサービス会計 mà MAN đang triển khai cho khối doanh nghiệp, chỉ điều chỉnh biểu mẫu và mốc doanh thu cho phù hợp với đặc thù hộ kinh doanh cá thể.
Chi phí dịch vụ kế toán hộ kinh doanh cá thể được tính như thế nào?
Chi phí dịch vụ kế toán hộ kinh doanh cá thể thường được xây dựng theo nhóm doanh thu và khối lượng hóa đơn, chứng từ phát sinh mỗi tháng. Hộ kinh doanh nhóm 1 (doanh thu dưới 1 tỷ đồng) có mức phí thấp hơn đáng kể so với nhóm 3, nhóm 4 do khối lượng công việc kê khai và chứng từ ít hơn. Chủ hộ kinh doanh có thể tham khảo biểu phí chi tiết tại bảng giá dịch vụ kế toán trọn gói của MAN để so sánh trước khi ký hợp đồng, tránh phát sinh chi phí ẩn trong quá trình sử dụng dịch vụ.
Rủi ro khi hộ kinh doanh tự làm kế toán, không thuê dịch vụ chuyên nghiệp
Không ít chủ hộ kinh doanh vẫn cho rằng quy mô nhỏ thì tự kê khai được. Thực tế phát sinh ba nhóm rủi ro phổ biến từ khi cơ chế thuế khoán bị bãi bỏ:
Một, chọn sai phương pháp tính thuế khiến nộp thừa hoặc nộp thiếu. Hộ kinh doanh nhóm 2 mặc định tính theo tỷ lệ % trên doanh thu dù có đủ chi phí hợp lý để chuyển sang phương pháp thu nhập thực tế có lợi hơn, nhưng bỏ lỡ cơ hội vì không nắm được quy định.
Hai, không theo dõi sát ngưỡng doanh thu để chuyển nhóm kịp thời. Hộ kinh doanh vượt mốc 1 tỷ đồng hoặc 3 tỷ đồng trong năm nhưng vẫn kê khai theo nhóm cũ, dẫn đến bị truy thu và tính tiền chậm nộp khi cơ quan thuế đối chiếu dữ liệu hóa đơn điện tử.
Ba, thiếu chứng từ hợp lệ để chứng minh chi phí được trừ. Khi áp dụng phương pháp tính thuế theo thu nhập thực tế mà không có hệ thống lưu trữ hóa đơn, chứng từ bài bản, phần chi phí bị loại sẽ làm tăng thu nhập chịu thuế đáng kể.
Những rủi ro này là lý do phần lớn hộ kinh doanh có doanh thu từ nhóm 2 trở lên lựa chọn thuê ngoài dịch vụ kế toán hộ kinh doanh cá thể thay vì tự đảm nhiệm.
Với hộ kinh doanh có kế hoạch mở rộng nhiều điểm bán hoặc chuẩn bị chuyển đổi lên doanh nghiệp, việc đồng hành sớm cùng đơn vị cung cấp dịch vụ kế toán cho doanh nghiệp vừa và nhỏ ngay từ giai đoạn hộ kinh doanh sẽ giúp việc chuyển đổi mô hình diễn ra liền mạch, không gián đoạn nghĩa vụ thuế.
結論する
Từ khi Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP có hiệu lực, hộ kinh doanh cá thể không còn vận hành theo cơ chế thuế khoán quen thuộc mà phải tự kê khai, tự chịu trách nhiệm với từng con số doanh thu, chi phí. Ngưỡng miễn thuế 1 tỷ đồng mở ra dư địa cho hộ kinh doanh nhỏ nhưng đồng thời đặt ra yêu cầu cao hơn về sổ sách, hóa đơn điện tử và lựa chọn phương pháp tính thuế cho nhóm doanh thu lớn hơn.
Một dịch vụ kế toán hộ kinh doanh cá thể trọn gói giúp chủ hộ tập trung vào hoạt động kinh doanh, trong khi phần nghĩa vụ pháp lý, từ phân nhóm doanh thu, chọn phương pháp tính thuế, đến kê khai và lưu trữ chứng từ được xử lý đúng hạn, đúng luật. Nếu hộ kinh doanh của anh/chị đang phân vân giữa tự làm và thuê ngoài, đội ngũ chuyên gia của MAN – Master Accountant Network sẵn sàng khảo sát hồ sơ miễn phí và tư vấn phương án tối ưu trước kỳ kê khai gần nhất.
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
Câu hỏi thường gặp về dịch vụ kế toán hộ kinh doanh cá thể
Hộ kinh doanh doanh thu dưới 1 tỷ đồng/năm có cần dùng dịch vụ kế toán hộ kinh doanh cá thể không?
Không bắt buộc thuê dịch vụ vì nhóm này được miễn thuế GTGT và TNCN, chỉ cần ghi chép doanh thu bằng sổ theo dõi. Tuy nhiên nên để chuyên gia rà soát định kỳ nhằm phát hiện sớm thời điểm doanh thu tiệm cận ngưỡng 1 tỷ đồng để chuẩn bị chuyển nhóm kịp thời.
Dịch vụ kế toán hộ kinh doanh cá thể có bao gồm xuất hóa đơn điện tử không?
Có. Đây là phần việc bắt buộc với hộ kinh doanh có doanh thu năm trên 1 tỷ đồng theo quy định tại khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP (đã được Nghị định 141/2026/NĐ-CP sửa đổi), gồm thiết lập hóa đơn điện tử có mã cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền.
Hộ kinh doanh nhóm 2 nên chọn phương pháp tính thuế theo tỷ lệ % doanh thu hay theo thu nhập thực tế?
Tùy cơ cấu chi phí thực tế. Nếu chi phí hợp lý có chứng từ đầy đủ và chiếm tỷ trọng lớn trong doanh thu, phương án tính theo thu nhập thực tế thường có lợi hơn nhưng phải áp dụng ổn định tối thiểu 02 năm liên tục sau khi đăng ký.
Kê khai thuế hộ kinh doanh thực hiện theo tháng hay theo quý?
Tùy nhóm doanh thu: hộ kinh doanh quy mô lớn chuyển sang kê khai theo tháng, các nhóm còn lại áp dụng chu kỳ theo quy định tại văn bản hướng dẫn hiện hành, kèm quyết toán năm.
Không thuê dịch vụ kế toán, hộ kinh doanh tự kê khai sai thì bị xử lý thế nào?
Doanh thu bị đối chiếu qua dữ liệu hóa đơn điện tử, phần chênh lệch có thể bị ấn định lại, truy thu số thuế còn thiếu kèm tiền chậm nộp theo quy định pháp luật về quản lý thuế.