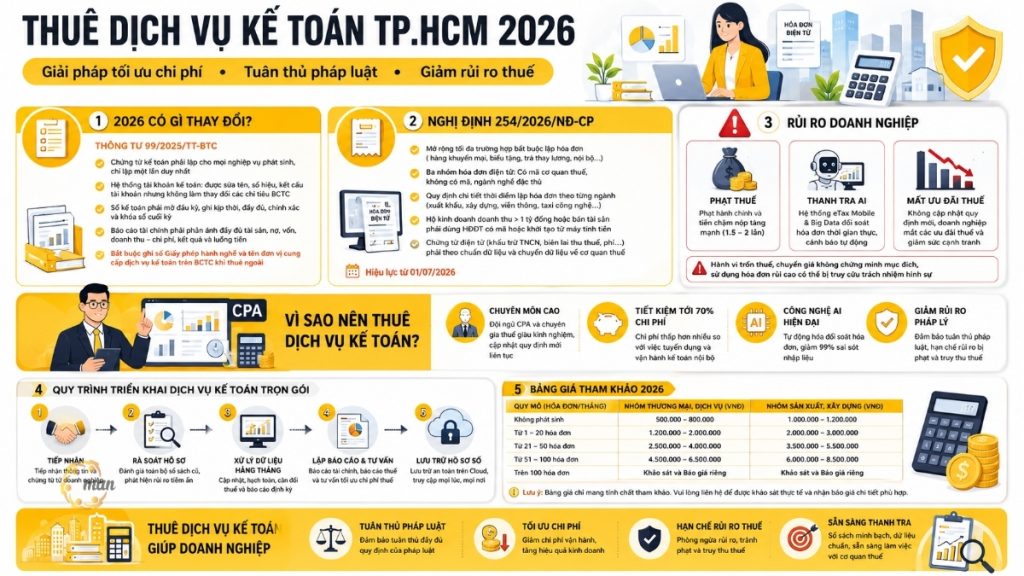
絶えず変化する税制や会計方針、そしてますます厳格化するコンプライアンス要件の中で、会計業務のアウトソーシングは多くの企業にとって好ましい解決策になりつつあります。2026年以降、会計システムや電子請求書に関する新たな規制が施行されます。例えば、以下のような規制です。 回覧文書99/2025/ND-CP そして 政令254/2026/ND-CP税金の問題から、企業は正確な数字を記録するだけでなく、法的リスクを最初から管理する必要があります。この記事では、MAN(マスター・アカウンタント・ネットワーク)が、企業が留意すべき重要な変更点と、プロの会計士を雇うメリットについて分析します。 フルサービスの会計、 2026年の参考価格表と、コスト最適化、法令遵守の確保、持続可能な開発の促進を目的とした、信頼できるサプライヤーを選定するための基準。
2026年の会計ショック:企業は何に直面するのか?
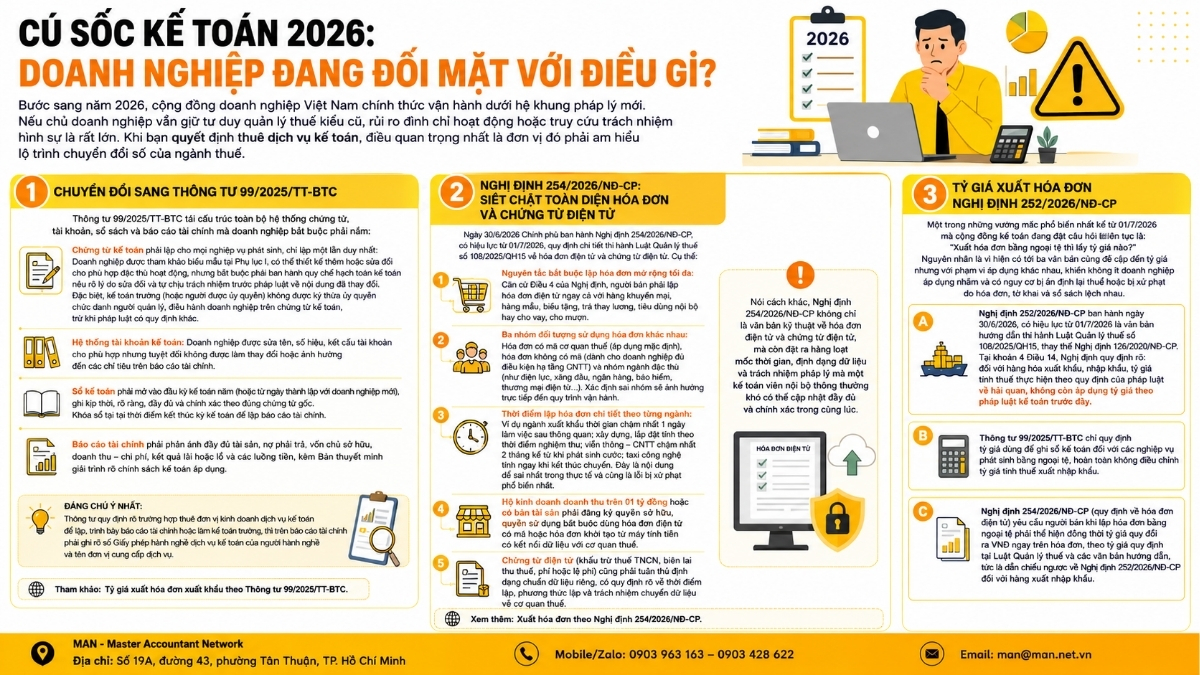
2026年を迎えると、ベトナムのビジネス界は正式に新たな法的枠組みの下で運営されることになります。もし経営者が時代遅れの税務管理慣行を維持すれば、事業停止や刑事訴追のリスクは非常に高くなります。会計サービスを依頼する際に最も重要なのは、その会社が税務分野のデジタル変革ロードマップを理解しているかどうかです。
回覧文書99/2025/TT-BTCへの変換
通達99/2025/TT-BTCは、企業が保有することが義務付けられている文書、会計帳簿、元帳、財務報告書のシステム全体を再構築するものである。
- 会計書類は、すべての取引について一度だけ作成する必要があります。 企業は付録Iの様式を参照し、自社の業務に合わせて設計または修正することができますが、修正の理由を明確に記載した会計規則を発行し、変更に対する法的責任を負う必要があります。特に、最高会計責任者(または権限を与えられた者)は、法律で別途定められている場合を除き、事業管理者または役員の権限に基づいて会計書類に署名することはできません。
- 会計勘定科目表: 企業は必要に応じて社名、口座番号、口座構造を変更することは認められているが、いかなる場合も、これらの変更によって財務諸表の指標が変更されたり、影響を受けたりしてはならない。
- 会計帳簿 帳簿は会計年度の開始時(新規事業の場合は設立日)に開設し、原本に基づいて速やかに、明確に、完全に、かつ正確に記録しなければならない。帳簿は会計期間の終わりに閉じられ、財務諸表の作成に用いられる。
- 財務報告 会計記録には、資産、負債、資本、収益および費用、損益、キャッシュフローを完全に反映させる必要があり、適用された会計方針の詳細な説明を添えなければならない。
特に注目すべき点は以下のとおりです。 この通達では、会計サービス事業者が財務諸表の作成および提示、または主任会計士としての役割を担うために雇用された場合、財務諸表には当該専門家の会計サービス免許番号とサービス提供者の名称を明記しなければならないと明確に規定している。
政令254/2026/ND-CP:電子請求書および電子文書に関する規制を包括的に強化する。
政府は、通達99/2025/TT-BTCにとどまらず、2026年6月30日に政令254/2026/ND-CPを発布し、電子請求書および電子文書に関する税務行政法第108/2025/QH15号の実施について詳細を規定し、2026年7月1日から施行した。具体的には、以下のとおり規定している。
- 強制的な最大延長請求書の原則。同政令第4条によれば、販売者は販促品、サンプル、贈答品、給与の代替支払い、社内消費、または融資についても電子請求書を発行しなければならない。
- 3つのグループの人々は、それぞれ異なる請求書を使用している。請求書は、税務当局コード付きの請求書(デフォルトで適用)、コードなしの請求書(十分なITインフラを備えた企業向け)、および特定の業種グループ(電力、石油、銀行、保険、電子商取引など)に分類できます。業種グループの識別を誤ると、業務プロセスに直接影響を及ぼします。
- 詳細な請求書を発行するタイミングは、業界によって異なります。 例えば、輸出業界では、通関後最大1営業日が期限となります。建設・設置業界では、受領日から起算されます。通信・IT業界では、料金発生日から最大2ヶ月です。配車サービス業界では、乗車終了直後から起算されます。これは実務上最もよくある間違いであり、最も頻繁に罰則の対象となる間違いでもあります。
- 売上高が10億ベトナムドンを超える家計経営企業。 または、所有権や使用権の登録が必要な資産を売却する場合は、コード付きの電子請求書、または税務当局のデータシステムに接続されたレジから生成された請求書を使用することが義務付けられています。
- 電子文書 (個人所得税控除、納税証明書、手数料または料金)も、特定のデータ標準フォーマットに準拠する必要があり、作成時期、作成方法、および税務当局へのデータ転送の責任に関する明確な規制が定められていなければなりません。
言い換えれば、政令254/2026/ND-CPは、電子請求書や電子文書に関する技術文書であるだけでなく、一般的な社内会計担当者が一度にすべてを完全に正確に更新することが難しい一連のタイムライン、データ形式、および法的責任も規定している。
政令252/2026/ND-CPに基づく請求書発行のための為替レート
2026年7月1日以降、会計業界で最もよく聞かれる質問の一つは次のとおりです。 「外貨建ての請求書を発行する場合、どの為替レートを使用すべきですか?」
その理由は、現在、為替レートについて言及している文書が3つ存在するものの、それぞれ適用範囲が異なるため、多くの企業が誤った方法で適用し、請求書、申告書、会計記録の不一致により、税金の再査定や罰金を科されるリスクを抱えているからである。
- 2026年6月30日に公布され、2026年7月1日から施行される政令252/2026/ND-CPは、政令126/2020/ND-CPに代わる、税務行政法第108/2025/QH15号の実施に関する指針文書である。 第14条第4項政令では、輸出入商品について、 税額計算に使用される為替レートは、現在では関税法の規定に準拠しており、従来会計法に基づいて使用されていた為替レートは適用されなくなりました。
- 回覧99/2025/TT-BTC これは、使用される為替レートのみを指定します。 会計仕訳 外貨建て取引の場合、輸出入税の計算に使用される為替レートは一切調整されません。
- 政令254/2026/ND-CP (電子請求書に関する規制)では、外貨建ての請求書を発行する販売者は、 請求書にベトナムドン(VND)への為替レートを同時に直接表示する。税制行政法および指導文書に規定された為替レートに従って、輸入および輸出商品に関する政令252/2026/ND-CPを参照する。
新たな税制に対応していないと、予期せぬリスクが生じる。
なぜ多くの企業は、十分な経験を持たない社内経理部門を運営する代わりに、会計サービス会社に費用をかけて会計業務を委託するのでしょうか?その答えは、以下のような莫大な財務リスクにあります。
行政罰金と延滞金が急激に増加している。
2026年には、納税申告の遅延や不正確な申告に対する罰金が1.5倍から2倍に引き上げられました。延滞利息は日割り計算されるため、年初の小さなミスが巨額の税金債務に発展する可能性があります。信頼できる会計サービスプロバイダーは、納税申告を期限内に行うことを約束します。
新たな脱税手法に伴う犯罪リスク。
2026年7月1日に発効した最新のガイドラインによると、「正当な事業目的のない内部移転価格操作」や「税務リスクの高い企業からの請求書の利用」といった行為は法的措置の対象となります。信頼できる経験豊富な会計サービスを利用することで、企業は取引を行う前に仕入先のリスクを評価することができます。
法人所得税法第67/2025/QH15号による税制優遇措置の喪失
2025年に施行される新税法は、デジタル変革に取り組む企業に多くの優遇措置を提供する。しかし、必要な書類作成は非常に複雑だ。会計サービスによるタイムリーな更新が行われなければ、企業は大きな税制上のメリットを失い、市場における競争力が低下することになる。
2026年において、会計業務のアウトソーシングが最善の解決策となるのはなぜか?
2026年7月1日以降、継続的な変更が続く中で、企業は簿記のやり方を知っている人だけでなく、各為替レートの法的性質を理解し、文書、請求書、元帳、税務申告書といった一連のプロセス全体に一貫して適用する方法を知っているパートナーを必要としています。
いつ 会計士を雇う MAN(Master Accountant Network)によると、輸出入業および外貨取引を行う企業が支援対象となっている。
- 内部為替レート規制を見直し、策定する。 当初から、関税の為替レート、会計上の為替レート、および電子請求書に表示される為替レートを明確に区別し、3つのデータセット間の不一致を回避してください。
- テキストをリアルタイムで更新します。MANの公認会計士と税務専門家チームは、新たに発行された法令や通達を綿密に監視し、最初の申告期間からそれらが最新の状態に保たれ、正しく適用されるようにしています。
- 税金の査定や税金の追徴課税のリスクを軽減します。 これは、特に輸出、海外直接投資、加工業など、外貨取引の割合が高い企業において、事後監査時の為替レートの不一致が原因である。
- 付加価値税還付申請および法人所得税の精算処理に関する支援。 為替レートの差異が生じた場合は、記録が透明であり、各数値に明確な法的根拠があることを確認してください。
MANの会計サービスを利用する価値は、単に法的な簿記を確実に行うだけにとどまりません。請求書発行から財務報告に至るまで、プロセス全体を通して企業が法的リスクを管理するのに役立ちます。これは、今日の絶えず変化する政策環境において、社内の会計担当者1人だけでは十分に対応することが難しいことです。
2026年における家計事業の税務管理:義務的な変更点
2026年以降、大企業は定額税率制度から脱却し、申告に基づく税制に移行しなければなりません。そのため、政策変更に備えて法的安全性を確保するには、会計サービスを利用することをお勧めします。
- 義務的な会計処理:家計経営の事業者は、零細企業向けのものと同等の、新たなガイドラインに従った会計処理を実施しなければならない。
- レジから生成される電子請求書:サービス業および食品業界では、100%様式による義務化が必要です。会計サポートを依頼しない限り、事業主が自力でこのプロセスを正しく実施することは非常に困難です。
2026年版会計サービス料金表
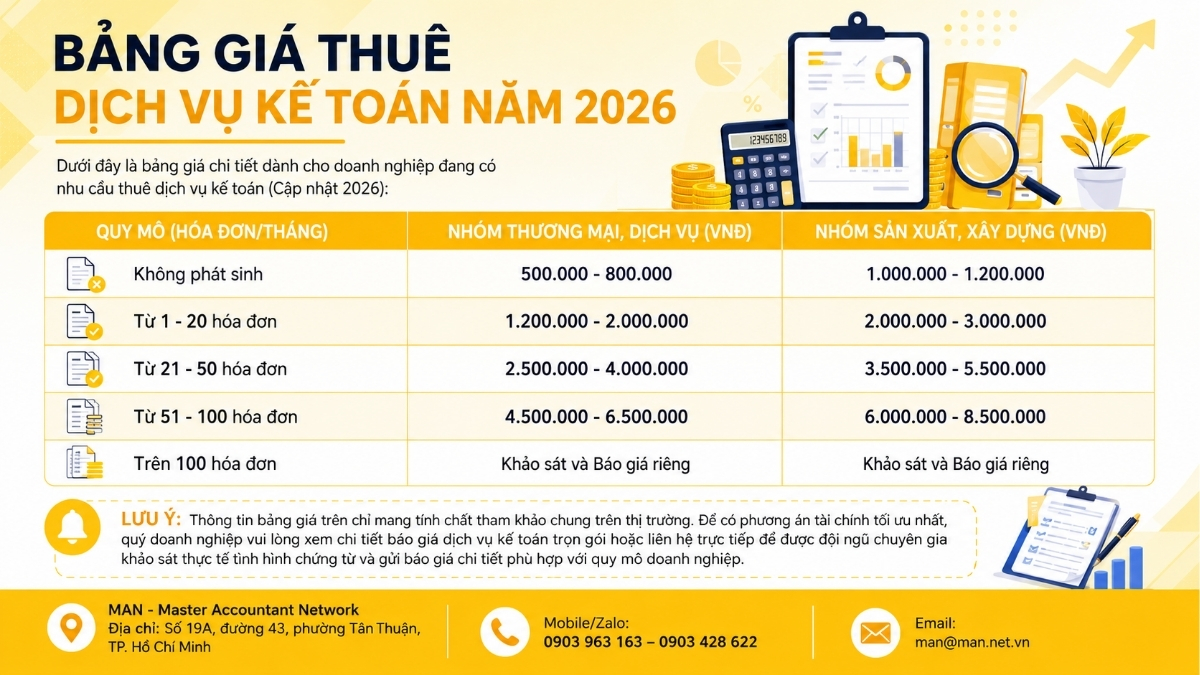
以下は、会計サービスを必要とする企業向けの詳細な料金表です(2026年更新)。
| 規模(請求書数/月) | 貿易サービスグループ(VND) | 生産建設グループ(VND) |
| 問題は発生しませんでした。 | 500.000 – 800.000 | 1.000.000 – 1.200.000 |
| 1~20枚の請求書 | 1.200.000 – 2.000.000 | 2.000.000 – 3.000.000 |
| 21~50件の請求書 | 2.500.000 – 4.000.000 | 3.500.000 – 5.500.000 |
| 51~100件の請求書 | 4.500.000 – 6.500.000 | 6.000.000 – 8.500.000 |
| 100件以上の請求書 | 調査および見積もり依頼受付中 | 調査および見積もり依頼受付中 |
注記: 上記の価格表は一般的な市場参考価格です。最適な資金計画については、詳細をご確認ください。 包括的な会計サービスの見積もり または、直接当社にご連絡いただければ、専門家チームがお客様の書類を現地調査し、お客様の事業規模に合わせた詳細な見積もりをお送りいたします。
フルサービスの会計事務所を雇う際の導入プロセス。
プロフェッショナルな業務プロセスは品質の証であり、企業からの信頼を得るための基盤となる。 フルサービス会計 MAN(マスター・アカウンタント・ネットワーク)より
- 受付とレビュー:既存のすべての記録を再評価し、潜在的なリスクを特定する。
- 定期的なデータ処理:MANの会計担当者は、毎月データを収集し、税金の照合を行います。
- 財務報告およびコンサルティング:事業主が情報に基づいた経営判断を下せるよう、正確なデータを提供します。
- デジタル記録管理:クラウドプラットフォーム上でデータのセキュリティを確保することで、企業はMAN(Master Accountant Network)の会計サービスを利用する際に、いつでもどこでも記録にアクセスできます。
結論:会計上のミスがビジネスの妨げにならないようにしましょう。
デジタル時代において、財務の透明性は生き残りの鍵となる。信頼できる会計事務所を選ぶことは、経営者にとって最も賢明な投資と言えるだろう。
通達99/2025/TT-BTCに準拠し、政令254/2026/NĐ-CPに従って電子請求書および電子文書を発行する会計サービスソリューションをお探しなら、... 今すぐMAN(マスター・アカウンタント・ネットワーク)にご連絡ください! 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
会計サービスを依頼する際のよくある質問
主な違いは、継続性と専門性にある。社内会計担当者は退職する可能性があり、データに混乱が生じる可能性があるが、アウトソーシングされた会計サービスは継続的な業務運営を保証する。さらに、アウトソーシングされたサービスは常に主任会計士と税務専門家の監督下にあり、常に最新のポリシーに対応しているため、より高い精度と迅速性を実現できる。
この新しい通達では、費用と収益をより詳細にカテゴリー別に分類することが求められています。企業がソフトウェアシステムを適時に更新しない場合、控除対象となる付加価値税(VAT)の数値が不正確になる可能性が非常に高くなります。
いいえ。MANのような専門会計サービスプロバイダーは、常にデータデジタル化プロセスを導入しています。当社は以前の会計担当者と直接連携し、帳簿の引き継ぎ、期首残高の照合、そして新しい管理システムへの移行前に古いデータのクリーンアップを担当します。
はい。法人所得税と付加価値税の還付は専門的な業務です。MANの会計サービスをご利用いただくことで、企業は法的手続きに沿った還付申請書の作成に関するサポートを受けられ、迅速な資金繰りの改善と事後監査に対する万全の安全性を確保できます。
許可は不要ですが、企業は変更の理由を明確に記載した独自の会計規則を発行する義務があり、変更内容について法的責任を負います。これは、規則に精通した担当者が綿密に監視しなければ見落とされがちな重要な点であり、MANが企業向けにレビューする業務の一つです。
はい。これは会計および税務実務において最もよくある間違いの一つと考えられています。なぜなら、建設、不動産、通信、運輸、医療など、業界ごとに請求書の発行時期が異なるからです。各業界の規制を理解している会計サービスを利用することで、企業は請求書の発行時期の誤りによる追徴課税や罰金のリスクを最小限に抑えることができます。
はい。MANのチームは、最初の承認およびレビュー段階から、すべての古い文書、アカウント構造、および元帳を再評価し、通達99/2025/TT-BTCとの不整合を特定し、新しいシステムに正式に導入する前に、調整案(必要に応じて会計規則を含む)を提案します。 社内会計と会計業務のアウトソーシングの最大の違いは何ですか?
通達99/2025/TT-BTCは、月次税務申告にどのような影響を与えますか?
企業が現在社内会計士を利用している場合、会計業務を外部委託する際にデータ移行に問題が生じる可能性はありますか?
MANの会計サービスを利用すると、税金還付手続きに役立ちますか?
企業が通達99号に従って自社の様式や会計記録を変更する場合、税務当局の許可は必要でしょうか?
各業界の規制によると、請求書の発行時期を誤った場合、罰則はありますか?
MANのフルサービス会計サービスを契約した場合、企業はCircular 99に準拠した会計システムおよび記録全体の包括的なレビューを受けることができますか?