
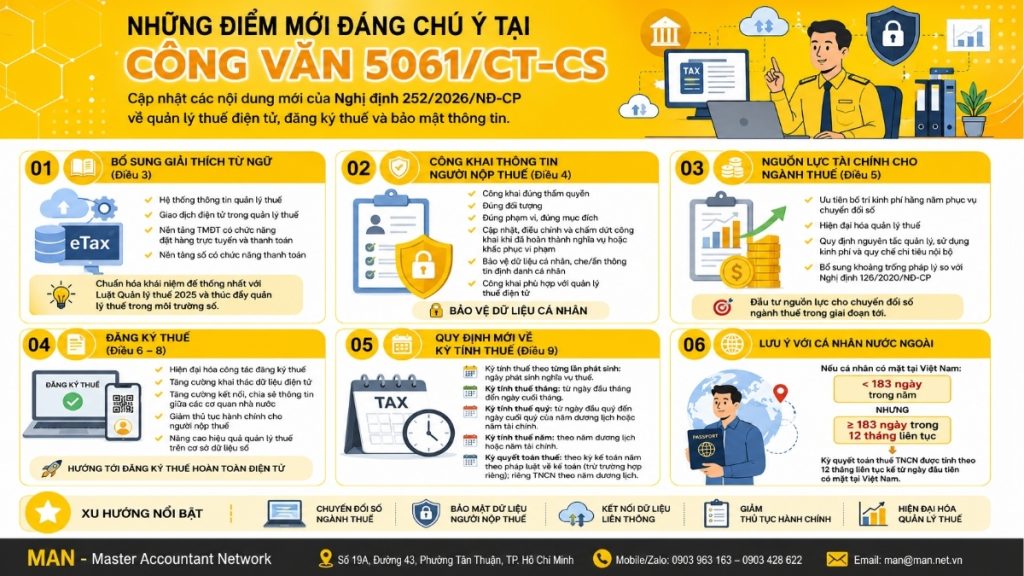
Ngày 22/7/2026, Cục Thuế chính thức ban hành Công văn 5061/CT-CS, giới thiệu toàn bộ những điểm mới của 법령 252/2026/ND-CP, văn bản hướng dẫn thi hành Luật Quản lý thuế vừa có hiệu lực. Đây là một trong những công văn được cộng đồng kế toán, doanh nghiệp và người nộp thuế quan tâm đặc biệt trong thời điểm hiện tại, bởi nó tác động trực tiếp đến hàng loạt nghiệp vụ quen thuộc: từ đăng ký thuế, xác định kỳ tính thuế cho đến việc công khai thông tin người nộp thuế.
Nếu bạn là kế toán doanh nghiệp, kế toán trưởng, hoặc chủ doanh nghiệp đang tìm hiểu xem Công văn 5061/CT-CS có những thay đổi cụ thể nào so với quy định cũ, bài viết dưới đây sẽ hệ thống hóa đầy đủ, chính xác các nội dung trọng tâm dựa trên văn bản gốc, giúp bạn nắm bắt kịp thời và chủ động điều chỉnh quy trình nội bộ phù hợp.
Công văn 5061/CT-CS là gì? Ban hành trong bối cảnh nào?

Công văn 5061/CT-CS năm 2026 do Cục Thuế ban hành ngày 22/7/2026, với nội dung chính là giới thiệu, phổ biến những điểm mới của Nghị định 252/2026/NĐ-CP. Đây là văn bản mang tính hướng dẫn nghiệp vụ, giúp các đơn vị trong ngành thuế cũng như người nộp thuế hiểu rõ hơn về những thay đổi trong công tác quản lý thuế theo quy định mới.
Về căn cứ pháp lý, ngày 30/6/2026, Chính phủ đã ban hành Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế. Nghị định này chính thức có hiệu lực thi hành từ ngày 01/7/2026, thay thế cho các quy định trước đây tại Nghị định 126/2020/NĐ-CP và các nghị định sửa đổi, bổ sung liên quan.
Về mặt kết cấu, Nghị định 252/2026/NĐ-CP được xây dựng khá đồ sộ với 07 Chương và 76 Điều, bao gồm:
- Chương I: Quy định chung (05 Điều)
- Chương II: Các chức năng quản lý thuế, gồm 6 Mục (34 Điều)
- Chương III: Khai và nộp thuế, khoản thu khác đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác, gồm 2 Mục (07 Điều)
- Chương IV: Hợp tác quốc tế về thuế; chế độ ưu tiên cho người nộp thuế; ứng dụng công nghệ, dữ liệu và chuyển đổi số trong quản lý thuế (10 Điều)
- Chương V: Quyền, nghĩa vụ, nhiệm vụ, quyền hạn của các bên liên quan trong quản lý thuế (08 Điều)
- Chương VI: Cưỡng chế thi hành quyết định hành chính về quản lý thuế (09 Điều)
- Chương VII: Điều khoản thi hành (03 Điều)
Với phạm vi điều chỉnh rộng như vậy, việc Công văn 5061/CT-CS tổng hợp lại các điểm mới cốt lõi là rất cần thiết, giúp người đọc không phải tự mình rà soát toàn bộ 76 điều của Nghị định.
Những điểm mới đáng chú ý tại Công văn 5061/CT-CS

Bổ sung giải thích từ ngữ tại Điều 3 Nghị định 252/2026/NĐ-CP
Một trong những nội dung được Công văn 5061/CT-CS đề cập đầu tiên là việc bổ sung giải thích một số thuật ngữ mới tại Điều 3 của Nghị định, bao gồm:
- Hệ thống thông tin quản lý thuế;
- 세무 행정에서의 전자 거래;
- Nền tảng thương mại điện tử, nền tảng số có chức năng đặt hàng trực tuyến và chức năng thanh toán;
- Nền tảng thương mại điện tử, nền tảng số có chức năng thanh toán.
Theo nội dung Công văn, việc bổ sung các thuật ngữ này nhằm bảo đảm sự thống nhất với Luật Quản lý thuế năm 2025 và các quy định pháp luật chuyên ngành có liên quan. Đây là bước chuẩn hóa cần thiết trong bối cảnh hoạt động quản lý thuế ngày càng gắn liền với môi trường số và thương mại điện tử.
Điểm mới về công khai thông tin người nộp thuế tại Điều 4
Đây là nội dung được nhiều doanh nghiệp quan tâm khi tìm hiểu Công văn 5061/CT-CS, bởi liên quan trực tiếp đến uy tín và quyền lợi của người nộp thuế. Theo đó, Điều 4 Nghị định 252/2026/NĐ-CP có một số điểm mới sau:
- Bổ sung nguyên tắc công khai thông tin người nộp thuế, bảo đảm việc công khai đúng thẩm quyền, đúng đối tượng, đúng phạm vi và đúng mục đích theo quy định của pháp luật.
- Sửa đổi, bổ sung cơ chế công khai thông tin trên Hệ thống thông tin quản lý thuế; đồng thời bổ sung quy định về cập nhật, điều chỉnh và chấm dứt công khai khi người nộp thuế đã hoàn thành nghĩa vụ hoặc khắc phục vi phạm.
- Bổ sung quy định bảo vệ dữ liệu cá nhân trong quá trình công khai thông tin; quy định việc che, ẩn một số thông tin định danh của cá nhân khi thực hiện công khai theo quy định của pháp luật.
- Bổ sung hình thức công khai thông tin theo hướng phù hợp với phương thức quản lý thuế điện tử và yêu cầu hiện đại hóa công tác quản lý thuế.
Để hiểu rõ hơn về khung pháp lý gốc mà Nghị định 252/2026/NĐ-CP cụ thể hóa, có thể đối chiếu với Điều 7 Luật Quản lý thuế 2025. Theo quy định này, cơ quan quản lý thuế, công chức quản lý thuế (kể cả người đã từng là công chức quản lý thuế), cơ quan cung cấp, trao đổi thông tin người nộp thuế, đại lý thuế, đại lý làm thủ tục hải quan đều có trách nhiệm bảo mật thông tin người nộp thuế, trừ các trường hợp được phép cung cấp hoặc công khai theo luật định.
Cụ thể, cơ quan quản lý thuế được công khai thông tin người nộp thuế trong các trường hợp: trốn thuế, khoản thu khác; chây ỳ không nộp tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đúng thời hạn; nợ tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt; vi phạm pháp luật về thuế làm ảnh hưởng đến quyền lợi và nghĩa vụ nộp thuế của tổ chức, cá nhân khác; hoặc không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định.
Để tránh rơi vào các trường hợp nêu trên, nhiều doanh nghiệp đã lựa chọn sử dụng 세무 회계 서비스 từ các đơn vị chuyên trách, có kinh nghiệm như MAN – Master Accountant Network, nhằm theo dõi sát sao nghĩa vụ thuế, kê khai và nộp thuế đúng hạn.
Ngoài ra, cơ quan quản lý thuế cũng được phép cung cấp thông tin người nộp thuế cho cơ quan điều tra, Viện kiểm sát, Tòa án, cơ quan thanh tra, Kiểm toán nhà nước, cơ quan quản lý khác của nhà nước khi có yêu cầu bằng văn bản để phục vụ hoạt động tố tụng, thanh tra, kiểm tra, kiểm toán; cung cấp cho cơ quan nhà nước có thẩm quyền khác khi có yêu cầu bằng văn bản theo quy định của luật; hoặc cung cấp cho cơ quan quản lý thuế nước ngoài phù hợp với điều ước, thỏa thuận quốc tế về thuế mà Việt Nam là thành viên hoặc bên ký kết.
Điểm mới về nguồn lực tài chính cho hoạt động của cơ quan quản lý thuế tại Điều 5
Một nội dung mới đáng chú ý khác trong Công văn 5061/CT-CS là quy định về nguồn lực tài chính cho cơ quan quản lý thuế. Theo đó, Nghị định 252/2026/NĐ-CP bổ sung quy định về việc ưu tiên bố trí kinh phí hằng năm phục vụ chuyển đổi số, hiện đại hóa quản lý thuế, đồng thời quy định nguyên tắc quản lý, sử dụng kinh phí và quy chế chi tiêu nội bộ.
Đây là nội dung được xây dựng nhằm cụ thể hóa Luật Quản lý thuế năm 2025, đồng thời khắc phục một khoảng trống pháp lý trước đây: Nghị định số 126/2020/NĐ-CP chưa có quy định cụ thể về nguồn lực tài chính cho cơ quan quản lý thuế. Việc bổ sung quy định này cho thấy định hướng rõ ràng của cơ quan quản lý thuế trong việc đầu tư nguồn lực cho chuyển đổi số ngành thuế trong giai đoạn tới.
Điểm mới về đăng ký thuế tại các Điều 6, 7, 8
Các quy định về đăng ký thuế tại Nghị định 252/2026/NĐ-CP được xây dựng nhằm cụ thể hóa Luật Quản lý thuế số 108/2025/QH15, tập trung vào các nội dung: thời hạn đăng ký thuế, trách nhiệm của người nộp thuế, trách nhiệm của cơ quan quản lý thuế, cơ quan nhà nước, tổ chức, cá nhân có liên quan đến đăng ký thuế và sử dụng mã số thuế.
So với Nghị định số 126/2020/NĐ-CP và các nghị định sửa đổi, bổ sung trước đây, Công văn 5061/CT-CS nêu rõ Nghị định 252/2026/NĐ-CP có sự điều chỉnh theo hướng:
- Hiện đại hóa công tác đăng ký thuế;
- Tăng cường khai thác dữ liệu điện tử;
- Tăng cường kết nối, chia sẻ thông tin giữa các cơ quan nhà nước;
- Giảm thủ tục hành chính cho người nộp thuế;
- Nâng cao hiệu quả quản lý thuế trên cơ sở dữ liệu số.
Đây là xu hướng phù hợp với chiến lược chuyển đổi số quốc gia, đồng thời giúp doanh nghiệp giảm bớt gánh nặng thủ tục giấy tờ khi thực hiện nghĩa vụ đăng ký thuế.
Quy định mới về xác định kỳ tính thuế tại Điều 9
Bên cạnh các nội dung nêu trên, Công văn 5061/CT-CS cũng đề cập đến quy định về kỳ tính thuế tại Điều 9 Nghị định 252/2026/NĐ-CP. Theo đó, kỳ tính thuế bao gồm kỳ theo từng lần phát sinh, tháng, quý, năm hoặc kỳ quyết toán thuế, được xác định cụ thể như sau:
- Kỳ tính thuế theo từng lần phát sinh: Được xác định là ngày người nộp thuế phát sinh nghĩa vụ thuế.
- Kỳ tính thuế tháng: Được xác định từ ngày đầu tháng đến ngày cuối tháng của năm dương lịch.
- Kỳ tính thuế quý: Được xác định từ ngày đầu quý đến ngày cuối quý của năm dương lịch hoặc năm tài chính.
- Kỳ tính thuế năm: Được xác định theo năm dương lịch hoặc năm tài chính.
- Kỳ quyết toán thuế: Được xác định theo kỳ kế toán năm theo quy định của pháp luật về kế toán (trừ một số trường hợp riêng theo quy định tại điểm đ.2 khoản 2 Điều 9); riêng đối với thuế thu nhập cá nhân, kỳ quyết toán được xác định theo năm dương lịch.
Đáng lưu ý, Nghị định 252/2026/NĐ-CP cũng quy định rõ trường hợp đặc biệt: nếu trong một năm dương lịch, cá nhân có mặt tại Việt Nam dưới 183 ngày, nhưng tổng số ngày có mặt tại Việt Nam trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam từ 183 ngày trở lên, thì kỳ quyết toán thuế thu nhập cá nhân của năm đầu tiên được xác định là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam. Đây là quy định quan trọng đối với các trường hợp người nước ngoài làm việc tại Việt Nam hoặc cá nhân có thời gian cư trú không trọn năm dương lịch.
Với những tình huống phức tạp như vậy, việc 최고 회계 책임자를 고용하세요 giàu kinh nghiệm sẽ giúp doanh nghiệp xác định đúng kỳ quyết toán, tránh sai sót khi kê khai thuế thu nhập cá nhân cho người lao động nước ngoài.
Vì sao doanh nghiệp và kế toán cần đặc biệt lưu ý Công văn 5061/CT-CS?

Có thể thấy, Công văn 5061/CT-CS không chỉ đơn thuần là văn bản hành chính nội bộ ngành thuế, mà thực sự mang giá trị tham khảo cao đối với bộ phận kế toán – tài chính doanh nghiệp. Những lý do cụ thể bao gồm:
- Thứ nhất, các quy định mới về đăng ký thuế và kỳ tính thuế ảnh hưởng trực tiếp đến quy trình kê khai, xác định nghĩa vụ thuế hằng tháng, hằng quý, hằng năm của doanh nghiệp cũng như của người lao động nước ngoài, cá nhân có thu nhập tại Việt Nam.
- Thứ hai, quy định về công khai thông tin người nộp thuế đặt ra yêu cầu doanh nghiệp cần chủ động rà soát, tuân thủ đầy đủ nghĩa vụ thuế, tránh rơi vào các trường hợp bị công khai thông tin như nợ thuế, chậm nộp, những yếu tố có thể ảnh hưởng trực tiếp đến uy tín, quan hệ với đối tác và ngân hàng.
- Thứ ba, xu hướng hiện đại hóa, tăng kết nối dữ liệu điện tử giữa các cơ quan nhà nước đòi hỏi doanh nghiệp cần chuẩn hóa lại hệ thống dữ liệu kế toán – thuế nội bộ để đảm bảo tính đồng bộ, chính xác khi cơ quan thuế tiến hành đối chiếu, khai thác dữ liệu.
Doanh nghiệp cần chuẩn bị gì để tuân thủ đúng tinh thần của Công văn 5061/CT-CS?

Từ những phân tích trên, đội ngũ kế toán và ban lãnh đạo doanh nghiệp nên chủ động thực hiện một số công việc sau:
- Rà soát lại quy trình đăng ký thuế nội bộ, đối chiếu với các quy định mới tại Điều 6 đến Điều 8 Nghị định 252/2026/NĐ-CP để đảm bảo tuân thủ đúng thời hạn và trách nhiệm liên quan.
- Xác định lại kỳ tính thuế phù hợp với từng loại nghĩa vụ thuế của doanh nghiệp và người lao động, đặc biệt lưu ý các trường hợp đặc thù về thuế thu nhập cá nhân đối với cá nhân cư trú không trọn năm.
- Chủ động thực hiện đầy đủ, đúng hạn nghĩa vụ thuế để tránh rơi vào diện bị công khai thông tin theo quy định mới tại Điều 4 Nghị định 252/2026/NĐ-CP.
- Theo dõi sát các văn bản hướng dẫn tiếp theo của Cục Thuế và các Chi cục Thuế địa phương liên quan đến việc triển khai Nghị định 252/2026/NĐ-CP, bởi đây là văn bản có phạm vi điều chỉnh rộng và có thể sẽ tiếp tục được cụ thể hóa bằng các thông tư, công văn hướng dẫn khác.
Với những doanh nghiệp không có đủ nguồn lực để tự cập nhật và áp dụng kịp thời các quy định mới, việc tham khảo 전체 회계 서비스 là giải pháp tối ưu giúp toàn bộ nghiệp vụ đăng ký thuế, kê khai, xác định kỳ tính thuế đều được thực hiện đúng quy định mà không phát sinh thêm gánh nặng nhân sự nội bộ.
끝내다
Để tránh rủi ro về tuân thủ cũng như tận dụng tốt các quy định mới, doanh nghiệp nên chủ động cập nhật nội dung Công văn 5061/CT-CS, đối chiếu với thực tế vận hành và có kế hoạch điều chỉnh quy trình kế toán – thuế nội bộ trong thời gian sớm nhất. Nếu doanh nghiệp cần được tư vấn chuyên sâu, đừng ngần ngại 연락하다 với đội ngũ kế toán – thuế của MAN – Master Accountant Network để được hỗ trợ kịp thời và chính xác.
연락처 정보 MAN – Master Accountant Network
- 주소: 호치민시 Tan Thuan Ward, Street 43, 19A호
- 모바일/Zalo: 0903 963 163 – 0903 428 622
- 이메일: man@man.net.vn
- 구글 비즈니스 프로필: MAN(Master Accountant Network)의 Google 비즈니스 프로필을 확인하세요.
- 링크드인 창립자: 전문가 Le Hoang Tuyen의 LinkedIn 프로필을 확인하세요.
콘텐츠 제작 및 전문 검토 담당: Mr. 레 호앙 투옌 - MAN(Master Accountant Network) 설립자 겸 CEO그는 베트남 공인회계사(CPA) 감사인으로, 회계, 감사, 세무 및 기업 법률 자문 분야에서 30년 이상의 풍부한 경험을 보유하고 있습니다.
Câu hỏi thường gặp về Công văn 5061/CT-CS
Công văn 5061/CT-CS do cơ quan nào ban hành và ban hành khi nào?
Công văn 5061/CT-CS do Cục Thuế ban hành ngày 22/7/2026, với nội dung giới thiệu các điểm mới của Nghị định 252/2026/NĐ-CP hướng dẫn thi hành Luật Quản lý thuế.
Nghị định 252/2026/NĐ-CP mà Công văn 5061/CT-CS giới thiệu có hiệu lực từ khi nào?
Nghị định 252/2026/NĐ-CP được Chính phủ ban hành ngày 30/6/2026 và chính thức có hiệu lực thi hành từ ngày 01/7/2026, thay thế cho khung quy định trước đây tại Nghị định số 126/2020/NĐ-CP và các Nghị định sửa đổi, bổ sung liên quan.
Điểm khác biệt lớn nhất giữa Nghị định 252/2026/NĐ-CP và Nghị định 126/2020/NĐ-CP là gì?
Theo nội dung Công văn 5061/CT-CS, khác biệt lớn nhất nằm ở ba nhóm nội dung: Bổ sung quy định về nguồn lực tài chính cho cơ quan quản lý thuế; Siết chặt nhưng đồng thời minh bạch hơn cơ chế công khai thông tin người nộp thuế, có thêm quy định bảo vệ dữ liệu cá nhân; Hiện đại hóa công tác đăng ký thuế theo hướng tăng khai thác dữ liệu điện tử, kết nối liên ngành và giảm thủ tục hành chính.
Doanh nghiệp nợ thuế, chậm nộp thuế có bị công khai thông tin theo quy định mới không?
Có. Theo Điều 4 Nghị định 252/2026/NĐ-CP và Điều 7 Luật Quản lý thuế 2025 mà Công văn 5061/CT-CS dẫn chiếu, cơ quan quản lý thuế được công khai thông tin người nộp thuế trong các trường hợp: Trốn thuế, không nộp tiền thuế đúng thời hạn, nợ tiền thuế, tiền chậm nộp, tiền phạt, vi phạm pháp luật về thuế ảnh hưởng đến quyền lợi tổ chức hoặc cá nhân khác, hoặc không thực hiện yêu cầu của cơ quan quản lý thuế.
Cá nhân nước ngoài có mặt tại Việt Nam dưới 183 ngày trong năm dương lịch thì kỳ quyết toán thuế TNCN được tính thế nào?
Theo Điều 9 Nghị định 252/2026/NĐ-CP được Công văn 5061/CT-CS đề cập, nếu cá nhân có mặt tại Việt Nam dưới 183 ngày trong một năm dương lịch nhưng tính đủ 183 ngày trở lên trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam, thì kỳ quyết toán thuế thu nhập cá nhân của năm đầu tiên được xác định là 12 tháng liên tục đó, thay vì theo năm dương lịch thông thường.






