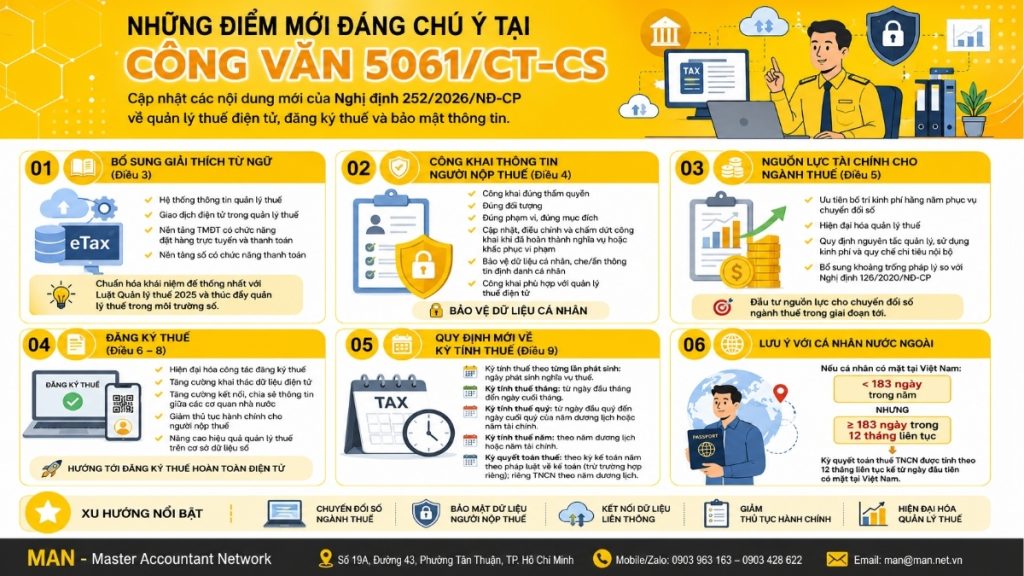
22 июля 2026 года Налоговое управление официально опубликовало следующее: Официальный документ 5061/CT-CSпредставляем все новые функции Указ 252/2026/ND-CPВступил в силу основной документ, регулирующий применение Закона об администрировании налогов. Это один из документов, к которому в настоящее время приковано особое внимание бухгалтерского сообщества, бизнеса и налогоплательщиков, поскольку он напрямую влияет на ряд привычных операций: от регистрации в налоговой службе и определения налогового периода до публичного раскрытия информации о налогоплательщиках.
Если вы являетесь корпоративным бухгалтером, главным бухгалтером или владельцем бизнеса и хотите понять конкретные изменения в Циркуляре 5061/CT-CS по сравнению со старыми правилами, эта статья всесторонне и точно обобщит ключевое содержание на основе оригинального документа, помогая вам оперативно разобраться в ситуации и заблаговременно скорректировать ваши внутренние процессы.
Что представляет собой Официальный документ 5061/CT-CS? В каком контексте он был издан?

Официальный документ 5061/CT-CS от 2026 года, изданный Налоговым департаментом 22 июля 2026 года, в первую очередь знакомит с новыми положениями Указа 252/2026/ND-CP и распространяет их. Этот документ предоставляет профессиональные рекомендации, помогая налоговым органам и налогоплательщикам лучше понять изменения в управлении налогами в соответствии с новыми правилами.
Что касается правовой основы, 30 июня 2026 года Правительство издало Указ 252/2026/НД-КП, в котором подробно изложены некоторые положения и меры по организации и руководству применением Закона об администрировании налогов. Этот Указ официально вступил в силу 1 июля 2026 года, заменив предыдущие положения Указа 126/2020/НД-КП и связанных с ним поправок и дополнений.
В структурном отношении Декрет 252/2026/ND-CP является довольно объемным документом, состоящим из 7 глав и 76 статей, в том числе:
- Глава IОбщие положения (5 статей)
- Глава IIФункции налогового администрирования, включающие 6 разделов (34 статьи)
- Глава III: Декларирование и уплата налогов и других сборов за предпринимательскую деятельность на платформах электронной коммерции и других цифровых платформах, включая 2 раздела (7 статей)
- Глава IVМеждународное сотрудничество в области налогообложения; льготный режим для налогоплательщиков; применение технологий, данных и цифровой трансформации в налоговом администрировании (10 статей)
- Глава VПрава, обязанности, функции и полномочия соответствующих сторон в налоговом администрировании (8 статей)
- Глава VIИсполнение административных решений по налоговому управлению (статьи 9)
- Глава VIIПоложения об исполнении (статьи 3)
Учитывая широкий охват поправок, крайне важно, чтобы Циркуляр 5061/CT-CS кратко изложил основные новые положения, избавив читателей от необходимости самостоятельно изучать все 76 статей Указа.
Ключевые нововведения в официальном документе 5061/CT-CS

Дополнительные определения терминов приведены в статье 3 Декрета 252/2026/ND-CP.
Одним из первых пунктов, рассмотренных в Официальном письме 5061/CT-CS, является добавление пояснений к нескольким новым терминам в статье 3 Указа, в том числе:
- Информационная система управления налогообложением;
- Электронные транзакции в налоговом администрировании;
- Платформа электронной коммерции, цифровая платформа с функциями онлайн-заказа и оплаты;
- Платформа электронной коммерции, цифровая платформа с функциями оплаты.
Согласно официальному документу, добавление этих терминов направлено на обеспечение соответствия Закону об администрировании налогов 2025 года и соответствующим специализированным правовым нормам. Это необходимый шаг по стандартизации в контексте все большей интеграции деятельности по администрированию налогов с цифровой средой и электронной коммерцией.
Новые положения, касающиеся раскрытия информации о налогоплательщиках, содержатся в статье 4.
Это ключевой момент, представляющий интерес для многих предприятий при изучении официального письма 5061/CT-CS, поскольку он напрямую связан с репутацией и правами налогоплательщиков. Соответственно, статья 4 Декрета 252/2026/ND-CP вводит ряд новых пунктов, а именно:
- Добавление принципа раскрытия информации. Налогоплательщики обязаны обеспечить, чтобы раскрытие информации осуществлялось надлежащим органом, касалось надлежащих субъектов, осуществлялось в надлежащем объеме и в надлежащих целях, как это предписано законом.
- Внести изменения и дополнения в механизм раскрытия информации. в отношении системы управления налоговой информацией; а также добавление положений об обновлении, корректировке и прекращении публичного раскрытия информации после того, как налогоплательщики выполнили свои обязательства или устранили нарушения.
- Введение новых правил для защиты персональных данных. В процессе раскрытия информации нормативные акты предусматривают сокрытие или утаивание определенных идентификационных данных физических лиц при осуществлении таких раскрытий в соответствии с законом.
- Добавление новых форм раскрытия информации. В соответствии с направлением развития электронного налогового администрирования и требованиями модернизации налогового администрирования.
Для лучшего понимания правовой основы, изложенной в Декрете 252/2026/ND-CP, можно обратиться к статье 7 Закона об администрировании налогов 2025 года. Согласно этой статье, налоговые органы, налоговые должностные лица (включая бывших налоговых должностных лиц), агентства, предоставляющие и обменивающиеся информацией о налогоплательщиках, налоговые агенты и агенты по таможенному оформлению несут ответственность за сохранение конфиденциальности информации о налогоплательщиках, за исключением случаев, когда раскрытие или публичное разглашение разрешено законом.
В частности, налоговое административное агентство — это Публичное раскрытие информации о налогоплательщиках В случаях: уклонения от уплаты налогов, уклонения от уплаты прочих доходов; неуплаты налогов, прочих доходов, штрафов за просрочку платежей и пеней в установленные сроки; налоговой задолженности, задолженности по другим доходам, штрафов за просрочку платежей и пеней; нарушений налогового законодательства, затрагивающих права и обязанности других организаций и физических лиц по уплате налогов; или несоблюдения требований налоговых органов в установленном порядке.
Чтобы избежать вышеупомянутых ситуаций, многие компании предпочли использовать услуги налогового учета Благодаря помощи специализированных и опытных подразделений, таких как MAN – Master Accountant Network, мы внимательно следим за выполнением налоговых обязательств, обеспечиваем своевременную подачу налоговых деклараций и уплату налогов.
Кроме того, налоговым органам также разрешено... Предоставление информации налогоплательщикам Предоставляется следственным органам, прокуратуре, суду, инспекционным органам, Государственному контрольно-ревизионному управлению и другим государственным органам управления по письменному запросу для проведения судебных разбирательств, инспекций, проверок и аудита; предоставляется другим компетентным государственным органам по письменному запросу в соответствии с законом; или предоставляется иностранным налоговым органам в соответствии с международными договорами и соглашениями о налогообложении, членом или участником которых является Вьетнам.
Новые положения, касающиеся финансовых ресурсов для функционирования органов налогового администрирования, содержатся в статье 5.
Еще одним важным новым положением Циркуляра 5061/CT-CS является регулирование финансовых ресурсов для органов налогового администрирования. Соответственно, Постановление 252/2026/ND-CP дополняет положения о приоритетном распределении ежегодных средств на цифровую трансформацию и модернизацию налогового администрирования, а также устанавливает принципы управления и использования средств и внутренние правила расходования средств.
Данный материал был разработан для конкретизации Закона об управлении налогами 2025 года, а также для устранения существовавшего ранее пробела в законодательстве: в Постановлении № 126/2020/ND-CP отсутствовали конкретные положения о финансовых ресурсах для органов управления налогами. Добавление данного положения демонстрирует четкое направление деятельности органов управления налогами в инвестировании ресурсов в цифровую трансформацию налогового сектора в предстоящий период.
В статьях 6, 7 и 8 содержатся новые положения, касающиеся регистрации плательщиков налогов.
Положения о налоговой регистрации, содержащиеся в Постановлении 252/2026/ND-CP, призваны конкретизировать Закон об управлении налогами № 108/2025/QH15 и касаются следующих аспектов: сроки налоговой регистрации, обязанности налогоплательщиков, обязанности налоговых органов, государственных учреждений, организаций и физических лиц, участвующих в налоговой регистрации, а также использование налоговых идентификационных номеров.
В сравнении с Постановлением № 126/2020/ND-CP и предыдущими поправками и дополнениями, в Официальном письме 5061/CT-CS уточняется, что Постановление 252/2026/ND-CP было скорректировано в следующем направлении:
- Модернизация процесса регистрации в налоговой сфере;
- Расширить использование электронных данных;
- Укрепление связей и обмена информацией между государственными учреждениями;
- Сократить административные процедуры для налогоплательщиков;
- Повышение эффективности налогового администрирования за счет использования цифровых баз данных.
Эта тенденция соответствует национальной стратегии цифровой трансформации и помогает предприятиям сократить объем бумажной работы при выполнении своих обязательств по регистрации в налоговой службе.
Новые правила определения налогового периода изложены в статье 9.
В дополнение к вышеупомянутому содержанию, в Официальном письме 5061/CT-CS также рассматриваются положения о налоговых периодах, содержащиеся в статье 9 Указа 252/2026/ND-CP. Соответственно, налоговый период включает период для каждой транзакции: ежемесячный, ежеквартальный, годовой или период налогового расчета, которые определяются следующим образом:
- Налоговый период определяется на основе каждой отдельной транзакции.Определяется как дата, на которую налогоплательщик несет налоговое обязательство.
- Ежемесячный налоговый период: Определяется как период с первого по последний день месяца по григорианскому календарю.
- Квартальный налоговый период: Определяется с первого дня квартала до последнего дня квартала в календарном или финансовом году.
- Налоговый период годОпределяется в соответствии с календарным или финансовым годом.
- Период урегулирования налогов: Определяется в соответствии с отчетным годом, установленным законом о бухгалтерском учете (за исключением некоторых особых случаев, предусмотренных пунктом d.2, подпунктом 2, статьи 9); для подоходного налога с физических лиц расчетный период определяется в соответствии с календарным годом.
Примечательно, что в Постановлении 252/2026/ND-CP также четко оговорен особый случай: если в течение календарного года физическое лицо находится во Вьетнаме менее 183 дней, но общее количество дней пребывания во Вьетнаме в течение 12 последовательных месяцев с первого дня прибытия составляет 183 дня или более, то период расчета подоходного налога за первый год определяется как 12 последовательных месяцев с первого дня прибытия во Вьетнам. Это важное положение для случаев, касающихся иностранцев, работающих во Вьетнаме, или лиц, чей период проживания не охватывает полный календарный год.
В таких сложных ситуациях нанять главного бухгалтера Опытные специалисты помогут предприятиям определить правильный налоговый период, избегая ошибок при подаче деклараций о доходах иностранных сотрудников.
Почему предприятиям и бухгалтерам следует обратить особое внимание на Официальное письмо 5061/CT-CS?

Как видно, официальное письмо 5061/CT-CS — это не просто внутренний административный документ налогового сектора, а документ, имеющий большое значение для бухгалтерских и финансовых отделов предприятий. Конкретные причины этого следующие:
- Во-первых, новые правила налоговой регистрации и налоговых периодов напрямую влияют на процесс декларирования и определения ежемесячных, квартальных и годовых налоговых обязательств для предприятий, а также иностранных работников и физических лиц, получающих доход во Вьетнаме.
- Во-вторых, правила раскрытия информации о налогоплательщиках требуют от предприятий заблаговременного анализа и полного соблюдения своих налоговых обязательств, избегая ситуаций, когда информация становится достоянием общественности, например, о налоговой задолженности или просроченных платежах, что может напрямую повлиять на их репутацию, отношения с партнерами и банками.
- В-третьих, тенденция модернизации и расширение электронного обмена данными между государственными учреждениями требуют от предприятий стандартизации своих внутренних систем бухгалтерского учета и налоговой отчетности для обеспечения согласованности и точности при проверке и использовании данных налоговыми органами.
Какие подготовительные мероприятия необходимо провести предприятиям для соблюдения духа Официального письма 5061/CT-CS?

Исходя из вышеизложенного анализа, бухгалтерский отдел и руководство компании должны заблаговременно выполнить следующие задачи:
- Ознакомьтесь с внутренней процедурой регистрации в налоговой службе.Сравните это с новыми положениями статей 6–8 Указа 252/2026/ND-CP, чтобы обеспечить соблюдение сроков и соответствующих обязанностей.
- Пересмотреть налоговый период Это должно быть адаптировано к каждому виду налоговых обязательств для предприятий и сотрудников, с особым вниманием к конкретным случаям, касающимся подоходного налога с физических лиц, проживающих во Вьетнаме менее одного полного года.
- Активно и в полном объеме и в срок выполнять все налоговые обязательства. Чтобы избежать попадания в категорию информации, подлежащей публичному раскрытию, как это предусмотрено в новых правилах в статье 4 Указа 252/2026/ND-CP.
- Внимательно следите за последующими руководящими документами. Департамент налогообложения и местные налоговые управления несут ответственность за выполнение Постановления 252/2026/ND-CP, поскольку данный документ имеет широкую сферу действия и может быть дополнительно уточнен другими циркулярами и руководящими документами.
Предприятиям, не располагающим ресурсами для своевременного внедрения новых нормативных требований, рекомендуется обратиться за консультацией к специалисту. полное бухгалтерское обслуживание Это оптимальное решение, позволяющее обеспечить выполнение всех процедур регистрации, декларирования и определения налогового периода в соответствии с правилами без создания дополнительной нагрузки на внутренний персонал.
Заключить
Чтобы избежать рисков, связанных с несоблюдением требований, и максимально эффективно использовать новые правила, предприятиям следует заблаговременно ознакомиться с содержанием Циркуляра 5061/CT-CS, сравнить его со своей фактической деятельностью и спланировать корректировку своих внутренних бухгалтерских и налоговых процессов в кратчайшие сроки. Если вашему бизнесу необходима подробная консультация, не стесняйтесь обращаться к нам. контакт Для получения своевременной и точной поддержки обратитесь в бухгалтерию и налоговую службу MAN – Master Accountant Network.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы об официальном документе 5061/CT-CS
Какое ведомство издало Официальный документ 5061/CT-CS и когда он был издан?
Официальный документ 5061/CT-CS, изданный Налоговым департаментом 22 июля 2026 года, вводит новые положения Указа 252/2026/ND-CP, регулирующего применение Закона об администрировании налогов.
Когда вступает в силу Указ 252/2026/ND-CP, представленный в Официальном письме 5061/CT-CS?
Указ № 252/2026/ND-CP был издан Правительством 30 июня 2026 года и официально вступил в силу 1 июля 2026 года, заменив предыдущую нормативно-правовую базу, содержащуюся в Указе № 126/2020/ND-CP и связанных с ним поправочных и дополняющих указах.
В чём заключается основное различие между Декретом 252/2026/ND-CP и Декретом 126/2020/ND-CP?
Согласно официальному письму 5061/CT-CS, основные различия заключаются в трех главных областях: дополнение положений о финансовых ресурсах для органов налогового администрирования; ужесточение, но одновременно повышение прозрачности механизма раскрытия информации о налогоплательщиках, с добавлением положений о защите персональных данных; и модернизация налоговой регистрации за счет расширения использования электронных данных, межведомственной связи и сокращения административных процедур.
Будут ли новые правила предусматривать публичное раскрытие информации о компаниях, имеющих задолженность по налогам или просрочивших уплату налогов?
Да. В соответствии со статьей 4 Указа 252/2026/ND-CP и статьей 7 Закона об управлении налогами 2025 года, на которые ссылается Официальное письмо 5061/CT-CS, налоговые органы уполномочены публично раскрывать информацию о налогоплательщиках в следующих случаях: уклонение от уплаты налогов, несвоевременная уплата налогов, налоговая задолженность, штрафы за просрочку платежей, нарушения налогового законодательства, затрагивающие права других организаций или физических лиц, или невыполнение запросов налоговых органов.
Как рассчитывается период уплаты подоходного налога для иностранных граждан, находящихся во Вьетнаме менее 183 дней в календарном году?
Согласно статье 9 Указа 252/2026/ND-CP, как указано в Официальном письме 5061/CT-CS, если физическое лицо находится во Вьетнаме менее 183 дней в календарном году, но находится там 183 дня или более в течение 12 последовательных месяцев с первого дня своего пребывания во Вьетнаме, то период расчета подоходного налога за первый год определяется как эти 12 последовательных месяцев, а не как обычный календарный год.