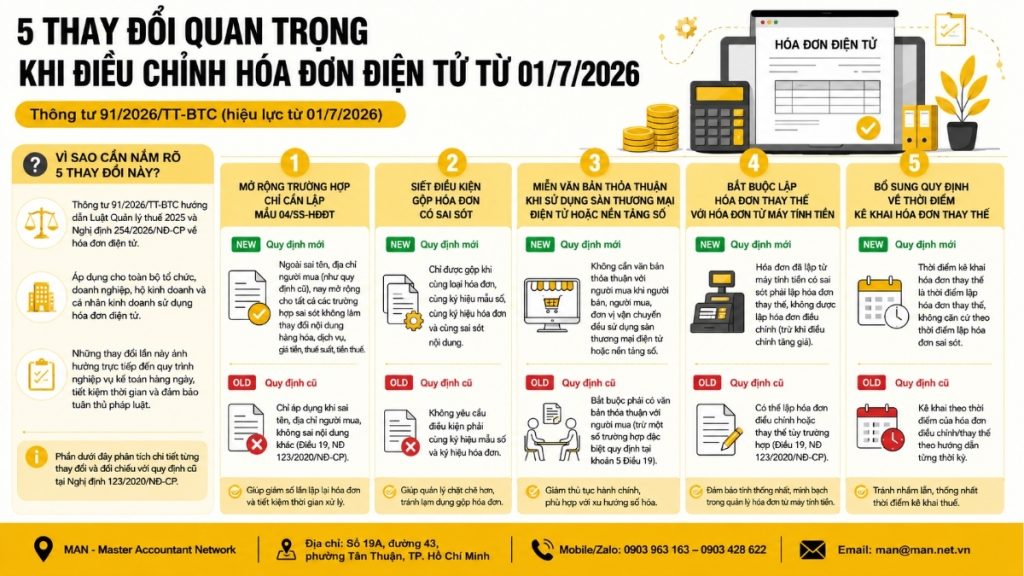
В настоящее время в документе конкретно оговорены пять важных изменений, касающихся адаптации электронных счетов-фактур… Циркуляр 91/2026/TT-BTC (Вступая в силу с 1 июля 2026 года), это потребует от корпоративных бухгалтеров пересмотреть весь существующий процесс обработки ошибочных счетов-фактур. Постановление 123/2020/ND-CPОт расширения круга дел, требующих только заполнения формы 04/SS-HĐĐT, ужесточения условий объединения некорректных счетов-фактур до отмены письменных соглашений для операций на платформах электронной коммерции и обязательного оформления дубликатов счетов-фактур для счетов-фактур, полученных из кассовых аппаратов, каждое изменение напрямую влияет на повседневную деятельность. В данной статье подробно анализируется каждый новый пункт, сравнивается со старыми правилами на основе последних обновленных правовых норм, что помогает бухгалтерам применять правильные процедуры с самого первого исправления ошибки.
Почему важно понимать эти 5 ключевых изменений при корректировке электронных счетов-фактур в 2026 году?
Циркуляр 91/2026/TT-BTC был издан для руководства внедрением Закона об администрировании налогов 2025 года и для уточнения его содержания. Выставление счетов-фактур в соответствии с Постановлением 254/2026/ND-CP В отношении электронных счетов-фактур и электронных документов настоящий документ заменяет предыдущий подход, изложенный в Постановлении 123/2020/ND-CP, который действовал в течение многих лет и был изменен один раз Постановлением 70/2025/ND-CP.
Что касается масштаба, новые правила напрямую затрагивают экономические организации, предприятия, другие организации, домохозяйства и индивидуальные предприятия, которые в настоящее время используют электронные счета-фактуры в своей деятельности по торговле товарами и оказанию услуг — то есть практически все коммерческие субъекты на сегодняшний день.
Примечательно, что эти изменения носят не только технический характер с точки зрения составления документов, но и фактически затрагивают бизнес-процессы бухгалтерского отдела, от определения того, когда достаточно письменного подтверждения без повторной выдачи счета-фактуры, до определения того, когда письменное соглашение с покупателем является обязательным. Поэтому понимание и правильное применение этих пяти важных изменений при корректировке электронных счетов-фактур не только поможет предприятиям соблюдать закон, но и значительно сэкономит время на исправлении ошибок на практике.
Для облегчения понимания в следующем разделе будет подробно проанализировано каждое изменение, сравненное со старыми положениями Декрета 123/2020/ND-CP.
Расширить область применения, включив в нее только форму 04/SS-HĐĐT, что исключит необходимость повторной выдачи счета-фактуры.
Согласно статье 19 Указа 123/2020/НД-КП (с изменениями, внесенными Указом 70/2025/НД-КП), случай, когда продавцу достаточно заполнить форму № 04/SS-HĐĐT для уведомления об ошибках в электронном счете-фактуре, без необходимости его повторной выдачи, ограничивается ситуациями, когда в счете-фактуре указаны неверные данные о наименовании и адресе покупателя, в то время как другие данные в счете-фактуре (налоговый код, сумма, ставка налога, сумма налога и т. д.) остаются точными.
Статья 10 Циркуляра 91/2026/TT-BTC значительно расширила сферу применения данного случая. В частности, помимо ошибок в имени и адресе покупателя, новое положение также добавляет случаи, когда счет-фактура содержит неверную сумму прописью или иными деталями, при условии, что он не содержит ни одной из следующих существенных ошибок:
- Идентификационный номер налогоплательщика;
- Сумма, указанная в счете-фактуре;
- Налоговая ставка;
- Налоги;
- Содержание товаров и услуг.
Другими словами, по сравнению с прошлым, расширился круг мелких ошибок, требующих лишь письменного подтверждения или уведомления, а не создания корректировочного или заменяющего счета-фактуры. Это одно из пяти важных изменений при корректировке электронных счетов-фактур, о которых бухгалтерам необходимо знать в первую очередь, поскольку оно поможет снизить трудозатраты на перевыпуск счетов-фактур во многих практических ситуациях, которые ранее требовали более сложной обработки.
Примечания к бухгалтерской отчетности: При проверке ошибочных счетов-фактур бухгалтерам необходимо тщательно сравнивать неверное содержание с пятью ключевыми критериями, упомянутыми выше. Если ошибка не подпадает под эти критерии, предприятие может применить более простую процедуру, просто заполнив форму 04/SS-HĐĐT, вместо того, чтобы, как раньше, выставлять корректировочный или заменяющий счет-фактуру.
Чётко обозначьте случаи, когда корректировка или замена счетов-фактур являются обязательными.
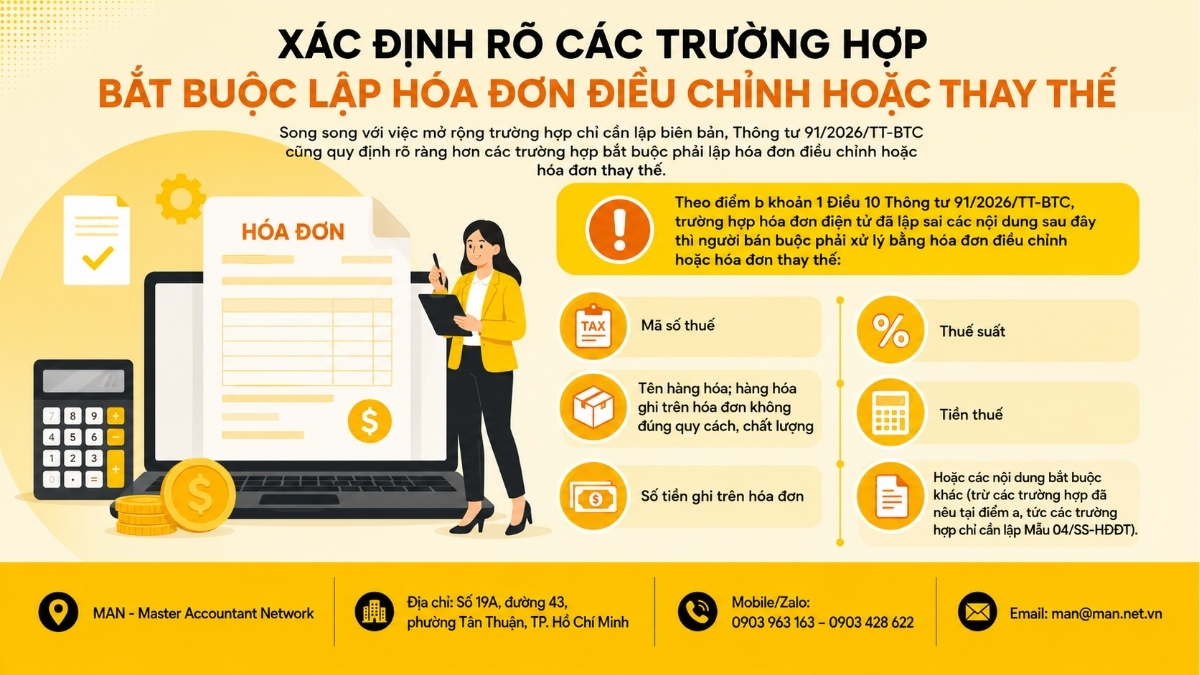
Параллельно с расширением перечня случаев, когда требуется только письменное подтверждение, Циркуляр 91/2026/TT-BTC также уточняет случаи, когда обязательно выставлять корректировочный счет или заменяющий счет. Согласно пункту b, подпункту 1 статьи 10 Циркуляра 91/2026/TT-BTC, если электронный счет был выставлен со следующим некорректным содержимым, продавец обязан оформить его с помощью корректировочного счета или заменяющего счета:
- Идентификационный номер налогоплательщика;
- Название товара; товары, указанные в счете-фактуре, не соответствуют техническим характеристикам или стандартам качества;
- Сумма, указанная в счете-фактуре;
- Налоговая ставка;
- Налоги;
- Или другие обязательные поля (за исключением случаев, упомянутых в пункте а, т.е. случаев, когда необходимо заполнить только форму 04/SS-HĐĐT).
Возможность выбора между корректировочным счетом и заменяющим счетом.
Следует отметить, что продавец имеет право выбирать между двумя вариантами:
- Выставьте скорректированный счет (сохраните оригинал счета, исправьте только неверную часть).
- В качестве альтернативы, можно выставить заменяющий счет (аннулировать первоначальный счет и выставить новый счет взамен старого).
Выбор подходящего варианта зависит от характера ошибки и внутренних методов управления каждой компании.
По сравнению с Постановлением 123/2020/ND-CP, основное содержание, требующее корректировки/замены счетов-фактур, по сути, не сильно изменилось, но положения Циркуляра 91/2026/TT-BTC более ясны и логичны в контексте случаев, на которые распространяются исключения. Именно поэтому при обсуждении пяти важных изменений в корректировке электронных счетов-фактур первые два изменения, как правило, следует читать и применять одновременно.
Добавьте условие для объединения нескольких некорректных счетов-фактур в один корректировочный или заменяющий счет-фактуру.
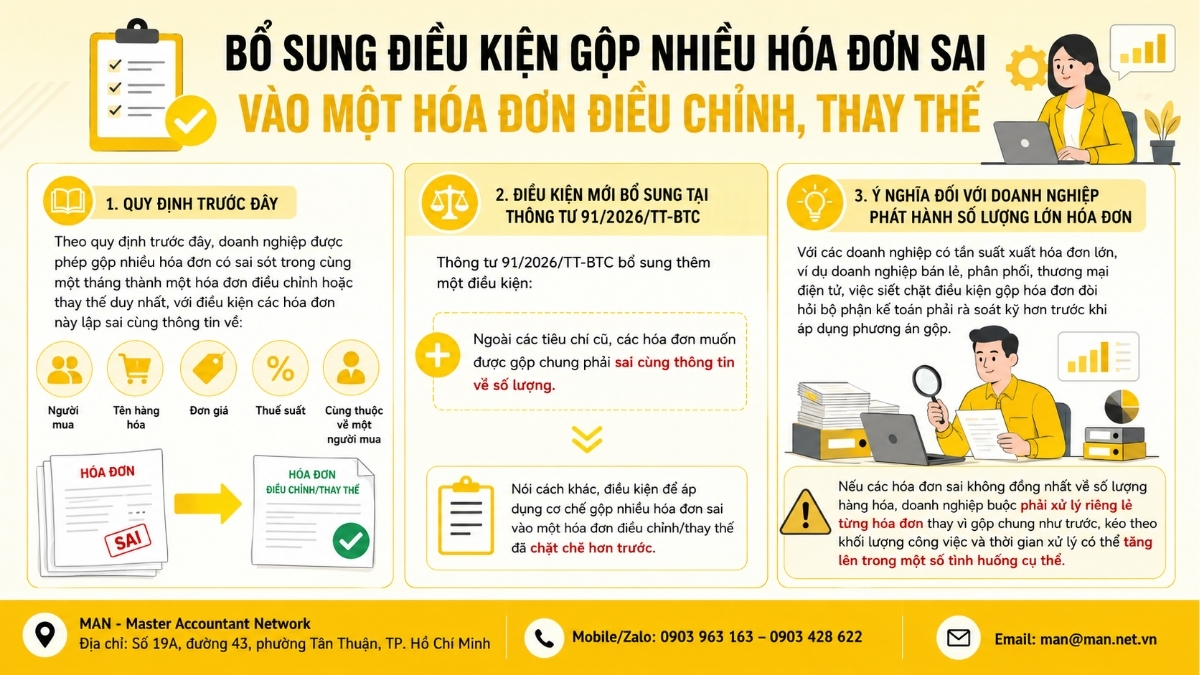
Согласно ранее действовавшим правилам, предприятиям разрешалось объединять несколько счетов-фактур с ошибками за один и тот же месяц в один корректировочный или заменяющий счет-фактуру при условии, что эти счета-фактуры содержали одинаковую неверную информацию относительно: покупателя; наименования товара; цены за единицу; налоговой ставки, и все принадлежали одному и тому же покупателю.
В циркуляр 91/2026/TT-BTC добавлены новые условия.
Циркуляр 91/2026/TT-BTC добавляет еще одно условие: помимо старых критериев, счета-фактуры, предназначенные для объединения, должны содержать одинаковую неверную информацию о количестве. Другими словами, условия применения механизма объединения нескольких некорректных счетов-фактур в один корректировочный/заменяющий счет-фактуру стали строже, чем раньше.
Это имеет значение для предприятий, которые выставляют большое количество счетов-фактур.
Для предприятий с высокой частотой выставления счетов, таких как розничная торговля, дистрибуция и электронная коммерция, ужесточение условий объединения счетов-фактур требует от бухгалтерских отделов проведения более тщательной проверки перед внедрением метода объединения. Если в счетах-фактурах обнаруживаются расхождения в количестве товаров, предприятиям придется обрабатывать каждый счет-фактуру отдельно, вместо их объединения, как раньше, что в некоторых случаях может увеличить рабочую нагрузку и время обработки.
В некоторых конкретных случаях письменное соглашение не требуется.
Согласно статье 10 Циркуляра 91/2026/TT-BTC, перед корректировкой или заменой неправильно оформленных электронных счетов-фактур, содержащих существенную информацию, сохраняется общий принцип:
- Если покупателем является экономическая организация, другая организация, семейное предприятие или индивидуальное предприятие: продавец и покупатель должны составить письменное соглашение, в котором четко указаны детали ошибки.
- Если покупателем является физическое лицо: продавец обязан уведомить покупателя или сделать публичное объявление на своем веб-сайте (если таковой имеется).
Продавец обязан хранить копию настоящего соглашения в своих помещениях и предъявлять ее по запросу налоговых органов или других компетентных государственных учреждений.
Согласно новым правилам, три случая освобождены от действия закона.
Основное отличие от Постановления 123/2020/ND-CP, в котором четко не были указаны случаи освобождения от обязательств, заключается в том, что Циркуляр 91/2026/TT-BTC добавил три конкретных случая, когда продавец не обязан составлять письменное соглашение, в том числе:
- Это относится к передаче данных электронных счетов-фактур через сводную таблицу.
- Это относится к случаю переноса подробной информации о транзакции из таблицы сведений о транзакции.
- Покупка и продажа товаров на платформах электронной коммерции и других цифровых платформах.
Это изменение имеет высокую практическую применимость, особенно для предприятий, работающих в сфере электронной коммерции, или для тех, кто имеет большой объем транзакций, часто требующих передачи данных счетов-фактур в сводных таблицах. Освобождение от составления письменных соглашений в таких случаях значительно сокращает внутренние административные процедуры и больше подходит для большого объема и скорости транзакций на цифровых платформах.
К счетам-фактурам, выставленным кассовыми аппаратами, и к зарегистрированным активам применяются особые правила.
Одним из недостатков Постановления 123/2020/ND-CP является отсутствие конкретных правил обработки ошибок в электронных счетах-фактурах, генерируемых кассовыми аппаратами, а также в операциях с активами, требующими регистрации прав собственности или пользования. Это вызвало значительную путаницу у многих розничных предприятий, особенно у тех, которые используют кассовые аппараты с возможностью передачи данных в налоговые органы, при работе с некорректными счетами-фактурами.
Новые требования, содержащиеся в Циркуляре 91/2026/TT-BTC
В циркуляр 91/2026/TT-BTC внесены дополнительные положения:
В случае обнаружения ошибки в электронных счетах-фактурах, сформированных с помощью кассовых аппаратов, и счетах-фактурах, относящихся к активам, требующим регистрации, продавец обязан выставить заменяющий счет-фактуру.
Введение этого конкретного положения помогает восполнить давний пробел в законодательстве и обеспечивает единообразие в обработке ошибок, связанных с определенной группой счетов-фактур, которые содержат прямые данные о розничной торговле и ценные активы, требующие строгого контроля в части регистрации права собственности.
См. также: Новые положения в Циркуляре 91/2026/ND-CP.
В этой таблице обобщены и сопоставлены 5 ключевых изменений, произошедших при корректировке электронных счетов-фактур по сравнению со старыми правилами.
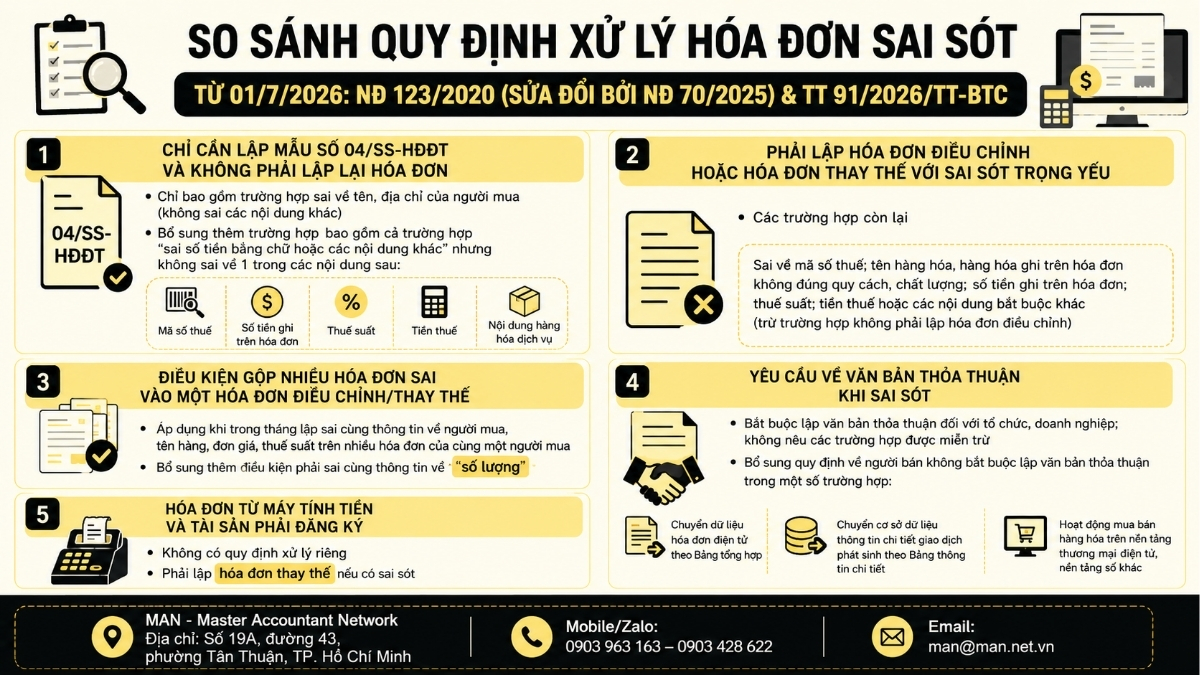
Для удобства сравнения и быстрого ознакомления ниже приведена сводная таблица всех 5 важных изменений, касающихся корректировки электронных счетов-фактур в соответствии с Циркуляром 91/2026/TT-BTC, в сравнении с соответствующими положениями Указа 123/2020/ND-CP (с изменениями, внесенными Указом 70/2025/ND-CP).
| Критерии | Указ 123/2020 | Циркуляр 91/2026 |
| В случаях, когда требуется только форма 04/SS-HĐĐT. | Это правило действует только в том случае, если имя или адрес покупателя указаны неверно. | Добавляются случаи, когда сумма денег указана неверно прописью или в других деталях, при условии, что пять ключевых элементов не содержат ошибок. |
| Случаи, когда выставление корректировочного или заменяющего счета-фактуры является обязательным. | Неверный налоговый идентификационный номер, название продукта, количество, налоговая ставка, сумма налога и т. д. | Правила должны быть четко определены и рассматриваться с учетом случаев, на которые распространяются исключения. |
| Условие объединения нескольких счетов-фактур некорректно. | Неверная информация о покупателе, названии товара, цене за единицу и налоговой ставке. | Добавьте условие, что ошибка должна совпадать с информацией о количестве. |
| Запросите письменное соглашение. | Обязательно для организаций и предприятий; исключений не предусмотрено. | Три дополнительных случая, когда письменное соглашение не является обязательным. |
| Кассовые поступления являются активами, подлежащими регистрации. | Конкретных правил для решения этого вопроса не существует. | В случае обнаружения каких-либо ошибок необходимо выставить дубликат счета-фактуры. |
В целом, пять ключевых изменений в Циркуляре 91/2026/TT-BTC, касающихся корректировки электронных счетов-фактур, носят выборочный характер, например, расширение сферы применения на случаи ошибок, не влияющих на налоговые обязательства, при одновременном ужесточении контроля в областях, подверженных злоупотреблениям или не имеющих оснований для надзора. Поэтому предприятиям не следует механически применять одно правило ко всем ситуациям, а необходимо сравнивать каждый конкретный случай с приведенной выше сравнительной таблицей, прежде чем принимать решение о соответствующих действиях.
Важные замечания относительно применения правил в отношении электронных счетов-фактур с 1 июля 2026 года.
В связи с вышеупомянутыми изменениями предприятиям и бухгалтерам следует заблаговременно пересмотреть свои внутренние процедуры обработки ошибочных счетов-фактур, вместо того чтобы продолжать механически применять старые привычки, установленные в Декрете 123/2020/ND-CP. Особое внимание заслуживают несколько моментов:
- Обновляйте и классифицируйте ошибки в соответствии с пятью ключевыми критериями, изложенными в Циркуляре 91/2026/TT-BTC, избегая путаницы между случаями, требующими только письменного подтверждения, и случаями, требующими выставления скорректированного или заменяющего счета-фактуры.
- Пересмотрите ежемесячный процесс объединения некорректных счетов-фактур и добавьте критерии для проверки количества перед объединением.
- Чётко обозначьте сделки, которые не подлежат оформлению письменных соглашений, чтобы избежать ненужных процедур.
- Для предприятий, использующих кассовые аппараты с подключением к налоговым органам, важно учитывать обязательный принцип выдачи дубликатов счетов-фактур при обнаружении ошибок; методы корректировки, аналогичные тем, что применяются к обычным счетам-фактурам, не применяются.
- Обновите ваше текущее программное обеспечение для электронного выставления счетов, чтобы обеспечить совместимость с новыми формами, особенно с формой № 04/SS-HĐĐT, поскольку сфера ее применения расширилась.
В действительности, не у каждого предприятия достаточно персонала, чтобы отслеживать все изменения в правилах, касающихся электронных счетов-фактур. Для предприятий, у которых нет собственного бухгалтерского отдела или которые хотят снизить риск ошибок, использование электронных счетов-фактур может быть полезным. полное бухгалтерское обслуживание Это достойный вариант, гарантирующий, что вся процедура обработки счетов и документов с самого начала будет проводиться корректно и в соответствии с правилами.
Помимо положений об исправлении ошибочных счетов-фактур, Циркуляр 91/2026/TT-BTC (статья 11) также предусматривает переход на электронные счета-фактуры с кодами налоговых органов или без них с 1 июля 2026 года. Соответственно, налогоплательщики, в настоящее время использующие электронные счета-фактуры без кодов налоговых органов, при необходимости могут перейти на электронные счета-фактуры с кодами, как это предусмотрено в статье 6 настоящего Циркуляра.
Важные моменты, на которые следует обратить внимание: Налогоплательщики, отнесенные к категории налогоплательщиков с высоким риском в соответствии с Циркуляром 94/2026/TT-BTC и уведомленные налоговым органом посредством формы № 01/TB-KTT, обязаны перейти на использование электронных счетов-фактур с кодами налогового органа в течение 10 рабочих дней с даты получения уведомления.
В случаях, когда требуется консультация на месте, предприятия могут нанять бухгалтерские услуги Получить поддержку в правильном проведении процесса, минимизируя риски и ошибки.
Заключить
Пять ключевых изменений, касающихся корректировки электронных счетов-фактур в соответствии с Циркуляром 91/2026/TT-BTC, начиная от расширения перечня случаев для создания формы 04/SS-HĐĐT, ужесточения условий объединения некорректных счетов-фактур, добавления случаев, освобожденных от письменных соглашений, и заканчивая отдельным положением, обязывающим создавать заменяющие счета-фактуры для счетов-фактур, полученных из кассовых аппаратов, — все это важные аспекты, которые бухгалтеры должны досконально понимать, чтобы избежать неправильной обработки, ведущей к ненужным рискам ретроактивного взыскания налогов или штрафов.
Налоговое законодательство и электронные счета-фактуры все еще уточняются в последующих руководящих документах, включая Циркуляр 94/2026/TT-BTC о критериях налогообложения высокого риска. Поэтому, вместо того чтобы ждать возникновения ошибок для проверки, предприятиям следует уже сейчас заблаговременно пересмотреть свои внутренние процессы. Если вам необходимы обновления или дополнительные консультации по вопросам регулирования электронных счетов-фактур, пожалуйста, свяжитесь с нами. Свяжитесь с MAN – сетью ведущих бухгалтеров. получить своевременную помощь.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о 5 ключевых изменениях при корректировке электронных счетов-фактур
В каких случаях достаточно просто заполнить форму 04/SS-HĐĐT и не перевыставлять счет-фактуру?
Это относится к случаям, когда в счете-фактуре содержатся ошибки в имени, адресе покупателя или сумме, указанной прописью, а также в других данных, при условии, что налоговый идентификационный номер, указанная в счете-фактуре сумма, ставка налога, сумма налога и описание товаров и услуг указаны верно.
В каких случаях обязательно заключение письменного соглашения при исправлении ошибочного счета-фактуры?
Если в некорректном счете-фактуре содержится существенная информация, а покупателем является экономическая организация, другая организация, семейное предприятие или индивидуальное предприятие, за исключением трех случаев, освобожденных от этого требования согласно Циркуляру 91/2026/TT-BTC.
Каковы новые правила обработки неправильно оформленных чеков из кассовых аппаратов?
Согласно циркуляру 91/2026/TT-BTC, счета-фактуры, сформированные на основе данных кассовых аппаратов, и счета-фактуры, относящиеся к активам, должны быть зарегистрированы, и в случае обнаружения ошибок должен быть выставлен новый счет-фактура.
Допустимо ли объединять несколько некорректных счетов-фактур в один корректировочный счет-фактуру?
Да, но счета-фактуры должны соответствовать условию, что они содержат неверную информацию о покупателе, названии товара, цене за единицу, налоговой ставке и количестве (требование к количеству является новым дополнением по сравнению со старыми правилами).
Что делать, если в электронном счете-фактуре указан неверный налоговый идентификационный номер покупателя?
Неверные налоговые идентификационные номера относятся к категории существенных ошибок, как определено в Циркуляре 91/2026/TT-BTC. Поэтому продавцам не разрешается просто использовать форму 04/SS-HĐĐT, а необходимо выставлять корректировочный счет или заменяющий счет в соответствии с процедурами, изложенными в статье 10 Циркуляра.
Обязательно ли создавать отдельные корректировочные счета для нескольких некорректных счетов от одного и того же клиента?
Хотя это и не является обязательным, эти счета-фактуры могут быть объединены в один корректировочный или заменяющий счет-фактуру только в том случае, если некорректные счета-фактуры совпадают по информации о покупателе, названию товара, цене за единицу, налоговой ставке и количеству. Это новое дополнение в Циркуляре 91/2026/TT-BTC по сравнению со старыми правилами. Если эти критерии не соблюдены, предприятиям все равно необходимо обрабатывать каждый счет-фактуру отдельно.