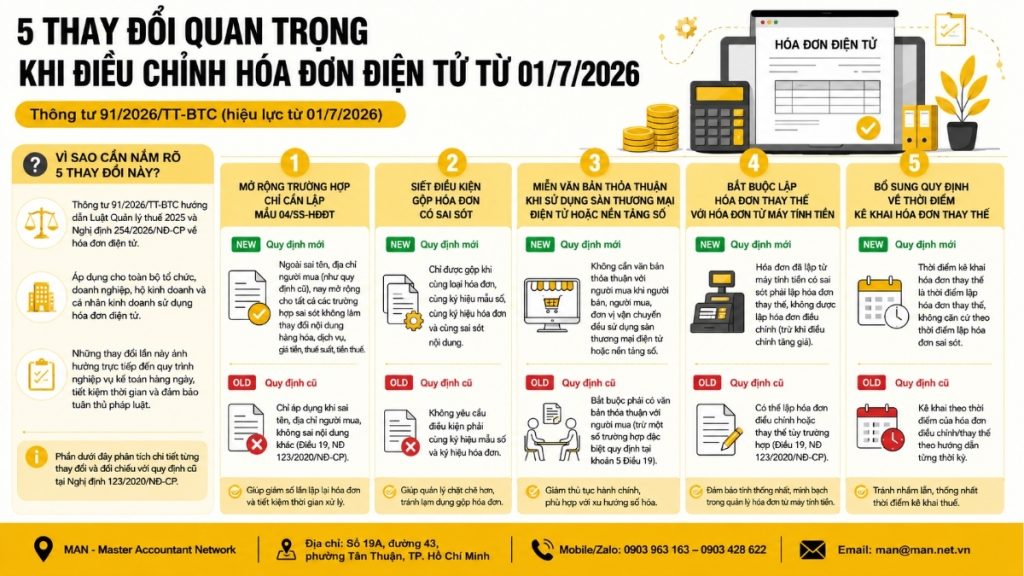
電子請求書の調整に関する5つの重要な変更点が、以下のとおり具体的に規定されました。 回覧文書91/2026/TT-BTC (2026年7月1日より施行)これにより、企業の会計担当者は、誤った請求書を処理するための現在のプロセス全体を見直す必要が生じる。 政令123/2020/ND-CP様式04/SS-HĐĐTのみで処理可能なケースの拡大、誤った請求書の統合条件の厳格化、電子商取引プラットフォームでの取引における書面による合意の免除、レジからの請求書に対する代替請求書の発行義務化など、あらゆる変更が日々の業務に直接影響を与えます。本稿では、最新の法的根拠に基づき、各変更点を詳細に分析し、旧規則と比較することで、会計担当者が最初の誤り訂正から適切な手続きを適用できるよう支援します。
2026年に電子請求書を調整する際に、これら5つの重要な変更点を理解することが重要なのはなぜでしょうか?
回覧文書91/2026/TT-BTCは、2025年税務行政法の実施を指導し、その内容を具体的に定めるために発行された。 政令254/2026/ND-CPに基づく請求書の発行 電子請求書および電子文書に関して、この文書は、長年にわたり施行され、政令70/2025/ND-CPによって一度改正された政令123/2020/ND-CPの従来のアプローチに取って代わるものです。
適用範囲という点では、この新しい規制は、現在商品取引やサービス提供活動において電子請求書を使用している経済組織、企業、その他の組織、家計、および個々の企業に直接影響を与える。つまり、今日ではほぼすべての事業体が対象となる。
これらの変更は、文書作成上の技術的な側面にとどまらず、請求書の再発行なしに書面による記録で十分と判断できる場合から、購入者との書面による合意が必須となる場合まで、会計部門の業務プロセスにも影響を与える点に注目すべきです。したがって、電子請求書を調整する際にこれら5つの重要な変更点を理解し、正しく適用することは、企業が法令を遵守するのに役立つだけでなく、実務上のエラー処理にかかる時間を大幅に節約することにもつながります。
理解を容易にするため、次のセクションでは、各変更点を詳細に分析し、政令123/2020/ND-CPの旧規則と比較します。
対象範囲をフォーム04/SS-HĐĐTのみに拡大することで、請求書の再発行の必要性をなくします。
政令123/2020/ND-CP(政令70/2025/ND-CPにより改正)第19条によれば、販売者が請求書を再発行することなく、電子請求書に誤りがあることを通知するために様式04/SS-HĐĐTを作成するだけでよい場合については、請求書の購入者の氏名と住所が間違っているものの、請求書のその他の内容(税コード、金額、税率、税額など)は正確である場合に限られます。
回覧文書91/2026/TT-BTCの第10条は、この事例の適用範囲を大幅に拡大しました。具体的には、購入者の氏名や住所の誤りに加えて、請求書の金額が文字で記載されている場合やその他の詳細が誤っている場合も、以下の重大な誤りがない限り、適用対象に追加されました。
- 納税者番号
- 請求書に記載されている金額。
- 税率;
- 税金;
- 商品およびサービスの内容。
つまり、修正請求書や代替請求書の作成ではなく、書面による記録や通知のみで済む軽微なエラーの範囲が、以前よりも拡大されたということです。これは、電子請求書の修正を行う際に会計担当者がまず知っておくべき5つの重要な変更点の1つであり、これまでより複雑な処理が必要だった多くの実務上の状況において、請求書の再発行作業の負担を軽減するのに役立ちます。
会計上の注記: 誤った請求書を精査する際、会計担当者は、上記の5つの重要な基準と誤りの内容を慎重に比較する必要があります。誤りがこれらの基準に該当しない場合、企業は以前のように調整請求書や代替請求書を発行する代わりに、フォーム04/SS-HĐĐTを作成するという、より簡略化された手続きを適用できます。
請求書の修正または差し替えが必須となるケースを明確に特定してください。
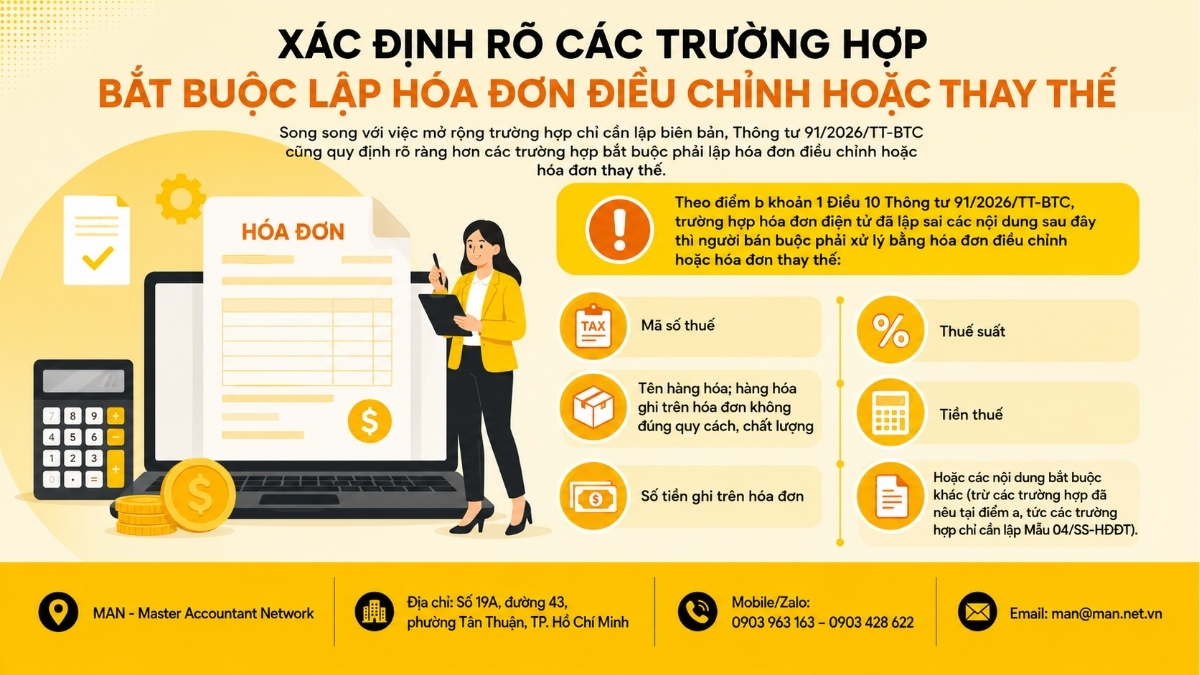
通達91/2026/TT-BTCは、書面による記録のみで済む場合を拡大すると同時に、調整請求書または代替請求書の発行が義務付けられる場合についても明確にしています。通達91/2026/TT-BTC第10条第1項b号によれば、電子請求書に以下の誤った内容が含まれている場合、売主は調整請求書または代替請求書を作成して処理する必要があります。
- 納税者番号
- 製品名、請求書に記載されている商品が仕様または品質基準を満たしていない。
- 請求書に記載されている金額。
- 税率;
- 税金;
- またはその他の必須項目(a項に記載されている場合、つまりフォーム04/SS-HĐĐTのみを記入する必要がある場合を除く)。
調整請求書または代替請求書のいずれかを選択できるオプション。
注目すべき点として、売主には以下の2つの選択肢があります。
- 修正済みの請求書を発行してください(元の請求書は保管し、誤りがあった部分のみを訂正してください)。
- または、代替の請求書を発行してください(元の請求書をキャンセルし、新しい請求書を発行して請求書全体を置き換えます)。
どのオプションを選択するかは、エラーの性質と各企業の内部管理慣行によって異なります。
政令123/2020/ND-CPと比較すると、請求書の調整/差し替えを必要とする本質的な内容は本質的には大きく変わっていませんが、通達91/2026/TT-BTCの規定は、免除対象事例と直接関連付けると、より明確かつ論理的です。そのため、電子請求書の調整に関する5つの重要な変更点について議論する際には、最初の2つの変更点を概ね同時に読み、適用する必要があります。
複数の誤った請求書を1つの調整請求書または代替請求書にまとめる条件を追加します。
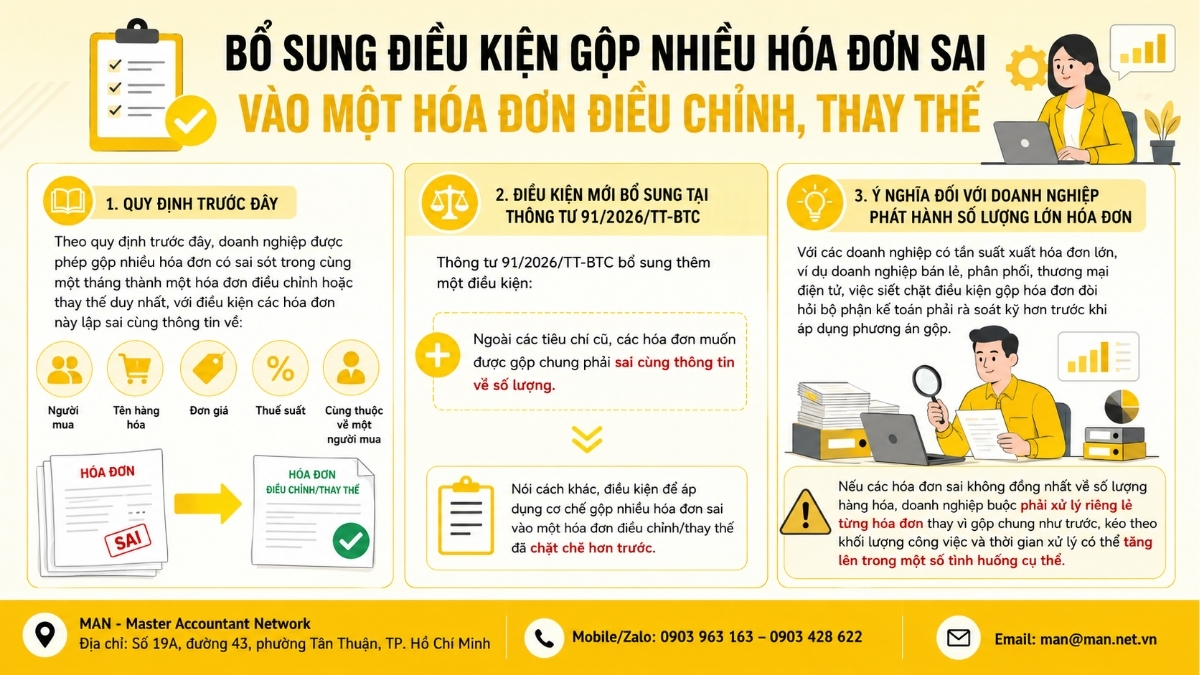
以前の規制では、企業は、購入者、製品名、単価、税率に関する同じ誤った情報を含む請求書が同じ月内に複数ある場合、それらを1つの調整請求書または代替請求書にまとめることが許可されていました。ただし、これらの請求書はすべて同じ購入者のものである必要がありました。
回覧文書91/2026/TT-BTCに新たな条件が追加されました
回覧文書91/2026/TT-BTCでは、新たな条件が追加されました。従来の基準に加え、統合対象となる請求書は、数量に関する誤った情報がすべて同じでなければなりません。つまり、複数の誤った請求書を1つの調整/代替請求書に統合する仕組みを適用するための条件が、以前よりも厳しくなったということです。
多数の請求書を発行する企業にとっての意義。
小売業、流通業、eコマース業など、請求書の発行頻度が高い企業にとって、請求書統合の条件を厳格化することは、経理部門が統合方法を導入する前に、より徹底的な審査を行う必要性を生じさせる。請求書に商品数量の不一致がある場合、企業は従来のように統合するのではなく、各請求書を個別に処理せざるを得なくなり、状況によっては業務量と処理時間が増加する可能性がある。
特定のケースにおいては、書面による合意は不要です。
回覧文書91/2026/TT-BTC第10条によれば、重要な情報を含む誤って発行された電子請求書を修正または交換する前に、以下の一般原則が適用される。
- 購入者が経済組織、その他の組織、家内企業、または個人事業主である場合:売主と買主は、誤りの詳細を明確に記載した書面による合意書を作成しなければなりません。
- 購入者が個人の場合:販売者は購入者に通知するか、販売者のウェブサイト(利用可能な場合)で公表しなければならない。
売主は、本契約書の写しを自社の事業所に保管し、税務当局またはその他の管轄政府機関からの要請があった場合には提示する責任を負います。
新規則では、3つのケースが例外となる。
免除ケースを明確に規定していなかった政令123/2020/ND-CPとの主な違いは、通達91/2026/TT-BTCが、売主が書面による契約を作成する必要がない3つの具体的なケースを追加した点である。
- これは、サマリーテーブルを介して電子請求書データを転送する場合に適用されます。
- これは、取引詳細テーブルから詳細な取引情報を転送する場合に適用されます。
- 電子商取引プラットフォームやその他のデジタルプラットフォーム上での商品の売買。
この変更は、特に電子商取引分野で事業を展開する企業や、請求書データを要約表形式で頻繁に送信する必要のある大量の取引を行う企業にとって、非常に実用的なメリットがあります。これらのケースで書面による契約書の作成が不要になることで、社内管理手続きが大幅に削減され、デジタルプラットフォーム上での大量かつ高速な取引により適したものとなります。
レジからの請求書および登録資産には、特定の規制が適用されます。
政令123/2020/ND-CPの欠点の1つは、レジから生成される電子請求書の誤りの処理方法、および所有権または使用権の登録が必要な資産に関する取引に関する具体的な規定がないことです。このため、多くの小売業者、特に税務当局とのデータ転送接続を備えたレジを使用している事業者は、誤った請求書の処理に関して大きな混乱が生じています。
回覧文書91/2026/TT-BTCにおける新たな要件
回覧文書91/2026/TT-BTCでは、以下の具体的な規定が追加されました。
レジから生成された電子請求書、および登録が必要な資産に関連する請求書については、エラーが発見された場合、販売者は代替の請求書を発行しなければならない。
この特定の規制の追加は、長年にわたる法的空白を埋め、直接的な小売データや所有権登録に関して厳格な管理を必要とする貴重な資産に関連する特定の請求書群に関連するエラーの処理における統一性を生み出すのに役立ちます。
この表は、電子請求書の調整における5つの主要な変更点を、旧規制と比較してまとめたものです。
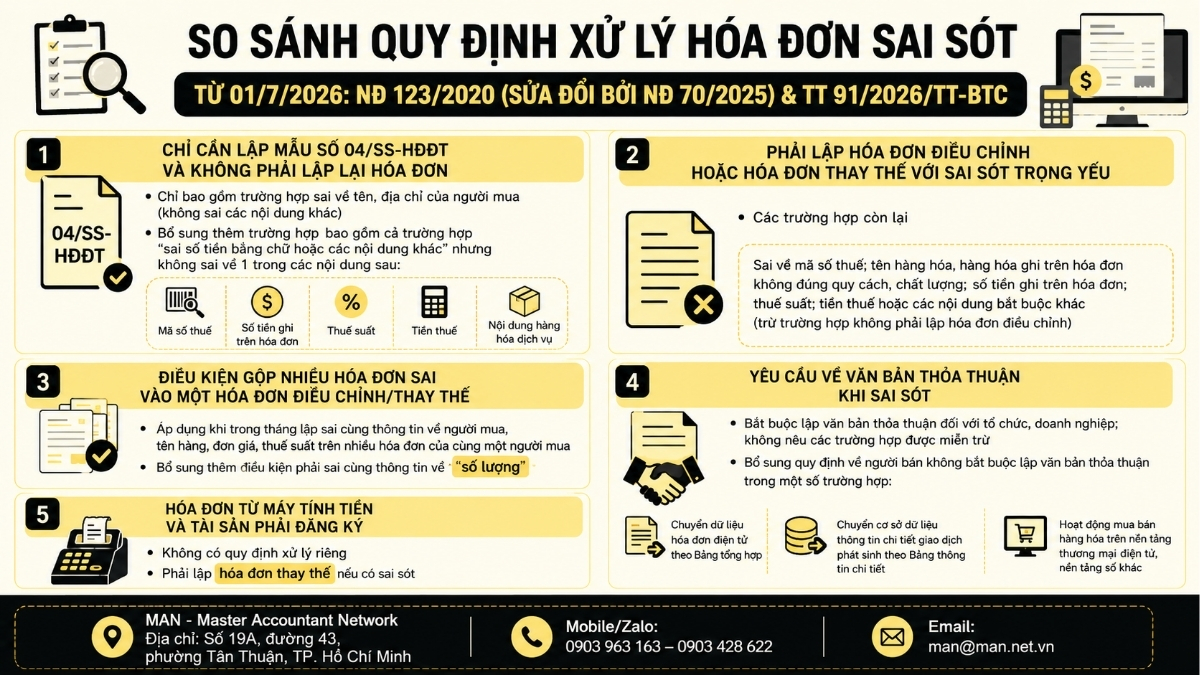
比較しやすく、すぐに参照できるように、以下に、通達91/2026/TT-BTCに従って電子請求書を調整する際の5つの重要な変更点をまとめた表を示します。これは、政令123/2020/ND-CP(政令70/2025/ND-CPにより改正)の対応する規定と並行して示されています。
| 基準 | 政令123/2020 | 回覧文書91/2026 |
| 様式04/SS-HĐĐTのみが必要な場合。 | これは、購入者の氏名または住所が間違っている場合にのみ適用されます。 | 金額が言葉やその他の詳細において誤っている場合であっても、5つの主要要素に誤りがない限り、その場合を追加する。 |
| 調整請求書または代替請求書の発行が義務付けられているケース。 | 納税者番号、商品名、金額、税率、税額などが間違っています。 | 規制は明確に定義され、免除される事例との関連で検討されるべきである。 |
| 複数の請求書を統合するための条件が間違っています。 | 購入者、商品名、単価、税率に関する情報に誤りがあります。 | エラー値が数量情報と一致するという条件を追加します。 |
| 書面による合意を要求してください。 | 組織および企業にとって必須であり、例外は認められません。 | 書面による合意が必須ではない、さらに3つのケース。 |
| レジからの領収書は、登録が必要な資産です。 | これに関する具体的な規制はありません。 | 誤りがあった場合は、代替の請求書を発行しなければなりません。 |
概して、電子請求書の調整に関する通達91/2026/TT-BTCの5つの主要な変更点は、税務上の義務に影響を与えないエラーの場合にも適用範囲を拡大する一方で、悪用されやすい分野や監視の根拠が欠如している分野では管理を強化するなど、選択的な調整となっています。したがって、企業はすべての状況に単一のルールを機械的に適用するのではなく、適切な対応策を決定する前に、それぞれの具体的なケースを上記の比較表と比較検討する必要があります。
2026年7月1日から施行される電子請求書に関する規制の適用に関する重要な注意事項。
上記の変更に伴い、企業や会計担当者は、政令123/2020/ND-CPに基づく旧来の慣習を機械的に適用し続けるのではなく、誤った請求書の処理に関する社内手順を積極的に見直すべきです。特に注意すべき点がいくつかあります。
- 回覧文書91/2026/TT-BTCに規定されている5つの主要基準に従ってエラーを更新および分類し、書面による記録のみが必要なケースと、調整済みまたは代替の請求書の発行が必要なケースとの混同を避ける。
- 不正確な請求書を統合する月次プロセスを見直し、統合前に数量を確認するための基準を追加する。
- 不必要な手続きを避けるため、書面による契約が不要な取引を明確に特定してください。
- 税務当局とのデータ接続を備えたレジを使用している事業者は、エラーが発見された場合に代替の請求書を発行するという義務的な原則に留意することが重要です。通常の請求書の場合と同じ調整方法は適用されません。
- 新しい様式、特に適用範囲が拡大された様式番号04/SS-HĐĐTとの互換性を確保するため、現在お使いの電子請求書作成ソフトウェアを更新してください。
実際には、すべての企業が電子請求書に関する規制の変更すべてに対応できるだけのスタッフを抱えているわけではありません。専任の会計部門を持たない企業や、エラーのリスクを減らしたい企業にとって、 フルサービス会計 これは価値のある選択肢であり、請求書および書類処理の手順全体が最初から規定に従って正しく実行されることを保証します。
通達91/2026/TT-BTC(第11条)は、誤った請求書の訂正に関する規定に加え、2026年7月1日から税務当局コードの有無にかかわらず電子請求書への移行を規定しています。したがって、現在税務当局コードのない電子請求書を使用している納税者は、必要に応じて、本通達第6条に規定されているとおり、コード付きの電子請求書に移行することができます。
注意すべき重要なポイント: 回覧文書94/2026/TT-BTCに基づき高リスク納税者として特定され、税務当局から様式01/TB-KTTで通知を受けた納税者は、通知を受け取った日から10営業日以内に、税務当局コード付きの電子請求書の使用に切り替える必要があります。
現地でのコンサルティングが必要な場合、企業は 会計サービスを雇う プロセスを正しく処理し、リスクやエラーを最小限に抑えるためのサポートを受ける。
結論する
通達91/2026/TT-BTCに基づく電子請求書の調整に関する5つの重要な変更点(フォーム04/SS-HĐĐTの作成対象範囲の拡大、誤った請求書の統合条件の厳格化、書面による合意が免除されるケースの追加、レジからの請求書の代替請求書の作成を義務付ける別個の規制など)はすべて、会計担当者が誤った処理を回避し、遡及的な税金徴収や罰金の不必要なリスクを回避するために徹底的に理解しておく必要がある重要な側面です。
税務規制と電子請求書に関する規定は、高リスク税務基準に関する通達94/2026/TT-BTCをはじめとするガイダンス文書を通じて、現在もなお改良が続けられています。そのため、エラーが発生してから確認するのではなく、企業は今すぐにでも社内プロセスを積極的に見直すべきです。電子請求書に関する規制の最新情報や詳しいアドバイスが必要な場合は、お気軽にお問い合わせください。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください タイムリーな支援を受けるため。
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
電子請求書の調整における5つの重要な変更点に関するよくある質問
どのような場合に、請求書を再発行せずに、フォーム04/SS-HĐĐTを作成するだけで十分ですか?
これは、請求書に記載されている納税者番号、請求書に記載されている金額、税率、税額、および商品とサービスの説明が正しい場合に限り、購入者の氏名、住所、金額、その他の詳細に誤りがある場合に適用されます。
誤った請求書を訂正する際に、書面による合意書を作成することが義務付けられるのはどのような場合ですか?
誤った請求書に重要な情報が含まれており、購入者が経済組織、その他の組織、事業世帯、または個人事業主である場合、通達91/2026/TT-BTCに従って免除される3つのケースを除きます。
レジの誤ったレシートの取り扱いに関する新しい規制は何ですか?
回覧文書91/2026/TT-BTCによると、レジから発行された請求書および資産に関連する請求書は登録する必要があり、誤りがある場合は代替の請求書を発行しなければならない。
複数の誤った請求書を1つの調整請求書にまとめることは許されますか?
はい、ただし、請求書には購入者、商品名、単価、税率、数量に関する誤った情報が含まれているという条件を満たさなければなりません(数量に関する要件は、旧規則と比較して新たに追加されたものです)。
電子請求書に購入者の納税者番号が誤って記載されている場合、どうすればよいですか?
納税者番号の誤りは、通達91/2026/TT-BTCで定義されている重大な誤りに該当します。したがって、販売者は単に様式04/SS-HĐĐTを使用することはできず、通達第10条に規定された手続きに従って、調整請求書または代替請求書を発行する必要があります。
同一顧客からの複数の誤った請求書に対して、個別の調整請求書を作成することは必須ですか?
必須ではありませんが、これらの請求書は、購入者情報、商品名、単価、税率、数量が一致する場合に限り、単一の調整請求書または代替請求書にまとめることができます。これは、旧規則と比較して、通達91/2026/TT-BTCで新たに追加された事項です。これらの基準を満たさない場合、企業は引き続き各請求書を個別に処理する必要があります。