
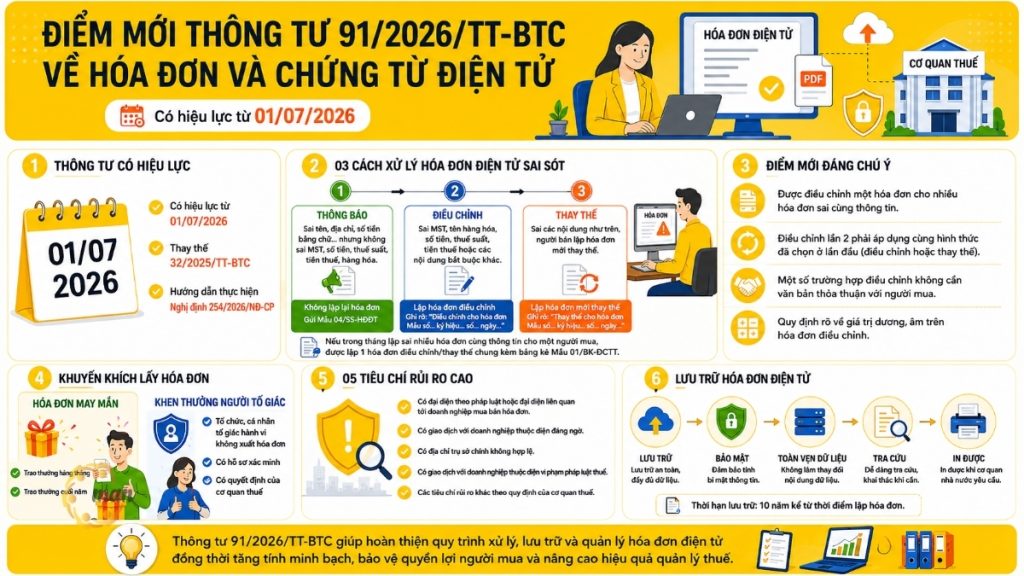
2026年7月1日から、 回覧文書91/2026/TT-BTC 正式に発効し、 回覧文書32/2025/TT-BTC この文書は、税務行政法、政令123/2020/ND-CP、および請求書と関連書類に関する政令70/2025/ND-CPの実施に関するガイダンスを提供します。これは、電子請求書の作成、処理、保管といった日々の業務に直接影響を与えるため、会計士、企業、または個人事業主にとって理解しておくべき重要な文書です。
では、通達91/2026/TT-BTCの新たなポイントとは具体的に何でしょうか?これらの変更は企業の会計および税務実務にどのような影響を与えるのでしょうか?本稿では、読者がこれらの変更を容易に理解し適用できるよう、現行の法令に厳密に準拠した包括的な概要を提供します。
回覧文書91/2026/TT-BTCは、いつ回覧文書32/2025/TT-BTCに取って代わるのですか?
これは、通達91/2026/TT-BTCの新しい規定を学習する際に最初に理解しておく必要がある基本的な情報です。通達91/2026/TT-BTCの第25条によると、2026年7月1日以降、財務大臣が2025年5月31日に発行した通達32/2025/TT-BTC(2019年税務行政法、政令123/2020/ND-CP、政令70/2025/ND-CPの一部の条項の実施を指導するもの)は正式に効力を失います。
これは、会計士が現在通達32/2025/TT-BTCに従って適用している電子請求書および電子文書に関するすべての専門的なガイドラインを、通達91/2026/TT-BTCおよび政令254/2026/ND-CPと比較検討し、もはや有効でない規制を誤って適用することを避ける必要があることを意味します。
誤った電子請求書の取り扱いに関する通達91/2026/TT-BTCの新たなポイント。
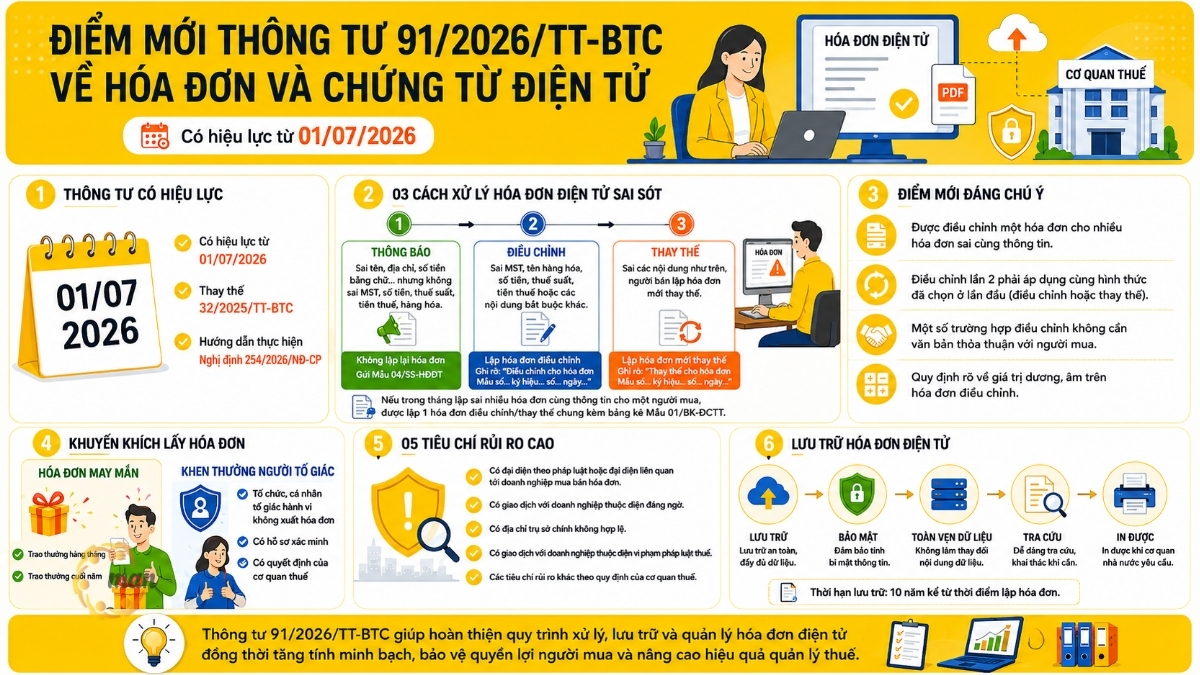
会計担当者にとって最も懸念される問題の一つは、誤って発行された電子請求書の取り扱いに関する通達91/2026/TT-BTCの新たな規定です。この規定は通達91/2026/TT-BTCの第10条に詳述されており、税務当局コードが割り当てられた電子請求書と、コードが付与されていないものの税務当局にデータが送信された電子請求書の両方に適用されます。
誤って発行された電子請求書の処理に関する事例が3件。
回覧文書91/2026/TT-BTCの第10条によれば、エラーの性質に応じて、販売者は以下の3つの方法のいずれかで対処します。
ケース1:通知のみで、請求書の再発行は不要です。
これは、請求書に氏名、住所、金額(文字表記)、その他の詳細に誤りがあるものの、納税者番号、請求書に記載された金額、税率、税額、または請求書に記載された商品に誤りがない場合に適用されます。この場合、売主は買主に誤った請求書について通知するとともに、様式04/SS-HĐĐT(通達91/2026/TT-BTCに添付されている付録III)を使用して税務当局に通知するだけで済みます。
ケース2:電子調整請求書の発行。
これは、請求書に誤った納税者番号、商品名、または商品が仕様/品質基準を満たしていない場合、請求書に記載されている金額、税率、税額、その他の必須情報など、エラーが含まれている場合に適用されます。修正後の請求書には、以下のテキストを含める必要があります。
請求書フォーム番号…記号…番号…日付…月…年の調整。
ケース3:古い電子請求書を置き換える新しい電子請求書を発行する。
上記のエラーについても同様ですが、販売者が調整を行う代わりに新しい代替請求書を発行することを選択した場合、代替請求書には以下の事項が明確に記載されていなければなりません。
これは、請求書フォーム番号…記号…番号…日付…月…年…に代わるものです。
注意すべき重要なポイント: 調整請求書または代替請求書を発行した後、販売者は新しい電子請求書にデジタル署名を行い、それを購入者に送信する(請求書に税務当局コードがない場合)、または税務当局に送信してコードを取得してから購入者に送信する(請求書に税務当局コードがある場合)。
さらに、通達91/2026/TT-BTCでは、以下の規定も追加されています。
1か月以内に、販売者が同一の購入者に対する複数の請求書において、購入者情報、商品名、単価、数量、税率に誤りがあった場合、販売者は、様式番号01/BK-ĐCTT(付録III)に従ったリストを添付して、誤りのあるすべての請求書に対して1つの調整請求書または代替請求書を発行することができます。
その他の請求書調整に関する具体的な事例
回覧文書91/2026/TT-BTCの第10条は、誤って発行された請求書の処理に加えて、元の請求書に誤りがない場合でも、発行後に実際の変更が発生した場合に請求書の調整が必要となる状況についても規定しています。これには以下が含まれます。
- 投資プロジェクトの最終決済額を、単価や数量の変更に応じて調整すること。専門法に基づいて販売価格を調整すること。または、管轄の国家機関の結論に基づいて調整すること。
- ベトナム電力グループと電力公社間、および電力公社と電力会社間の卸売電力価格の調整。
- 数量ベースの取引割引:割引額は、最後の購入の請求書、次の期間の請求書で調整されるか、または調整が必要な請求書のリストとともに調整請求書が発行されます。
- 商品またはサービスの返品:販売者は調整済みの請求書を発行します。ただし、両当事者が、購入者が商品を返品する際に請求書を発行することに合意した場合は除きます。
- 返金、手数料の減額、保険仲介手数料の減額:販売者は、返金/減額の金額と理由を明確に記載した調整済み請求書を顧客に発行します。
- 不動産、インフラ建設、販売用住宅建設の分野における前払い請求書に関連する取引をキャンセルまたは終了する。
- 信用機関およびキャッシュレス決済サービス提供者は、顧客にサービス手数料を払い戻す場合があります。
- プリペイド式携帯電話サービスの場合:通信会社は取引明細書を使用して調整請求書を発行します。
- 天然ガスが外貨建てで販売され、支払いと請求書がベトナムドンで発行される場合、実際の支払い時に為替レートの差額が生じる。
2回目の請求書調整はどのように処理すればよいでしょうか?
これは、通達91/2026/TT-BTC、特に第6条第10項における注目すべき新たな点でもある。
請求書が誤って発行され、販売者が既にそれを訂正または差し替えた場合、その後別の誤った請求書が発見された場合は、その後の訂正は最初の訂正と同じ方法に従わなければなりません(既に訂正済みであれば訂正を続け、既に差し替え済みであれば差し替えを続ける)。
この規制は、処理プロセスを標準化するのに役立ち、企業が調整の合間に手順を恣意的に変更することを防ぎます。
さらに、通達には以下の事項も明確に規定されている。
- 電子請求書にフォーム番号記号、請求書記号、または請求書番号が記載されておらず、かつエラーが含まれている場合、販売者は調整請求書のみを発行できます(代替請求書は発行できません)。
- 調整請求書の金額については、調整額が上方修正の場合は正の数を、下方修正の場合は負の数を記入し、実際の調整額を反映させることが義務付けられています。
- 天然ガス為替レートの差額による調整については、売主は調整請求書が発行された期間に調整を申告し、買主は調整請求書を受け取った期間に調整を申告する。
請求書の調整に関して、書面による合意を作成する必要がないのはどのような場合ですか?
一般規定によれば、誤った請求書を修正または交換する前に、購入者が経済組織、その他の組織、事業世帯、または個人事業主である場合は、両当事者が誤った情報を明確に記載した書面による合意を作成する必要があります。購入者が個人の場合は、販売者は購入者に通知するか、ウェブサイト(利用可能な場合)で告知するだけで済みます。
しかし、通達91/2026/TT-BTCでは、以下の場合には売主は書面による契約を作成する必要がないと規定されています。
- 電子請求書データの概要表(政令254/2026/ND-CP第16条第3項a.1)に従って電子請求書データを転送する。
- 取引詳細表に従って取引詳細データベースを転送する(政令254/2026/ND-CP第16条第3項a.2)。
- 電子商取引プラットフォームやその他のデジタルプラットフォーム上での商品の売買。
これは、請求書の発行頻度が高く、取引ごとに書面による契約を作成するのが難しいことが多い電子商取引ビジネスモデルにおける管理手続きを軽減するのに役立ちます。
請求書の不発行行為を報告した消費者に報奨を与えることに関する、通達91/2026/TT-BTCの新たな規定。
回覧文書91/2026/TT-BTCにおける注目すべき新たな点の1つは、請求書の発行または送付を怠った販売者を報告した消費者に報奨を与える仕組みである。報奨の手順は以下のとおりである。
- ステップ1:税務当局は消費者からの苦情を受け取り、調査および検証のために分類します。
- ステップ2:表彰状授与のための書類には、政令254/2026/ND-CP第41条に基づく違反に関する文書および証拠、管轄当局からの請求書に関する検査結果または行政違反処理決定、表彰対象者の個人情報、およびその他の関連文書(ある場合)が含まれます。
- ステップ3:上記の書類に基づき、税務当局は政令254/2026/ND-CP第41条第1項の条件を満たす情報を提供した個人に対して報奨決定を発行します。
もっと見る: 政令254/2026/ND-CPの全文。
購入者が請求書を要求することを奨励するための措置に関する通達91/2026/TT-BTCの新たな項目。
内部告発者への報奨制度と並行して、通達91/2026/TT-BTCは、商品やサービスの購入時に購入者が積極的に請求書を入手することを奨励する措置に関する規制も追加している。したがって、以下のとおりである。
- 商品販売業者、サービス提供業者、電子請求書サービスを提供する組織、および税務当局は、電子請求書データベースを利用してインセンティブ措置を実施する。
- 税務当局は、消費者が購入した電子請求書を対象に、毎月および年末に「ラッキー請求書」プログラムを実施し、現金賞金を授与するほか、その他のインセンティブ措置も講じている。
- これらの奨励策を実施するための予算は、年間1500億ベトナムドンを超えてはならない。
これは、通達91/2026/TT-BTCにおける画期的な新点の1つであり、行政措置だけに頼るのではなく、金銭的なインセンティブを通じて消費者が請求書を要求する習慣を身につけようとする取り組みを示している。
電子請求書の利用登録手続きにおいて、高リスク納税者を特定するための基準。
回覧文書91/2026/TT-BTCの第7条によれば、電子請求書の利用登録を行う納税者は、以下の5つの基準のいずれかに該当する場合、高リスクであると判断される。
- 所有者/法定代理人、事業世帯代表者、個人事業主、または他の法人の所有者もしくは代表者でもある私企業所有者が、管轄の州機関によって詐欺または請求書取引を行ったと認定された場合。
- マネーロンダリング防止法に基づき、疑わしい取引に関与した者としてリストに掲載されている所有者または代表者。
- 行政区域内の特定の住所を持たずに本社住所を登録すること、または(規制により事業活動が許可されている区域を除く)アパートで登録することは、個人事業主には適用されません。
- 法定代理人または所有者は、活動停止状態にあるものの、納税者番号の抹消手続きを完了していない、登録住所で営業していない、または通達94/2026/TT-BTCに規定されている税金、請求書、および書類に関する違反を犯した法人にも関与している。
- 税務当局は通達94/2026/TT-BTCに基づき、その他のリスク指標を特定しており、これらは納税者に通知され、説明が求められる。
これら5つの基準を理解することで、企業は自社の所有構造、法定代理人、登録済みの事業所住所を事前に見直し、電子請求書の登録時に発生するリスクの高い状況を回避できます。
電子請求書を紙の請求書に変換した場合、その請求書は取引において引き続き有効ですか?
これは、通達91/2026/TT-BTCおよびそれに付随する政令254/2026/ND-CPの新しい規定について学ぶ際に、多くの会計士が疑問に思う点です。政令254/2026/ND-CPの第5条第4項によれば、法的効力のある電子請求書および電子文書は、次の2つの場合に紙の請求書および電子文書に変換できます。
- 監査、検査、調査、その他関連する法令で義務付けられている場合。
- 会計手続きによれば、財務取引は、会計法規に従って記録および監視を容易にするために発生する。
注意点:会計処理に使用される変換済み請求書は、取引や支払いには有効ではありません。 税務当局とのデータ転送のために接続されたレジから生成される電子請求書を除き、これは厳密に遵守する必要のある会計規則であり、変換された紙の請求書の悪用を防ぎ、企業が売買や支払いの取引において法的リスクを被ることを回避するために重要です。
電子請求書および電子文書の保存および保管に関する規則。
政令254/2026/ND-CP第5条によれば:
請求書および関連書類は、保管期間を通じて安全性、セキュリティ、完全性、正確性を確保し、改ざんや歪みを防止する方法で保管されなければならず、会計法で定められた適切な期間、保管されなければならない。
電子請求書および電子文書はデータメッセージとして保存されます。企業は、自社の業務内容、技術的能力に適した保存方法を選択する権利を有し、2023年電子取引法第13条の要件を満たし、要求に応じて容易に印刷または検索できる状態にしておく必要があります。
具体的には、税務当局が印刷した請求書、印刷された書類、および自分で印刷した書類について:
- 未発行の請求書や書類は、貴重文書として保管されます。
- 経理部門が発行した請求書は、会計規則に従って保管されます。
- 会計単位ではない組織、世帯、または個人が発行した請求書は、私有財産として保管されます。
絶えず更新が必要な膨大な量の新規規制に対応するため、多くの中小企業は、規制に準拠した請求書の審査と処理を独自に行うことに困難を抱えています。そのため、企業はサービスプロバイダーの利用を検討すべきです。 フルサービス会計 MAN(Master Accountant Network)の専門家チームから法改正に関する最新情報をタイムリーに入手し、請求書や書類が最初から正確に処理されるようにするため。
政令254号に基づき、税務当局コードなしで電子請求書を発行する。
政令254/2026/ND-CP第13条によれば:
企業は、商品販売やサービス提供の際にソフトウェアを使用して電子請求書を作成し、電子署名を行い、双方の合意に基づき電子的に購入者に送信することで、電子取引に関する法的規制への準拠を確保しています。
これは基本的な規制であり、税務当局コードのない請求書の取り扱いに関する通達91/2026/TT-BTCの運用ガイドラインに沿ったものです。
結論する
要約すると、通達91/2026/TT-BTCの新たな要点は、いくつかの主要な内容を中心に展開されています。
- この規則では、誤って発行された電子請求書の処理方法と、2回目の調整処理方法について、3つのケースを詳細に規定している。
- 請求書の発行不履行事例を報告した消費者に報奨を与える仕組み。
- この政策は、購入者が年間最大1500億ベトナムドンの予算で請求書を取得することを奨励するものです。
- 高リスク納税者を特定するための基準。
- 規則では、紙の請求書を変換したものは取引や支払いに有効ではないと規定されている。
- 税務当局コードのない電子請求書の保存、保管、および請求に関するガイドラインも併せて提供します。
税務および請求書発行に関するリスクを回避するため、企業の会計担当者は、電子請求書の作成、処理、保管に関する現在のプロセス全体を積極的に見直し、通達91/2026/TT-BTCおよび政令254/2026/ND-CPの新しい規制と比較し、コンプライアンスを確保するために会計チームと営業部門に速やかに最新情報を提供する必要があります。
企業がこれらの法改正に対応するための内部リソースを欠いている場合、解決策は… 会計サービスを雇う MAN(Master Accountant Network)のような専門的で経験豊富な組織は、業務負担の軽減、電子請求書処理時のエラーの最小化、そして企業が常に最新の法的規制を遵守することの確保に役立ちます。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
回覧文書91/2026/TT-BTCにおける新項目に関するよくある質問
氏名、住所、金額のいずれかが文字で誤っている場合(ただし、税コード、金額、税率、または商品が正しい場合)、通知のみが発行され、新しい請求書は作成されません。税コード、金額、税率、税額、または商品が誤っている場合は、請求書を修正または差し替えるオプションが提供されます。
第10条第6項に規定されているとおり、最初に選択された正確な形式(調整が行われた場合は調整を継続し、交換が行われた場合は交換を継続する)を適用しなければならない。
いいえ。以下の3つのケースでは、書面による合意は必要ありません。電子請求書データの概要表、eコマースまたはデジタルプラットフォームを介した詳細な取引および販売情報表による転送。
購入者を消費者とする電子請求書の導入、月次および年次の抽選会の実施。インセンティブ予算の総額は年間1500億ベトナムドンを超えないものとする。
いいえ、ただし税務当局とのデータ接続を備えたレジから発行された請求書は除きます(政令254/2026/ND-CP第5条第4項)。 請求書に誤りがあった場合、通知、訂正、または再発行のどれを選択すべきでしょうか?
請求書は既に一度修正されています。もし別の誤りが見つかった場合はどうなりますか?
請求書の調整にはすべて書面による合意が必要ですか?
ラッキービルプログラムの対象となる請求書の種類と、最低支払額はいくらですか?
電子請求書を紙の請求書に変換したものを支払いに使用できますか?






