
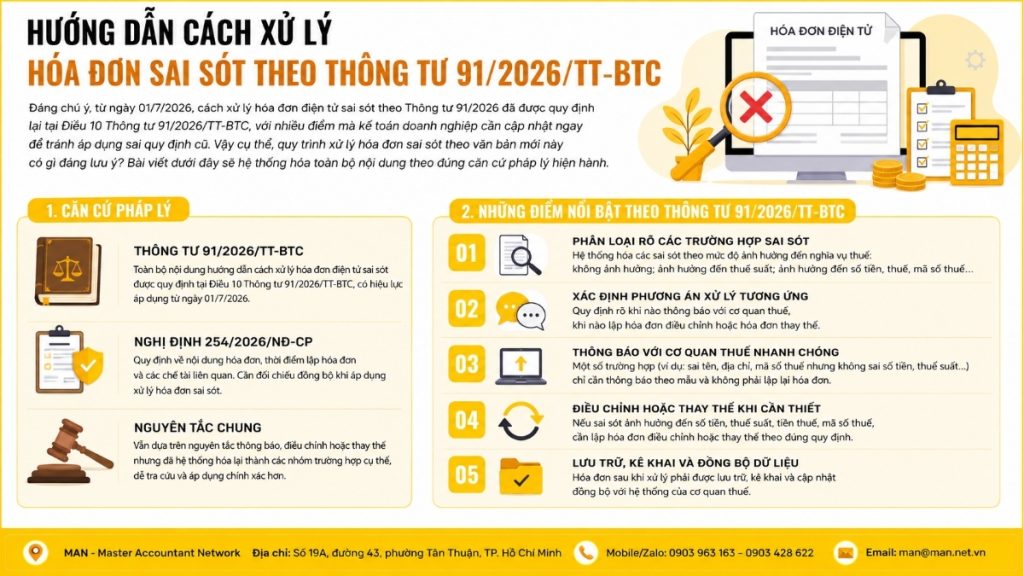
特に、2026年7月1日からは、通達91/2026に規定されている誤った電子請求書の取り扱い方法が改訂されました。 回覧文書91/2026/TT-BTC第10条企業会計担当者は、古い規制の誤適用を避けるために、多くの点を直ちに更新する必要がある。では、この新しい文書に基づく誤った請求書の処理手順は具体的にどのようなものなのだろうか?本稿では、最新の法的根拠に基づき、すべての内容を体系的に解説する。
回覧文書91/2026に基づく、誤った電子請求書の処理に関する法的根拠
回覧文書91/2026に基づく誤った電子請求書の処理方法に関する指示の全内容は、2026年7月1日から施行される回覧文書91/2026/TT-BTCの第10条に規定されています。この文書は、発行済みではあるものの、納税義務に影響を与えない誤りから、納税者番号、金額、税率に関する誤りまで、さまざまな程度の誤りを含む電子請求書の処理に関する詳細なガイダンスを提供します。
同時に、会計士は相互チェックも行う必要がある。 政令254/2026/ND-CPに基づく請求書の発行 この規則は、請求書の内容、請求書の発行時期、および関連する罰則を規定することで、一貫した適用を確保し、規則の一部のみが理解され、その他の関連する側面が見落とされるような状況を回避することを目的としています。
基本的に、通達91/2026/TT-BTCは、誤った請求書の処理に関する理念(通知、調整、または交換の原則に基づく)を変更するものではありませんが、それを特定のケースグループに体系化することで、会計担当者が以前の規制よりも正確に規則を検索して適用しやすくしています。
回覧文書91/2026に基づく、誤った電子請求書の事例分類

これは、通達91/2026に基づき、誤った電子請求書を処理する方法の中核となる部分であり、誤りが納税義務に及ぼす影響の程度に基づいて、3つの主要なケースグループに分類されています。
このエラーは、納税者番号、金額、税率、または商品とは無関係です。
最初のケースは、電子請求書に氏名、住所、金額(文字表記)、その他の詳細に関する誤りがある場合に適用されますが、納税者番号、請求書に記載された金額、税率、税額、または請求書に記載されている商品に関する誤りは含まれません。
この種のエラーの場合、販売者は請求書を再発行する必要はなく、単に以下の対応を行うだけでよい。
- 商品説明に誤りがある場合は、購入者に通知してください。
- 様式番号04/SS-HĐĐTを使用して税務当局に通知してください。
これは規制システム全体の中で最も単純な処理手順であり、取引の性質や納税申告義務を変更しない形式的な誤りに適しています。
納税者番号、商品、金額、税率、税額に関するエラー。
納税者番号の誤り、商品名の誤り、請求書に記載された仕様や品質基準に適合しない商品、金額の誤り、税率や税額の誤り、または納税者番号、税額、税率の誤りに該当しないその他の必須の誤りなど、より重大な誤りについては、販売者は次の2つの解決策のいずれかを選択できます。
- オプション1 – 誤って発行された請求書の修正調整が必要な電子請求書には、「請求書様式番号…記号…番号…日付…月…年…の調整」と明記したメモを含める必要があります。
- オプション2 – 誤って発行された請求書を交換する。新しい代替電子請求書には、「請求書様式番号…記号…番号…日付…月…年…を置き換えます」と明確に記載した注記を含める必要があります。
訂正か差し替えかの選択は、誤りの性質と両当事者間の合意によって決まるが、いったん形式が選択されたら、後述する一貫性の原則に留意する必要がある。
同一購入者からの複数の請求書において、同一月内に繰り返し誤りが見られる。
3つ目の具体的なケースは、同じ購入者から同じ月に発行された複数の請求書において、購入者情報、商品名、単価、数量、税率が同一であるにもかかわらずエラーが発生した場合です。この場合、販売者は以下の対応を取ることができます。
- その月に誤って発行されたすべての電子請求書について、単一の調整請求書または代替請求書を作成する。
- 添付書類は、様式番号01/BK-ĐCTTに基づき、誤って発行された電子請求書の一覧です。
この規制により、同一取引相手との間で頻繁に取引が行われる場合における会計担当者の業務負担が大幅に軽減される。
この規制により、同一取引相手との間で頻繁に取引が行われる場合における会計担当者の業務負担が大幅に軽減される。
回覧文書91/2026に基づく特定のケースにおける電子請求書の取り扱い

上記で述べた3つの基本的なエラーの種類に加えて、本通達は、ビジネス実務における特定の状況において、通達91/2026に従って誤った電子請求書を処理する方法についても規定しています。
- 実際の支払いまたは決済で、金額または数量が変更される場合: 発行された請求書が正しかったとしても、支払いまたは決済の際に差異が生じた場合は、販売者はその差額について新たな電子請求書を発行し、実際の状況を反映して、減少の場合はマイナスの数値、増加の場合はプラスの数値を記録しなければならない。
- 数量ベースおよび売上高ベースの取引割引: 割引額は、最後の購入または次の期間の請求書で計算され、調整されます。あるいは、調整が必要な請求書のリストとともに調整請求書が発行されます。
- 商品の返品: 購入者が商品の全部または一部を返品した場合、販売者は調整済みの請求書を発行します。返品時に購入者が請求書を発行することに両当事者が合意した場合、購入者は販売者に対して電子請求書を発行します。
- 物品とは、所有権および使用権の登録が必要な資産のことである。 物件が買主名義で登記されており、かつ買主が電子請求書を利用できる資格を有している場合、買主は売主に対して返送請求書を発行し、関連する法的規制を遵守するものとする。
- 保険と控除: 払い戻し、保険料の減額、または保険仲介手数料の減額を行う場合、販売者は調整請求書を発行し、払い戻しまたは減額の金額と理由を明確に記載します。
- 前払い、決済サービス、電気通信、天然ガス: 各セクターにはそれぞれ独自の処理方法があり、不動産取引や建設取引がキャンセル/終了した場合の調整から、データ明細書を使用してプリペイド通信サービスの調整請求書を作成したり、天然ガス販売時の為替レートの差額を調整したりするまで多岐にわたる。
- レジからの電子請求書や資産売却に関する電子請求書は、所有権を登録するために登録する必要があります。 販売者は、誤って発行された請求書の代替請求書を発行するものとする。ただし、通達91/2026/TT-BTC第10条第5項c.2の特定の規定に該当する場合はこの限りではない。
- 航空業界: 航空貨物書類の変更または払い戻しに関する請求書は調整請求書とみなされ、「請求書…の調整増減」という文言を含める必要はありません。航空貨物運送業者は、代理店が発行した貨物書類の払い戻しまたは変更に関する独自の請求書を発行することは認められていません。
それぞれの具体的な状況を理解することで、会計担当者はあらゆる種類の取引に単一の一般的な手順を機械的に適用することを避け、不必要な二次的エラーを防ぐことができる。
誤った電子請求書データ概要の処理手順
通達91/2026は、個々の請求書の処理に加えて、多くの企業が税務当局に提出しなければならない定期報告書である、誤った電子請求書の処理プロセスも明確に規定している。
- 電子請求書データの概要が提出されました。 売主は、様式番号04/SS-HĐĐTを使用して通知を送信することなく、後続期間のデータサマリーテーブルに直接調整または交換情報を提出します。
- 提出された要約表は不完全または不正確です。 販売者は、該当するテンプレートに従って関連するすべての情報を記入し、電子請求書データの補足概要を提出します。
- 取引データベースが不完全であるか、誤った情報が含まれています。 販売者は追加の取引詳細フォームを送付します。
- 税務当局は、誤って発行された電子請求書を発見した。 税務当局はフォーム01/TB-RSĐTを使用して販売者に通知します。販売者は、規制に従って内容を確認し、調整または交換を行う責任があります。通知(項目1)を通じて処理された場合、システムはフォーム01/TB-SSĐTを使用して受領確認を自動的に応答します。
このプロセスは、会計士による積極的なレビューが極めて重要であることを示しています。税務当局が発見して通知を送付するまで行動を起こさないと、申告期限や罰金に関するリスクが生じる可能性があるため、そのようなことは避けるべきです。
新しい規制に対応できるだけの専門知識を持つ社内会計部門を持たない企業にとって、 会計サービスを雇う MAN(Master Accountant Network)のような評判の高い組織による専門サービスを利用することで、電子請求書の処理ミスによるリスクを大幅に軽減できます。
電子請求書の調整または差し替えを行う際の重要な注意事項。
回覧文書91/2026に基づく誤った電子請求書の処理方法を適用する際、会計担当者は、手続き違反を避けるために、以下の原則に特に注意を払う必要があります。
手順処理における一貫性の原則
販売者が既に誤った請求書を修正または差し替え処理した後、同じ請求書にさらに誤りがあることを発見した場合、その後の処理は最初の処理と同じ手順に従わなければなりません。これにより、元の請求書が修正と差し替えの両方が行われ、検証が困難になる事態を防ぐことができます。
調整請求書のみ発行できる場合。
電子請求書に請求書様式番号、請求書記号が記載されていない場合、または請求書番号が間違っている場合、販売者は修正請求書を発行することしかできません。その他の選択肢は認められません。
調整請求書の申告に関する原則
調整請求書の金額については、実際の調整額を反映して、増加の場合は正の数、減少の場合は負の数を記入して調整を行う必要があります。売主は調整請求書の発行期間に調整を申告し、買主は調整請求書の受領期間に調整を申告します。これらの2つの時点は必ずしも一致する必要はありません。
請求書の調整または交換に関する合意書。
誤った電子請求書の処理に関する通達91/2026の適用において、見落とされがちな点の1つは、上記2種類の誤りについて請求書を修正または差し替える前に、書面による合意が必要であるという点です。
- 購入者には、経済団体、その他の組織、事業世帯、および個々の企業が含まれます。 売主と買主は、相違点を明確に記載した書面による合意書を作成しなければならない。売主は、この文書を自社で保管し、税務当局またはその他の管轄の国家機関から要求があった場合には提示する責任を負う。
- 購入者は個人です。 売主は買主に通知するか、売主のウェブサイト(存在する場合)で公表するとともに、要求に応じて提示できるよう契約書の写しを保管しなければならない。
ただし、書面による契約は必ずしも必須ではありません。売主は、以下のような場合にはこの要件から免除されます。
- データ概要表に従って電子請求書データを転送する。
- 取引詳細テーブルに基づいて、詳細な取引情報を含むデータベースを転送します。
- あるいは、電子商取引プラットフォームやその他のデジタルプラットフォーム上で商品を売買する。
もっと見る: 電子請求書を調整する際の5つの重要な変更点。
個人および小売顧客への電子請求書発行に関する重要な注意事項。

通達91/2026に従って誤った電子請求書の処理を習得するには、会計担当者が政令254/2026/ND-CPに基づく請求書の内容とタイミングに関する規制についての知識を更新する必要があります。なぜなら、ほとんどのエラーは最初の請求書作成段階で発生するからです。
したがって、個人/個人顧客に発行される請求書では、以下の3つの顧客グループを明確に区別する必要があります。
- 個人事業主または家内事業主(氏名、住所、納税者番号を明記する必要があります)。
- 事業活動に従事していない個人で請求書が必要な場合(氏名、住所、納税者番号/個人識別番号を記載してください)。
- 請求書を必要としない個人顧客の場合、このグループには必ずしも購入者の氏名、住所、納税者番号、電子署名を含める必要はありません。法人名は「消費者への販売」と記録できます。
請求書の発行時期に関して、 政令254/2026/ND-CP第9条 規制は種類によって異なります。
- 商品の場合、所有権の移転時期は、支払いが行われた時点であり、支払いが受領されたか否かは関係ない。
- サービスの場合、これはサービスが完了した時点、または前払い金を受け取った時点を指します。
- 建設および設置作業においては、完成作業の受領および引き渡しの時期は、検査および引き渡しの時期と同義である。
- 不動産取引においては、請求書の発行時期は所有権の移転が完了したかどうかによって決まる。
これらの重要なタイムラインを理解することが、後から調整や交換を行う必要がなく、最初からミスを防ぐ最善の方法です。
さらに、請求書の発行および送付を行わない行為を報告した消費者に報奨を与えることに関する政令254/2026/ND-CP第41条第5項の規定にも留意することが重要です。
報奨金の額は、違反行為に対して科された行政罰金の額を超えてはならず、1件あたり最大1,000万ベトナムドンとする。
これは、規制当局が販売者側と消費者側の監視チャネルの両方から請求書に関する規制の遵守を強化していることを示しており、企業に対し、誤った請求書を適切な手続きに従って指定された期間内に処理することをさらに求めている。
誤った電子請求書の確認と処理、および現行の規制に従ったすべての税務申告と報告手続きの完了に関して直接的なサポートを希望する企業は、以下を参照してください。 フルサービス会計このソリューションは、企業が新たな規制への対応を心配することなく、自信を持って法律を遵守できるよう支援します。
結論する
ご覧のとおり、通達91/2026に基づく誤った電子請求書の処理は、エラーの重大度に基づいてエラーを明確に分類するように構成されており、フォーム04/SS-HĐĐT、フォーム01/BK-ĐCTTからフォーム01/TB-RSĐT、フォーム01/TB-SSĐTまで、状況ごとに専用のフォームが用意されています。このプロセスを習得することで、会計担当者はエラーが発生した際に正しく処理できるだけでなく、請求書に関連する行政罰を防止し、企業の税務申告と納税の正確性を確保するための基礎となります。
請求書の調整または差し替えのどちらを選択するか、あるいは書面による契約の適切な書式設定方法についてまだ迷っている場合は、 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください 最新の請求書発行および税務に関する方針についてのサポートやアドバイスについては、こちらまでお問い合わせください。
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
回覧文書91/2026に基づく、誤った請求書の処理に関するよくある質問
電子請求書に誤りがある場合、キャンセルは必須ですか?
いいえ。通達91/2026/TT-BTCでは、誤って発行された電子請求書の取り消しは規定されていません。エラーの重大性に応じて、販売者は購入者と税務当局に通知するだけで済みます(税コード、金額、税率に関係のないエラーの場合)。または、修正済み請求書もしくは代替請求書を発行するだけで済みます(税コード、金額、商品、税率に関係するエラーの場合)。元の請求書はシステムに保存され、削除されません。
納税者番号、金額、または税率に誤りがある場合、電子請求書を修正または差し替えるべきでしょうか?
通達91/2026/TT-BTCでは、販売者は2つの形式のうちいずれかを選択でき、優先順位は特に定められていません。実際には、会計担当者は、情報の一部のみを修正する必要がある場合(例えば、金額や税率の調整など)は調整請求書を発行し、元の請求書に誤りが多すぎて明確にするために全面的に書き直す必要がある場合は、代替請求書を発行する傾向があります。
電子請求書は複数回修正または差し替えることができますか?
はい、調整または交換後もエラーが発見された場合です。ただし、通達91/2026/TT-BTCでは、一貫性と検証の容易性を確保するため、後続の処理は最初の処理で使用された方法と同じ方法(調整が行われた場合は調整を継続し、交換が行われた場合は交換を継続する)を適用しなければならないと明確に規定されています。
同じ顧客から1ヶ月以内に複数の誤った請求書が届いた場合、規制に従って適切に処理するにはどうすればよいでしょうか?
複数の請求書に購入者、商品名、単価、数量、税率に関する誤った情報が含まれており、かつそれらが同一月に発行されている場合、販売者は、すべての誤った請求書に対して、様式01/BK-ĐCTTに基づく処理が必要な請求書の詳細なリストを添付した、単一の調整請求書または代替請求書を発行することができます。この方法は、各調整請求書を個別に発行する場合と比較して、作業量を削減します。
請求書が発行された際に、調整申告書を提出する責任は、売主と買主のどちらにあるのでしょうか?
両当事者は調整を申告する必要がありますが、申告期間は異なります。売主は調整請求書が発行された期間に申告し、買主は調整請求書を受け取った期間に申告します。金額に関しては、上方調整は正の数で、下方調整は負の数で記録し、実際に発生した調整を反映させる必要があります。






