
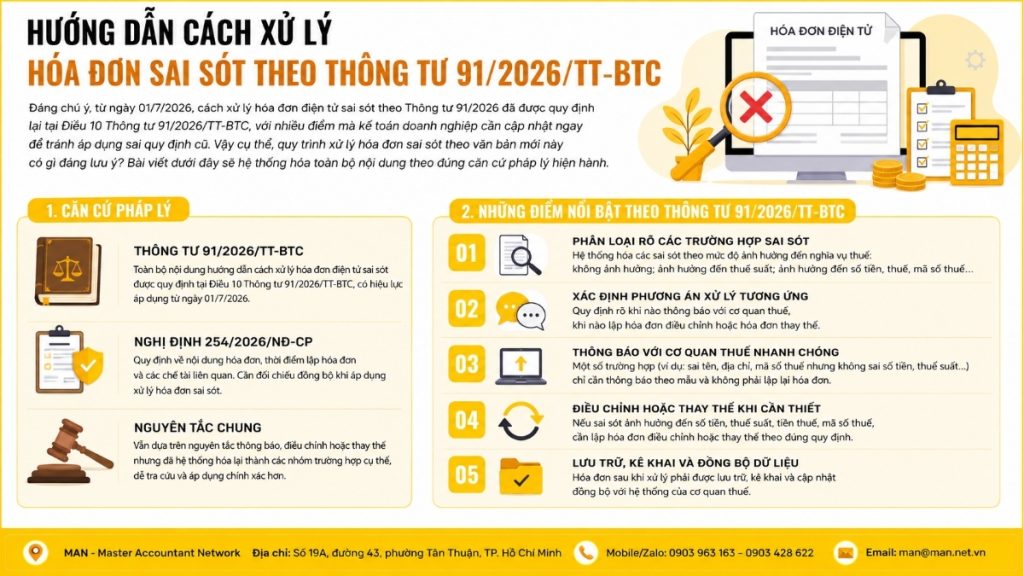
Следует отметить, что с 1 июля 2026 года порядок обработки ошибочных электронных счетов-фактур, предусмотренный Циркуляром 91/2026, был пересмотрен. Статья 10 Циркуляра 91/2026/TT-BTCУчитывая множество моментов, которые корпоративным бухгалтерам необходимо незамедлительно обновить, чтобы избежать неправильного применения старых правил, каковы особенности процесса обработки ошибочных счетов-фактур в соответствии с этим новым документом? В этой статье будет систематизирована вся информация на основе действующих правовых норм.
Правовые основания для обработки ошибочных электронных счетов-фактур в соответствии с Циркуляром 91/2026
Полное содержание инструкций по обработке ошибочных электронных счетов-фактур в соответствии с Циркуляром 91/2026 изложено в статье 10 Циркуляра 91/2026/TT-BTC, вступающего в силу с 1 июля 2026 года. Данный документ содержит подробные указания по обработке электронных счетов-фактур, которые были выставлены, но содержат ошибки различной степени тяжести, от ошибок, не влияющих на налоговые обязательства, до ошибок, касающихся налоговых идентификационных номеров, сумм и налоговых ставок.
Параллельно бухгалтерам также необходимо проводить перекрестную проверку с Выставление счетов-фактур в соответствии с Постановлением 254/2026/ND-CP В правилах уточняется содержание счетов-фактур, время их выставления и соответствующие штрафные санкции, чтобы обеспечить единообразное применение и избежать ситуаций, когда понятна лишь часть правил, а другие важные аспекты упускаются из виду.
По сути, Циркуляр 91/2026/TT-BTC не меняет философию обработки ошибочных счетов-фактур (по-прежнему основанную на принципе уведомления, корректировки или замены), но систематизирует ее по конкретным группам случаев, что облегчает бухгалтерам поиск и более точное применение правил, чем это было в предыдущих нормативных актах.
См. также: Новые положения в Циркуляре 91/2026/TT-BTC.
Классификация случаев ошибочных электронных счетов-фактур в соответствии с Циркуляром 91/2026

Это основные принципы обработки ошибочных электронных счетов-фактур в соответствии с Циркуляром 91/2026, которые разделены на три основные группы случаев в зависимости от того, насколько ошибка влияет на налоговые обязательства.
Ошибка не связана с налоговым идентификационным номером, суммой, налоговой ставкой или товарами.
Первый случай имеет место, когда электронный счет-фактура содержит неверные данные по имени, адресу, сумме прописью или другим сведениям, но не по следующим пунктам: налоговый идентификационный номер, сумма, указанная в счете-фактуре, налоговая ставка, сумма налога или перечень товаров в счете-фактуре.
В случае такой ошибки продавцу не нужно повторно выставлять счет-фактуру, а достаточно просто:
- Сообщите покупателю о любых ошибках в описании товара;
- Уведомите налоговые органы, используя форму № 04/SS-HĐĐT.
Это простейшая процедура обработки во всей системе регулирования, подходящая для официальных ошибок, не изменяющих характер сделки или обязательств по налоговой декларации.
Ошибки, касающиеся налогового идентификационного номера, товаров, суммы, налоговой ставки и суммы налога.
В случае более серьезных ошибок, включая неверные налоговые идентификационные номера; неверные названия товаров; товары, не соответствующие спецификациям или стандартам качества, указанным в счете-фактуре; неверные суммы; неверные налоговые ставки, суммы налогов или другие обязательные ошибки, не подпадающие под категорию неверных налоговых идентификационных номеров, сумм или ставок налогов, продавец может выбрать одно из двух решений:
- Вариант 1 – Исправление неправильно выставленных счетов-фактурВ электронные счета-фактуры, требующие корректировки, необходимо включить примечание с четким указанием: «Корректировка по форме счета-фактуры №… символ… номер… дата… месяц… год…».
- Вариант 2 – Заменить ошибочно выставленный счет-фактуру.В новом электронном счете-фактуре, заменяющем предыдущий, должна быть четко указана следующая пометка: «Заменяет форму счета-фактуры № ... символ ... номер ... дата ... месяц ... год ...».
Выбор между исправлением или заменой зависит от характера ошибки и соглашения между обеими сторонами, но после выбора формы следует учитывать принцип согласованности, который будет обсуждаться позже.
В течение месяца в нескольких счетах-фактурах от одного и того же покупателя были обнаружены повторяющиеся ошибки.
Третий конкретный случай — это когда ошибки возникают с одной и той же информацией о покупателе, названием товара, ценой за единицу, количеством и налоговой ставкой в нескольких счетах-фактурах от одного и того же покупателя в течение одного и того же месяца. В этой ситуации продавцу разрешается:
- Создайте единый корректировочный или заменяющий счет-фактуру для всех ошибочно выставленных электронных счетов-фактур в течение этого месяца;
- Прилагается список ошибочно выставленных электронных счетов-фактур согласно форме № 01/BK-ĐCTT.
Данное положение значительно снижает рабочую нагрузку на бухгалтеров в случаях, когда сделки часто совершаются с одним и тем же партнером.
Данное положение значительно снижает рабочую нагрузку на бухгалтеров в случаях, когда сделки часто совершаются с одним и тем же партнером.
Обработка электронных счетов-фактур в особых случаях в соответствии с Циркуляром 91/2026

В дополнение к трем основным типам ошибок, упомянутым выше, в Циркуляре также уточняется порядок обработки ошибочных электронных счетов-фактур в соответствии с Циркуляром 91/2026 для некоторых конкретных ситуаций в деловой практике:
- Фактический платеж или расчет, изменяющий стоимость или количество: Если выставленный счет-фактура верен, но в процессе оплаты или расчетов возникает расхождение, продавец должен выставить новый электронный счет-фактуру на разницу, указав отрицательное число при уменьшении и положительное число при увеличении, отражающее фактическую ситуацию.
- Торговые скидки, зависящие от количества и объема продаж: Сумма скидки рассчитывается и корректируется в счете-фактуре за последнюю покупку или за следующий период; либо выставляется корректировочный счет-фактура вместе со списком счетов-фактур, требующих корректировки.
- Возврат товара: Продавец выставляет скорректированный счет-фактуру после возврата покупателем всего товара или его части. Если стороны договорились о том, что счет-фактуру выставляет покупатель после возврата товара, покупатель выставит продавцу электронный счет-фактуру.
- Товары — это активы, требующие регистрации права собственности и права пользования: Если недвижимость зарегистрирована на имя покупателя и покупатель имеет право использовать электронные счета-фактуры, он выставит продавцу ответный счет-фактуру, обеспечивая соблюдение соответствующих правовых норм.
- Страхование и вычеты: При возврате средств, снижении страховых премий или уменьшении комиссионных брокерских услуг продавец выставляет корректировочный счет, четко указывая сумму и причину возврата или снижения.
- Предоплата, платежные услуги, телекоммуникации, природный газ: В каждом секторе свои методы решения проблем: от корректировки в случае отмены/прекращения сделок с недвижимостью или строительством до использования данных для создания корректировочных счетов за предоплаченные телекоммуникационные услуги или разницы обменных курсов при продаже природного газа.
- Электронные счета-фактуры с кассовых аппаратов или данные о продаже активов должны быть зарегистрированы для обеспечения прав собственности: Продавец обязан выставить заменяющий счет-фактуру взамен неправильно выставленного, за исключением случаев, подпадающих под действие специальных положений пункта c.2, подпункта 5, статьи 10 Циркуляра 91/2026/TT-BTC.
- Авиационная отрасль: Счета на внесение изменений или возврат средств по документам авиаперевозок считаются корректировочными счетами и не требуют включения фразы «Корректировка увеличения/уменьшения по счету…». Авиаперевозчикам запрещено выставлять собственные счета на возврат средств или внесение изменений в документы на перевозку грузов, выданные агентами.
Понимание каждой конкретной ситуации помогает бухгалтерам избежать механического применения единой, общей процедуры ко всем типам транзакций, что может привести к ненужным вторичным ошибкам.
Порядок обработки ошибочных сводных данных электронных счетов-фактур
Помимо обработки каждого отдельного счета-фактуры, Циркуляр 91/2026 также четко определяет порядок обработки ошибочных электронных счетов-фактур, представляющих собой периодический отчет, который многие предприятия обязаны предоставлять налоговым органам:
- Сводка данных электронных счетов-фактур отправлена: Продавец предоставляет информацию о корректировках или заменах непосредственно в сводную таблицу данных за последующие периоды, без необходимости отправки уведомления с использованием формы № 04/SS-HĐĐT.
- Представленная сводная таблица неполная или содержит ошибки: Продавец предоставляет дополнительную сводку данных электронного счета-фактуры, заполняя всю необходимую информацию в соответствии с применимым шаблоном.
- База данных транзакций неполная или содержит неверную информацию: Продавец присылает дополнительную форму с подробными сведениями о сделке.
- Налоговые органы обнаружили ошибочно выставленный электронный счет-фактуру: Налоговый орган уведомит продавца с помощью формы 01/TB-RSĐT; продавец несет ответственность за проверку и внесение корректировок или замен в соответствии с правилами. Если обработка осуществляется посредством уведомления (пункт 1), система автоматически ответит, подтверждая получение, с помощью формы 01/TB-SSĐT.
Этот процесс демонстрирует решающую роль упреждающего анализа со стороны бухгалтеров; не следует ждать, пока налоговые органы обнаружат проблему и направят уведомление, прежде чем принимать меры, поскольку это может привести к рискам, связанным со сроками подачи отчетности и штрафами.
Для предприятий, не имеющих собственного бухгалтерского отдела с достаточной квалификацией для отслеживания новых правил, нанять бухгалтерские услуги Профессиональные услуги от авторитетных организаций, таких как MAN – Master Accountant Network, значительно снизят риск неправильной обработки электронных счетов-фактур.
Важные замечания при корректировке или замене электронных счетов-фактур.
При применении процедуры обработки ошибочных электронных счетов-фактур в соответствии с Циркуляром 91/2026 бухгалтерам необходимо уделять особое внимание следующим принципам, чтобы избежать нарушения процедуры:
Принцип последовательности в процедурах обработки
Если продавец уже обработал некорректный счет-фактуру путем корректировки или замены, но впоследствии обнаружил дополнительные ошибки в том же счете-фактуре, последующая обработка должна проводиться по той же процедуре, что и первоначальная. Это предотвращает ситуацию, когда исходный счет-фактура одновременно корректируется и заменяется, что затрудняет проверку.
Случаи, когда могут быть выставлены только корректировочные счета.
Если электронный счет-фактура выставлен без номера формы счета-фактуры, аббревиатуры счета-фактуры или если номер счета-фактуры указан неверно, продавец имеет право выставить только скорректированный счет-фактуру; альтернативные варианты не допускаются.
Принципы декларирования корректировочных счетов-фактур
Что касается суммы в корректировочном счете, корректировки должны производиться путем записи положительного числа для увеличения и отрицательного числа для уменьшения, отражающих фактическую корректировку. Продавец декларирует корректировку в периоде выставления корректировочного счета, а покупатель — в периоде получения корректировочного счета; эти два момента времени не обязательно должны совпадать.
Договор о корректировке или замене счетов-фактур.
Одним из аспектов, который легко упустить из виду при применении Циркуляра 91/2026, касающегося обработки ошибочных электронных счетов-фактур, является требование о наличии письменного соглашения перед корректировкой или заменой счетов-фактур в отношении двух групп ошибок, упомянутых выше:
- В число покупателей входят экономические организации, другие организации, домохозяйства и отдельные предприятия: Продавец и покупатель должны составить письменное соглашение, в котором четко указаны все расхождения; продавец обязан хранить этот документ в своем помещении и предъявлять его по требованию налоговых органов или других компетентных государственных учреждений.
- Покупатель — частное лицо: Продавец обязан уведомить покупателя или сделать публичное объявление на своем веб-сайте (если таковой имеется), а также сохранить копию договора для предъявления по запросу.
Однако письменное соглашение не является обязательным во всех случаях. Продавец освобождается от этого требования в таких ситуациях, как:
- Перенос данных электронного счета-фактуры в соответствии с таблицей сводных данных;
- Перенесите базу данных, содержащую подробную информацию о транзакциях, на основе таблицы сведений о транзакциях;
- Или покупать и продавать товары на платформах электронной коммерции или других цифровых платформах.
См. также: 5 ключевых изменений при корректировке электронных счетов-фактур.
Важные замечания относительно выставления электронных счетов физическим лицам и розничным покупателям.

Освоение навыков обработки ошибочных электронных счетов-фактур в соответствии с Циркуляром 91/2026 будет более полным, если бухгалтеры также обновят свои знания о правилах, касающихся содержания и сроков выставления счетов-фактур в соответствии с Постановлением 254/2026/ND-CP, поскольку большинство ошибок возникает уже на этапе первоначального создания счета-фактуры.
Соответственно, в счетах-фактурах, выставляемых физическим лицам/индивидуальным клиентам, необходимо четко различать три группы клиентов:
- Индивидуальные предприниматели или семейные предприятия (необходимо указать полное имя, адрес и налоговый идентификационный номер);
- Для лиц, не занимающихся предпринимательской деятельностью, которым требуется счет-фактура (с указанием полного имени, адреса, налогового кода/идентификационного номера налогоплательщика);
- Для индивидуальных клиентов, которым не требуется счет-фактура, в эту группу не обязательно включать имя, адрес, налоговый идентификационный номер покупателя и электронную подпись; название организации можно указать как «Продано потребителям».
Что касается сроков выставления счетов, Статья 9 Указа 254/2026/ND-CP Правила различаются в зависимости от типа:
- В случае товаров моментом перехода права собственности считается момент совершения платежа, независимо от того, был ли платеж получен или нет;
- В контексте оказания услуг это относится к моменту завершения оказания услуги или к моменту получения предоплаты;
- В сфере строительных и монтажных работ моментом приемки и передачи выполненных работ является момент проверки и передачи объекта заказчику.
- В сфере недвижимости сроки выставления счетов зависят от того, была ли передана собственность или нет.
Понимание этих ключевых сроков — лучший способ предотвратить ошибки с самого начала, чтобы потом не приходилось вносить корректировки или производить замены.
Кроме того, важно отметить положение пункта 5 статьи 41 Декрета 254/2026/ND-CP, касающееся поощрения потребителей, сообщающих о случаях невыставления и недоставки счетов-фактур:
Размер вознаграждения не должен превышать административный штраф, наложенный за нарушение, но не более 10 000 000 донгов за каждый случай.
Это свидетельствует о том, что регулирующие органы ужесточают соблюдение правил выставления счетов как со стороны продавца, так и со стороны потребителя, требуя от предприятий обрабатывать ошибочные счета в соответствии с надлежащими процедурами и в установленные сроки.
Предприятиям, желающим получить прямую поддержку в проверке и обработке ошибочных электронных счетов-фактур, а также в выполнении всех процедур декларирования и отчетности по налогам в соответствии с действующими правилами, следует обратиться к следующей информации: полное бухгалтерское обслуживаниеЭто решение помогает предприятиям уверенно соблюдать законодательство, не беспокоясь о необходимости обновления в соответствии с новыми правилами.
Заключить
Как видно, обработка ошибочных электронных счетов-фактур в соответствии с Циркуляром 91/2026 структурирована таким образом, чтобы четко классифицировать ошибки по степени их серьезности, с использованием специальных форм для каждой ситуации, от формы 04/SS-HĐĐT, формы 01/BK-ĐCTT до формы 01/TB-RSĐT, формы 01/TB-SSĐT. Освоение этого процесса не только помогает бухгалтерам правильно обрабатывать ошибки по мере их возникновения, но и служит основой для предотвращения административных штрафов, связанных со счетами-фактурами, обеспечивая точность налоговой отчетности и расчетов для предприятий.
Если ваша компания все еще не уверена в выборе между корректировкой или заменой счетов-фактур, или в том, как правильно оформить письменное соглашение, пожалуйста, свяжитесь с нами. Свяжитесь с MAN – сетью ведущих бухгалтеров. За помощью и консультациями по новейшим правилам выставления счетов и налогообложения.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы об обработке некорректных счетов-фактур в соответствии с Циркуляром 91/2026
Обязательно ли аннулировать электронный счет-фактуру, если в нем содержатся ошибки?
Нет. Циркуляр 91/2026/TT-BTC не предусматривает аннулирование ошибочно выставленных электронных счетов-фактур. В зависимости от серьезности ошибки продавцу достаточно уведомить покупателя и налоговую инспекцию (в случае ошибок, не связанных с налоговым кодом, суммой или налоговой ставкой) или выставить скорректированный или заменяющий счет-фактуру (в случае ошибок, связанных с налоговым кодом, суммой, товаром или налоговой ставкой). Оригинал счета-фактуры остается сохраненным и не удаляется из системы.
Следует ли корректировать или заменять электронный счет-фактуру при наличии ошибок в налоговом идентификационном номере, сумме или налоговой ставке?
Циркуляр 91/2026/TT-BTC позволяет продавцам выбирать одну из двух форм, без обязательного порядка приоритета. На практике бухгалтеры обычно выбирают выставление корректировочного счета, когда необходимо исправить только часть информации (например, скорректировать сумму или налоговую ставку), и выставляют заменяющий счет, когда в первоначальном счете слишком много ошибок и его необходимо полностью переделать для большей ясности.
Можно ли корректировать или заменять электронный счет-фактуру несколько раз?
Да, если ошибки обнаруживаются и после корректировки или замены. Однако в Циркуляре 91/2026/TT-BTC четко указано, что при последующей обработке необходимо применять тот же метод, что и при первоначальной обработке (если были внесены корректировки, продолжайте корректировку; если были внесены замены, продолжайте замену), чтобы обеспечить согласованность и простоту проверки.
Как в соответствии с правилами правильно обрабатывать несколько ошибочных счетов от одного и того же клиента в течение месяца?
Если несколько счетов-фактур содержат неверную информацию о покупателе, названии товара, цене за единицу, количестве, налоговой ставке и выставлены в течение одного месяца, продавец может выставить один корректировочный или заменяющий счет-фактуру для всех неверных счетов-фактур, сопроводив его подробным списком счетов-фактур, требующих обработки, в соответствии с формой 01/BK-ĐCTT. Этот метод снижает трудозатраты по сравнению с выставлением каждого корректировочного счета-фактуры отдельно.
Кто несет ответственность за подачу декларации о корректировке при выставлении счета-фактуры: продавец или покупатель?
Обе стороны должны задекларировать корректировки, но в разные периоды: продавец декларирует их в периоде выставления корректировочного счета, а покупатель — в периоде получения корректировочного счета. Что касается стоимости, то корректировки в сторону увеличения должны быть отражены положительными числами, а корректировки в сторону уменьшения — отрицательными, отражающими фактически произошедшие корректировки.






