
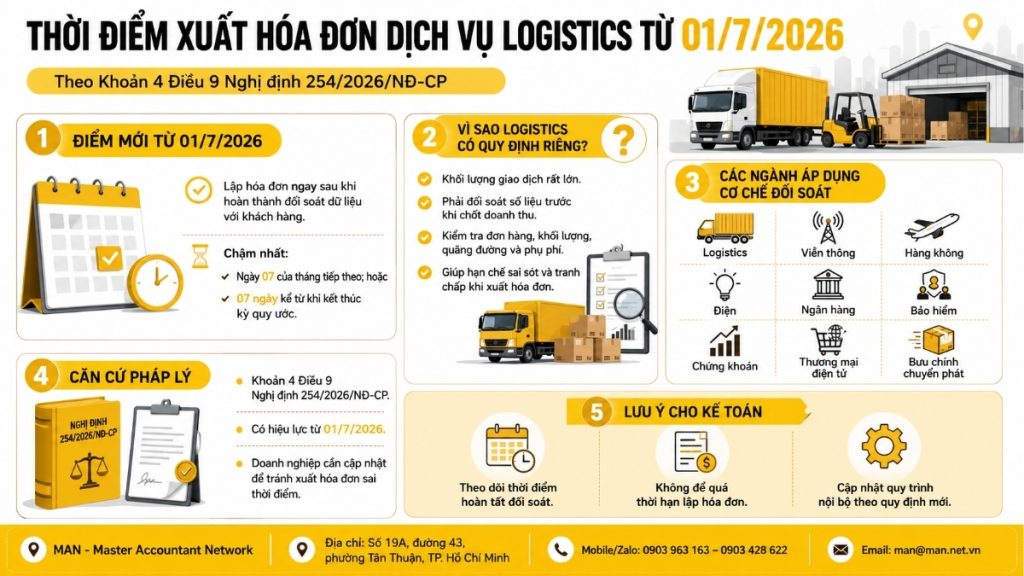
В пункте 4 пересмотрено официальное время выставления счетов за логистические услуги. Статья 9 Указа 254/2026/ND-CPС 1 июля 2026 года логистические компании обязаны выставлять счета-фактуры сразу после сверки данных с клиентами, но не позднее 7-го числа следующего месяца или через 7 дней после окончания согласованного периода. В данной статье представлен подробный анализ трех обязательных сроков, сферы применения логистических услуг, а также важные замечания, которые помогут бухгалтерам избежать ошибок и задержек при выставлении счетов-фактур.
Почему сроки выставления счетов за логистические услуги более точно определены, чем за обычные услуги?
Как правило, счета-фактуры выставляются в момент завершения оказания услуги или поставки товара, независимо от того, была ли получена оплата или нет. Однако этот принцип сложно применить к некоторым отраслям с уникальными характеристиками, включая логистику.
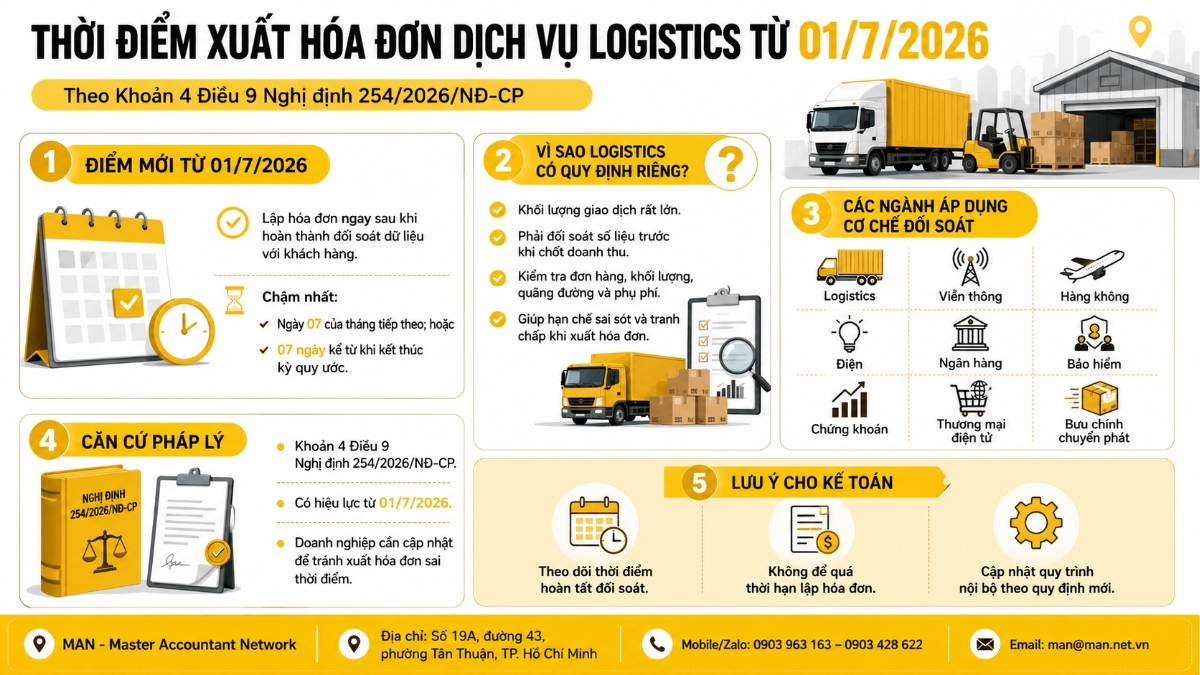
Причина кроется в самой природе деятельности отрасли: логистическая компания может обрабатывать сотни или тысячи доставок, перевозок и складских операций в месяц, предоставляя различные услуги одному и тому же клиенту. Перед окончательным согласованием суммы для выставления счета обеим сторонам обычно требуется время для перекрестной проверки данных, сравнения количества заказанных товаров, веса, расстояния и любых дополнительных расходов, чтобы обеспечить точность счета и избежать ошибок или споров в дальнейшем.
Логистика — не единственный сектор с аналогичными механизмами сверки; подобные механизмы существуют и в ряде других секторов, включая телекоммуникации, авиацию, электроснабжение, банковское дело, страхование, ценные бумаги, электронную коммерцию и почтовые услуги. Тот факт, что закон объединяет эти сектора в единый механизм определения сроков выставления счетов, показывает, что законодатели правильно учли специфические операционные характеристики предприятий, а не механически применяли общие принципы.
Правовая основа регулирования сроков выставления счетов за логистические услуги.
В настоящее время правила, касающиеся сроков выставления счетов за логистические услуги, регулируются пунктом 4 статьи 9 Декрета 254/2026/ND-CP о счетах и документах. Это новый правовой документ, официально вступивший в силу с 1 июля 2026 года и заменяющий предыдущие правила. Поэтому бухгалтерам в логистических компаниях необходимо уделять особое внимание обновлению этой информации, чтобы избежать неправильного применения старых правил, что может привести к некорректным срокам выставления счетов.
Каковы правила выставления счетов за логистические услуги с 1 июля 2026 года?
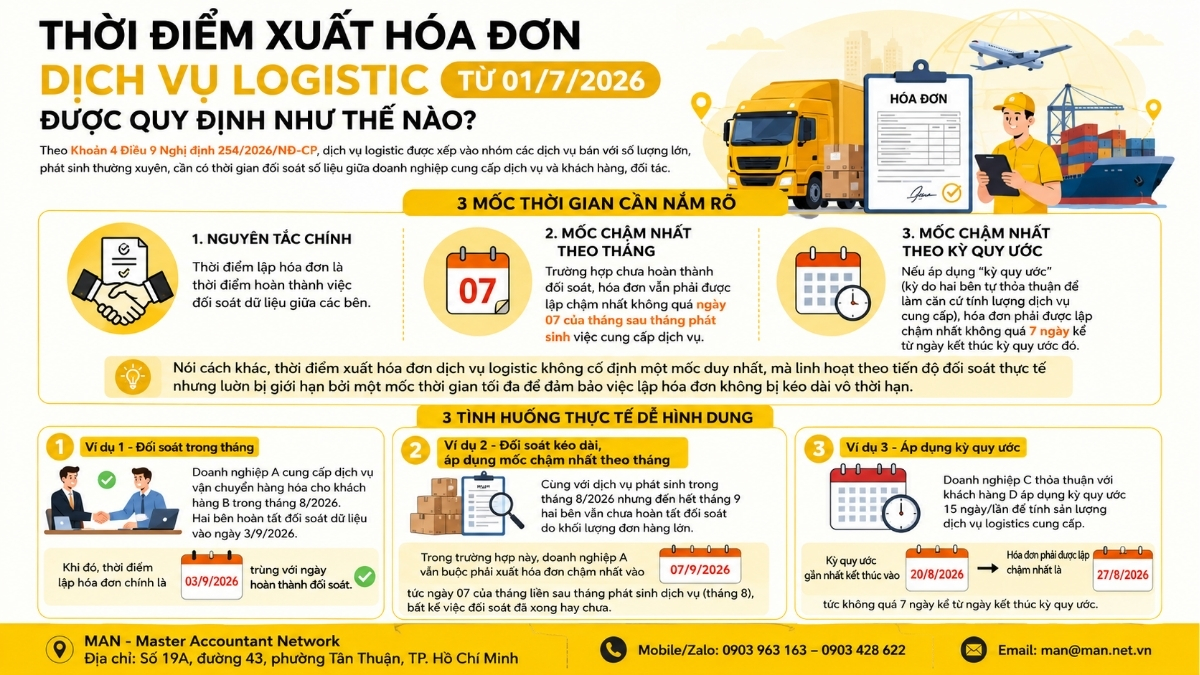
Согласно пункту 4 статьи 9 Декрета 254/2026/ND-CP, логистические услуги классифицируются как услуги, продаваемые в больших объемах, часто оказываемые и требующие времени для сверки данных между поставщиком услуг и клиентами/партнерами. Для этой группы услуг в регламенте четко определены три временных периода, которые должны учитывать бухгалтеры:
- Основной принцип: Моментом выставления счета считается момент завершения сверки данных между сторонами.
- Последний срок по месяцам: Даже если сверка еще не завершена, счета-фактуры все равно должны быть выставлены не позднее 7-го числа месяца, следующего за месяцем, в котором была оказана услуга.
- Крайний срок согласно согласованному графику: Если между компанией и клиентом установлен «договорной срок» (срок, согласованный обеими сторонами для определения объема предоставленных услуг), счет-фактура должен быть выставлен не позднее чем через 7 дней после окончания этого договорного срока.
Иными словами, сроки выставления счетов за логистические услуги не фиксированы, а являются гибкими и зависят от фактического хода сверки, хотя всегда ограничены максимальным сроком, чтобы гарантировать, что выставление счетов не будет задерживаться на неопределенный срок.
Для лучшего понимания рассмотрим несколько реальных ситуаций:
Пример 1 – Ежемесячная сверка: Компания А предоставляет услуги грузоперевозок клиенту В в августе 2026 года. Обе стороны завершают сверку данных 3 сентября 2026 года. Следовательно, дата выставления счета будет 3 сентября, что совпадает с датой завершения сверки.
Пример 2 – Расширенная сверка с применением последнего крайнего срока по месяцам: Несмотря на то, что оказание услуг началось в августе 2026 года, к концу сентября стороны еще не завершили сверку из-за большого объема заказов. В этом случае компания А по-прежнему обязана выставить счет. не позднее 7 сентября 2026 годато есть 7-го числа месяца, следующего непосредственно за месяцем, в котором была оказана услуга (август), независимо от того, было ли завершено примирение или нет.
Пример 3 – Применение общепринятого периода: Компания C договорилась с клиентом D о применении 15-дневного расчетного цикла для определения объема предоставленных логистических услуг. Последний расчетный цикл заканчивается 20 августа 2026 года. Согласно правилам, счет-фактура должен быть выставлен не позднее 27 августа 2026 года, то есть не позднее чем через 7 дней после окончания расчетного цикла.
Поэтому, независимо от используемого метода, логистическим компаниям необходимо заблаговременно контролировать и обеспечивать соответствие сроков выставления счетов за логистические услуги законодательству.
В каких секторах услуг также применяется тот же механизм выставления счетов, что и в логистической отрасли?
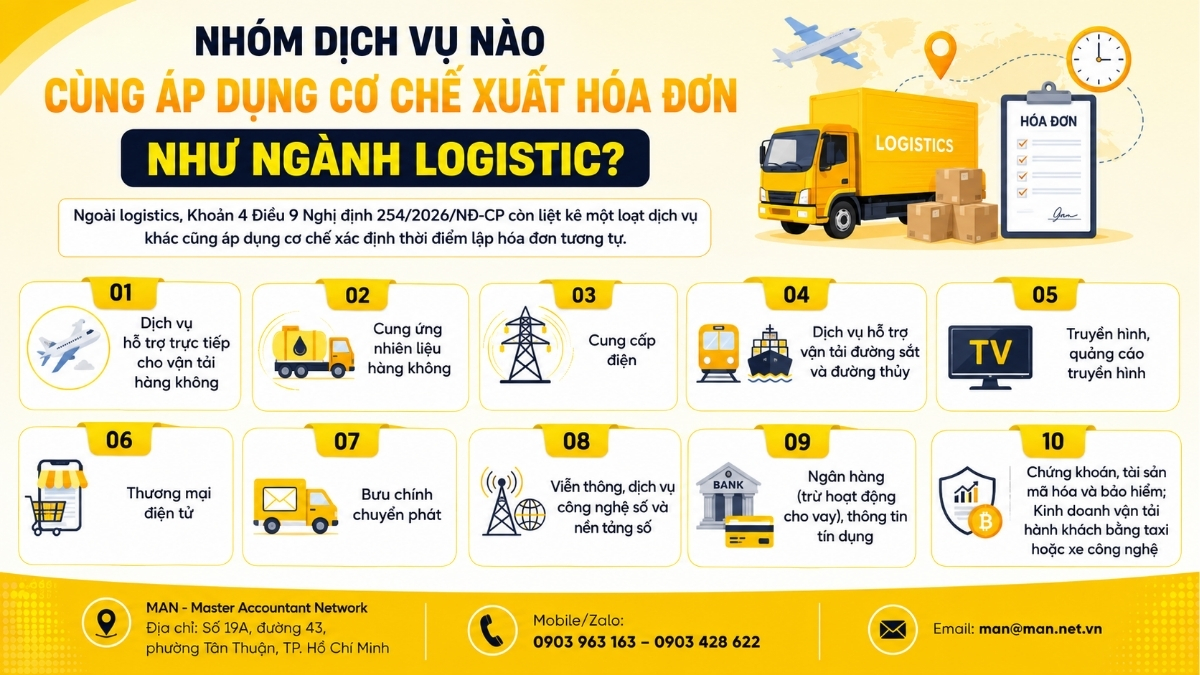
Помимо логистики, пункт 4 статьи 9 Декрета 254/2026/ND-CP также перечисляет ряд других услуг, для которых применяется аналогичный механизм определения времени выставления счета. К ним относятся:
- Услуги, непосредственно поддерживающие воздушный транспорт;
- Поставка авиационного топлива;
- Источник питания;
- Услуги поддержки железнодорожного и водного транспорта;
- Телевидение, телевизионная реклама;
- Электронная коммерция;
- Почтовая доставка;
- Телекоммуникации, услуги в сфере цифровых технологий и цифровые платформы;
- Банковские операции (за исключением кредитной деятельности), кредитная информация;
- Ценные бумаги, криптовалюты и страхование;
- Бизнес по пассажирским перевозкам с использованием такси или служб вызова такси.
См. также: Счета-фактуры должны выставляться в соответствии с Постановлением 254/2026/ND-CP.
Какие услуги входят в предлагаемые логистические услуги?
Для правильного применения правил, касающихся сроков выставления счетов за логистические услуги, бухгалтерам также необходимо четко определить, какие услуги считаются логистическими. Статья 3 Указа 163/2017/ND-CPВ перечень предоставляемых логистических услуг входят:
- Услуги по обработке контейнеров, за исключением услуг, предоставляемых в аэропортах.
- Услуги по складированию контейнеров являются частью вспомогательных услуг морских перевозок.
- Складские услуги являются частью услуг, обеспечивающих поддержку всех видов транспорта.
- Служба доставки.
- Услуги агентства по экспедированию грузов.
- Услуги таможенного брокера (включая услуги по таможенному оформлению).
- В число прочих услуг входят: проверка коносаментов, брокерские услуги по экспедированию грузов, инспекция грузов, отбор проб и определение веса, услуги по приему и приемке грузов, а также подготовка транспортных документов.
- Услуги поддержки оптовой и розничной торговли, включая управление запасами, сбор, консолидацию, сортировку и доставку.
- Грузоперевозки — это вид морских транспортных услуг.
- Грузовые перевозки относятся к категории внутренних водных перевозок.
- Грузовые перевозки — это вид железнодорожных перевозок.
- Грузоперевозки относятся к услугам автомобильного транспорта.
- Услуги авиаперевозок грузов.
- Мультимодальные транспортные услуги.
- Услуги по техническому анализу и тестированию.
- Другие услуги по обеспечению транспортной поддержки.
- Прочие услуги согласовываются между поставщиком логистических услуг и заказчиком в соответствии с основополагающими принципами коммерческого права.
Сфера логистических услуг достаточно широка и включает в себя все: от погрузки и разгрузки, складирования и транспортировки до вспомогательных услуг, таких как инспекция, посредничество и подготовка документов. Поэтому предприятиям необходимо тщательно изучать договоры и характер каждого вида предоставляемых услуг, чтобы точно определить, подпадают ли они под категорию, подлежащую механизму сверки, как это предусмотрено в пункте 4 статьи 9 Указа 254/2026/ND-CP, избегая ошибочного применения стандартного принципа выставления счетов.
Права и обязанности предприятий, предоставляющих логистические услуги.
Помимо правил, касающихся сроков выставления счетов, бухгалтерам также следует понимать права и обязанности поставщиков логистических услуг, поскольку это является основой для согласования обеими сторонами сроков сверки, согласованных периодов и факторов, непосредственно влияющих на сроки выставления счетов за логистические услуги.
В соответствии со статьей 235 Торгового закона 2005 года, если иное не оговорено, предприятия, предоставляющие логистические услуги, имеют следующие права и обязанности:
- Имеет право на оплату услуг и другие разумные расходы.
- В ходе исполнения договора, при наличии законных оснований, отвечающих интересам клиента, продавец может действовать иначе, чем указано клиентом, но обязан незамедлительно уведомить об этом клиента.
- В случае возникновения ситуации, которая может помешать выполнению части или всех инструкций клиента, продавец обязан немедленно уведомить клиента, чтобы получить дальнейшие указания.
- В отсутствие соглашения о конкретных сроках выполнения обязательств перед покупателями, продавцы обязаны выполнять свои обязательства в разумные сроки.
Эти правила показывают, что отношения между логистическими компаниями и клиентами всегда включают в себя важный элемент соглашения, начиная от способа оказания услуг и сроков их выполнения и заканчивая периодом сверки данных. Поэтому, чтобы определить правильное время выставления счетов за логистические услуги, компаниям следует заблаговременно включить в договор на оказание услуг положения, касающиеся согласованного периода и времени сверки, избегая ситуации, когда переговоры начинаются только при возникновении проблем.
Несколько замечаний для бухгалтеров относительно сроков выставления счетов за логистические услуги.
В соответствии с вышеупомянутыми правилами, бухгалтерам логистических компаний следует учитывать следующие моменты при практическом применении:
- Чётко изложите согласованные условия в письменной форме: Расчетный период является важным критерием для определения объема предоставленных услуг и крайнего срока выставления счетов. Предприятия должны указывать расчетный период (7 дней, 15 дней или ежемесячно) в договоре с каждым клиентом.
- Не превышайте установленный срок: Даже если сверка данных еще не завершена, предприятия все равно обязаны выставлять счета вовремя, не позднее 7-го числа следующего месяца или не позднее 7 дней после окончания согласованного периода. Невыставление счетов в установленные сроки может повлечь за собой административные штрафы за нарушения, связанные с выставлением счетов.
- Ознакомьтесь с процессом внутренней сверки: Предприятиям следует заблаговременно сокращать время, затрачиваемое на внутреннюю сверку данных, избегая обработки информации в последний момент, поскольку это создает дополнительную нагрузку на бухгалтерский отдел и увеличивает риск ошибок в данных.
- Обновите систему электронного выставления счетов: Учитывая большой объем счетов-фактур, логистическим компаниям следует пересмотреть свое программное обеспечение для электронного выставления счетов и автоматизированные процессы выставления счетов, чтобы обеспечить их соответствие новым срокам, установленным в Постановлении 254/2026/ND-CP, вступающем в силу с 1 июля 2026 года.
- Четко определите объем логистических услуг: Не все бизнес-услуги автоматически подпадают под действие этого механизма сверки. Бухгалтерам необходимо сравнить его со списком логистических услуг, указанным в статье 3 Декрета 163/2017/ND-CP, чтобы убедиться в правильности применения.
Для логистических компаний с большими объемами заказов, сложными процессами сверки и многочисленными контактами с клиентами ручное отслеживание вышеупомянутых сроков может легко привести к ошибкам. Именно поэтому компаниям следует использовать систему. полное бухгалтерское обслуживание Для стандартизации процесса сверки, своевременной выставления счетов и минимизации риска штрафов за несвоевременную или некорректную выставление счетов.
Заключение и рекомендации
Таким образом, дата выставления счетов за логистические услуги с 1 июля 2026 года определяется на основе трех основных этапов:
- Время, когда завершается сверка данных между компанией и клиентом;
- Не позднее 7-го числа месяца, следующего за месяцем, в котором была оказана услуга, если сверка еще не завершена;
- И не позднее чем через 7 дней после окончания срока действия соглашения, если обе стороны применяют свои собственные сроки действия соглашения.
Данное положение учитывает специфические операционные характеристики логистической отрасли, где объемы транзакций высоки и требуется время на сверку данных, а также устанавливает четкие временные рамки для обеспечения прозрачности и предотвращения ненужных задержек в выставлении счетов.
Для обеспечения надлежащего соблюдения требований логистическим компаниям следует:
- Просмотрите все договоры с клиентами и добавьте пункт, касающийся согласованного срока (если он еще не включен);
- Стандартизировать внутренние процессы сверки данных;
- Обеспечивать обучение и информирование бухгалтерского отдела о новых правилах;
- А также проверьте возможности используемой в настоящее время системы электронного выставления счетов.
Если ваша компания по-прежнему не уверена в том, как правильно определять сроки выставления счетов за логистические услуги в конкретных ситуациях, не стесняйтесь задавать вопросы. Свяжитесь с MAN – сетью ведущих бухгалтеров. получать своевременные консультации и поддержку.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о том, когда следует выставлять счета за логистические услуги.
Если сверка данных еще не завершена, имеет ли компания право задерживать выставление счетов?
Срок не должен быть превышен. Даже если сверка еще не завершена, логистические компании все равно должны выставлять счета вовремя, не позднее 7-го числа месяца, следующего за месяцем, в котором была оказана услуга, или в течение 7 дней с момента окончания согласованного периода.
Какой общепринятый период в логистических услугах и кто его определяет?
Согласованный период — это временные рамки, взаимно согласованные поставщиком логистических услуг и заказчиком, служащие основой для расчета количества товаров и услуг, предоставленных в течение этого периода. Это положение, которое заранее оговаривается обеими сторонами в договоре; не существует единого шаблона, применимого ко всем предприятиям, поэтому его необходимо четко оговорить в письменной форме, чтобы определить сроки выставления счета.
Когда вступят в силу новые правила, касающиеся сроков выставления счетов за логистические услуги?
Положения пункта 4 статьи 9 Указа 254/2026/ND-CP официально вступают в силу с 1 июля 2026 года. Логистическим компаниям необходимо своевременно обновлять и корректно применять этот срок, избегая злоупотребления предыдущими положениями, касающимися сроков выставления счетов.
Если компания и клиент не согласовали стандартный период выставления счетов, как определяется время выставления счетов за логистические услуги?
В случаях, когда стандартный расчетный период не применяется, компании все равно определяют время выставления счетов в соответствии с общим принципом для данной группы услуг: выставление счета в момент сверки данных, но не позднее 7-го числа месяца, следующего за месяцем, в котором была оказана услуга. Таким образом, даже без стандартного расчетного периода у компаний все равно есть четкий срок, которого необходимо придерживаться.
Обязательно ли, чтобы счет за логистические услуги совпадал с датой завершения сверки данных?
В принципе, правильным моментом для выставления счета за логистические услуги является завершение обеими сторонами сверки данных. Однако это не единственный срок: если процесс сверки затягивается, компания все равно обязана выставить счет в установленный срок, то есть не позднее 7-го числа месяца, следующего за месяцем оказания услуги, или не позднее 7 дней после окончания согласованного периода (если таковой предусмотрен).






