Hóa đơn điện tử lập sai khi bán hàng trên sàn có phải lập văn bản thỏa thuận với người mua trước khi điều chỉnh, thay thế hay không? Là thắc mắc của rất nhiều kế toán và chủ shop online trong năm 2026. Với hàng trăm, hàng nghìn đơn hàng mỗi ngày, việc đi “xin chữ ký” từng người mua để sửa một hóa đơn gần như bất khả thi. 회람 91/2026/TT-BTC đã trả lời rõ câu hỏi này. Bài viết dưới đây hệ thống căn cứ pháp lý, phạm vi áp dụng, quy trình xử lý và những sai lầm cần tránh.
Tóm tắt nhanh về hóa đơn điện tử lập sai khi bán hàng trên sàn
Không bắt buộc. Theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, người bán không bắt buộc phải lập văn bản thỏa thuận trước khi điều chỉnh, thay thế hóa đơn điện tử đã lập sai đối với hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác. Tuy vậy, nghĩa vụ điều chỉnh hoặc thay thế hóa đơn sai vẫn giữ nguyên.
Nói cách khác, quy định chỉ gỡ bỏ một thủ tục là văn bản thỏa thuận. Nó không gỡ bỏ trách nhiệm của người bán đối với tính chính xác của hóa đơn đã lập. Đây là điểm mà nhiều người bán hiểu chưa đầy đủ khi xử lý hóa đơn điện tử lập sai khi bán hàng trên sàn.
Vì sao câu hỏi này trở nên cấp thiết với người bán online năm 2026
Có ba lý do khiến chủ đề này được quan tâm đặc biệt:
- Thứ nhất, khối lượng giao dịch trên sàn rất lớn: Người mua trên sàn phần lớn là cá nhân, giao dịch nhỏ lẻ, không có đầu mối liên hệ ngoài kênh chat của nền tảng. Nếu áp nguyên tắc chung về văn bản thỏa thuận, người bán sẽ không thể thực hiện được.
- Thứ hai, khung pháp lý về hóa đơn đã được thay mới: 법령 254/2026/ND-CP và Thông tư 91/2026/TT-BTC là hai văn bản kế toán viên cần đối chiếu trực tiếp. Những người bán quen với cách làm theo văn bản cũ cần rà soát lại. Nếu doanh nghiệp là hộ kinh doanh, bài viết 7 thay đổi về hóa đơn điện tử đối với hộ kinh doanh sẽ giúp nắm bức tranh tổng quan trước khi đi vào chi tiết.
- Thứ ba, sai sót hóa đơn trên sàn phát sinh thường xuyên: Sai giá do chương trình khuyến mại chồng chéo, sai thuế suất do cấu hình phần mềm, sai số tiền do voucher của sàn và voucher của shop cùng áp dụng. Mỗi sai sót đều dẫn tới câu hỏi về cách xử lý hóa đơn điện tử lập sai khi bán hàng trên sàn.
Căn cứ pháp lý xử lý hóa đơn điện tử lập sai khi bán hàng trên sàn
Toàn bộ quy định nằm tại khoản 1 Điều 10 Thông tư 91/2026/TT-BTC về xử lý hóa đơn điện tử đã lập. Phạm vi áp dụng được xác định:
Nhóm sai sót phải điều chỉnh, thay thế
Căn cứ Thông tư 91/2026/TT-BTC:
Trường hợp hóa đơn điện tử đã lập sai các nội dung về: mã số thuế; tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền ghi trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác.
Có thể nhóm các sai sót thành 04 loại để dễ nhận diện khi xử lý hóa đơn điện tử lập sai khi bán hàng trên sàn:
| 오류 그룹 | Tình huống thường gặp khi bán trên sàn |
| Mã số thuế | Người mua là doanh nghiệp yêu cầu xuất hóa đơn, nhập nhầm mã số thuế |
| Tên hàng hóa, quy cách, chất lượng | Ghi sai phân loại sản phẩm (như màu, size, dung tích) so với hàng thực giao |
| Số tiền, thuế suất, tiền thuế | Tính sai giá sau voucher, áp nhầm thuế suất trên phần mềm |
| Các nội dung bắt buộc khác | Các nội dung bắt buộc khác trên hóa đơn theo quy định |
Nguyên tắc chung: Văn bản thỏa thuận và thông báo cho người mua
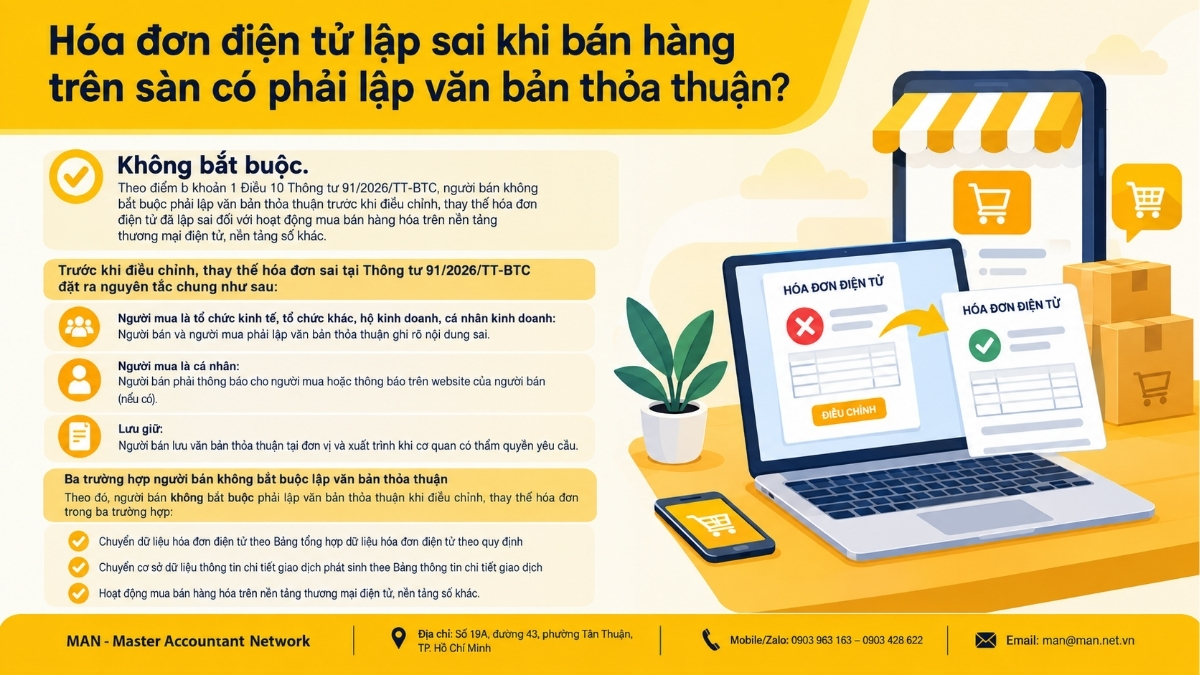
Trước khi điều chỉnh, thay thế hóa đơn sai tại Thông tư 91/2026/TT-BTC đặt ra nguyên tắc chung như sau:
Trước khi điều chỉnh, thay thế hóa đơn điện tử đã lập sai theo quy định tại điểm b khoản 1 Điều này: Trường hợp người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai; trường hợp người mua là cá nhân thì người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có). Người bán thực hiện lưu giữ văn bản thỏa thuận tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
Có thể tóm lược nguyên tắc chung như sau:
- 구매자에는 경제 조직, 기타 조직, 사업 가구 및 개인 사업체가 포함됩니다. Người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai.
- 구매자는 개인입니다. Người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có).
- Lưu giữ: Người bán lưu văn bản thỏa thuận tại đơn vị và xuất trình khi cơ quan có thẩm quyền yêu cầu.
Ba trường hợp người bán không bắt buộc lập văn bản thỏa thuận
Ngay sau nguyên tắc chung, Thông tư quy định ngoại lệ:
Người bán không bắt buộc phải lập văn bản thỏa thuận trong các trường hợp sau: chuyển dữ liệu hóa đơn điện tử theo Bảng tổng hợp dữ liệu hóa đơn điện tử theo quy định điểm a.1 khoản 3 Điều 16 Nghị định số 254/2026/NĐ-CP; chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh theo Bảng thông tin chi tiết giao dịch theo quy định tại điểm a.2 khoản 3 Điều 16 Nghị định số 254/2026/NĐ-CP; hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác;
Theo đó, người bán không bắt buộc phải lập văn bản thỏa thuận khi điều chỉnh, thay thế hóa đơn trong ba trường hợp:
- Chuyển dữ liệu hóa đơn điện tử theo Bảng tổng hợp dữ liệu hóa đơn điện tử theo quy định điểm a.1 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP.
- Chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh theo Bảng thông tin chi tiết giao dịch theo quy định tại điểm a.2 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP.
- 전자상거래 플랫폼 및 기타 디지털 플랫폼에서의 상품 구매 및 판매.
Kết luận pháp lý: Hóa đơn điện tử lập sai khi bán hàng trên sàn không phải lập văn bản thỏa thuận về hóa đơn điện tử trước khi điều chỉnh, thay thế.
Hiểu đúng phạm vi miễn lập văn bản thỏa thuận đối với hóa đơn điện tử lập sai khi bán hàng trên sàn
Kế toán cần lưu ý 04 điểm để không áp dụng quá phạm vi:
- Không bắt buộc khác với không được: Quy định cho phép người bán không lập văn bản thỏa thuận, chứ không cấm lập. Với đơn hàng giá trị lớn hoặc người mua là doanh nghiệp, người bán vẫn có thể chủ động lập biên bản hoặc lưu xác nhận của người mua để tăng tính chặt chẽ của hồ sơ.
- Miễn thủ tục chứ không miễn nghĩa vụ xử lý: Hóa đơn sai vẫn phải được điều chỉnh hoặc thay thế theo đúng quy định. Việc xử lý hóa đơn điện tử lập sai khi bán hàng trên sàn chỉ đơn giản hơn ở khâu chuẩn bị, không được bỏ qua ở khâu thực hiện.
- Hoạt động mua bán hàng hóa: Quy định gọi tên hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác. Trường hợp người bán cung cấp dịch vụ qua nền tảng, kế toán nên đối chiếu thêm hướng dẫn của cơ quan thuế thay vì mặc nhiên áp dụng tương tự.
- Giao dịch phải thực sự phát sinh trên sàn: Một shop vừa bán trên sàn, vừa bán trực tiếp tại cửa hàng hoặc ký hợp đồng riêng với khách sỉ ngoài sàn thì chỉ các giao dịch trên nền tảng mới thuộc ngoại lệ. Các giao dịch còn lại vẫn áp nguyên tắc chung.
Dưới đây là bảng so sánh nhanh khi hóa đơn điện tử lập sai:
| 기준 | Bán hàng hóa trên sàn TMĐT | Bán trực tiếp, người mua là tổ chức, hộ kinh doanh |
| Văn bản thỏa thuận trước khi điều chỉnh, thay thế | 선택 과목 | 의무적 |
| Nghĩa vụ điều chỉnh, thay thế hóa đơn sai | 가지다 | 가지다 |
| Lưu giữ chứng từ giao dịch | Lưu dữ liệu đơn hàng từ sàn | Lưu văn bản thỏa thuận |
Với người mua là cá nhân trên sàn, văn bản chỉ đề cập việc không bắt buộc lập văn bản thỏa thuận.
Bán hàng trên sàn có bắt buộc xuất hóa đơn điện tử không?
Trước khi bàn về hóa đơn điện tử lập sai khi bán hàng trên sàn, cần xác định nghĩa vụ lập hóa đơn ngay từ đầu. Câu trả lời là có, theo ba căn cứ của Nghị định 254/2026/NĐ-CP.
Nguyên tắc lập hóa đơn theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP:
판매자는 상품을 판매하거나 서비스를 제공할 때 구매자에게 전자송장을 발행해야 합니다(판촉, 광고, 샘플 제공 목적의 상품 및 서비스, 증여, 교환, 직원 임금 지급, 내수 소비 목적의 상품 및 서비스, 대출 또는 차입 형태로 수출되는 상품 및 서비스 포함). 또한, 본 시행령 제7조에 규정된 전자송장 발행 의무 면제 사유를 제외하고, 재무부 장관이 정하는 바에 따라 송장을 발행하는 경우에도 전자송장을 발행해야 합니다.
전자송장은 표준 데이터 형식을 준수해야 하며, 세법, 회계법 및 본 시행령 제10조의 규정에 따라 요구되는 모든 정보를 포함해야 하며, 발생한 경제 거래를 완전하고 정확하게 반영해야 합니다. 판매자는 발행된 송장의 정확성에 대해 법적 책임을 집니다.
Điểm đáng chú ý với người bán online: Hàng tặng kèm, quà khuyến mại, hàng dùng thử gửi kèm đơn cũng thuộc diện phải lập hóa đơn. Đây là nguồn phát sinh sai sót rất phổ biến. Chi tiết cách xử lý nhóm này được phân tích trong bài xuất hóa đơn đối với hàng mẫu.
Thời điểm lập hóa đơn theo Điều 9 Nghị định 254/2026/NĐ-CP
Cụ thể tại Điều 9 Nghị định 254/2026/NĐ-CP:
Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Với mô hình sàn, tiền hàng thường được sàn giữ lại và đối soát sau. Nhiều người bán chờ đến khi tiền về tài khoản mới xuất hóa đơn. Cách làm này không phù hợp quy định, vì thời điểm lập hóa đơn không phân biệt đã thu được tiền hay chưa thu được tiền.
Quyền yêu cầu sàn cung cấp dữ liệu theo Điều 17
Tại điểm c khoản 1 Điều 17 Nghị định 254/2026/NĐ-CP, tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ có quyền:
Yêu cầu chủ quản nền tảng thương mại điện tử, nền tảng số cung cấp thông tin người mua, thông tin liên quan đến giao dịch, thời điểm giao hàng và xác nhận trạng thái hoàn tất đơn hàng trên hệ thống để người bán lập hóa đơn điện tử theo quy định đối với trường hợp bán hàng hóa, cung cấp dịch vụ qua nền tảng thương mại điện tử, nền tảng số;
Dữ liệu từ sàn (thông tin người mua, thời điểm giao hàng, trạng thái hoàn tất đơn) vừa là đầu vào để lập hóa đơn đúng, vừa là chứng cứ thay thế cho văn bản thỏa thuận khi phải điều chỉnh, thay thế hóa đơn điện tử lập sai khi bán hàng trên sàn.
Lưu ý riêng cho hộ kinh doanh, cá nhân kinh doanh
Theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử chỉ bắt buộc xuất hóa đơn điện tử nếu có doanh thu từ 1 tỷ đồng/năm trở lên.
Hộ kinh doanh cần theo dõi sát doanh thu để xác định thời điểm phát sinh nghĩa vụ. Nếu chưa có nhân sự chuyên trách, dịch vụ kế toán hộ kinh doanh là lựa chọn giúp theo dõi ngưỡng doanh thu và vận hành hóa đơn đúng quy định ngay từ đầu.
Quy trình 5 bước xử lý hóa đơn điện tử lập sai khi bán hàng trên sàn
Dưới đây là 5 bước xử lý hóa đơn điện tử lập sai khi bán hàng trên sàn:
- Bước 1 – Xác định loại sai sót: Đối chiếu hóa đơn với dữ liệu đơn hàng trên sàn để xác định sai sót có thuộc nhóm tại điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC hay không (mã số thuế, tên hàng hóa, quy cách, chất lượng, số tiền, thuế suất, tiền thuế, nội dung bắt buộc khác).
- Bước 2 – Xác nhận giao dịch phát sinh trên nền tảng: Kiểm tra mã đơn hàng, kênh bán, trạng thái hoàn tất đơn. Chỉ giao dịch mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác mới thuộc trường hợp không bắt buộc lập văn bản thỏa thuận.
- Bước 3 – Lưu bộ chứng cứ thay thế: Trích xuất dữ liệu đơn hàng, thông tin người mua, thời điểm giao hàng, lịch sử điều chỉnh giá, voucher từ hệ thống của sàn. Nếu cần, sử dụng quyền yêu cầu chủ quản nền tảng cung cấp thông tin theo điểm c khoản 1 Điều 17 Nghị định 254/2026/NĐ-CP.
- Bước 4 – Lập hóa đơn điều chỉnh hoặc thay thế: Thực hiện trên phần mềm hóa đơn điện tử, ghi rõ thông tin tham chiếu tới hóa đơn bị sai. Việc không phải lập văn bản thỏa thuận giúp rút ngắn thời gian, nhưng nội dung hóa đơn mới phải phản ánh đầy đủ, trung thực nghiệp vụ phát sinh.
- Bước 5 – Kê khai đúng kỳ và đối chiếu doanh thu: Xác định kỳ kê khai của hóa đơn điều chỉnh, thay thế, sau đó đối chiếu doanh thu trên hóa đơn với báo cáo đối soát của sàn. Cách xác định kỳ kê khai được hướng dẫn chi tiết tại bài hóa đơn điều chỉnh và thay thế kê khai kỳ nào.
Ví dụ thực tế: Xử lý hóa đơn điện tử lập sai khi bán hàng trên sàn
Dưới đây là 03 tình huống thường gặp kèm theo cách xử lý:
Tình huống 1: Sai số tiền do voucher
Công ty B bán mỹ phẩm trên một sàn TMĐT. Một đơn hàng áp dụng đồng thời voucher của sàn và voucher của shop nhưng phần mềm chỉ trừ voucher của shop nên số tiền trên hóa đơn cao hơn số tiền thực tế người mua thanh toán. Người mua là cá nhân.
핸들: Sai sót thuộc nhóm “số tiền ghi trên hóa đơn” tại điểm b. Giao dịch là hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nên Công ty B không bắt buộc lập văn bản thỏa thuận. Kế toán trích xuất dữ liệu đơn hàng và chi tiết voucher từ sàn, lưu hồ sơ, sau đó lập hóa đơn điều chỉnh hoặc thay thế theo quy định.
Tình huống 2: Sai mã số thuế của người mua doanh nghiệp
Một công ty mua văn phòng phẩm qua sàn và yêu cầu xuất hóa đơn, nhưng mã số thuế bị nhập sai. Người mua là tổ chức kinh tế, nhưng giao dịch vẫn là mua bán hàng hóa trên nền tảng thương mại điện tử.
Theo Thông tư, người bán không bắt buộc lập văn bản thỏa thuận. Tuy nhiên, vì hóa đơn này liên quan trực tiếp tới chi phí được trừ của người mua, người bán nên chủ động xác nhận lại thông tin với người mua qua kênh chat của sàn trước khi lập hóa đơn thay thế.
Tình huống 3: Cùng người mua nhưng giao dịch ngoài sàn
Vẫn công ty trên, sau đó ký hợp đồng mua sỉ trực tiếp với Công ty B, không qua sàn. Hóa đơn của hợp đồng này nếu lập sai thì không thuộc ngoại lệ. Hai bên phải lập văn bản thỏa thuận ghi rõ nội dung sai trước khi điều chỉnh, thay thế.
Ba tình huống cho thấy: Tiêu chí quyết định là kênh phát sinh giao dịch, không phải danh tính người mua.
Khấu trừ thuế đối với hộ kinh doanh, cá nhân kinh doanh trên sàn
Bên cạnh hóa đơn, hộ kinh doanh, cá nhân kinh doanh trên sàn cần nắm cơ chế khấu trừ thuế theo Điều 11 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP:
- Chủ quản nền tảng thương mại điện tử, nền tảng số khác trong nước hoặc nước ngoài có chức năng đặt hàng trực tuyến và chức năng thanh toán có trách nhiệm thực hiện khấu trừ, khai thay và nộp thay số thuế đã khấu trừ đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ của hộ kinh doanh, cá nhân kinh doanh theo quy định tại Nghị định 117/2025/NĐ-CP.
- Hộ kinh doanh, cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác không có chức năng đặt hàng trực tuyến và chức năng thanh toán có trách nhiệm tự kê khai, nộp thuế theo quy định tại Điều 8, Điều 9, Điều 10 Nghị định 68/2026/NĐ-CP.
- Trường hợp hộ kinh doanh, cá nhân kinh doanh chỉ có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số hoặc vừa có hoạt động kinh doanh tại địa điểm kinh doanh cố định vừa có kinh doanh trên nền tảng thương mại điện tử, nền tảng số nếu có doanh thu năm tổng hợp trên 03 tỷ đồng hoặc có doanh thu năm trên 01 tỷ đồng và lựa chọn khai thuế TNCN theo phương pháp thu nhập tính thuế nhân (x) thuế suất thì hộ kinh doanh, cá nhân kinh doanh thực hiện tổng hợp doanh thu để khai quyết toán thuế TNCN theo năm. Số thuế TNCN đã được chủ quản nền tảng thương mại điện tử, nền tảng số khấu trừ, nộp thay được trừ khi xác định số thuế TNCN phải nộp.
- Cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác không có chức năng đặt hàng trực tuyến và chức năng thanh toán có trách nhiệm tự kê khai, nộp thuế theo quy định tại Nghị định 117/2025/NĐ-CP và không phải thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế, không phải thực hiện quyết toán thuế thu nhập cá nhân theo quy định tại Điều 8, Điều 10 Nghị định 68/2026/NĐ-CP.
- Hồ sơ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh tại khoản 2, khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP thực hiện theo quy định của Bộ trưởng Bộ Tài chính.
Với trường hợp hộ kinh doanh, cá nhân kinh doanh chỉ có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số hoặc vừa có hoạt động kinh doanh tại địa điểm kinh doanh cố định vừa có kinh doanh trên nền tảng thương mại điện tử, số liệu doanh thu tổng hợp để quyết toán phải khớp với hóa đơn đã lập. Vì vậy, hóa đơn điện tử lập sai khi bán hàng trên sàn cần được điều chỉnh, thay thế kịp thời trong năm, tránh dồn sai lệch đến kỳ quyết toán.
끝내다
Thông tư 91/2026/TT-BTC đã tháo gỡ một vướng mắc lớn cho người bán online là hóa đơn điện tử lập sai khi bán hàng trên sàn không bắt buộc phải lập văn bản thỏa thuận trước khi điều chỉnh, thay thế. Tuy nhiên, có 03 điểm cần ghi nhớ:
- Ngoại lệ chỉ áp dụng cho hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác; giao dịch ngoài sàn vẫn theo nguyên tắc chung.
- Miễn thủ tục thỏa thuận, không miễn nghĩa vụ điều chỉnh, thay thế và trách nhiệm về tính chính xác của hóa đơn.
- Dữ liệu đơn hàng từ sàn là chứng cứ thay thế quan trọng nhất, cần được trích xuất và lưu giữ có hệ thống.
Nếu doanh nghiệp hoặc hộ kinh doanh đang có lượng hóa đơn điện tử lập sai khi bán hàng trên sàn cần rà soát, hoặc chưa có quy trình đối soát hóa đơn với dữ liệu của sàn, đội ngũ kế toán của MAN – Master Accountant Network sẵn sàng đồng hành từ khâu cấu hình hóa đơn, đối soát doanh thu đến kê khai thuế. Một quy trình chuẩn ngay từ đầu luôn nhẹ nhàng hơn nhiều so với xử lý hàng loạt hóa đơn sai vào cuối năm.
MAN – 마스터 회계사 네트워크에 문의하세요 무료 지원 및 상담을 제공합니다!
연락처 정보 MAN – Master Accountant Network
- 주소: 호치민시 Tan Thuan Ward, Street 43, 19A호
- 모바일/Zalo: 0903 963 163 – 0903 428 622
- 이메일: man@man.net.vn
- 구글 비즈니스 프로필: MAN(Master Accountant Network)의 Google 비즈니스 프로필을 확인하세요.
- 링크드인 창립자: 전문가 Le Hoang Tuyen의 LinkedIn 프로필을 확인하세요.
콘텐츠 제작 및 전문 검토 담당: Mr. 레 호앙 투옌 - MAN(Master Accountant Network) 설립자 겸 CEO그는 베트남 공인회계사(CPA) 감사인으로, 회계, 감사, 세무 및 기업 법률 자문 분야에서 30년 이상의 풍부한 경험을 보유하고 있습니다.
Câu hỏi thường gặp về hóa đơn điện tử lập sai khi bán hàng trên sàn
Hóa đơn điện tử lập sai khi bán hàng trên sàn có phải lập văn bản thỏa thuận không?
Không bắt buộc. Theo điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, người bán không bắt buộc phải lập văn bản thỏa thuận đối với hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác.
Không lập văn bản thỏa thuận thì có phải điều chỉnh, thay thế hóa đơn sai không?
Có. Quy định chỉ miễn văn bản thỏa thuận, nghĩa vụ điều chỉnh hoặc thay thế hóa đơn đã lập sai vẫn giữ nguyên. Người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP.
Người mua trên sàn là doanh nghiệp thì có phải lập văn bản thỏa thuận không?
Thông tư xác định ngoại lệ theo hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác, không phân biệt người mua. Tuy vậy, người bán nên chủ động xác nhận thông tin với người mua doanh nghiệp để hạn chế sai sót lặp lại.
Ngoài bán hàng trên sàn, còn trường hợp nào không bắt buộc lập văn bản thỏa thuận?
Còn hai trường hợp: chuyển dữ liệu hóa đơn điện tử theo Bảng tổng hợp dữ liệu hóa đơn điện tử theo điểm a.1 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP; chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh theo Bảng thông tin chi tiết giao dịch theo điểm a.2 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP.
Bán hàng trên sàn thì lập hóa đơn vào thời điểm nào?
Theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Hộ kinh doanh bán hàng trên sàn có bắt buộc xuất hóa đơn điện tử không?
Theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử chỉ bắt buộc xuất hóa đơn điện tử nếu có doanh thu từ 1 tỷ đồng/năm trở lên.
Người bán lấy dữ liệu ở đâu để làm căn cứ xử lý hóa đơn sai?
Theo điểm c khoản 1 Điều 17 Nghị định 254/2026/NĐ-CP, người bán có quyền yêu cầu chủ quản nền tảng cung cấp thông tin người mua, thông tin liên quan đến giao dịch, thời điểm giao hàng và xác nhận trạng thái hoàn tất đơn hàng để lập hóa đơn điện tử theo quy định.