신제품 출시 후 기업들이 고객에게 배포하거나, 대리점에 샘플을 보내거나, 주요 주문에 포함하여 대량의 시험용 제품을 출시할 때마다 제품 샘플에 대한 송장 발행은 반복적으로 발생하는 문제입니다. 이러한 샘플은 무료로 제공되기 때문에 많은 회계 담당자들이 송장 발행 절차를 생략하는 경우가 많습니다. 그러나 감사 과정에서 재고 수량과 신고된 수량 간의 차이가 드러나면서, 송장 발행과 관련된 비용 불인정 및 벌금 부과 위험이 발생할 수 있습니다. 그렇다면 현행 법률은 제품 샘플에 대한 송장 발행에 대해 어떻게 규정하고 있을까요? 이 글에서는 이에 대한 명확하고 철저한 설명을 제공합니다. 법령 254/2026/ND-CP 그리고 세무 당국의 최신 지침을 따르십시오.
샘플이란 무엇일까요? 샘플에 대한 송장 발행을 간과하기 쉬운 이유는 무엇일까요?
샘플은 기업이 고객이나 파트너에게 소개, 테스트 또는 판촉 목적으로 제공하는 상품입니다. 즉, 판매 활동을 촉진하기 위한 것이지만, 제공 시점에 현금 흐름을 발생시키지는 않습니다. 이러한 특성 때문에 샘플 거래는 종종 "산출 문서가 필요하지 않은 거래"로 잘못 분류되곤 합니다.
실제로 샘플 주문은 다양한 형태로 발생합니다.
- 판매처, 슈퍼마켓, 박람회 및 무역 박람회에서 무료 샘플을 직접 배포하십시오.
- 유통업체와 대리점에 샘플을 보내 신제품 라인을 소개하고 홍보하십시오.
- 예를 들어, 고객이 구매할 때 무료 샘플 팩을 제공하는 등, 주요 주문과 함께 샘플을 보내십시오.
- 대량 계약 체결 전에 기업 고객에게 테스트 샘플과 생산 승인 샘플을 보내십시오.
네 가지 상황 모두에서 공통점은 상품이 실제로 창고를 떠나 외부 당사자에게 배송되었다는 것입니다. 가장 흔한 회계 오류는 "대금 미수령"을 "송장 발행 불필요"와 동일시하는 것입니다. 그러나 송장 발행 관련 법규는 대금 수령 여부와 관계없이 판매자가 상품을 발송한 행위를 기준으로 송장 발행 의무를 규정하고 있습니다. 따라서 샘플에 대한 송장 발행 관련 규정은 실무 관행에 근거하여 추론하기보다는 원문을 직접 참조해야 합니다.
고객에게 샘플에 대한 송장을 발행해야 하나요?
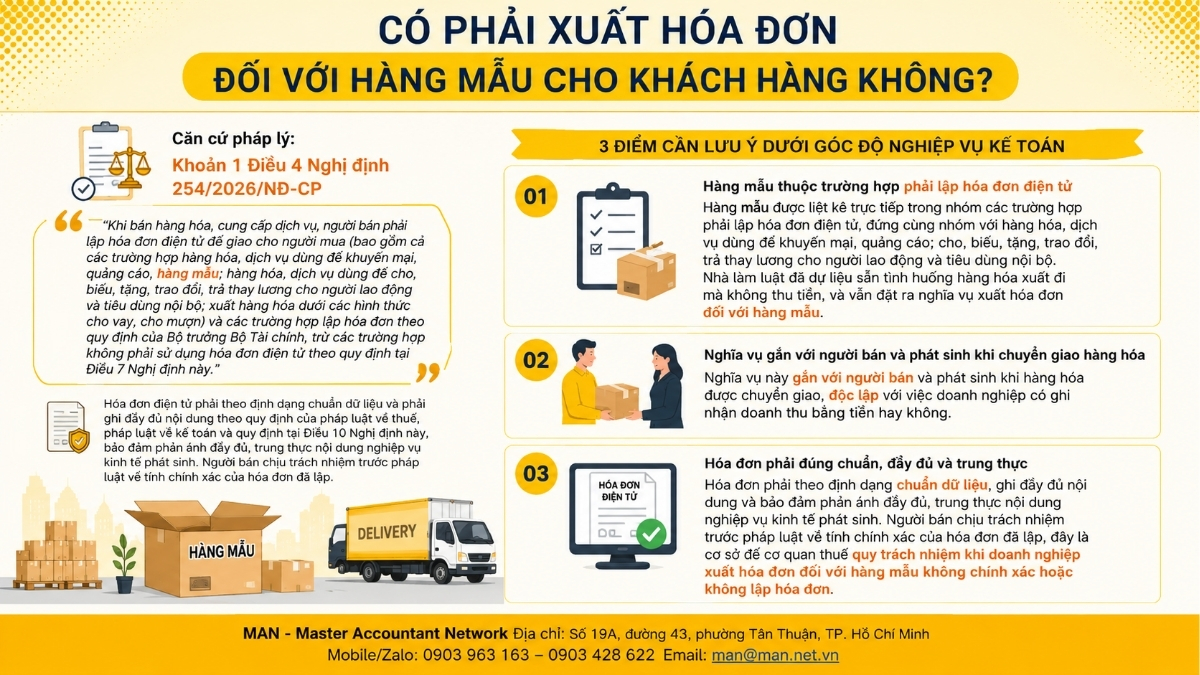
시행령 254/2026/ND-CP 제4조 1항의 규정에 따라 전자 송장 및 문서의 생성, 관리 및 사용에 관한 원칙은 다음과 같습니다.
판매자는 상품을 판매하거나 서비스를 제공할 때 구매자에게 전자송장을 발행해야 합니다(판촉, 광고, 샘플 제공 목적의 상품 및 서비스, 증여, 교환, 직원 임금 지급, 내수 소비 목적의 상품 및 서비스, 대출 또는 차입 형태로 수출되는 상품 및 서비스 포함). 또한, 본 시행령 제7조에 규정된 전자송장 발행 의무 면제 사유를 제외하고, 재무부 장관이 정하는 바에 따라 송장을 발행하는 경우에도 전자송장을 발행해야 합니다.
전자송장은 표준 데이터 형식을 준수해야 하며, 세법, 회계법 및 본 시행령 제10조의 규정에 따라 요구되는 모든 정보를 포함해야 하며, 발생한 경제 거래를 완전하고 정확하게 반영해야 합니다. 판매자는 발행된 송장의 정확성에 대해 법적 책임을 집니다.
위 내용을 바탕으로 회계적 관점에서 주목해야 할 세 가지 사항은 다음과 같습니다.
- 첫째, 샘플은 판촉 및 광고용 재화 및 용역, 선물, 기부, 교환, 직원 임금 대체 지급, 내부 소비 등과 함께 전자 송장 발행 의무 대상에 직접적으로 포함되어 있습니다. 다시 말해, 입법자들은 대금 지급 없이 재화가 수출되는 상황을 예상하고 샘플에 대해서는 송장 발행 의무를 부과하고 있는 것입니다.
- 둘째로, 이러한 의무는 판매자에게 있으며, 기업이 현금으로 수익을 인식하는지 여부와 관계없이 상품이 인도되는 시점에 발생합니다.
- 셋째, 송장은 표준 데이터 형식을 준수해야 하며, 완전한 정보를 포함하고, 발생한 경제적 거래를 정확하고 진실되게 반영해야 합니다. 판매자는 발행된 송장의 정확성에 대해 법적 책임을 져야 하며, 이는 세무 당국이 기업이 부정확한 송장을 발행하거나 송장을 전혀 발행하지 않을 경우 책임을 묻는 근거가 됩니다.
Dưới đây là bảng so sánh xuất hóa đơn hàng mẫu có thu tiền và không thu tiền:
| 기준 | Có thu tiền | Không thu tiền (trong nước) | Không thu tiền (xuất khẩu) |
| 송장을 발행해야 하나요? | Có, như bán hàng thông thường | Có. Hàng mẫu được nêu đích danh tại khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP | Có, cùng căn cứ; lập tại thời điểm xuất hàng |
| 송장 날짜 | Khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu tiền chưa | Khi giao hàng mẫu cho bên nhận | Khi xuất hàng, không lùi ngày sau thời điểm thông quan |
| Giá tính thuế GTGT trên hóa đơn | Giá bán thực tế chưa có thuế GTGT | Đúng thủ tục khuyến mại theo pháp luật khuyến mại:
Bằng 0 theo khoản 2 Điều 6 Nghị định 181/2026/NĐ-CP Không đúng thủ tục như hàng biếu, tặng, cho, tức giá hàng hóa cùng loại hoặc tương đương |
Xác định như cột trong nước(Công văn 15677/DON-QLDN1 năm 2026) |
| 출력 부가가치세 | Phát sinh theo thuế suất; xuất khẩu đủ điều kiện thì thuế suất 0% | Đúng thủ tục: Không phát sinh. Không đúng thủ tục thì có phát sinh | Đúng thủ tục: Không phát sinh; không đúng thủ tục thì có phát sinh.
Không có chứng từ thanh toán không dùng tiền mặt thì không phải tính đầu ra |
| 매입 부가가치세 | Khấu trừ theo điều kiện chung | Khấu trừ theo quy định chung | Theo quy định chung; không có chứng từ thanh toán không dùng tiền mặt thì không được khấu trừ |
| Cách ghi trên hóa đơn | Tên hàng như bán thông thường | Ghi rõ “hàng mẫu” hoặc “hàng mẫu không thu tiền” | Như cột trong nước; số lượng và tên hàng khớp tờ khai hải quan và phiếu xuất kho |
| Hồ sơ cần lưu | Hợp đồng hoặc đơn hàng, chứng từ thanh toán | Kế hoạch hoặc quyết định phát mẫu, phiếu xuất kho, kho biên bản nhận mẫu, hồ sơ khuyến mại (nếu áp dụng) | Thêm tờ khai hải quan xuất khẩu, vận đơn, yêu cầu gửi mẫu của đối tác, tài liệu xác định giá hàng cùng loại |
| 회계 | Ghi nhận doanh thu và giá vốn | Giá trị xuất kho vào chi phí bán hàng; có GTGT đầu ra thì ghi nhận thêm nghĩa vụ thuế | Tương tự; phần thuế đầu vào không được khấu trừ kết chuyển vào chi phí |
중요 참고 사항: 세율 0% áp dụng cho hàng xuất khẩu có thu tiền khi đủ điều kiện, còn giá tính thuế bằng 0 áp dụng cho hàng mẫu khuyến mại không thu tiền thực hiện đúng thủ tục. Hai khái niệm này khác nhau. Chi tiết hàng mẫu xuất khẩu xem tại 무료 수출 샘플에 대한 송장을 발행하십시오..
샘플에 대한 송장 발행에 관한 세무 당국의 지침은 2026년 공식 서한 6927/TNI-QLDN2에 제공되어 있습니다.
따라서 2026년 공식 서한 6927/TNI-QLDN2에서는 고객에게 샘플에 대한 송장을 발행하는 절차를 다음과 같이 규정하고 있습니다.
전자송장 발행은 전자송장 및 전자문서에 관한 2026년 6월 30일자 정부령 제254/2026/ND-CP호 제4조 1항과 부가가치세법의 일부 조항 시행에 관한 2025년 7월 1일자 정부령 제181/2025/ND-CP호 제6조 2항에 따라 시행됩니다.
따라서 원칙적으로 판매자는 상품을 판매하거나 서비스를 제공할 때 샘플을 포함하여 구매자에게 송장을 발행할 의무가 있습니다(단, 시행령 254/2026/ND-CP 제7조에 규정된 바와 같이 전자 송장이 요구되지 않는 경우는 제외).
따라서 샘플 상품의 경우에도 판매자는 법에 따라 고객에게 송장을 발행해야 합니다.
요약하자면, 샘플에 대한 송장 발행 의무는 모든 사업자에게 의무적으로 적용됩니다. 단, 사업자가 전자 송장 발행이 면제되는 경우(2026년 254호 법령 제7조)에 해당하는 경우에는 면제됩니다. 이 범위를 벗어나 송장 없이 샘플을 배포하는 것은 송장 발행 원칙 위반에 해당합니다.
전자 샘플 송장에 필요한 정보
법령 254/2026/ND-CP 제1항 제4조는 회계 담당자가 샘플 상품에 대한 송장을 발행할 때 준수해야 하는 세 가지 기술적 및 법적 요건을 규정하고 있습니다.
- 전자 청구서는 표준 데이터 형식을 따라야 합니다.
- 내용은 세법, 회계법 및 시행령 254/2026/ND-CP 제10조의 규정에 따라 완전하게 기록되어야 합니다.
- 발생하는 경제 거래의 내용은 완전하고 진실되게 반영되어야 합니다.
세 번째 요구 사항을 참고해 주십시오. 송장에 기재된 품목명에는 샘플임을 명확히 표시해야 합니다. 그래야 세무 당국이 검토할 때 송장 자체에서 거래의 성격을 설명할 수 있습니다. 나머지 세부 사항에 대해서는 회계 담당자는 시행령 254/2026/ND-CP 제10조 및 시행령 181/2025/ND-CP 제6조 2항을 직접 참조해야 합니다.
첨부 서류 및 기록에 관한 참고 사항.
샘플에 대한 송장 발행은 필수 요건이지만, 송장만으로는 거래의 성격을 완전히 설명하기에 충분하지 않습니다. 세무 감사팀과의 협업 경험을 바탕으로 다음과 같은 내부 문서를 동시에 준비하는 것이 좋습니다.
- 샘플 배포에 관한 결정 또는 계획이 승인되었습니다(목적, 수량, 시기 및 장소가 명확하게 명시됨).
- 배송 전표는 배포된 각 샘플 배치에 해당합니다.
- 제품 샘플을 수령한 고객, 대리점 및 판매점 목록 (서명된 영수증 또는 인수인계 서류 포함);
- 전자 청구서가 발행되었으며, 관련 데이터가 세무 당국에 제출되었습니다.
이러한 문서는 기업이 샘플이 생산 및 사업 운영에 사용되었음을 입증하는 데 도움이 되므로 과세 소득을 결정할 때 지출의 합리성과 타당성을 보호할 수 있습니다.
서류를 자주 발행하지만 회계 부서 규모가 작은 기업의 경우, 이러한 문서 표준화 프로세스를 서비스 제공업체에 아웃소싱하는 경우가 많습니다. 전체 회계 서비스 당사는 MAN(Master Accountant Network)과 같은 전문적이고 경험이 풍부한 부서를 활용하여 송장, 납품서, 승인 서류가 일관성 있게 작성되도록 함으로써 세무 당국의 감사 시 역검증이 필요하지 않도록 합니다.
기업이 제품 샘플에 대한 송장을 발행하지 않을 경우 발생하는 위험.
샘플에 대한 청구서 발행 의무를 소홀히 하는 것은 단순한 절차적 실수가 아니라, 서로 연관된 일련의 위험을 수반합니다.
- 법적 위험: 샘플에 대한 송장을 발행하지 않는 것은 법령 254/2026/ND-CP 제4조 1항에 규정된 송장 발행 원칙을 위반하는 것으로, 송장 관련 행정 처벌 대상에 해당합니다.
- 데이터 위험: 상품이 창고에서 출고되었지만 해당 판매 송장이 없어 재고 기록, 회계 기록 및 세금 신고 데이터 간에 불일치가 발생합니다. 세무 당국이 검토를 진행할 때, 사업자는 각 출고 건에 대한 설명을 제공해야 하며, 이를 이행하지 않을 경우 부정적인 평가를 받을 위험이 있습니다.
- 비용 위험: 유효한 증빙 서류가 없는 샘플 비용은 법인 소득세 산정 시 과세 소득으로 인정되지 않아 예상보다 세금 부담이 증가할 수 있습니다.
- 규정 준수 위험: 반복적인 송장 관련 규정 위반은 납세자의 규정 준수 기록에 영향을 미치며, 세무상 고위험 사업체로 분류되어 다음 섹션에서 설명하는 바와 같이 사용되는 전자 송장 유형이 변경될 수 있습니다.
사업체가 샘플 배포 서비스가 제7조의 면제 조항에 해당하는지 여부가 불확실한 경우, 관련 채널을 통해 전문가의 조언을 구해야 합니다. 회계 컨설팅 서비스 최종 조치를 결정하기 전에, 청구서가 발행된 후 수정하는 것은 처음부터 정확하게 작성하는 것보다 훨씬 더 많은 비용이 든다는 점을 명심해야 합니다.
납세자는 어떤 경우에 전자 세금계산서 사용으로 전환할 수 있습니까?
샘플에 대한 송장 발행 원칙을 이해한 후, 기업은 현재 사용 중인 전자 송장 유형, 세무 당국 코드가 있는지 여부, 그리고 언제 유형을 변경해야 하는지를 파악해야 합니다.
제11조에 근거하여 회람 91/2026/TT-BTC 전자 청구서로의 전환에 관한 규정은 다음과 같습니다.
- 현재 세무당국 코드가 없는 전자송장을 사용하고 있는 납세자 중 세무당국 코드가 있는 전자송장으로 전환하고자 하는 납세자는 회람 91/2026/TT-BTC 제6조에 명시된 대로 전자송장 사용 정보를 업데이트해야 합니다.
- 시행령 254/2026/ND-CP 제6조 1항 b호에 따라 세무당국 코드가 없는 전자송장 사용 대상인 납세자 중, 회람 94/2026/TT-BTC에 따라 고위험 납세자로 분류되어 본 회람 부록 IV의 양식 01/TB-KTT를 통해 세무당국으로부터 세무당국 코드가 있는 전자송장으로 전환하라는 통지를 받은 납세자는 세무당국 코드가 있는 전자송장으로 전환하여 사용해야 합니다.
납세자는 세무 당국의 통지일로부터 10영업일 이내에 회람 91/2026/TT-BTC 제6조에 명시된 바와 같이 전자 송장 사용 정보(세무 당국 코드가 없는 전자 송장 사용에서 세무 당국 코드가 있는 전자 송장 사용으로 전환)를 변경해야 합니다.
납세자가 세무당국 코드가 포함된 전자송장 사용으로 전환한 날로부터 12개월 후, 코드가 없는 전자송장을 사용하고자 하는 경우, 회람 91/2026/TT-BTC 제6조에 명시된 바와 같이 전자송장 사용 정보를 변경해야 합니다. 세무당국은 이후 시행령 254/2026/ND-CP 제6조 및 회람 94/2026/TT-BTC의 규정에 따라 변경 사항을 검토하고 승인 또는 거부합니다.
세 가지 전환 시나리오는 다음과 같이 요약할 수 있습니다.
| 사례 | 변환 방향 | 이용약관 |
| 자발적인 | 세금 코드가 없는 송장에서 세무 당국 코드가 있는 송장으로. | 전자 송장 사용 관련 정보 변경 사항은 회람 91/2026/TT-BTC 제6조에 따라 규정됩니다. |
| 세무상 고위험군으로 분류되어 의무적으로 신고해야 하며, 신고는 양식 01/TB-KTT를 사용해야 합니다. | 세무당국 코드가 기재된 송장을 사용하는 것이 필수입니다. | 세무 당국이 통지한 날로부터 10영업일 |
| 코드 없이 송장으로 돌아가십시오. | 코드를 사용하든, 코드를 사용하지 않든. | 12개월 후, 세무 당국은 신청서를 검토하여 승인 또는 거부 여부를 결정합니다. |
제품 샘플을 자주 발행하는 기업의 경우, 샘플에 대한 송장 발행 시 사용되는 송장 유형을 추적하는 것이 필수적입니다. 송장 유형이 변경될 때마다 발행 절차와 세무 당국에 송장 데이터를 제출하는 시점이 달라지기 때문입니다.
끝내다
요약하자면, 샘플에 대한 송장 발행은 2026년 254/2026/ND-CP 시행령 제1조 제4항에 따라 판매자에게 의무 사항이며, 세무 당국은 2026년 공식 서한 6927/TNI-QLDN2에서 이를 재확인했습니다. 사업자는 해당 시행령 제7조에 명시된 바와 같이 전자 송장 발행이 면제되는 경우에만 면제됩니다.
이 회계 기간 동안 기업은 다음 세 가지 사항을 검토해야 합니다.
- 창고에서 샘플 제품을 승인하고 출고하는 절차;
- 샘플 배포 배치에 대해 발행된 전자 송장의 완전성;
- 현재 사용 중인 전자 송장 유형은 회람 91/2026/TT-BTC 제11조에 따른 것입니다.
이 세 단계를 초기에 표준화하면 기업은 세무 당국의 감사 시 발생하는 대부분의 위험을 피할 수 있습니다.
만약 기업이 아직 지불이 필요 없는 거래에 대한 송장 발송을 모니터링할 전담 인력을 배치하지 않았다면, 다음과 같은 대안을 고려해 볼 수 있습니다. 회계 서비스 아웃소싱 조직 구조를 확장하지 않고 샘플 송장의 적절한 생성 및 보관을 유지하기 위해.
MAN – 마스터 회계사 네트워크에 문의하세요 무료 지원 및 상담을 제공합니다!
연락처 정보 MAN – Master Accountant Network
- 주소: 호치민시 Tan Thuan Ward, Street 43, 19A호
- 모바일/Zalo: 0903 963 163 – 0903 428 622
- 이메일: man@man.net.vn
- 구글 비즈니스 프로필: MAN(Master Accountant Network)의 Google 비즈니스 프로필을 확인하세요.
- 링크드인 창립자: 전문가 Le Hoang Tuyen의 LinkedIn 프로필을 확인하세요.
콘텐츠 제작 및 전문 검토 담당: Mr. 레 호앙 투옌 - MAN(Master Accountant Network) 설립자 겸 CEO그는 베트남 공인회계사(CPA) 감사인으로, 회계, 감사, 세무 및 기업 법률 자문 분야에서 30년 이상의 풍부한 경험을 보유하고 있습니다.
샘플 청구서 발행 관련 자주 묻는 질문
무료 샘플에 대해 송장을 발행해야 하나요?
예. 법령 254/2026/ND-CP 제1항 제4조는 샘플 상품을 판매자가 구매자에게 전자 송장을 발행해야 하는 경우에 포함시키고 있으며, 이는 대금 수령 여부와 관계없이 적용됩니다.
유통업체에 샘플을 보낼 때와 개별 고객에게 보낼 때의 청구 방식에 차이가 있나요?
원칙적으로는 차이가 없습니다. 샘플에 대한 송장 발행 의무는 수령인의 신분과 관계없이 판매자가 상품을 발송하는 행위로부터 발생합니다.
제품 샘플에 대해 전자 송장 발행이 면제되는 경우는 어떤 경우입니까?
전자송장 사용이 의무화되지 않는 경우에 해당하는 거래에 한해서만 적용되며, 이는 시행령 254/2026/ND-CP 제7조에 규정되어 있습니다.
샘플 송장의 정확성에 대한 책임은 누구에게 있습니까?
시행령 254/2026/ND-CP 제1조 제4항에 따라 판매자는 발행된 송장의 정확성에 대해 법적 책임을 집니다.
현재 코드가 없는 송장을 사용하는 기업은 코드가 있는 송장으로 전환해야 합니다.
세무상 고위험 사례로 분류되어 세무 당국으로부터 양식 01/TB-KTT를 사용하여 통지를 받은 경우, 이행 기한은 통지일로부터 10영업일입니다.