新製品発売のたびに、企業は試作品を大量にリリースし、販売店で顧客に配布したり、ディーラーにサンプルを送ったり、本注文に同梱したりするため、製品サンプルの請求書発行は繰り返し発生する問題です。これらのサンプルは無料であるため、多くの会計担当者は請求書発行の手続きを省略しがちです。しかし、監査の際に在庫数と申告数に差異が明らかになり、経費の不承認や請求書発行に関する罰金のリスクが生じます。では、現行法では製品サンプルの請求書発行に関してどのような規定があるのでしょうか?この記事では、この点について明確かつ詳細な解説を提供します。 政令254/2026/ND-CP そして、税務当局からの最新のガイダンス。
サンプルとは何ですか?サンプルに対する請求書の発行を見落としがちなのはなぜですか?
サンプルとは、企業が顧客やパートナーに、製品の紹介、テスト、販売促進などの目的で提供する商品であり、つまり、販売活動を促進するものの、納品時に現金収入を生み出さないものです。このような特性から、この種の取引はしばしば「出力文書を必要としない」と誤って分類されることがあります。
実際には、サンプル注文はさまざまな形で発生します。
- 販売店、スーパーマーケット、見本市、展示会などで無料サンプルを直接配布する。
- 新製品ラインを紹介・提案するために、販売代理店やディーラーにサンプルを送付する。
- メインの注文と一緒にサンプルを送る。例えば、顧客が商品を購入したときに無料のサンプルパックを提供するなど。
- 大量契約を締結する前に、法人顧客にテストサンプルと生産承認サンプルを送付してください。
これら4つの状況すべてに共通するのは、商品が実際に倉庫から出荷され、外部の当事者に配送されているという点です。最もよくある会計上の誤りは、「支払いを受けていない」ことを「請求書は不要」と同一視することです。一方、請求書発行に関する法律では、支払いの有無にかかわらず、販売者が商品を出荷した時点で請求書を発行する義務があると定められています。そのため、サンプルに関する請求書発行規定は、実務上の慣習に基づいて推測するのではなく、原文を直接参照する必要があります。
サンプル品に対して顧客に請求書を発行する必要はありますか?
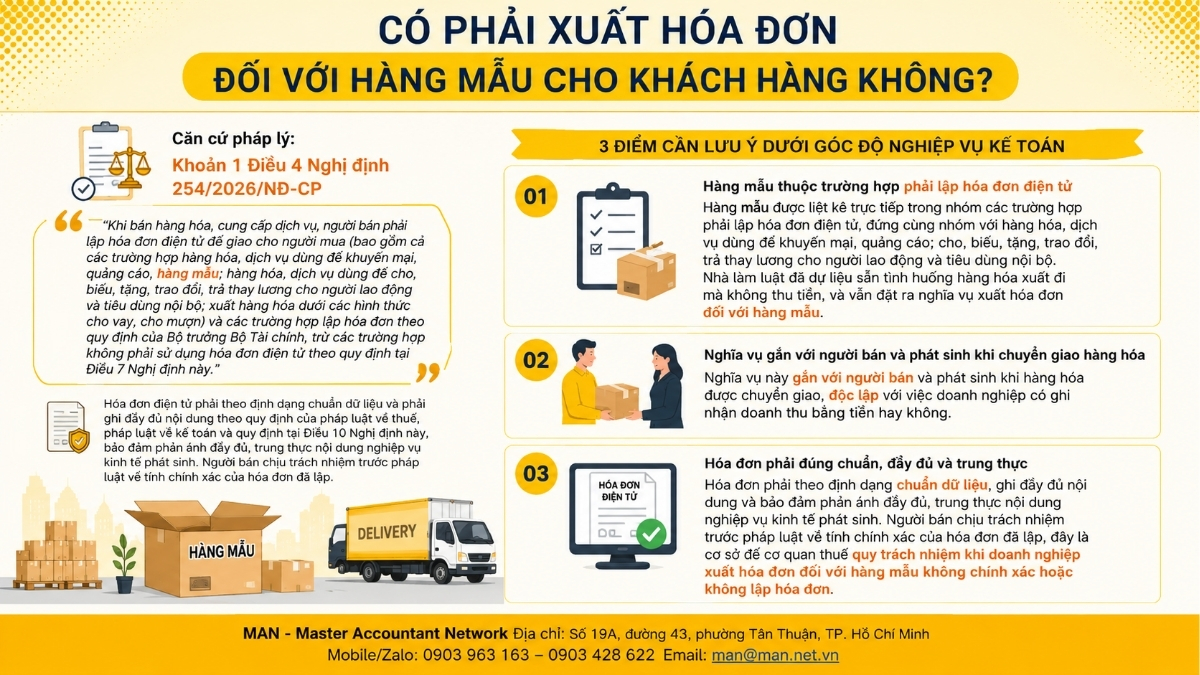
政令254/2026/ND-CP第4条第1項の規定に基づき、電子請求書および電子文書の作成、管理、使用に関する原則は以下のとおりです。
商品やサービスを販売または提供する際には、販売者は購入者に対して電子請求書を発行しなければならない(商品やサービスが販促、広告、サンプルに使用される場合、贈与、贈答、交換、従業員への賃金支払い、内部消費に使用される場合、貸付または借入の形で輸出される場合を含む)。また、財務大臣が定める請求書を発行する場合も電子請求書を発行しなければならない。ただし、本政令第7条に規定する電子請求書が不要な場合はこの限りではない。
電子請求書は標準データ形式に準拠し、税法、会計法、および本政令第10条の規定で要求されるすべての情報を含まなければならず、発生した経済取引を完全かつ正確に反映するものでなければならない。発行された請求書の正確性については、売主が法的責任を負う。
上記の内容から、会計の観点から注目すべき点が3つあります。
- まず、サンプルは、販促や広告に使用される商品やサービス、贈答品、寄付、交換、従業員の賃金代替支払い、社内消費などと並んで、電子請求書の発行が義務付けられるケースのグループに直接含まれている。つまり、立法者は、商品が無償で輸出される状況を想定しつつも、サンプルに対しても請求書の発行義務を課しているのである。
- 第二に、この義務は売主側にあり、企業が現金で収益を認識するか否かにかかわらず、商品が引き渡された時点で発生する。
- 第三に、請求書は標準的なデータ形式に従い、完全な情報を含み、発生した経済取引を正確かつ真実に反映していなければなりません。販売者は発行した請求書の正確性について法的責任を負います。これが、企業が不正確なサンプルに対して請求書を発行した場合、あるいは請求書を全く発行しなかった場合に、税務当局が企業に責任を問う根拠となります。
Dưới đây là bảng so sánh xuất hóa đơn hàng mẫu có thu tiền và không thu tiền:
| 基準 | Có thu tiền | Không thu tiền (trong nước) | Không thu tiền (xuất khẩu) |
| Có phải lập hóa đơn | Có, như bán hàng thông thường | Có. Hàng mẫu được nêu đích danh tại khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP | Có, cùng căn cứ; lập tại thời điểm xuất hàng |
| 請求書発行日 | Khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu tiền chưa | Khi giao hàng mẫu cho bên nhận | Khi xuất hàng, không lùi ngày sau thời điểm thông quan |
| Giá tính thuế GTGT trên hóa đơn | Giá bán thực tế chưa có thuế GTGT | Đúng thủ tục khuyến mại theo pháp luật khuyến mại:
Bằng 0 theo khoản 2 Điều 6 Nghị định 181/2026/NĐ-CP Không đúng thủ tục như hàng biếu, tặng, cho, tức giá hàng hóa cùng loại hoặc tương đương |
Xác định như cột trong nước(Công văn 15677/DON-QLDN1 năm 2026) |
| Thuế GTGT đầu ra | Phát sinh theo thuế suất; xuất khẩu đủ điều kiện thì thuế suất 0% | Đúng thủ tục: Không phát sinh. Không đúng thủ tục thì có phát sinh | Đúng thủ tục: Không phát sinh; không đúng thủ tục thì có phát sinh.
Không có chứng từ thanh toán không dùng tiền mặt thì không phải tính đầu ra |
| 仕入VAT | Khấu trừ theo điều kiện chung | Khấu trừ theo quy định chung | Theo quy định chung; không có chứng từ thanh toán không dùng tiền mặt thì không được khấu trừ |
| Cách ghi trên hóa đơn | Tên hàng như bán thông thường | Ghi rõ “hàng mẫu” hoặc “hàng mẫu không thu tiền” | Như cột trong nước; số lượng và tên hàng khớp tờ khai hải quan và phiếu xuất kho |
| Hồ sơ cần lưu | Hợp đồng hoặc đơn hàng, chứng từ thanh toán | Kế hoạch hoặc quyết định phát mẫu, phiếu xuất kho, kho biên bản nhận mẫu, hồ sơ khuyến mại (nếu áp dụng) | Thêm tờ khai hải quan xuất khẩu, vận đơn, yêu cầu gửi mẫu của đối tác, tài liệu xác định giá hàng cùng loại |
| 会計 | Ghi nhận doanh thu và giá vốn | Giá trị xuất kho vào chi phí bán hàng; có GTGT đầu ra thì ghi nhận thêm nghĩa vụ thuế | Tương tự; phần thuế đầu vào không được khấu trừ kết chuyển vào chi phí |
重要な注意: 税率 0% áp dụng cho hàng xuất khẩu có thu tiền khi đủ điều kiện, còn giá tính thuế bằng 0 áp dụng cho hàng mẫu khuyến mại không thu tiền thực hiện đúng thủ tục. Hai khái niệm này khác nhau. Chi tiết hàng mẫu xuất khẩu xem tại 無料輸出サンプルに対して請求書を発行する。.
サンプルに対する請求書の発行に関する税務当局のガイダンスは、2026年の公式書簡6927/TNI-QLDN2に記載されています。
したがって、2026年の公式書簡6927/TNI-QLDN2では、サンプルに対する請求書を顧客に発行する手順は以下のとおりです。
電子請求書は、電子請求書および電子文書を規制する2026年6月30日付政令第254/2026/ND-CP号第4条第1項、および付加価値税法のいくつかの条項の実施を詳述する2025年7月1日付政令第181/2025/ND-CP号第6条第2項に従って実施されます。
したがって、原則として、商品やサービスを販売または提供する場合、販売者は購入者に対して請求書を発行する義務があり、サンプルについても同様である(ただし、政令254/2026/ND-CP第7条に規定されているように電子請求書が不要な場合を除く)。
したがって、サンプル商品についても、販売者は法律に従って顧客に請求書を発行しなければならない。
要するに、サンプルに対する請求書の発行義務は必須であり、すべての事業者に適用されます。事業者が免除されるのは、政令254/2026/ND-CP第7条に規定されている電子請求書が不要な取引に該当する場合のみです。それ以外の場合、請求書を発行せずにサンプルを配布することは、請求書発行の原則に違反することになります。
電子サンプル請求書に必要な情報
政令254/2026/ND-CP第4条第1項では、会計担当者がサンプル商品の請求書を発行する際に遵守しなければならない3つの技術的および法的要件が規定されている。
- 電子請求書は標準的なデータ形式に従わなければならない。
- 内容は、税法、会計法、および政令254/2026/ND-CP第10条の規定に従って完全に記録されなければならない。
- 行われる経済取引の内容は、完全かつ真実に反映されなければならない。
3つ目の要件にご注意ください。 請求書の品目名には、それがサンプルであることを明確に記載する必要があります。そうすることで、税務当局が調査を行う際に、請求書自体で取引の性質を説明できます。その他の詳細な項目については、会計担当者は政令254/2026/ND-CP第10条および政令181/2025/ND-CP第6条第2項を直接参照する必要があります。
添付書類および記録に関する注記
サンプルに対する請求書の発行は必須要件ですが、請求書だけでは取引の本質を十分に説明することはできません。税務監査チームとの連携経験に基づくと、以下の内部文書を同時に作成する必要があります。
- サンプル配布に関する決定または計画が承認されました(目的、数量、時間、場所が明確に記載されています)。
- 納品書は、配布されたサンプルの各バッチに対応しています。
- 製品サンプルを受け取った顧客、販売店、販売拠点のリスト(署名済みの領収書または引渡し書類付き)。
- 電子請求書が発行され、データは税務当局に提出されました。
この文書は、企業がサンプルが自社の生産および事業運営において使用されたことを証明するのに役立ち、課税所得を決定する際の支出の妥当性と正当性を保護する。
頻繁に書類を発行するものの、経理部門が小規模な企業では、この文書標準化プロセスはサービスプロバイダーに外部委託されることが多い。 フルサービス会計 当社では、MAN(Master Accountant Network)のような専門的で経験豊富な組織を活用することで、税務当局による監査時に逆検証を行う必要がなく、請求書、納品書、承認書類が常に一貫して作成されるようにしています。
企業が製品サンプルに対して請求書を発行しない場合のリスク。
サンプルに対する請求書発行義務を怠ることは、単なる手続き上の見落としではなく、相互に関連する一連のリスクを伴う。
- 法的リスク:サンプルに対する請求書の発行を怠ることは、政令254/2026/ND-CP第4条第1項に規定された請求書発行の原則に違反し、請求書分野における行政罰の対象となります。
- データリスク:倉庫から商品が出荷されたにもかかわらず、対応する売上請求書がないため、在庫記録、会計記録、税務申告データに不一致が生じます。税務当局が調査を行う際、企業は各出荷について説明を提供する必要があり、説明を怠ると不利な評価を受けるリスクがあります。
- コストリスク:有効な証拠書類のないサンプル費用は、法人所得税の課税所得を算定する際に容易に否認され、予想よりも納税額が増加する可能性があります。
- コンプライアンスリスク:請求書の違反が繰り返されると、納税者のコンプライアンス記録に影響し、税務上の高リスク企業として認識される可能性があり、その結果、次のセクションで説明するように、使用する電子請求書の種類が変更される可能性があります。
企業がサンプル配布サービスが第7条の免除規定に該当するかどうか確信が持てない場合は、関連する経路を通じて専門家の助言を求めるべきである。 会計コンサルティングサービス 最終的な対応策を決定する前に、請求書が発行された後に修正することは、最初から正しく作成するよりも常に大幅にコストがかかることを認識しておくことが重要です。
納税者が電子請求書の使用に切り替えることが認められるのはどのような場合ですか?
サンプルに対する請求書の発行原則を理解した後、企業は自社がどのタイプの電子請求書を使用しているか、税務当局コードが含まれているかどうか、そしていつ切り替えが必要になるかを判断する必要があります。
第11条に基づく 回覧文書91/2026/TT-BTC 電子請求書への移行に関する規定は以下のとおりです。
- 現在、税務当局コードのない電子請求書を使用している納税者が、税務当局コード付きの電子請求書に切り替えたい場合は、通達91/2026/TT-BTCの第6条に規定されているとおり、電子請求書の使用情報を更新する必要があります。
- 政令254/2026/ND-CP第6条第1項b号に規定されているように、税務当局コードのない電子請求書の使用が義務付けられている納税者は、通達第94/2026/TT-BTC号に従って高リスク納税者として特定され、税務当局からこの通達に添付されている様式01/TB-KTT、付録IVを使用して税務当局コード付きの電子請求書への移行について通知を受けた場合、税務当局コード付きの電子請求書の使用に移行しなければなりません。
納税者は、税務当局からの通知日から10営業日以内に、通達91/2026/TT-BTC第6条に規定されているとおり、電子請求書の使用情報を変更しなければなりません(税務当局コードのない電子請求書の使用から、税務当局コードのある電子請求書の使用に切り替える)。
税務当局コード付きの電子請求書の使用に切り替えた日から12か月後、納税者がコードなしの電子請求書の使用を希望する場合は、通達91/2026/TT-BTC第6条に規定されているとおり、電子請求書の使用情報を変更する必要があります。税務当局は、政令254/2026/ND-CP第6条および通達94/2026/TT-BTCの規定に基づき、変更を検討し、承認または却下します。
3つの移行シナリオは、以下のように要約できます。
| 場合 | 変換方向 | 利用規約 |
| 自発的 | 税コードのない請求書から、税務当局コードのある請求書へ。 | 電子請求書の利用に関する情報の変更は、通達91/2026/TT-BTCの第6条によって規定されています。 |
| 税務上の高リスクと判断された場合は、様式01/TB-KTTを使用して通知を行う必要があります。 | 税務当局コードが記載された請求書を使用することが義務付けられています。 | 税務当局からの通知日から10営業日 |
| コードのない請求書に戻ります。 | コードあり、コードなし。 | 12か月後、税務当局は申請内容を審査し、承認または却下する。 |
製品サンプルを頻繁に発行する企業にとって、サンプル用の請求書を発行する際に使用する請求書の種類を追跡することは不可欠です。なぜなら、請求書の種類が変更されるたびに、発行プロセスと税務当局への請求書データの送信タイミングが変更されるからです。
結論する
要約すると、サンプルに対する請求書の発行は、政令254/2026/ND-CP第4条第1項に基づき、販売者にとって義務的な事項であり、税務当局は2026年の公式書簡6927/TNI-QLDN2でこれを再確認しています。事業者は、同政令第7条に規定されている電子請求書が不要な場合に限り、この義務から免除されます。
この会計期間中、企業は次の3つの事項を検討すべきである。
- 倉庫からのサンプル商品の承認および出荷の手順。
- サンプル配布バッチに対して発行された電子請求書の完全性。
- また、現在使用されている電子請求書の種類は、通達91/2026/TT-BTCの第11条に準拠しています。
これら3つの段階を早期に標準化することで、企業は税務当局による監査の際に発生するリスクのほとんどを回避できるだろう。
企業が、支払いを必要としない取引に関する請求書の監視を担当する専任担当者をまだ配置していない場合、以下の代替案を検討してもよいでしょう。 会計業務のアウトソーシング 組織構造を拡大することなく、サンプル請求書の適切な作成と保管を維持するため。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
サンプル請求に関するよくある質問
無料サンプルに対しても請求書を発行する必要はありますか?
はい。政令254/2026/ND-CP第4条第1項では、サンプル商品は、支払いの有無にかかわらず、売主が買主に電子請求書を発行しなければならないケースのグループに属するものとして挙げられています。
販売代理店に送付するサンプルと、個人顧客に送付するサンプルでは、請求書の発行方法に違いはありますか?
原則として、違いはありません。サンプルに対する請求書発行義務は、受取人の身分に関係なく、販売者が商品を発送した時点で発生します。
製品サンプルに対して電子請求書を発行することが免除されるのは、どのような場合ですか?
政令254/2026/ND-CP第7条に規定されているように、電子請求書の使用が不要な場合に限り、取引が電子請求書の使用を必要とする。
サンプル請求書の正確性について責任を負うのは誰ですか?
政令254/2026/ND-CP第4条第1項によれば、販売者は発行された請求書の正確性について法的責任を負います。
現在、コードのない請求書を使用している企業は、コード付きの請求書に切り替える必要があります。
税務上の高リスクと判断され、税務当局から様式01/TB-KTTによる通知を受けた場合、実施期限は通知日から10営業日以内です。