Выставление счетов за образцы продукции — повторяющаяся проблема после каждого запуска нового продукта, когда компании выпускают большие партии пробной продукции для распространения среди клиентов в торговых точках, отправки образцов дилерам или включения их в основные заказы. Поскольку эти партии бесплатны, многие бухгалтеры автоматически пропускают процесс выставления счетов. Во время аудитов выявляются расхождения между данными о запасах и заявленными данными, что приводит к риску невозмещения расходов и штрафам, связанным с выставлением счетов. Итак, что же предусматривает действующее законодательство в отношении выставления счетов за образцы продукции? В этой статье дается исчерпывающее и подробное объяснение. Постановление 254/2026/ND-CP а также последние указания налоговых органов.
Что такое образцы? Почему так легко упустить из виду выставление счетов за образцы?
Образцы — это товары, которые предприятия предоставляют клиентам или партнерам в целях ознакомления, тестирования или продвижения товаров, то есть для облегчения продаж, но без получения денежного потока в момент поставки. Именно поэтому этот тип транзакций часто ошибочно относят к категории «не требующих документации на выпуск».
На практике образцы заказов могут принимать самые разные формы:
- Распространяйте бесплатные образцы непосредственно в местах продаж, супермаркетах, на ярмарках и выставках;
- Отправьте образцы дистрибьюторам и дилерам, чтобы предложить и представить новую линейку продукции;
- Отправляйте образцы вместе с основным заказом, например, предлагайте бесплатный набор образцов при покупке;
- Перед заключением контрактов на крупные партии продукции, отправьте корпоративным клиентам тестовые образцы и образцы для утверждения производства.
Общим моментом во всех четырех ситуациях является то, что товар фактически покинул склад и был доставлен сторонней организации. Наиболее распространенная бухгалтерская ошибка — это приравнивание «оплата не получена» к «счет-фактура не требуется». Между тем, законодательство об оплате определяет обязанность выставить счет-фактуру на основании факта отгрузки товара продавцом, независимо от того, получена оплата или нет. Именно поэтому правила, касающиеся выставления счетов за образцы, следует читать непосредственно из оригинального документа, а не выводить на основе профессиональной практики.
Необходимо ли выставлять клиентам счета за образцы?
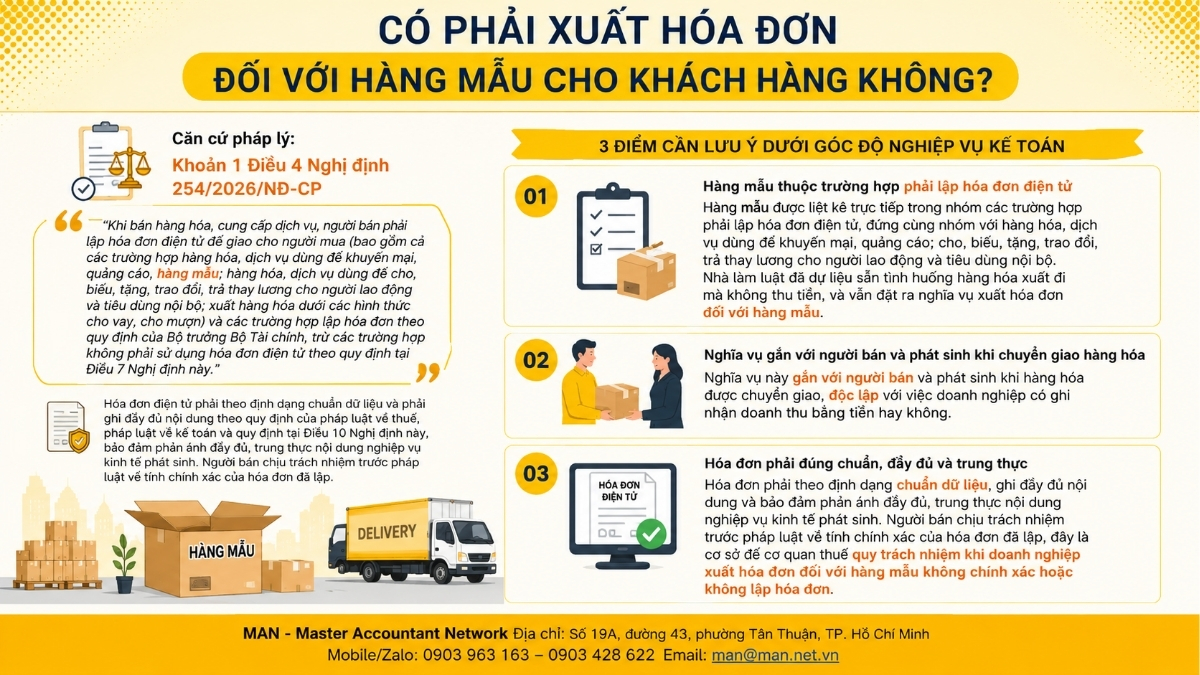
В соответствии с положениями пункта 1 статьи 4 Указа 254/2026/ND-CP, принципы создания, управления и использования электронных счетов-фактур и документов следующие:
При продаже товаров или оказании услуг продавцы обязаны выставлять покупателям электронные счета-фактуры (включая случаи, когда товары и услуги используются для продвижения, рекламы, предоставления образцов; товары и услуги используются для дарения, обмена, выплаты заработной платы сотрудникам и внутреннего потребления; товары, экспортируемые в форме займов или кредитов), а также в случаях, когда счета-фактуры выставляются в порядке, установленном Министром финансов, за исключением случаев, когда электронные счета-фактуры не требуются в соответствии со статьей 7 настоящего Указа.
Электронные счета-фактуры должны соответствовать стандартным форматам данных и содержать всю информацию, требуемую налоговым законодательством, законодательством о бухгалтерском учете и положениями статьи 10 настоящего Указа, обеспечивая полное и достоверное отражение совершенных экономических операций. Продавец несет юридическую ответственность за точность выставленного счета-фактуры.
Исходя из вышеизложенного, с точки зрения бухгалтерского учета следует отметить три момента:
- Во-первых, образцы напрямую включены в группу случаев, требующих электронного выставления счетов, наряду с товарами и услугами, используемыми для продвижения, рекламы; подарками, пожертвованиями, обменом, выплатой компенсации сотрудникам и внутренним потреблением. Другими словами, законодатели предвидели ситуацию, когда товары экспортируются без оплаты, но при этом все равно налагают обязанность выставлять счета за образцы.
- Во-вторых, это обязательство лежит на продавце и возникает в момент поставки товара, независимо от того, признает ли компания выручку в денежной форме или нет.
- В-третьих, счета-фактуры должны соответствовать стандартным форматам данных, содержать полную информацию и точно и правдиво отражать совершенные экономические операции. Продавец несет юридическую ответственность за точность выставленных счетов-фактур; это является основанием для привлечения предприятий к ответственности налоговыми органами в случае выставления счетов-фактур за неточные образцы или полного отсутствия выставления счетов-фактур.
Dưới đây là bảng so sánh xuất hóa đơn hàng mẫu có thu tiền và không thu tiền:
| Критерии | Có thu tiền | Không thu tiền (trong nước) | Không thu tiền (xuất khẩu) |
| Необходимо ли выставлять счет-фактуру? | Có, như bán hàng thông thường | Có. Hàng mẫu được nêu đích danh tại khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP | Có, cùng căn cứ; lập tại thời điểm xuất hàng |
| Дата выставления счета | Khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu tiền chưa | Khi giao hàng mẫu cho bên nhận | Khi xuất hàng, không lùi ngày sau thời điểm thông quan |
| Giá tính thuế GTGT trên hóa đơn | Giá bán thực tế chưa có thuế GTGT | Đúng thủ tục khuyến mại theo pháp luật khuyến mại:
Bằng 0 theo khoản 2 Điều 6 Nghị định 181/2026/NĐ-CP Không đúng thủ tục như hàng biếu, tặng, cho, tức giá hàng hóa cùng loại hoặc tương đương |
Xác định như cột trong nước(Công văn 15677/DON-QLDN1 năm 2026) |
| Thuế GTGT đầu ra | Phát sinh theo thuế suất; xuất khẩu đủ điều kiện thì thuế suất 0% | Đúng thủ tục: Không phát sinh. Không đúng thủ tục thì có phát sinh | Đúng thủ tục: Không phát sinh; không đúng thủ tục thì có phát sinh.
Không có chứng từ thanh toán không dùng tiền mặt thì không phải tính đầu ra |
| Входящий НДС | Khấu trừ theo điều kiện chung | Khấu trừ theo quy định chung | Theo quy định chung; không có chứng từ thanh toán không dùng tiền mặt thì không được khấu trừ |
| Cách ghi trên hóa đơn | Tên hàng như bán thông thường | Ghi rõ “hàng mẫu” hoặc “hàng mẫu không thu tiền” | Như cột trong nước; số lượng và tên hàng khớp tờ khai hải quan và phiếu xuất kho |
| Hồ sơ cần lưu | Hợp đồng hoặc đơn hàng, chứng từ thanh toán | Kế hoạch hoặc quyết định phát mẫu, phiếu xuất kho, kho biên bản nhận mẫu, hồ sơ khuyến mại (nếu áp dụng) | Thêm tờ khai hải quan xuất khẩu, vận đơn, yêu cầu gửi mẫu của đối tác, tài liệu xác định giá hàng cùng loại |
| Бухгалтерский учет | Ghi nhận doanh thu và giá vốn | Giá trị xuất kho vào chi phí bán hàng; có GTGT đầu ra thì ghi nhận thêm nghĩa vụ thuế | Tương tự; phần thuế đầu vào không được khấu trừ kết chuyển vào chi phí |
Важное примечание: Налоговая ставка 0% áp dụng cho hàng xuất khẩu có thu tiền khi đủ điều kiện, còn giá tính thuế bằng 0 áp dụng cho hàng mẫu khuyến mại không thu tiền thực hiện đúng thủ tục. Hai khái niệm này khác nhau. Chi tiết hàng mẫu xuất khẩu xem tại Выставлять счета за бесплатные образцы для экспорта..
Указания налогового органа по выставлению счетов за образцы содержатся в официальном письме № 6927/TNI-QLDN2 от 2026 года.
Соответственно, в официальном письме № 6927/TNI-QLDN2 от 2026 года порядок выставления счетов за образцы клиентам выглядит следующим образом:
Электронное выставление счетов осуществляется в соответствии с пунктом 1 статьи 4 Постановления Правительства № 254/2026/ND-CP от 30 июня 2026 г., регулирующего электронные счета и документы; и пунктом 2 статьи 6 Постановления Правительства № 181/2025/ND-CP от 1 июля 2025 г., детализирующего реализацию ряда статей Закона о налоге на добавленную стоимость.
Таким образом, в принципе, при продаже товаров или оказании услуг продавец обязан выставлять покупателю счет-фактуру, в том числе и на образцы (за исключением случаев, когда электронные счета-фактуры не требуются, как это предусмотрено статьей 7 Указа 254/2026/ND-CP).
Следовательно, в отношении образцов продукции продавцы также обязаны выставлять покупателям счета-фактуры в соответствии с законом.
Вкратце, обязанность выставлять счета за образцы является обязательной и распространяется на все предприятия. Предприятия освобождаются от этой обязанности только в том случае, если их операции подпадают под случаи, когда электронные счета не требуются, как это предусмотрено статьей 7 Декрета 254/2026/ND-CP. Вне этой сферы распространение образцов без выставления счетов является нарушением принципов выставления счетов.
Необходимая информация для электронных образцов счетов-фактур
Пункт 1 статьи 4 Декрета 254/2026/ND-CP устанавливает три технических и правовых требования, которые бухгалтеры должны соблюдать при выставлении счетов-фактур на образцы товаров:
- Электронные счета-фактуры должны соответствовать стандартному формату данных;
- Содержание должно быть полностью зафиксировано в соответствии с налоговым законодательством, законом о бухгалтерском учете и положениями статьи 10 Указа 254/2026/ND-CP;
- Содержание совершаемых экономических сделок должно быть отражено в полной мере и правдиво.
Обратите внимание на третье требование: В названии позиции в счете-фактуре должно быть четко указано, что это образец, чтобы при проверке налоговыми органами можно было понять характер сделки. Что касается остальных подробных позиций, бухгалтерам следует напрямую обратиться к статье 10 Указа 254/2026/ND-CP и пункту 2 статьи 6 Указа 181/2025/ND-CP.
Примечание относительно сопроводительных документов и записей.
Выставление счетов за образцы является обязательным требованием, но одних счетов недостаточно для полного объяснения характера сделки. Исходя из опыта работы с группами налоговых инспекторов, одновременно следует подготовить следующую внутреннюю документацию:
- Решение или план распределения образцов утверждены (с четким указанием цели, количества, времени и места);
- Накладная соответствует каждой партии отправленных образцов;
- Список клиентов, дилеров и торговых точек, получивших образцы продукции (с подписанными квитанциями или документами о передаче);
- Электронный счет-фактура выставлен, и данные переданы в налоговые органы.
Данная документация помогает предприятиям доказать, что образцы использовались в их производственной и коммерческой деятельности, тем самым обеспечивая обоснованность и правомерность расходов при определении налогооблагаемого дохода.
Для компаний, которые часто заполняют бланки, но имеют небольшой бухгалтерский отдел, процесс стандартизации документов часто передается на аутсорсинг специализированной компании. полное бухгалтерское обслуживание Мы используем специализированные и опытные подразделения, такие как MAN – Master Accountant Network, чтобы обеспечить единообразную подготовку счетов-фактур, накладных и документов на утверждение, вместо того чтобы приводить их в порядок при проведении налоговой инспекцией.
Риски, возникающие, когда предприятия не выставляют счета за образцы продукции.
Несоблюдение обязанности выставлять счета за образцы — это не просто процедурная ошибка, а целая цепочка взаимосвязанных рисков:
- Правовой риск: Невыставление счетов за образцы является нарушением принципов выставления счетов, изложенных в пункте 1 статьи 4 Указа 254/2026/ND-CP, и подпадает под действие административных санкций в сфере выставления счетов.
- Риск, связанный с данными: Товары отгружены со склада, но отсутствуют соответствующие товарные накладные, что создает несоответствия между данными инвентаризации, бухгалтерскими записями и налоговыми декларациями. При проведении проверки налоговыми органами компания должна предоставить объяснения по каждой отгрузке, и невыполнение этого требования может привести к негативной оценке.
- Риск, связанный с затратами: Примерные затраты, не имеющие надлежащей документации, легко могут быть отклонены при определении налогооблагаемого дохода для целей корпоративного подоходного налога, что увеличивает налоговую нагрузку по сравнению с ожидаемой.
- Риск несоблюдения требований: Повторные нарушения в выставлении счетов-фактур негативно влияют на репутацию налогоплательщика в плане соблюдения налогового законодательства и могут привести к тому, что предприятие будет отнесено к категории высокого риска для целей налогообложения, что повлечет за собой изменение типа используемых электронных счетов-фактур, как обсуждается в следующем разделе.
Если компания не уверена, подпадают ли ее услуги по распространению образцов под исключения, предусмотренные статьей 7, ей следует обратиться за профессиональной консультацией по соответствующим каналам. консультационные услуги в области бухгалтерского учета Прежде чем окончательно определиться с планом действий, важно отметить, что корректировка счетов-фактур после их выставления на продажу всегда значительно дороже, чем их правильное создание с самого начала.
В каких случаях налогоплательщикам разрешается перейти на использование электронных счетов-фактур?
После ознакомления с принципами выставления счетов за образцы, предприятиям необходимо определить, какой тип электронного счета они используют, имеет ли он налоговый код или нет, и когда им потребуется перейти на другой тип.
На основании статьи 11 Циркуляр 91/2026/TT-BTC Правила перехода на электронные счета-фактуры следующие:
- Налогоплательщики, в настоящее время использующие электронные счета-фактуры без кода налогового органа и желающие перейти на электронные счета-фактуры с кодом налогового органа, должны обновить информацию об использовании электронных счетов-фактур в соответствии со статьей 6 Циркуляра 91/2026/TT-BTC.
- Налогоплательщики, которые обязаны использовать электронные счета-фактуры без кода налогового органа, как это предусмотрено пунктом b, подпунктом 1 статьи 6 Указа 254/2026/ND-CP, и которые отнесены к категории налогоплательщиков высокого риска согласно Циркуляру № 94/2026/TT-BTC и уведомлены налоговым органом с использованием формы № 01/TB-KTT, Приложение IV к настоящему Циркуляру, о переходе на электронные счета-фактуры с кодом налогового органа, должны перейти на использование электронных счетов-фактур с кодом налогового органа.
В течение 10 рабочих дней с даты уведомления налоговым органом налогоплательщики должны изменить информацию об использовании электронных счетов-фактур (перейти от использования электронных счетов-фактур без кода налогового органа к использованию электронных счетов-фактур с кодом налогового органа), как это предусмотрено в статье 6 Циркуляра 91/2026/TT-BTC.
По истечении 12 месяцев с даты перехода на использование электронных счетов-фактур с кодами налоговых органов, если налогоплательщики желают использовать электронные счета-фактуры без кодов, они должны изменить информацию об использовании электронных счетов-фактур в соответствии со статьей 6 Циркуляра 91/2026/TT-BTC. Затем налоговый орган рассмотрит и утвердит или отклонит изменение на основании положений статьи 6 Указа 254/2026/ND-CP и Циркуляра 94/2026/TT-BTC.
Три сценария перехода можно кратко описать следующим образом:
| Случай | Направление преобразования | Условия/Положения |
| Добровольный | От счетов-фактур без налогового кода к счетам-фактурам с кодом налогового органа. | Изменения в информации, касающейся использования электронных счетов-фактур, регулируются статьей 6 Циркуляра 91/2026/TT-BTC. |
| Обязательное уведомление для лиц, отнесенных к категории высокого риска для целей налогообложения, должно быть предоставлено с использованием формы № 01/TB-KTT. | Обязательно использование счетов-фактур с кодами налогового органа. | 10 рабочих дней с даты уведомления налоговой службы |
| Возврат к счету-фактуре без кода | С кодом, без кода. | Через 12 месяцев налоговые органы рассмотрят заявку и либо одобрят, либо отклонят её. |
Для компаний, которые часто рассылают образцы продукции, крайне важно отслеживать тип используемого счета-фактуры при выставлении счетов за образцы, поскольку каждое изменение влечет за собой изменение процесса выставления счетов и сроков отправки данных о счетах-фактурах в налоговые органы.
Ссылка: Принципы обработки ошибочных счетов-фактур в соответствии с Циркуляром 91/2026.
Заключить
Вкратце, выставление счетов за образцы является обязательной обязанностью для продавцов в соответствии с пунктом 1 статьи 4 Указа 254/2026/ND-CP, подтвержденного налоговыми органами в официальном письме 6927/TNI-QLDN2 от 2026 года. Предприятия освобождаются от этой обязанности только в том случае, если они подпадают под случаи, когда электронные счета не требуются, как это предусмотрено в статье 7 настоящего Указа.
В течение этого отчетного периода предприятию следует пересмотреть три момента:
- Порядок утверждения и выдачи образцов товаров со склада;
- Полнота электронных счетов-фактур, выданных для партий образцов для распределения;
- Используемый в настоящее время тип электронного счета-фактуры соответствует статье 11 Циркуляра 91/2026/TT-BTC.
Стандартизация этих трех этапов на ранних стадиях поможет предприятиям избежать большинства рисков при проведении налоговых проверок.
Если компания еще не выделила специальный персонал для отслеживания исходящих счетов-фактур по операциям, не требующим оплаты, она может рассмотреть следующие альтернативные варианты. аутсорсинг бухгалтерских услуг Для обеспечения надлежащего создания и хранения образцов счетов-фактур без расширения организационной структуры.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о выставлении счетов за образцы
Нужно ли выставлять счета за бесплатные образцы?
Да. Пункт 1 статьи 4 Декрета 254/2026/ND-CP перечисляет образцы товаров как относящиеся к группе случаев, когда продавец обязан выставить покупателю электронный счет-фактуру независимо от того, получена оплата или нет.
Есть ли разница в выставлении счетов за образцы, отправляемые дистрибьюторам, по сравнению с отправкой их отдельным клиентам?
В принципе, разницы нет. Обязанность выставлять счета за образцы возникает из факта отгрузки товара продавцом, независимо от статуса получателя.
В каких случаях компания освобождается от обязанности выставлять электронные счета-фактуры за образцы продукции?
Только в тех случаях, когда данная транзакция подпадает под действие положений статьи 7 Указа 254/2026/ND-CP, согласно которым использование электронных счетов-фактур не требуется.
Кто отвечает за точность образца счета-фактуры?
Согласно пункту 1 статьи 4 Декрета 254/2026/ND-CP, продавец несет юридическую ответственность за точность выставленного счета-фактуры.
Предприятиям, которые в настоящее время используют счета-фактуры без кодов, необходимо перейти на счета-фактуры с кодами.
Если случай отнесен к категории высокого риска для целей налогообложения и получено уведомление от налогового органа по форме № 01/TB-KTT, срок выполнения составляет 10 рабочих дней с даты уведомления.