Thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt là khi nào? Là câu hỏi khiến kế toán các doanh nghiệp thi công, lắp đặt gặp gần như mỗi tháng như việc khách chuyển khoản tạm ứng trước khi đội thi công ra quân, vậy có phải lập hóa đơn ngay khi nhận tiền không?
Từ ngày 01/7/2026, câu trả lời được xác định theo 법령 254/2026/ND-CP 제9조. Bài viết dưới đây đi thẳng vào căn cứ pháp lý, cách áp dụng, ví dụ minh họa và những sai lầm khiến doanh nghiệp bị xử phạt.
Thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt theo Nghị định 254
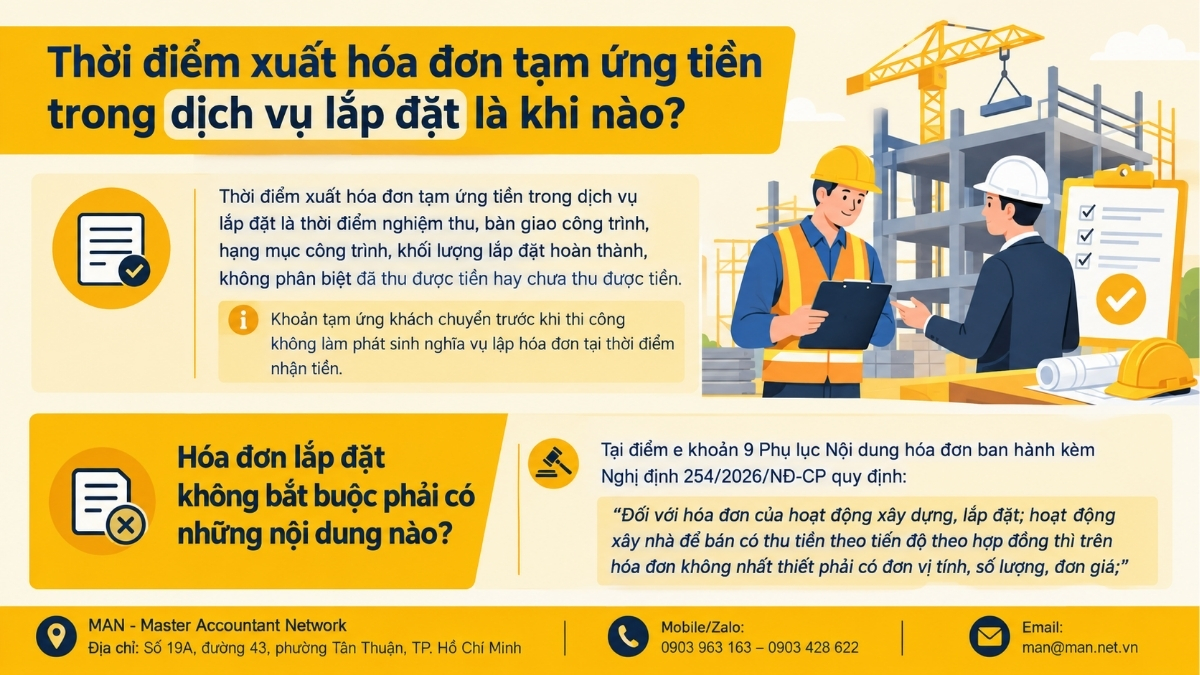
Thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền. Khoản tạm ứng khách chuyển trước khi thi công không làm phát sinh nghĩa vụ lập hóa đơn tại thời điểm nhận tiền.
Nói cách khác, với hoạt động lắp đặt, mốc lập hóa đơn là biên bản nghiệm thu, không phải giấy báo có của ngân hàng.
Bối cảnh pháp lý mới từ 01/7/2026
Ngày 30/6/2026, Chính phủ ban hành Nghị định 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Quản lý thuế 2025 về hóa đơn điện tử, chứng từ điện tử; Nghị định có hiệu lực từ ngày 01/07/2026.
Toàn bộ quy định về thời điểm lập hóa đơn hiện nằm tại Điều 9 của Nghị định này. Doanh nghiệp đang áp dụng thói quen cũ theo Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP) cần rà soát lại, vì một số quy định liên quan đến tiền thu trước đã thay đổi.
Vì sao kế toán dễ xác định sai thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt?
Nguyên nhân nằm ở chỗ Điều 9 có hai tầng quy định cùng liên quan đến dịch vụ:
- Tầng quy định chung (khoản 2): Dịch vụ có thu tiền trước thì lập hóa đơn tại thời điểm thu tiền.
- Tầng quy định riêng (điểm c khoản 4): Riêng hoạt động xây dựng, lắp đặt thì lập hóa đơn theo thời điểm nghiệm thu, bàn giao.
Nếu chỉ đọc khoản 2 mà vội kết luận “nhận tạm ứng là phải xuất hóa đơn ngay”. Kết luận này không đúng với hoạt động lắp đặt, vì lắp đặt đã được tách ra thành một trường hợp cụ thể với quy tắc riêng.
Căn cứ pháp lý xác định thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt
Căn cứ khoản 2 Điều 9 về nguyên tắc chung đối với cung cấp dịch vụ:
Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc theo quy định Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ).
Điểm mới đáng chú ý: Tiền đặt cọc để bảo đảm giao kết hoặc thực hiện hợp đồng dịch vụ theo Bộ luật Dân sự 2015 không phải lập hóa đơn khi nhận tiền; trước đây ngoại lệ này chỉ dành cho một số lĩnh vực như kế toán, kiểm toán, tư vấn tài chính, thuế, thẩm định giá, khảo sát, thiết kế kỹ thuật, tư vấn giám sát và lập dự án đầu tư xây dựng.
Quy định riêng cho hoạt động xây dựng, lắp đặt
Căn cứ khoản 2 và khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP quy định về thời điểm lập hóa đơn như sau:
Đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền;
Căn cứ quy định trên, thời điểm xuất hóa đơn khi khách tạm ứng tiền để thực hiện dịch vụ lắp đặt là thời điểm nghiệm thu, hoàn thành việc lắp đặt, không phân biệt đã thu được tiền hay chưa thu được tiền.
메모: Theo nguyên tắc áp dụng pháp luật, quy định riêng được ưu tiên áp dụng so với quy định chung khi cùng điều chỉnh một vấn đề. Hoạt động lắp đặt đã được gọi tên trực tiếp tại điểm c, nên thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt được xác định theo điểm c.
Trường hợp đã nhận tạm ứng nhưng chưa nghiệm thu thì chưa lập; đã nghiệm thu nhưng khách chưa thanh toán thì vẫn phải lập.
Hợp đồng cần được xác định đúng bản chất. Nếu thực chất là hợp đồng mua bán hàng hóa có kèm công lắp đặt nhỏ lẻ, doanh nghiệp cần đối chiếu thêm quy định về thời điểm lập hóa đơn khi bán hàng hóa tại khoản 1 Điều 9 trước khi chốt thời điểm. Tương tự, với các tình huống giao hàng không phát sinh doanh thu, doanh nghiệp có thể tham khảo cách xuất hóa đơn đối với hàng mẫu để tránh nhầm lẫn giữa các trường hợp.
Nghiệm thu từng phần thì xác định thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt ra sao?
Hợp đồng lắp đặt thường chia nhiều đợt, từ tạm ứng, nghiệm thu giai đoạn rồi mới quyết toán. Nghị định 254/2026/NĐ-CP xử lý tình huống này tại khoản 3 Điều 9, trường hợp giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ thì mỗi lần giao hàng hoặc bàn giao đều phải lập hóa đơn cho khối lượng, giá trị tương ứng. Kết hợp với điểm c khoản 4, doanh nghiệp lắp đặt áp dụng như sau:
- Mỗi biên bản nghiệm thu hạng mục/khối lượng hoàn thành bằng thời điểm lập hóa đơn cho đúng giá trị được nghiệm thu.
- Tiền tạm ứng chỉ là dòng tiền, được theo dõi trên sổ kế toán như khoản người mua trả tiền trước và cấn trừ dần vào giá trị các lần nghiệm thu.
- Giá trị trên hóa đơn là giá trị khối lượng nghiệm thu, không phải số tiền thực nhận trong đợt đó.
Vấn đề này được phân tích chi tiết hơn trong bài viết về việc nghiệm thu công trình rồi mới xuất hóa đơn có được không?
Ví dụ minh họa thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt
Giả sử: Công ty B ký hợp đồng lắp đặt hệ thống điều hòa trung tâm cho khách hàng C, giá trị 1 tỷ đồng (chưa gồm thuế GTGT), điều khoản thanh toán:
| 타임라인 | 이벤트 | Tiền nhận | 송장을 발행해야 하나요? |
| 05/07/2026 | Khách tạm ứng 30% | 3억 VND | Không, chưa nghiệm thu |
| 20/07/2026 | Nghiệm thu hạng mục đường ống, giá trị 400 triệu đồng | 0 | Có, lập hóa đơn 400 triệu đồng |
| 25/7/2026 | Khách thanh toán tiếp | 2억 VND | Không, chỉ là thu tiền |
| 30/8/2026 | Nghiệm thu, bàn giao toàn bộ phần còn lại, giá trị 600 triệu đồng | 0 | Có, lập hóa đơn 600 triệu đồng |
| 15/9/2026 | Khách thanh toán nốt | 5억 VND | 아닙니다 |
Phân tích:
- Ngày 05/7, Công ty B nhận 300 triệu nhưng chưa có khối lượng nghiệm thu. Kế toán ghi nhận khoản người mua trả tiền trước, không lập hóa đơn.
- Ngày 20/7, dù đợt này không có tiền về, biên bản nghiệm thu hạng mục đường ống vẫn là thời điểm lập hóa đơn 400 triệu.
- Ngày 30/8, lập hóa đơn 600 triệu cho phần nghiệm thu còn lại, bất kể khách mới thanh toán tổng cộng 500 triệu.
Ví dụ trên cho thấy thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt bám theo tiến độ nghiệm thu, hoàn toàn tách rời khỏi tiến độ thu tiền.
Hóa đơn lắp đặt không bắt buộc phải có những nội dung nào?
Sau khi xác định đúng thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt, kế toán cần nắm tiếp quy định về nội dung hóa đơn. Tại điểm e khoản 9 Phụ lục Nội dung hóa đơn ban hành kèm Nghị định 254/2026/NĐ-CP quy định:
Đối với hóa đơn của hoạt động xây dựng, lắp đặt; hoạt động xây nhà để bán có thu tiền theo tiến độ theo hợp đồng thì trên hóa đơn không nhất thiết phải có đơn vị tính, số lượng, đơn giá;
Như vậy, hóa đơn xây dựng, lắp đặt không bắt buộc phải có đơn vị tính, số lượng, đơn giá. Trong thực hành, kế toán nên ghi rõ tên hạng mục, số và ngày biên bản nghiệm thu, số hợp đồng tại dòng tên hàng hóa, dịch vụ, vừa đủ căn cứ đối chiếu, vừa thuận lợi khi giải trình với cơ quan thuế.
4 sai lầm khi xác định thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt
Dưới đây là 04 sai lầm khi xác định thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt:
- Lập hóa đơn ngay khi nhận tạm ứng: Áp dụng khoản 2 thay cho điểm c khoản 4 khiến hóa đơn được lập sớm hơn thời điểm nghiệm thu, làm lệch kỳ kê khai và phát sinh hóa đơn điều chỉnh không cần thiết.
- Chờ khách trả đủ tiền mới lập hóa đơn: Đã nghiệm thu, bàn giao mà chưa lập hóa đơn là lập hóa đơn chậm so với quy định, lỗi phổ biến nhất ở doanh nghiệp lắp đặt có công nợ kéo dài.
- Lập một hóa đơn duy nhất cuối công trình dù đã nghiệm thu nhiều hạng mục: Mỗi lần bàn giao hạng mục đều phải lập hóa đơn cho giá trị tương ứng.
- Đánh đồng tiền đặt cọc với tiền tạm ứng: Tiền đặt cọc theo Bộ luật Dân sự có bản chất bảo đảm thực hiện hợp đồng; tiền tạm ứng là thanh toán trước một phần giá trị. Hợp đồng cần ghi rõ bản chất khoản tiền để tránh tranh cãi khi thanh tra, kiểm tra.
Cả 04 sai lầm đều có thể dẫn đến xử phạt về thời điểm lập hóa đơn. Anh/chị có thể tham khảo chi tiết mức phạt xuất hóa đơn sai thời điểm để đánh giá rủi ro cho hồ sơ của doanh nghiệp mình.
끝내다
Thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt theo Nghị định 254/2026/NĐ-CP xoay quanh ba điểm cốt lõi:
- Goạt động lắp đặt áp dụng quy định riêng tại điểm c khoản 4 Điều 9, không áp dụng quy tắc “thu tiền trước thì lập hóa đơn” của khoản 2;
- Mốc lập hóa đơn là nghiệm thu, bàn giao, không phân biệt đã thu tiền hay chưa;
- Và mỗi lần nghiệm thu hạng mục đều phải có hóa đơn tương ứng, trong đó không bắt buộc ghi đơn vị tính, số lượng, đơn giá.
Với doanh nghiệp lắp đặt vận hành nhiều công trình, nhiều đợt tạm ứng cùng lúc, việc theo dõi đúng thời điểm lập hóa đơn đòi hỏi quy trình đối chiếu hợp đồng – nghiệm thu – hóa đơn chặt chẽ mỗi tháng. Nếu bộ phận kế toán nội bộ đang quá tải, giải pháp 회계 서비스 아웃소싱 giúp doanh nghiệp kiểm soát rủi ro hóa đơn mà không phải tăng biên chế.
Còn khi cần một đầu mối xử lý trọn vẹn từ hóa đơn, sổ sách đến kê khai, quyết toán, 전체 회계 서비스 của MAN – Master Accountant Network sẵn sàng đồng hành cùng doanh nghiệp ngay từ công trình tiếp theo.
Câu hỏi thường gặp về thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt
Khách tạm ứng tiền lắp đặt thì có phải xuất hóa đơn ngay khi nhận tiền không?
Không. thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng lắp đặt hoàn thành theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
Đã nghiệm thu nhưng khách chưa thanh toán thì có phải lập hóa đơn không?
Có. Điểm c khoản 4 Điều 9 quy định rõ thời điểm lập hóa đơn “không phân biệt đã thu được tiền hay chưa thu được tiền”.
Công trình nghiệm thu nhiều đợt thì lập hóa đơn thế nào?
Mỗi lần nghiệm thu, bàn giao hạng mục hoặc khối lượng hoàn thành, doanh nghiệp lập hóa đơn cho giá trị tương ứng với phần được nghiệm thu.
Hóa đơn lắp đặt có bắt buộc ghi đơn vị tính, số lượng, đơn giá không?
Không bắt buộc, theo điểm e khoản 9 Phụ lục Nội dung hóa đơn ban hành kèm Nghị định 254/2026/NĐ-CP.
Tiền đặt cọc hợp đồng lắp đặt có phải lập hóa đơn không?
Tiền đặt cọc theo Bộ luật Dân sự để bảo đảm thực hiện hợp đồng không phải lập hóa đơn khi nhận tiền. Với hoạt động lắp đặt, dù là tiền đặt cọc hay tạm ứng, thời điểm lập hóa đơn vẫn là thời điểm nghiệm thu, bàn giao.