
22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 là thay đổi lớn nhất đối với chế độ kế toán doanh nghiệp nhỏ và vừa kể từ năm 2016. Theo Phụ lục 1 của Dự thảo, hệ thống tài khoản chỉ còn 22 tài khoản thay vì 49 tài khoản như 第 133/2016/TT-BTC 号通函. Nhiều tài khoản quen thuộc như 112, 152, 156, 632, 642 sẽ không còn tồn tại độc lập mà được gộp vào tài khoản tổng hợp. Bài viết hệ thống lại chi tiết từng tài khoản, chỉ rõ điểm thay đổi và những việc kế toán cần chuẩn bị ngay từ bây giờ.
22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 là gì và vì sao kế toán cần quan tâm ngay?
22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 là danh mục hệ thống tài khoản kế toán quy định tại Phụ lục 1 Dự thảo Thông tư thay thế Thông tư 133/2016/TT-BTC về chế độ kế toán doanh nghiệp nhỏ và vừa.
Danh mục này rút gọn từ 49 tài khoản xuống còn 22 tài khoản, bỏ quy định tài khoản cấp 2 bắt buộc và cho phép doanh nghiệp tự mở tài khoản chi tiết theo yêu cầu quản lý.
Từ 49 xuống 22 tài khoản: Thay đổi mang tính cấu trúc
Việc giảm hơn một nửa số tài khoản không đơn thuần là thay đổi về số lượng. Đây là thay đổi về triết lý thiết kế hệ thống tài khoản: Nhà nước chỉ quy định khung tài khoản cấp 1, còn việc chi tiết hóa được trao lại cho doanh nghiệp.
Có thể tóm lược ba xu hướng chính của 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133:
- Gộp tài khoản cùng bản chất: Tiền mặt và tiền gửi gộp vào TK 111; toàn bộ hàng tồn kho gộp vào TK 151; doanh thu, doanh thu tài chính, thu nhập khác gộp vào TK 511; giá vốn, chi phí tài chính, chi phí quản lý kinh doanh, chi phí khác gộp vào TK 611.
- Bỏ tài khoản cấp 2 bắt buộc: Phần lớn các tài khoản trong Dự thảo không còn quy định tài khoản chi tiết cấp 2 mà doanh nghiệp tự mở phù hợp với đặc điểm sản xuất, kinh doanh và yêu cầu quản lý.
- Bổ sung và đổi số hiệu: Bổ sung TK 215 phản ánh vật nuôi, cây trồng (thống nhất với Thông tư 99); TK 821 theo Thông tư 133 đổi số hiệu thành TK 811.
Tình trạng pháp lý tại thời điểm cập nhật
Đây vẫn là Dự thảo. Tại thời điểm cập nhật bài viết, doanh nghiệp nhỏ và vừa vẫn hạch toán theo Thông tư 133/2016/TT-BTC hoặc lựa chọn áp dụng Thông tư 99/2025/TT-BTC. Tuy vậy, nắm trước 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 giúp kế toán chủ động thiết kế danh mục tài khoản chi tiết, cấu hình phần mềm và đào tạo nhân sự, tránh bị động khi văn bản chính thức được ban hành.
Bảng chi tiết 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133
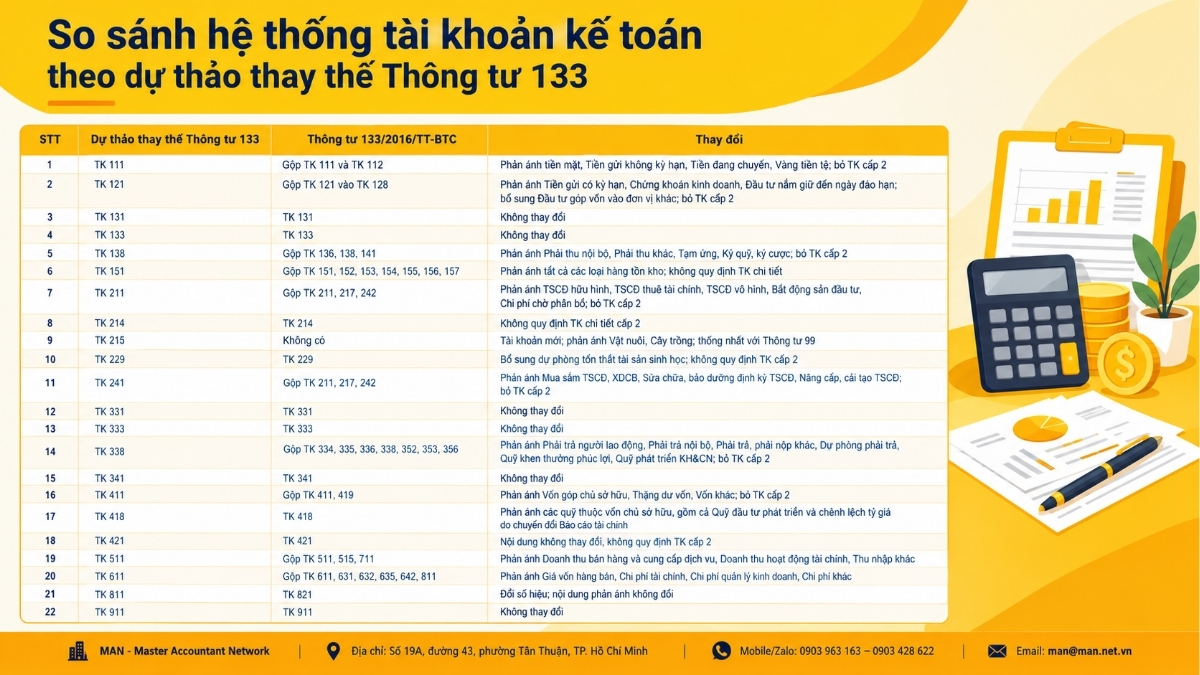
Bảng dưới đây tổng hợp đầy đủ 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133, đối chiếu với tài khoản tương ứng tại Thông tư 133/2016/TT-BTC và nội dung thay đổi.
| 不。 | Dự thảo thay thế Thông tư 133 | 第 133/2016/TT-BTC 号通函 | Thay đổi |
| 1 | TK 111 | Gộp TK 111 và TK 112 | Phản ánh tiền mặt, Tiền gửi không kỳ hạn, Tiền đang chuyển, Vàng tiền tệ; bỏ TK cấp 2 |
| 2 | TK 121 | Gộp TK 121 vào TK 128 | Phản ánh Tiền gửi có kỳ hạn, Chứng khoán kinh doanh, Đầu tư nắm giữ đến ngày đáo hạn; bổ sung Đầu tư góp vốn vào đơn vị khác; bỏ TK cấp 2 |
| 3 | TK 131 | TK 131 | 持续的 |
| 4 | TK 133 | TK 133 | 持续的 |
| 5 | TK 138 | Gộp TK 136, 138, 141 | Phản ánh Phải thu nội bộ, Phải thu khác, Tạm ứng, Ký quỹ, ký cược; bỏ TK cấp 2 |
| 6 | TK 151 | Gộp TK 151, 152, 153, 154, 155, 156, 157 | Phản ánh tất cả các loại hàng tồn kho; không quy định TK chi tiết |
| 7 | TK 211 | Gộp TK 211, 217, 242 | Phản ánh TSCĐ hữu hình, TSCĐ thuê tài chính, TSCĐ vô hình, Bất động sản đầu tư, Chi phí chờ phân bổ; bỏ TK cấp 2 |
| 8 | TK 214 | TK 214 | Không quy định TK chi tiết cấp 2 |
| 9 | TK 215 | 没有 | Tài khoản mới; phản ánh Vật nuôi, Cây trồng; thống nhất với Thông tư 99 |
| 10 | TK 229 | TK 229 | Bổ sung dự phòng tổn thất tài sản sinh học; không quy định TK cấp 2 |
| 11 | 账户 241 | 账户 241 | Phản ánh Mua sắm TSCĐ, XDCB, Sửa chữa, bảo dưỡng định kỳ TSCĐ, Nâng cấp, cải tạo TSCĐ; bỏ TK cấp 2 |
| 12 | TK 331 | TK 331 | 持续的 |
| 13 | TK 333 | TK 333 | 持续的 |
| 14 | 账户 338 | Gộp TK 334, 335, 336, 338, 352, 353, 356 | Phản ánh Phải trả người lao động, Phải trả nội bộ, Phải trả, phải nộp khác, Dự phòng phải trả, Quỹ khen thưởng phúc lợi, Quỹ phát triển KH&CN; bỏ TK cấp 2 |
| 15 | TK 341 | TK 341 | 持续的 |
| 16 | TK 411 | Gộp TK 411, 419 | Phản ánh Vốn góp chủ sở hữu, Thặng dư vốn, Vốn khác; bỏ TK cấp 2 |
| 17 | TK 418 | TK 418 | Phản ánh các quỹ thuộc vốn chủ sở hữu, gồm cả Quỹ đầu tư phát triển và chênh lệch tỷ giá do chuyển đổi Báo cáo tài chính |
| 18 | TK 421 | TK 421 | Nội dung không thay đổi, không quy định TK cấp 2 |
| 19 | TK 511 | Gộp TK 511, 515, 711 | Phản ánh Doanh thu bán hàng và cung cấp dịch vụ, Doanh thu hoạt động tài chính, Thu nhập khác |
| 20 | TK 611 | Gộp TK 611, 631, 632, 635, 642, 811 | Phản ánh Giá vốn hàng bán, Chi phí tài chính, Chi phí quản lý kinh doanh, Chi phí khác |
| 21 | TK 811 | TK 821 | Đổi số hiệu; nội dung phản ánh không đổi |
| 22 | TK 911 | TK 911 | 持续的 |
Lưu ý đối chiếu: Bảng tổng hợp đang được lưu hành ghi số hiệu dòng số 7 là “Tài khoản 121”, trùng với dòng số 2. Căn cứ nội dung gộp các TK 211, 217, 242 (tài sản dài hạn), bài viết tạm ghi là TK 211. Kế toán cần đối chiếu Phụ lục 1 bản Dự thảo gốc để xác nhận số hiệu chính xác trước khi cấu hình hệ thống.
Nhìn tổng thể, 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 chia thành bốn nhóm: 9 tài khoản giữ nguyên hoặc gần như giữ nguyên (131, 133, 214, 229, 241, 331, 333, 341, 418, 421, 911, phần lớn chỉ bỏ tài khoản cấp 2), nhóm tài khoản gộp (111, 121, 138, 151, 211, 338, 411, 511, 611), 1 tài khoản mới (215) và 1 tài khoản đổi số hiệu (811).
Phân tích nhóm tài sản trong 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133
Cùng MAN – Master Accountant Network đi sâu vào phân tích nhóm tài sản trong 22 tài khoản:
Tài khoản 111: Gộp tiền mặt và tiền gửi không kỳ hạn
Theo Dự thảo, TK 111 gộp TK 111 và TK 112 của Thông tư 133, nội dung phản ánh bao gồm Tiền mặt, Tiền gửi không kỳ hạn, Tiền đang chuyển, Vàng tiền tệ.
Dự thảo không còn quy định tài khoản chi tiết cấp 2 mà doanh nghiệp tự mở tài khoản chi tiết để theo dõi các loại tiền phù hợp với đặc điểm sản xuất, kinh doanh và yêu cầu quản lý.
Để thấy rõ mức độ thay đổi, cần nhắc lại quy định hiện hành. Căn cứ Điều 12 Thông tư 133/2016/TT-BTC, nguyên tắc kế toán TK 111 như sau:
Tài khoản này dùng để phản ánh tình hình thu, chi, tồn tiền mặt tại quỹ của doanh nghiệp bao gồm: Tiền Việt Nam, ngoại tệ. Chỉ phản ánh vào TK 111 “Tiền mặt” số tiền Việt Nam, ngoại tệ thực tế nhập, xuất, tồn quỹ.
Khi tiến hành nhập, xuất quỹ tiền mặt phải có phiếu thu, phiếu chi và có đủ chữ ký của người nhận, người giao, người có thẩm quyền cho phép nhập, xuất quỹ,… theo quy định về chứng từ kế toán. Một số trường hợp đặc biệt phải có lệnh nhập quỹ, xuất quỹ đính kèm.
Kế toán quỹ tiền mặt phải có trách nhiệm mở sổ kế toán quỹ tiền mặt, ghi chép hàng ngày liên tục theo trình tự phát sinh các khoản thu, chi, nhập, xuất quỹ tiền mặt và tính ra số tồn quỹ tại mọi thời điểm.
Thủ quỹ chịu trách nhiệm quản lý và nhập, xuất quỹ tiền mặt. Hàng ngày thủ quỹ phải kiểm kê số tồn quỹ tiền mặt thực tế, đối chiếu số liệu sổ quỹ tiền mặt và sổ kế toán tiền mặt. Nếu có chênh lệch, kế toán và thủ quỹ phải kiểm tra lại để xác định nguyên nhân và kiến nghị biện pháp xử lý chênh lệch.
Về kết cấu, TK 111 theo Thông tư 133 có:
- Bên Nợ: Các khoản tiền Việt Nam, ngoại tệ nhập quỹ; Số tiền Việt Nam, ngoại tệ thừa ở quỹ phát hiện khi kiểm kê; Chênh lệch tỷ giá hối đoái do đánh giá lại số dư tiền mặt là ngoại tệ tại thời điểm báo cáo (trường hợp tỷ giá ngoại tệ tăng so với tỷ giá ghi sổ kế toán).
- Bên Có: Các khoản tiền Việt Nam, ngoại tệ xuất quỹ; Số tiền Việt Nam, ngoại tệ thiếu hụt quỹ phát hiện khi kiểm kê; Chênh lệch tỷ giá hối đoái do đánh giá lại số dư tiền mặt là ngoại tệ tại thời điểm báo cáo (trường hợp tỷ giá ngoại tệ giảm so với tỷ giá ghi sổ kế toán).
- Số dư bên Nợ: Các khoản tiền Việt Nam, ngoại tệ còn tồn quỹ tiền mặt tại thời điểm báo cáo.
TK 111 theo Thông tư 133 có 2 tài khoản cấp 2: TK 1111 – Tiền Việt Nam và TK 1112 – Ngoại tệ.
笔记: Khi chuyển sang 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133, TK 112 không còn tồn tại độc lập. Kế toán nên chủ động mở chi tiết (ví dụ: tiền mặt VND, tiền mặt ngoại tệ, tiền gửi từng ngân hàng, tiền đang chuyển) để vẫn đối chiếu được sổ quỹ với sổ phụ ngân hàng. Nếu không thiết kế chi tiết ngay từ đầu, việc kiểm kê quỹ và đối chiếu ngân hàng cuối kỳ sẽ trở nên rất khó kiểm soát.
Tác động thực tế của 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 đối với doanh nghiệp
Hệ thống tài khoản ít hơn giúp doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ giảm gánh nặng hạch toán. Quyền tự mở tài khoản chi tiết cho phép doanh nghiệp thiết kế danh mục sát với mô hình kinh doanh thực tế, thay vì phải ép nghiệp vụ vào khung tài khoản cứng.
Mặt trái của sự linh hoạt là trách nhiệm. Khi 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 chỉ quy định khung, chất lượng thông tin kế toán phụ thuộc hoàn toàn vào năng lực thiết kế tài khoản chi tiết của từng doanh nghiệp. Ba rủi ro thường gặp:
Với doanh nghiệp không có kế toán trưởng chuyên trách, việc 外包会计服务 có kinh nghiệm chuyển đổi chế độ kế toán là phương án giúp giảm đáng kể rủi ro trong giai đoạn chuyển tiếp.
Liên hệ với Thông tư 99/2025/TT-BTC
Một số nội dung của Dự thảo được thiết kế thống nhất với Thông tư 99, điển hình là TK 215 về tài sản sinh học. Doanh nghiệp nhỏ và vừa hiện có quyền lựa chọn áp dụng Thông tư 99 thay cho Thông tư 133. Nếu đang cân nhắc phương án này, kế toán nên tìm hiểu trước cấu trúc bảng cân đối kế toán theo Thông tư 99 để so sánh với 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 trước khi quyết định chế độ áp dụng lâu dài.
Yêu cầu công khai báo cáo tài chính
Dù hệ thống tài khoản rút gọn, nghĩa vụ công khai báo cáo tài chính của doanh nghiệp không thay đổi. Theo Điều 31 Luật Kế toán 2015, nội dung công khai báo cáo tài chính bao gồm:
Đơn vị kế toán sử dụng ngân sách nhà nước công khai thông tin thu, chi ngân sách nhà nước theo quy định của Luật ngân sách nhà nước.
Đơn vị kế toán không sử dụng ngân sách nhà nước công khai quyết toán thu, chi tài chính năm.
Đơn vị kế toán sử dụng các khoản đóng góp của Nhân dân công khai mục đích huy động và sử dụng các khoản đóng góp, đối tượng đóng góp, mức huy động, kết quả sử dụng và quyết toán thu, chi từng khoản đóng góp.
Đơn vị kế toán thuộc hoạt động kinh doanh công khai các nội dung sau đây:
- Tình hình tài sản, nợ phải trả và vốn chủ sở hữu;
- Kết quả hoạt động kinh doanh;
- Trích lập và sử dụng các quỹ;
- Thu nhập của người lao động;
- Các nội dung khác theo quy định của pháp luật.
Báo cáo tài chính của đơn vị kế toán mà pháp luật quy định phải kiểm toán khi công khai phải kèm theo báo cáo kiểm toán của tổ chức kiểm toán.
Đối chiếu với 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133, có thể thấy: Các nội dung doanh nghiệp phải công khai như trích lập và sử dụng các quỹ, thu nhập của người lao động đều nằm trong các tài khoản đã bị gộp (TK 338, TK 418). Nếu không mở tài khoản chi tiết phù hợp, doanh nghiệp sẽ không có dữ liệu để công khai đúng quy định.
总结
22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 đánh dấu bước chuyển từ mô hình “Nhà nước quy định chi tiết” sang “Nhà nước quy định khung, doanh nghiệp tự thiết kế”.
Hình thức gọn hơn không có nghĩa là công việc đơn giản hơn. Chất lượng số liệu kế toán sẽ phụ thuộc vào cách doanh nghiệp xây dựng danh mục tài khoản chi tiết ngay từ đầu.
Nếu doanh nghiệp chưa có đủ nhân sự để rà soát, lập bảng ánh xạ và thiết kế lại hệ thống tài khoản, dịch vụ kế toán cho doanh nghiệp vừa và nhỏ của MAN – Master Accountant Network có thể đồng hành từ khâu chuẩn bị đến khi áp dụng chính thức. Với doanh nghiệp muốn giao toàn bộ khâu hạch toán, báo cáo thuế và báo cáo tài chính, giúp đảm bảo quá trình chuyển đổi diễn ra liền mạch, không gián đoạn số liệu.
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
Câu hỏi thường gặp về 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133
Dự thảo thay thế Thông tư 133 quy định bao nhiêu tài khoản kế toán?
Theo Phụ lục 1 Dự thảo, hệ thống chỉ còn 22 tài khoản kế toán thay vì 49 tài khoản kế toán theo Thông tư 133/2016/TT-BTC.
22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 đã có hiệu lực chưa?
Chưa. Đây vẫn là Dự thảo. Tại thời điểm cập nhật bài viết, doanh nghiệp nhỏ và vừa tiếp tục áp dụng Thông tư 133/2016/TT-BTC hoặc lựa chọn áp dụng Thông tư 99/2025/TT-BTC.
TK 112 – Tiền gửi ngân hàng còn không?
Theo Dự thảo, TK 112 được gộp vào TK 111. TK 111 phản ánh Tiền mặt, Tiền gửi không kỳ hạn, Tiền đang chuyển, Vàng tiền tệ. Riêng tiền gửi có kỳ hạn thuộc TK 121.
TK 811 trong Dự thảo phản ánh nội dung gì?
TK 811 trong Dự thảo là TK 821 của Thông tư 133 được đổi số hiệu, nội dung phản ánh không thay đổi. Chi phí khác (TK 811 theo Thông tư 133) được gộp vào TK 611.
Tài khoản mới nào được bổ sung trong Dự thảo?
TK 215, phản ánh Vật nuôi, Cây trồng; nguyên tắc kế toán, nội dung, kết cấu tài khoản thống nhất với quy định tại Thông tư 99.
Doanh nghiệp có được tự mở tài khoản chi tiết không?
Có. Phần lớn tài khoản trong Dự thảo không quy định tài khoản chi tiết cấp 2; doanh nghiệp tự mở tài khoản chi tiết phù hợp với đặc điểm sản xuất, kinh doanh và yêu cầu quản lý.






