
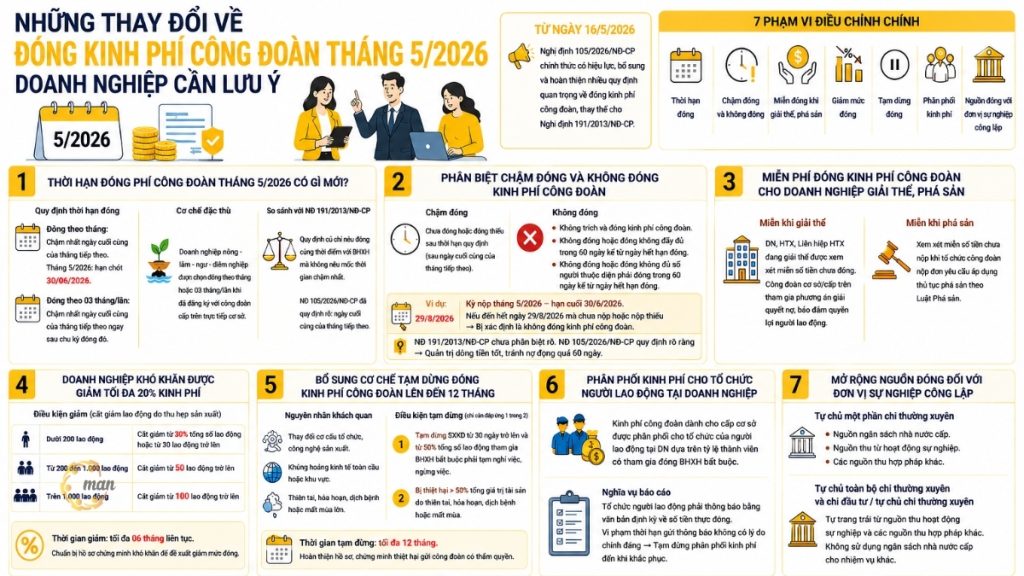
进入2026年第二季度,会计界和企业管理者将面临与工会财务义务相关的最重大的法律变革之一。具体而言,自2026年5月16日起, 第105/2026/ND-CP号法令 该新法令正式生效,它补充和完善了一系列开创性法规,以取代先前第 191/2013/ND-CP 号法令中过时的规定。
对于财务会计部门而言,了解有关合格缴款人、缴款截止日期、逾期缴款罚款以及豁免、减免和临时暂停缴款政策的新规定至关重要。为了帮助您的企业主动优化现金流并确保最大程度的合法合规,本文将详细分析2026年5月工会会费缴纳方面的核心变化,所有雇主都必须特别关注这些变化。
关于2026年5月缴纳工会会费的截止日期,有什么新的进展吗?
影响月度会计结算流程的首要且最直接的变化是支付义务的截止日期。明确界定这一时间框架有助于企业避免因逾期付款而产生的不必要的法律风险。
相关规定明确了每月和每季度的付款期限。
第105/2026/ND-CP号法令第4条的一个显著新要点是,立法机关首次明确规定了缴纳工会会费的截止日期,而不再像以前那样只是笼统地提及。因此:
- 按月缴纳工会费:缴款截止日期为次月最后一天。因此,该公司2026年5月的工会费缴款截止日期为2026年6月30日。
- 对于每三个月付款一次的情况:付款截止日期为该付款周期之后的最后一个月的最后一天。
针对农业、林业、渔业和盐业生产企业的特殊机制。
为最大限度支持受季节性影响的行业,新法令延续了便利农业、林业、渔业和盐业企业的精神。这些按生产和经营周期支付工资的企业,仍可自由选择按月或按季度支付工资,但须事先向其直接上级工会组织登记。
与之前的 191/2013/ND-CP 号法令的比较。
第191/2013/ND-CP号法令仅含糊地规定企业每月缴纳工会会费,与缴纳强制性社会保险同时进行。旧规定并未明确规定履行此项义务的截止日期。这导致会计人员在企业面临暂时性现金流困难并希望推迟缴纳时感到困惑,因为他们不确定这样做是否会被视为违规。根据第105/2026号法令,自2026年5月工会会费计算之日起,缴纳期限已明确界定为次月最后一天。
区分工会会费的逾期缴纳和不缴纳。
第105/2026/ND-CP号法令第6条明确了逾期付款和未付款的概念,这是提高企业行政处罚透明度的重要一步。虽然会计师通常将其简称为2026年5月工会费,但必须理解,这本质上是雇主向2%基金缴纳的款项。
什么情况下构成工会会费逾期缴纳?
根据最新规定,逾期付款是指企业未在截止日期(即月度付款的截止日期为次月最后一天)后缴纳或已缴纳但未全额缴纳工会会费的情况。会计人员需密切关注此截止日期,以免拖欠2026年5月的工会会费,从而避免产生不可预见的法律风险。
已查明未缴纳工会会费的案例。
新法令明确界定了未缴纳工会会费的情况,其严重程度超过了逾期缴纳会费本身,其中包括:
- 该公司完全没有按照法律规定扣除和缴纳工会会费。
- 企业未在规定的付款期限后 60 天内支付或仅部分支付到期款项。
- 企业未在规定的付款期限后 60 天内支付或支付的金额不足以支付所需员工人数的工资。
例如: 2026 年 5 月的工会会费缴纳截止日期为 2026 年 6 月 30 日。如果企业未能在 2026 年 8 月 29 日前缴纳会费或缴纳金额不足,将被视为未缴纳工会会费。
规范新法律定义的重要性。
此前,第191/2013/ND-CP号法令完全缺乏区分工会会费逾期缴纳和未缴纳的具体规定。自2026年5月起,有关工会会费欠款的风险管理将拥有非常明确的法律框架,要求财务部门更好地管理现金流,避免逾期账款超过60天。
解散或破产的企业无需缴纳工会会费。
新法令最人性化的方面之一是新增了第四章,其中规定了工会会费的豁免、减免和暂时中止。这为濒临倒闭的经济组织提供了一条至关重要的财务出路。
解散时免缴会费的条件。
对于正在进行解散程序的企业、合作社和合作社联盟,第105号法令第11条允许考虑豁免未缴工会会费。要符合此项豁免条件,基层工会或上级工会必须参与企业的债务清偿计划,确保员工权益得到保障,并按照解散程序全额清偿2026年5月之前的任何未缴工会会费(如有)。
破产情况下免缴缴款的条件
对于面临破产的企业,当工会根据《破产法》的规定提出破产申请时,即可考虑免除拖欠的工会会费。这为税务机关和工会合作进行债务重组和债务减免,帮助那些无法恢复现金流的企业提供了重要的法律依据。
面临困境的企业最多可获得 20% 的资金减免。
除了对停止经营的企业免征缴款的政策外,国家还通过降低缴款率等方式,为仍在经营但面临特殊困难的企业提供切实的支持政策。
享受降低缴费率的资格取决于裁员的规模和比例。
根据第20%号法令,在临时中止期结束后,企业若想获得工会会费最高缴款额的减免,必须证明其面临特殊困难,具体体现在因减产导致的强制性劳动力减少比例上。困难程度的量化标准如下:
- 对于员工人数少于 200 人的单位:必须从总员工人数中减少 30 人或更多,或者从总员工人数中减少 30 人或更多。
- 对于拥有 200 至 1000 名员工的单位:至少要裁员 50 人。
- 对于员工人数超过 1000 人的单位:至少要裁员 100 人。
新规下最大限度减少缴款额的时间框架:会计师们需要注意。
企业享受优惠缴费率的最长期限不得超过连续6个月。在计算2026年5月的工会会费时,企业应主动将自身的劳动力数据与当前数据进行比对,以便在符合条件的情况下申请优惠缴费率。对于管理资源有限或缺乏高级人员执行这项复杂数据核查工作的中小企业,可采取以下解决方案…… 聘请首席会计师 聘请外部专业人员是确保记录准确性并保护雇主合法权益的最佳选择。
增加一项机制,可暂时中止工会会费缴纳,最长可达 12 个月。
根据第 105/2026/ND-CP 号法令第 13 条规定,如果用人单位因下列客观原因面临困难,可以考虑暂时中止缴纳工会会费:
- 组织结构和生产技术的变化。
- 全球或区域经济危机直接影响企业。
- 自然灾害、火灾、流行病或大规模农作物歉收。
关于裁员人数或财产损失的具体条件。
为防止这项政策被滥用,法律规定了两项非常明确的量化条件。企业只需满足以下两项标准之一,即可申请暂时中止缴纳社保:
- 生产经营活动必须暂停30天以上,且至少50%名参加强制性社会保险的员工必须暂时停止工作或停止经营。
- 由于自然灾害、火灾、流行病或作物歉收,遭受超过企业资产总价值 50% 的严重损失。
暂停缴款的最长期限为12个月。会计人员需要严格遵守这些量化标准,准确填写提交给主管工会审批的损失报告,以最大限度地保护公司的经营现金流。
企业内部员工组织的资金分配。
企业收取的工会会费将不再像以前那样全部自动上缴越南劳动总联合会。取而代之的是,企业内的工人组织将获得一部分工会资金用于基层工作。分配比例将根据该组织成员在单位内参加强制性社会保险缴款的比例公平计算。
工人组织的定期报告义务
除了享有领取工会会费的权利外,企业中的员工代表组织还必须定期以书面形式向企业报告实际缴纳的会费金额。如果该组织无正当理由逾期未提交报告,企业可能会暂停发放会费,直至违规行为得到纠正。这项严格的规定有助于透明地控制工会资金的流动,防止资金流失或滥用。
扩大自主公共服务单位的资金来源。
最后一项改革针对公共行政部门,彻底解决了这些部门在社会化和财政自主化过程中出现的障碍。
部分自给自足的单位的资金来源。
对于部分自筹运营费用的公共服务单位,工会会费可灵活从以下来源提取:
- 资金由州预算按照规定提供。
- 该单位运营活动产生的收入。
- 法律规定的其他合法收入来源。
资金是实现经常性支出和投资支出完全自给自足的单位的必要条件。
对于能够完全自给自足以支付经常性支出和投资性支出,或能够自给自足以支付经常性支出的公共服务单位,强制性工会会费必须完全由该单位自身的运营收入和其他合法收入来源支付。在任何情况下,该单位都不得在计算工会费用时挪用国家预算中直接拨付用于其他特定用途的资金。
如果您没有足够的时间亲自处理这些复杂的行政程序,那么将其委托给服务提供商是一个不错的选择。 会计服务 声誉将是简化流程、最大限度降低法律风险,并帮助企业主最有效地专注于生产和业务运营的最佳解决方案。
会计师在处理工会费用时的结论和建议。
为避免法律纠纷或错失合法且具有成本效益的利益,公司会计应立即就工会会费缴纳期采取以下措施。
- 审查员工名单:准确比较 2026 年 5 月参加强制性社会保险的人员数量,以正确确定工会费缴款的工资基金(2%),以便于 2026 年 5 月正确缴纳工会费。
- 检查付款现金流:确保 2026 年 5 月工会会费的付款指令在 2026 年 6 月 30 日之前执行并完成(如果按月支付)。
- 主动申请优惠待遇:如果您的企业因自然灾害、流行病或大规模裁员而面临特殊困难,请迅速收集必要数据,向直接管理您所在地区的当地工会申请减少或暂停缴纳会费。
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址:胡志明市新顺坊43街19A号
- 手机/扎洛:0903 963 163 – 0903 428 622
- 电子邮件:man@man.net.vn
内容制作:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官越南注册会计师事务所,拥有超过 30 年的会计、审计和财务咨询经验。.






