
第 133/2016/TT-BTC 号通函 đã đồng hành cùng doanh nghiệp nhỏ và vừa gần 10 năm và đang chuẩn bị được thay thế. Sau đợt lấy ý kiến rộng rãi, Cục Quản lý, giám sát kế toán, kiểm toán (Cục QLKT) đã lập Bảng tổng hợp ý kiến, tiếp thu, giải trình đối với dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa. Văn bản này cho biết rõ nội dung nào được sửa, nội dung nào giữ nguyên và lý do của từng quyết định.
Kế toán viên, chủ doanh nghiệp hay đơn vị dịch vụ kế toán đều nên đọc kỹ tài liệu này, văn bản phác họa khá rõ diện mạo chế độ kế toán doanh nghiệp nhỏ và vừa trong những năm tới. Bài viết dưới đây tổng hợp các điểm quan trọng, bám sát nội dung Bảng tổng hợp.
笔记: Văn bản đang ở giai đoạn dự thảo. Nhiều nội dung được Cục QLKT ghi nhận ở mức “nghiên cứu tiếp thu” hoặc “tiếp tục rà soát”. Quy định chính thức sẽ theo Thông tư được Bộ trưởng Bộ Tài chính ký ban hành.
Tổng quan quá trình lấy ý kiến dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa
Cục QLKT tổ chức lấy ý kiến căn cứ Luật Ban hành văn bản quy phạm pháp luật và Quyết định số 3132/QĐ-BTC ngày 09/9/2025 của Bộ trưởng Bộ Tài chính. Hồ sơ Thông tư được xây dựng theo trình tự, thủ tục rút gọn.
| 目标 | Số lượng |
| Cơ quan, tổ chức, cá nhân được xin ý kiến | 106 đơn vị |
| Đơn vị có ý kiến phản hồi | 49 đơn vị |
| Trong đó nhất trí hoặc không có ý kiến tham gia | 28 đơn vị |
Các đơn vị góp ý gồm:Kiểm toán Nhà nước (KTNN), Vụ Pháp chế, Cục Thuế, Cục Phát triển doanh nghiệp tư nhân (Cục DNTN), Bộ Công Thương, UBTW MTTQ, VCCI, VAA, VACPA, KPMG, Học viện Tài chính (HVTC), Trường ĐH Kinh tế TP.HCM và nhiều Sở Tài chính (STC) địa phương.
Văn phòng Bộ xác định dự thảo không quy định thủ tục hành chính thuộc phạm vi điều chỉnh của Nghị định số 63/2010/NĐ-CP về kiểm soát thủ tục hành chính và các nghị định sửa đổi, bổ sung.
Thời điểm hiệu lực: Áp dụng từ năm tài chính 2028
Nhiều đơn vị (STC Cao Bằng, Cục DNTN, Viện CLCSTC, STC Huế, KPMG, ĐH Kinh tế TP.HCM) đề nghị:
- Quy định rõ thời điểm hiệu lực và thời gian chuyển tiếp;
- Cho doanh nghiệp từ 6 tháng đến 01 năm để chuẩn bị phần mềm, hệ thống;
- Áp dụng từ đầu năm tài chính.
Cục QLKT đã tiếp thu. Theo giải trình, Thông tư sẽ có hiệu lực sau 45 ngày kể từ ngày ký 和 bắt đầu áp dụng cho năm tài chính 2028. Cách xác định này vừa tạo thời gian chuẩn bị cho doanh nghiệp, vừa phù hợp Luật Ban hành văn bản quy phạm pháp luật theo ý kiến của Vụ Pháp chế.
Theo ý kiến của Bộ Công Thương, Cục QLKT cũng đã rà soát, chỉnh sửa nội dung bãi bỏ một phần Thông tư 46/2025/TT-BTC về phân cấp quản lý cho phù hợp với quy định phân cấp địa phương mới.
Ý kiến chung đối với dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa
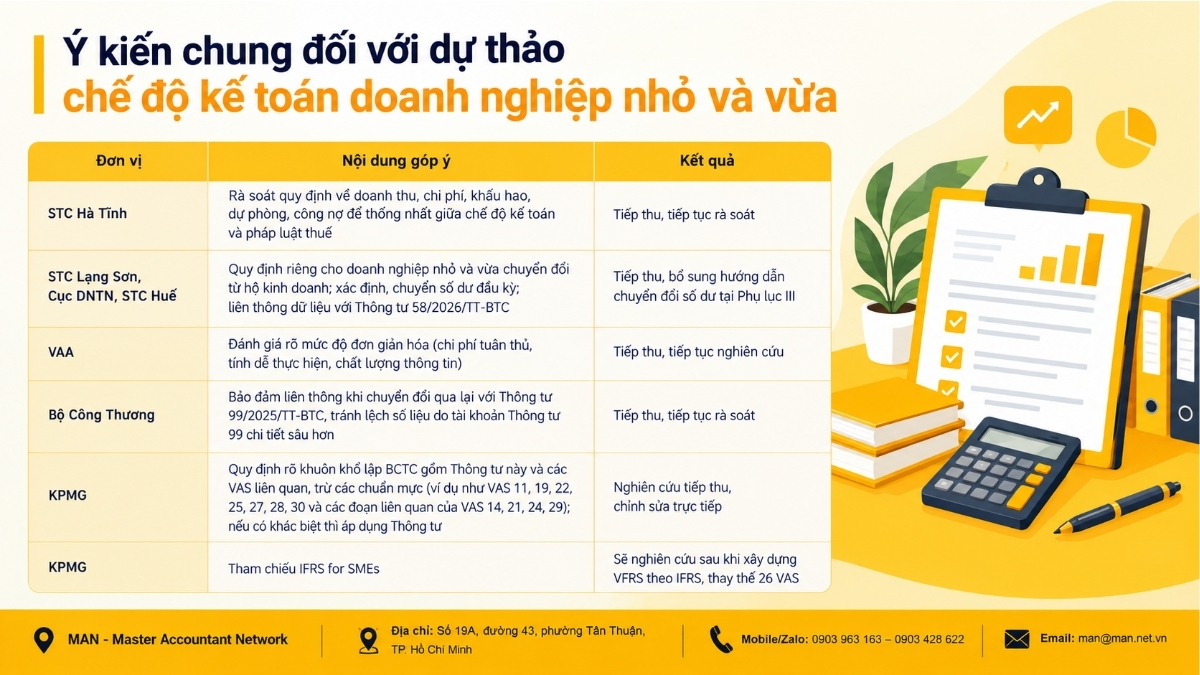
Dưới đây là bảng tổng hợp ý kiến chung đối với dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa:
| 单元 | Nội dung góp ý | 结果 |
| STC Hà Tĩnh | Rà soát quy định về doanh thu, chi phí, khấu hao, dự phòng, công nợ để thống nhất giữa chế độ kế toán và pháp luật thuế | Tiếp thu, tiếp tục rà soát |
| STC Lạng Sơn, Cục DNTN, STC Huế | Quy định riêng cho doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh; xác định, chuyển số dư đầu kỳ; liên thông dữ liệu với Thông tư 58/2026/TT-BTC | Tiếp thu, bổ sung hướng dẫn chuyển đổi số dư tại Phụ lục III |
| VAA | Đánh giá rõ mức độ đơn giản hóa (chi phí tuân thủ, tính dễ thực hiện, chất lượng thông tin) | Tiếp thu, tiếp tục nghiên cứu |
| Bộ Công Thương | Bảo đảm liên thông khi chuyển đổi qua lại với Thông tư 99/2025/TT-BTC, tránh lệch số liệu do tài khoản Thông tư tư 99 chi tiết sâu hơn | Tiếp thu, tiếp tục rà soát |
| 毕马威 | Quy định rõ khuôn khổ lập BCTC gồm Thông tư này và các VAS liên quan, trừ các chuẩn mực (ví dụ như VAS 11, 19, 22, 25, 27, 28, 30 và các đoạn liên quan của VAS 14, 21, 24, 29); nếu có khác biệt thì áp dụng Thông tư | Nghiên cứu tiếp thu, chỉnh sửa trực tiếp |
| 毕马威 | Tham chiếu IFRS for SMEs | Sẽ nghiên cứu sau khi xây dựng VFRS theo IFRS, thay thế 26 VAS |
Phạm vi và đối tượng áp dụng trong dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa
Các nội dung được chỉnh sửa:
- Căn cứ xác định doanh nghiệp nhỏ và vừa: Theo Vụ Pháp chế, khoản 1 Điều 2 được sửa thành “…theo quy định của pháp luật về phát triển doanh nghiệp nhỏ và vừa…” để phù hợp với dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa.
- Cơ sở ngoài công lập: Theo STC Đồng Tháp, dự thảo bổ sung quy định cơ sở ngoài công lập theo Nghị định số 53/2006/NĐ-CP ngày 25/5/2006. Đây là các cơ sở hoạt động trong lĩnh vực giáo dục, đào tạo, y tế, văn hóa, thể dục thể thao, khoa học và công nghệ, môi trường, xã hội, dân số, bảo vệ chăm sóc trẻ em, tự bảo đảm kinh phí bằng vốn ngoài NSNN. Do đó, nhóm này không bao gồm đơn vị sử dụng nguồn NSNN. Trường hợp nhận NSNN hỗ trợ thì thực hiện theo hướng dẫn tại phần Tài khoản kế toán.
- Số hiệu văn bản viện dẫn: Theo KTNN, khoản 1 Điều 25 được sửa thành “Thông tư số 140/2007/TT-BTC ngày 30/11/2007”.
Các nội dung giữ nguyên:
- 法律依据: Đề nghị bổ sung Luật Hỗ trợ DNNVV số 04/2017/QH14 làm căn cứ ban hành (STC Gia Lai) không được tiếp thu. Lý do: khoản 1 Điều 2 đã dẫn chiếu tiêu chí theo pháp luật về doanh nghiệp nhỏ và vừa.
- Doanh nghiệp có vốn nhà nước nhưng không phải DNNN: Nếu đáp ứng tiêu chí DNNVV thì thuộc đối tượng áp dụng. Đề nghị loại trừ toàn bộ “doanh nghiệp có vốn nhà nước” của STC Tuyên Quang không được tiếp thu.
- Doanh nghiệp nhỏ và vừa đầu tư vào công ty con: VACPA đề nghị chuyển nhóm này sang Thông tư 99, nhưng không được tiếp thu. Doanh nghiệp vẫn kế toán theo Thông tư này và lựa chọn lập hoặc không lập BCTC hợp nhất. Nếu yêu cầu quản lý cần thông tin tài chính đầy đủ, doanh nghiệp có thể lựa chọn áp dụng Thông tư 99.
- Cơ sở ngoài công lập quy mô lớn: Không đặt thêm tiêu chí quy mô. Đơn vị tự căn cứ quy mô, yêu cầu quản lý, đặc điểm SXKD để lựa chọn chế độ kế toán.
- Doanh nghiệp siêu nhỏ, cơ sở ngoài công lập: Vẫn được lựa chọn áp dụng chế độ kế toán theo Thông tư này (Điều 25), tương tự khoản 3 Điều 31 Thông tư 99.
- Chế độ kế toán đặc thù: Hiện Bộ Tài chính không còn chấp thuận chế độ kế toán đặc thù cho doanh nghiệp. Doanh nghiệp trong lĩnh vực như xổ số, chứng khoán… thực hiện theo Thông tư 99 và các chế độ kế toán đặc thù do Bộ Tài chính ban hành. Doanh nghiệp bảo hiểm, tổ chức tín dụng cũng không thuộc đối tượng áp dụng. Vì vậy, đề nghị bổ sung các chuẩn mực không áp dụng liên quan bảo hiểm, ngân hàng của VACPA không được tiếp thu.
- Căn cứ xác định doanh nghiệp không còn thuộc đối tượng áp dụng: Đề nghị của KPMG không được tiếp thu. Doanh nghiệp tự xác định căn cứ pháp luật về phát triển doanh nghiệp nhỏ và vừa, pháp luật liên quan và tình hình sản xuất kinh doanh thực tế thực tế.
Chuyển đổi chế độ kế toán trong dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa
Theo giải trình của Cục QLKT:
- Nếu doanh nghiệp lựa chọn áp dụng Thông tư 99, hoặc có thay đổi dẫn đến không còn thuộc đối tượng áp dụng, thì phải thực hiện nhất quán trong một năm tài chính.
- Khi chuyển đổi trở lại áp dụng chế độ kế toán theo dự thảo, doanh nghiệp phải thực hiện từ đầu năm tài chính của kỳ thay đổi.
- Khi thay đổi chế độ kế toán, doanh nghiệp phải trình bày thông tin so sánh tương tự như thay đổi chính sách kế toán và thuyết minh lý do, ảnh hưởng của sự thay đổi. Vì vậy, đề nghị gộp khoản 3 Điều 25 vào Điều 3 của KPMG không được tiếp thu.
- Điều 18 dự thảo quy định nguyên tắc lập và trình bày BCTC khi chuyển đổi loại hình doanh nghiệp.
- Điều 24 hướng dẫn cách lấy số liệu từ tài khoản theo Thông tư 133 sang tài khoản gộp mới.
- Phụ lục II hướng dẫn chuyển đổi số dư khi chuyển từ Thông tư này lên Thông tư 99, từ Thông tư 58 lên Thông tư này…
- Phụ lục III (mới bổ sung) hướng dẫn chuyển đổi số dư đối với hộ kinh doanh khi chuyển lên doanh nghiệp.
Cục QLKT cũng đã chỉnh sửa cách diễn đạt tại Điều 3 để tránh cách hiểu khác nhau, theo ý kiến ĐH Kinh tế TP.HCM.
Đơn vị tiền tệ và khái niệm cấp có thẩm quyền
Đơn vị tiền tệ (Điều 4): ĐH Kinh tế TP.HCM cho rằng khoản 1 và khoản 2 Điều 4 diễn đạt thiếu nhất quán. Cục QLKT đã bổ sung vào khoản 1 Điều 4 nội dung:
Trường hợp doanh nghiệp nhỏ và vừa chủ yếu thu chi bằng ngoại tệ thì được lựa chọn một loại ngoại tệ không phải là đồng Việt Nam là đơn vị tiền tệ trong kế toán để ghi sổ kế toán và chịu trách nhiệm và lựa chọn đó trước pháp luật.
Về khái niệm Cấp có thẩm quyền được Cục QLKT giữ nguyên cách tiếp cận là căn cứ Điều lệ, quy chế quản lý tài chính của doanh nghiệp. Theo ý kiến VCCI, dự thảo bổ sung cụm từ “cấp có thẩm quyền của doanh nghiệp phê duyệt” để tạo thuận lợi khi thực hiện.
Chứng từ kế toán và sổ kế toán
Dự thảo kế thừa tinh thần Thông tư 133, tức là biểu mẫu chứng từ, sổ kế toán mang tính hướng dẫn, không bắt buộc.
Theo ý kiến Vụ Pháp chế, Cục QLKT đã chỉnh sửa trực tiếp để làm rõ: Doanh nghiệp nhỏ và vừa có thể sử dụng biểu mẫu chứng từ kế toán, sổ kế toán tại Thông tư số 99/2025/TT-BTC hoặc có thể sửa đổi, bổ sung nhưng vẫn phải tuân thủ quy định của Luật Kế toán.
Các đề nghị không được tiếp thu:
- Trường thông tin tối thiểu của chứng từ, nguyên tắc chứng từ điện tử (HVTC): Điều 16, 17, 18 Luật Kế toán đã quy định nội dung chủ yếu của chứng từ, chứng từ điện tử, việc lập và lưu trữ.
- Nguyên tắc kiểm soát việc tự thiết kế chứng từ (STC Hà Tĩnh): Dự thảo đã yêu cầu tuân thủ Điều 16 Luật Kế toán và phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, đối chiếu.
- Quy định biểu mẫu tối thiểu, phân biệt biểu mẫu bắt buộc hoặc tham khảo (ĐH Kinh tế TP.HCM): Việc cho tham khảo Thông tư 99 nhằm phân cấp, phân quyền, không tạo thêm thủ tục hành chính.
- Ủy quyền ký kết, giao dịch tài chính nội bộ (Bộ Công Thương): Căn cứ pháp luật dân sự, pháp luật doanh nghiệp và quy chế, điều lệ của doanh nghiệp.
Hệ thống tài khoản theo dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa
Phần này nhận nhiều góp ý nhất. Hơn 10 đơn vị (STC Phú Thọ, Cao Bằng, Huế, Đồng Tháp, Tuyên Quang, VACPA, VAA, KPMG, Viện CLCSTC, Bộ Công Thương) lo ngại việc gộp tài khoản làm giảm mức độ chi tiết thông tin. Theo các đơn vị này, việc gộp thực chất chỉ đẩy khối lượng phân loại xuống tài khoản chi tiết.
Các tài khoản được tách lại
Dưới đây là bảng các tài khoản được tách lại:
| 内容 | Điều chỉnh |
| Chi phí chờ phân bổ | Tách ra khỏi TK 211 |
| Phải trả người lao động; Các quỹ phải trả của doanh nghiệp | Tách ra khỏi TK 338 – Các khoản phải trả, phải nộp khác |
| Doanh thu bán hàng và cung cấp dịch vụ; Giá vốn hàng bán | Tách thành tài khoản riêng |
| Số hiệu tài khoản | Tiếp thu ý kiến KPMG về số hiệu đã có nội dung khác trong Thông tư 133 hoặc Thông tư 99 (ví dụ giữ TK 821; giữ TK 242 và tách khỏi TK 211) |
Mục tiêu là giúp doanh nghiệp theo dõi riêng giá vốn, doanh thu, tiền lương và các khoản phải trả theo lương, các quỹ như quỹ PTKH&CN. Điều này thuận lợi cho việc kê khai thuế và thực hiện nghĩa vụ với người lao động.
Để so sánh với bản rút gọn trước khi chỉnh sửa, bạn có thể xem bài 22 tài khoản kế toán theo dự thảo thay thế Thông tư 133.
Những nội dung giữ nguyên
Những nội dung giữ nguyên, cụ thể:
- Mở tài khoản chi tiết: Đã được quy định tại khoản 2 Điều 9. Khi sửa đổi, bổ sung tài khoản, doanh nghiệp phải phân loại, hệ thống hóa nghiệp vụ theo nội dung kinh tế, không trùng lặp đối tượng, tuân thủ nguyên tắc kế toán và không làm thay đổi chỉ tiêu trên BCTC. Theo giải trình, quy định này không gây khó khăn cho việc trích xuất dữ liệu theo yêu cầu của cơ quan thuế.
- Nghiệp vụ phức tạp: Ghi nhận cổ tức trước và sau ngày đầu tư, khoản tài trợ, hỗ trợ liên quan đến tài sản giữ cách hạch toán đơn giản, do trình độ kế toán DNNVV còn hạn chế.
- Quy chế nội bộ: Việc ban hành quy chế nội bộ khi sửa đổi, bổ sung tài khoản, sổ, chứng từ chỉ mang tính khuyến khích.
- Đầu tư tài chính: Nguyên tắc ghi nhận ban đầu, thời điểm ghi nhận, thanh lý, nhượng bán đã có tại Phụ lục II.
Nội dung sẽ bổ sung
Hướng dẫn kế toán phát hành trái phiếu (TK 341) theo đề nghị của VACPA. Cục QLKT nghiên cứu bổ sung vào dự thảo.
Báo cáo tài chính: Tiếp thu và giữ nguyên
现金流量表
Nhiều đơn vị (KTNN, HVTC, KPMG, VCCI, VAA, Cục Thuế, ĐH Kinh tế TP.HCM, STC Bắc Ninh) đề nghị làm rõ Báo cáo lưu chuyển tiền tệ có bắt buộc hay không. Một số đơn vị đề nghị duy trì báo cáo này dưới hình thức khuyến khích lập như khoản 1, khoản 2 Điều 71 Thông tư 133.
Cục QLKT tiếp thu theo hướng nghiên cứu bổ sung thêm yêu cầu doanh nghiệp thuyết minh trên Bản Thuyết minh BCTC về lưu chuyển tiền tệ trong năm.
Các nội dung được tiếp thu:
- Điều 12: Sửa thành “không có sai sót trọng yếu do nhầm lẫn hoặc gian lận” (KPMG), thay cho yêu cầu tuyệt đối không có sai sót.
- Giả định hoạt động liên tục: Nghiên cứu, tiếp thu và bổ sung theo KTNN, phù hợp đoạn 04 Chuẩn mực kế toán số 01 – Chuẩn mực chung.
- Mẫu B01: Giữ trình bày theo tính thanh khoản, nhưng bắt buộc thuyết minh phần đến hạn trong 12 tháng của khoản phải thu, khoản vay và nợ phải trả (KPMG).
- Mẫu B02: Giữ các chỉ tiêu Doanh thu bán hàng và cung cấp dịch vụ; Các khoản giảm trừ doanh thu; Giá vốn hàng bán; Lợi nhuận gộp; Doanh thu hoạt động tài chính; Chi phí tài chính (chi phí lãi vay); Chi phí quản lý kinh doanh; Thu nhập khác, Chi phí khác (KPMG).
- Chỉ tiêu “Chi phí sản xuất kinh doanh”: Chỉnh sửa tại phần hướng dẫn lập BCTC (Phụ lục II) theo VACPA, vì chỉ tiêu này bao gồm cả chi phí tài chính, chi phí khác.
- 财务报表附注: Dù chỉ có một biểu mẫu BCTC, Cục QLKT đã chỉnh sửa trực tiếp phần Thuyết minh theo đề xuất của VACPA. Theo đó, doanh nghiệp thuyết minh chính sách, ước tính kế toán áp dụng, cơ sở lựa chọn và ảnh hưởng đến các chỉ tiêu.
- Thông tin đặc thù: Nghiên cứu bổ sung nội dung đặc thù trong Thuyết minh BCTC để không phát sinh thủ tục hành chính không cần thiết (VAA, STC Huế).
- Khoản 1 Điều 21: Sửa thành “Việc nộp, chia sẻ báo cáo tài chính…” (Cục DNTN).
Các nội dung giữ nguyên
- Không bổ sung, sửa đổi chỉ tiêu BCTC: Tương tự Thông tư 99, nhằm tránh sai lệch thông tin và bảo đảm trao đổi dữ liệu BCTC, yêu cầu quản lý thuế. Đề nghị của KTNN, KPMG không được tiếp thu.
- Một biểu mẫu BCTC: Không cho lựa chọn giữa mẫu dự thảo và mẫu Thông tư 99.
- Bảng cân đối tài khoản: Không yêu cầu nộp cho cơ quan thuế, vì pháp luật thuế không quy định và việc này làm tăng gánh nặng cho doanh nghiệp.
- BCTC hợp nhất (Điều 14): Theo hướng khuyến khích. Doanh nghiệp tự nguyện lập thì thực hiện theo pháp luật về BCTC hợp nhất.
- Lập BCTC khi “tách” doanh nghiệp (Cục Thuế): Giữ nguyên, thống nhất mục 6 Chương II Luật Kế toán và Thông tư 99.
- Kỳ kế toán khi tổ chức lại (Điều 13): Đề nghị của KPMG không được tiếp thu. Theo Điều 12 Luật Kế toán, nếu kỳ kế toán năm đầu tiên hoặc cuối cùng không quá 03 kỳ kế toán tháng liên tiếp thì được cộng gộp thành 01 kỳ kế toán năm, nhưng không quá 15 tháng.
- Phân loại ngắn hạn, dài hạn (khoản 4 Điều 16): Không định lượng cụ thể. Doanh nghiệp căn cứ VAS 21, hợp đồng, khế ước vay và tình hình thực tế.
- Nộp, công khai BCTC: Thực hiện theo Luật Kế toán, pháp luật doanh nghiệp và pháp luật liên quan.
Phần mềm kế toán và mối quan hệ với pháp luật thuế
Cục QLKT rà soát, hoàn thiện theo hướng thống nhất với Nghị định số 20/2026/NĐ-CP. Nghị định này quy định Nhà nước hỗ trợ, cung cấp miễn phí nền tảng số, phần mềm kế toán dùng chung cho DN nhỏ, siêu nhỏ, hộ kinh doanh và cá nhân kinh doanh.
Dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa quy định theo hướng khuyến khích DNNVV sử dụng phần mềm kế toán, kèm một số yêu cầu tối thiểu về chuyên môn, nghiệp vụ. Người đại diện theo pháp luật, kế toán trưởng phải chịu trách nhiệm về tính chính xác của số liệu cung cấp từ phần mềm.
Doanh thu, giá vốn nội bộ và nghĩa vụ thuế
UBTW MTTQ đề nghị bổ sung hướng dẫn để doanh nghiệp áp dụng quy định đơn giản hóa tại điểm a khoản 3 Điều 5 mà không bị truy thu thuế. Quy định này liên quan đến việc ghi nhận doanh thu, giá vốn nội bộ giữa các đơn vị trực thuộc.
Cục QLKT giữ nguyên vì các lý do sau:
- Phạm vi Thông tư chỉ hướng dẫn chứng từ, tài khoản, ghi sổ, lập và trình bày BCTC.
- Quyết toán thuế thực hiện theo pháp luật về thuế thu nhập doanh nghiệp.
- Quy định này kế thừa Thông tư 133/2016/TT-BTC và Thông tư 99/2025/TT-BTC, trên thực tế không phát sinh vướng mắc.
Tương tự, việc quản lý, thanh quyết toán kinh phí Ngân sách Nhà nước (nếu doanh nghiệp nhỏ và vừa nhận được) thực hiện theo pháp luật về Ngân sách Nhà nước. Đề nghị bổ sung nội dung này của STC Đồng Tháp không được tiếp thu.
Thể thức trình bày
Theo ý kiến STC Gia Lai, dự thảo được chỉnh sửa như sau:
- Chuyển gạch đầu dòng thành các điểm a, b, c;
- Bỏ từ “tuy nhiên” tại điểm b khoản 3 Điều 5 và khoản 3 Điều 12;
- Trích dẫn đầy đủ tên Thông tư số 99/2025/TT-BTC ngày 27/10/2025 ở lần đầu, theo Nghị định số 78/2025/NĐ-CP.
Doanh nghiệp cần chuẩn bị gì trước năm tài chính 2028?
Từ kết quả tiếp thu dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa, kế toán nên chủ động thực hiện các việc sau:
- Lập bảng mapping tài khoản từ Thông tư 133 sang hệ thống mới, chú ý các tài khoản vừa được tách lại (chi phí chờ phân bổ, phải trả người lao động, các quỹ, doanh thu, giá vốn).
- 审核会计软件, đánh giá khả năng nâng cấp hoặc chuyển sang nền tảng dùng chung theo Nghị định 20/2026/NĐ-CP.
- Chuẩn bị dữ liệu thuyết minh: Lưu chuyển tiền tệ, phần đến hạn trong 12 tháng của công nợ, khoản vay, chính sách và ước tính kế toán.
- Hộ kinh doanh sắp chuyển lên doanh nghiệp nên theo dõi Phụ lục III để chuyển số dư đúng ngay từ đầu.
- Cân nhắc lựa chọn giữa dự thảo và Thông tư 99, nhất là doanh nghiệp có công ty con hoặc cần thông tin tài chính đầy đủ. Mọi thay đổi chế độ kế toán phải bắt đầu từ đầu năm tài chính.
全方位会计服务 của MAN – Master Accountant Network giúp doanh nghiệp chuyển đổi đúng lộ trình mà không gián đoạn công việc thường ngày. Với các vấn đề cần đánh giá riêng như lựa chọn chế độ kế toán, chuyển đổi số dư hay thiết kế tài khoản chi tiết, doanh nghiệp có thể sử dụng 会计咨询服务 để có phương án phù hợp.
总结
Kết quả tiếp thu cho thấy dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa đang được điều chỉnh để cân bằng hai yêu cầu. Một mặt là đơn giản hóa theo tinh thần Nghị quyết 68-NQ/TW. Mặt khác là giữ đủ thông tin cho quản trị, thuế và người sử dụng BCTC.
Các điểm then chốt gồm:
- Tách lại một số tài khoản quan trọng;
- Hướng thuyết minh lưu chuyển tiền tệ trên Bản Thuyết minh BCTC;
- Bổ sung Phụ lục III cho hộ kinh doanh;
- Làm rõ đối tượng áp dụng;
- Áp dụng từ năm tài chính 2028.
Doanh nghiệp nên theo dõi văn bản chính thức khi được ký ban hành và chuẩn bị ngay từ bây giờ để quá trình chuyển đổi diễn ra suôn sẻ.
来源: Bảng tổng hợp ý kiến, tiếp thu, giải trình ý kiến góp ý của Dự thảo Thông tư hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa – Cục Quản lý, giám sát kế toán, kiểm toán, Bộ Tài chính (2026).
联系 MAN – 会计师大师网络 để được hỗ trợ, tư vấn và rà soát miễn phí!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
Câu hỏi thường gặp về dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa
Khi nào dự thảo chế độ kế toán doanh nghiệp nhỏ và vừa có hiệu lực?
Theo giải trình của Cục QLKT, Thông tư có hiệu lực sau 45 ngày kể từ ngày ký và bắt đầu áp dụng cho năm tài chính 2028.
Báo cáo lưu chuyển tiền tệ có còn phải lập không?
Theo Bảng tổng hợp, Cục QLKT nghiên cứu bổ sung yêu cầu thuyết minh về lưu chuyển tiền tệ trong năm trên Bản Thuyết minh BCTC. Doanh nghiệp cần theo dõi văn bản chính thức để biết quy định cuối cùng.
Doanh nghiệp nhỏ và vùa có được tự thiết kế chứng từ, sổ kế toán không?
Có. Doanh nghiệp nhỏ và vừa có thể dùng biểu mẫu theo Thông tư 99/2025/TT-BTC hoặc sửa đổi, bổ sung, nhưng phải tuân thủ Luật Kế toán.
Doanh nghiệp nhỏ và vừa có công ty con có phải chuyển sang Thông tư 99 không?
Không bắt buộc. Doanh nghiệp kế toán theo Thông tư này, lựa chọn lập hoặc không lập BCTC hợp nhất, hoặc có thể lựa chọn áp dụng Thông tư 99.
Hộ kinh doanh chuyển lên doanh nghiệp xử lý số dư thế nào?
Thực hiện theo hướng dẫn chuyển đổi số dư được bổ sung tại Phụ lục III của dự thảo.






