
在企业运营中,会计部门不仅负责记录和核算数据,还密切关注直接影响成本、文档和合规义务的法律法规变化。这一点在交通运输和建筑行业尤为重要,因为这些行业受到众多商业法规的约束。任何来自政府机构的调整都需要从财务角度及时识别并应对。
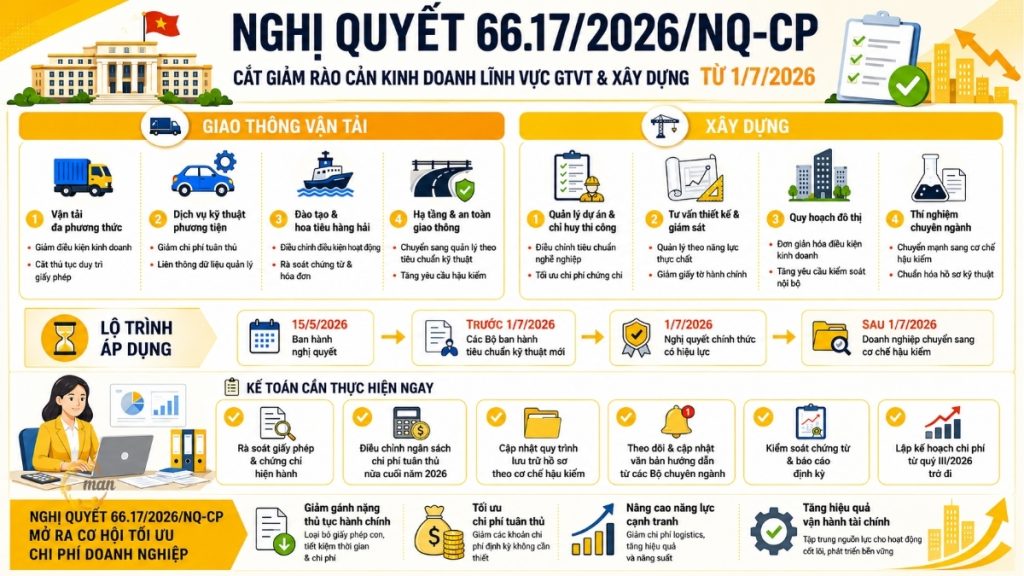
2026年5月15日,政府正式发布…… 第66.17/2026/NQ-CP号决议 关于自 2026 年 7 月 1 日起简化和减少运输和建筑行业的经营条件,这是一份重要的法律文件,这两个行业的企业会计人员需要在该决议正式生效之前了解该文件。
第 66.17/2026/NQ-CP 号决议是什么?它的制定背景是什么?
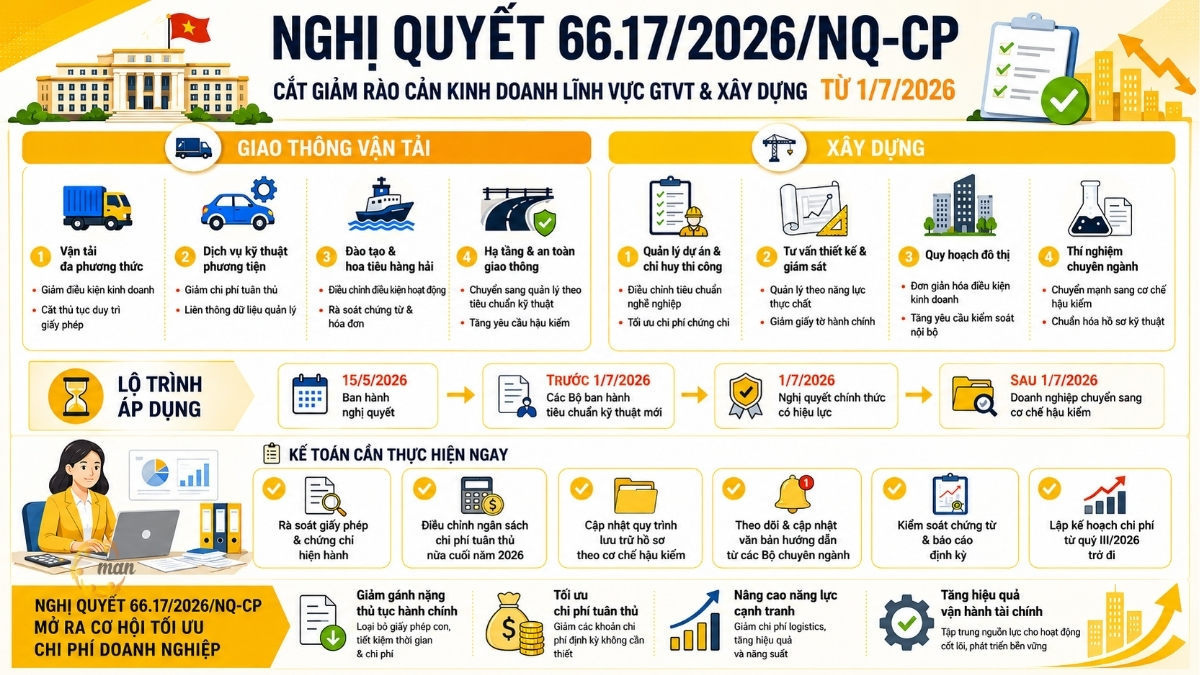
2026年5月15日,越南副总理范氏清茶签署了第66.17/2026/NQ-CP号决议,这是政府正在推进的营商环境改革计划的一部分。该决议着重于建立新的管理理念,坚决消除不必要的要求,并大力推进从事前检查到事后检查的转变,同时建立一套严格的技术标准和法规体系。
从预审计机制转向后审计机制对企业会计具有重要的实际意义。在传统的预审计模式下,企业必须完成所有许可程序,产生相关费用、法律咨询成本和等待成本,才能获准运营。转向后审计意味着合规成本结构发生重大变化:一些经常性支出可能会消失,但同时也会出现关于维护能力记录和定期向监管机构报告的新要求。
这就是为什么第 66.17/2026/NQ-CP 号决议不仅仅是法律新闻,而且是 2026 年下半年财务规划和成本控制的重要输入数据。
根据第66.17/2026/NQ-CP号决议,交通运输领域的主要变化
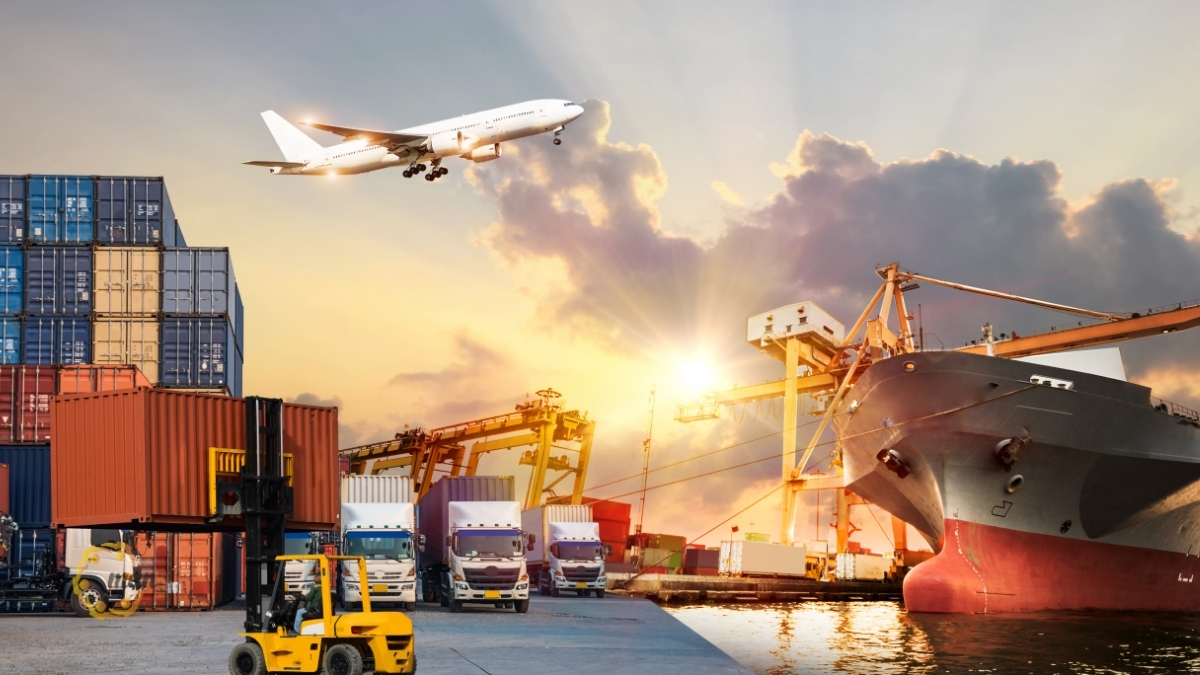
此次削减和调整的项目中,交通运输业占了很大比例。因此,此次对营商环境进行审查和简化的涉及四个主要行业。
多式联运
公路、铁路和航空运输行业的企业经营条件将进行调整,以简化行政程序。负责该行业的会计人员需要立即审查目前定期核算的与维持运输业务许可证相关的各项费用清单,以确定哪些费用仍然有效,哪些费用将在2026年7月1日之后不再产生。
车辆技术服务
汽车的生产、组装、进口和车辆检验均属于行政程序审查和简化的范畴。对于进口或分销车辆的企业而言,最大限度地减少此类业务流程可直接影响货物投放市场前的合规成本。这部分成本通常会计入销售成本或企业管理费用。
此外,促进监管机构之间的数据互联也有助于减少企业重复申报的情况。在此背景下,汽车技术服务行业的企业应考虑采用这种方法。 全方位会计服务 为了规范记录、控制文档、避免因尚未适应的新法规而带来的风险,以及在政策不断变化时降低内部运营压力。
培训、测试和海上引航
汽车驾驶员的培训和考核,以及海员和引航员的培训也受到监管。该领域的服务提供商需要审查其文件、服务发票和收费标准,以确保在运营条件发生变化时符合新的法规。
基础设施和交通安全
机场运营、铁路基础设施和交通安全审计将不再沿用以往的行政管理模式,而是采用技术标准体系进行管理。这一转变要求会计人员密切关注相关部委发布的新标准,因为新的技术标准可能包含定期报告或认证测试的要求,从而产生需要及时纳入预算和核算的成本。
减少这些行业的商业法规不仅有助于企业简化行政程序、消除不必要的许可证,还有助于创造公平的竞争环境,从而降低物流成本,提高经济竞争力。
从会计角度来看,这是一个积极的信号,因为合规成本的降低意味着营业利润率有可能提高。
根据第 66.17/2026/NQ-CP 号决议,建筑行业发生了哪些变化?
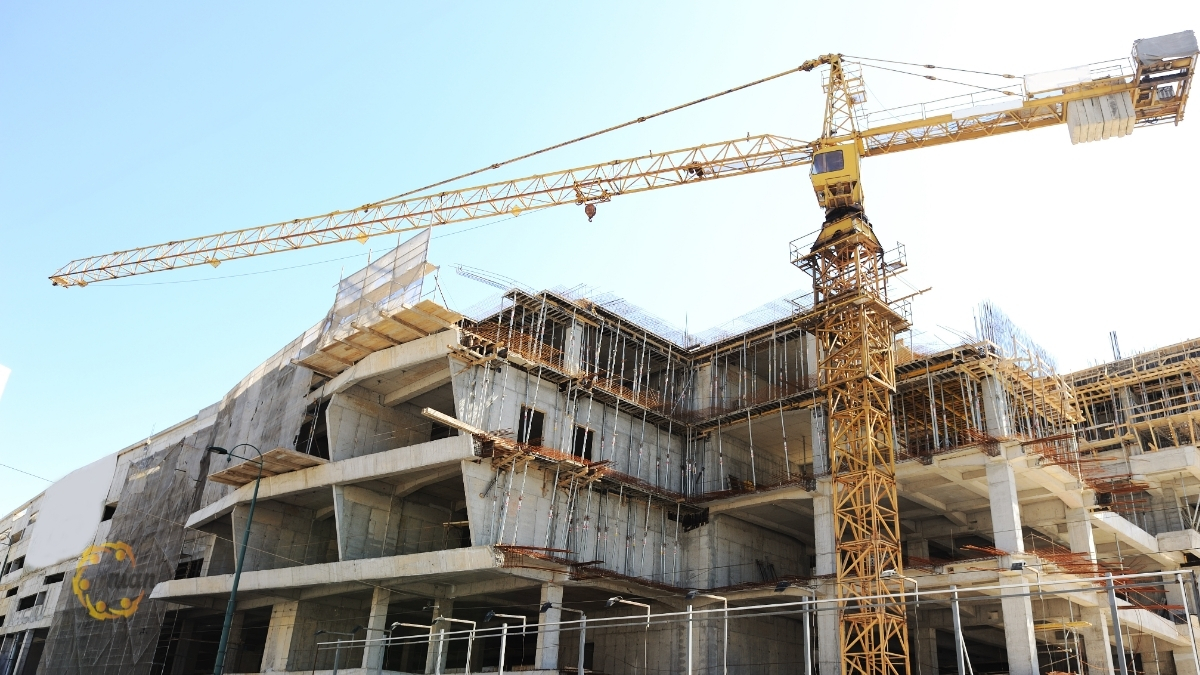
除了交通运输业,建筑业也正经历着广泛的监管。政府致力于规范高度专业化的行业,特别是咨询和工程活动。其目标是根据实际能力而非形式上的行政要求来管理建筑质量。
项目管理和施工监理
项目管理和现场管理将根据实质性专业标准进行调整。这一点需要承包单位的会计人员注意:项目管理人员专业资格认证的维持成本(目前计入人员成本或项目总成本)在新标准发布后可能会发生变化。
设计咨询和施工监理
此次审查涵盖的技术咨询服务包括:施工勘测、设计、设计审查以及施工监理咨询。管理方式正从依赖行政文书进行控制,转向基于实际能力标准。
对于建筑行业的会计部门而言,这也是一个优化文件归档流程、同步数据以用于审计、检查或结算的良机。这一点对于中小企业尤为重要。 聘请会计服务 确保合规性并降低项目运营过程中出现的风险。
对于咨询公司的会计部门来说,现在是审查专业实践维护费用、专业协会会员费和经常性培训投资类别的好时机,以确保正确的分类和会计处理。
城市规划和专门实验
城乡规划以及专业建筑检测服务等领域的要求也在简化之列。对于建筑实验室和规划咨询单位而言,向事后审计机制的转变要求建立更加严格的内部控制记录体系——这就需要会计部门与技术和法务部门协调合作,以确保同步实施。
管理模式将转向以专业标准和技术规范为基础的体系。这要求咨询公司和承包商提升自身实力,同时也为经济实体参与建筑市场创造更有利的条件。从财务角度来看,提升实力的压力意味着,对人员培训、设备和质量管理体系的投资必须全面准确地反映在资本预算和运营支出中。
实施路线图和会计截止日期需记录在案。
这是会计部门需要密切关注的部分,因为它直接影响成本确认和分配的时间。
政府已指示相关部委部长在2026年7月1日前紧急发布替代技术标准和法规。这意味着从现在到2026年6月底,交通运输部和建设部将陆续发布详细的指导文件。每份文件都可能涉及会计准则、文件法律依据和报告要求等方面的变更。
起草和颁布过程必须确保公开透明,防止出现任何形式的新商业环境,同时也要防止既得利益和腐败。这能让会计师对过渡时期法律框架的稳定性充满信心。
会计上最重要的方面是过渡条款:
- 对于已经运营的企业而言,已颁发的许可证在其到期日之前仍然有效,从而确保生产和业务运营的稳定性和连续性。
笔记: 会计部门无需在当期调整许可证续期费用的会计处理,但需要为每项许可证制定清晰的续期计划。务必明确记录许可证的到期日,以避免不必要的续期(浪费预算)或遗漏有效且强制性的许可证。
对业务的影响以及需要立即采取的会计措施。
第66.17/2026/NQ-CP号决议的核心精神是减轻行政负担,为企业创造更实质性的经营环境。从内部财务控制的角度来看,现在正是会计部门积极落实这些措施的良机:
审核并分类现有许可证和证书清单。
编制一份企业目前持有的所有许可证和专业认证的完整清单。将每一项与决议所监管的行业类别进行比对,并对其进行分类:
- 哪些物品在 2026 年 7 月 1 日之后肯定不再需要了?
- 该通知中还有哪些项目需要具体指导?
- 根据现行法规,哪些条款仍然具有强制性?
审查结果将作为调整下一阶段合规成本估算和规划文件的依据。
调整 2026 年下半年的合规成本估算。
审查结果公布后,2026 年 7 月至 12 月的预算将更新以下项目:
- 执照费和专业证书维护费。
- 与行政程序相关的法律咨询费。
这些数据需要在第三季度和第四季度的财务报告中准确反映出来,避免预算超支导致同比数据出现差异。
将记录保存流程更新为事后审计机制。
许可后机制侧重于企业自行证明其能力和合规性,而不是等待政府机构颁发许可证。从会计角度来看,这需要建立或更新内部记录系统,包括:
- 证明技术能力的证明文件。
- 专业责任保险合同。
- 定期检查报告。
所有必要文件均可立即提交。这也是内部审计师和独立审计师在未来评估中将日益重视的一项要求。
监测并更新相关部委发布的指导文件。
由于整套替代技术标准必须在2026年7月1日前发布,会计人员需要制定计划,以便在未来一段时间内监控补充信息。每项新发布的通知都可能涉及会计基础、有效凭证清单或成本计算基础的调整;任何更新的信息都需要立即更新,并及时传达给相关部门。
对于尚未拥有专门财务团队的企业而言, 聘请首席会计师 该解决方案有助于控制文档系统、审查合规性,并就适合新法律变化的财务策略提供建议。
第 66.17/2026/NQ-CP 号决议为成本优化提供了机会。
根据第 66.17/2026/NQ-CP 号决议的规定,交通运输和建筑行业的营商环境大幅改善,这表明政府决心建设一个积极主动的国家,支持企业发展,为新阶段的突破性发展创造动力。
对于会计和财务部门而言,这项决议的战略意义在于提供了一个全面审查公司合规成本模式的契机。法律合规成本包括各种费用、咨询费以及处理相关程序的人员成本。资本支出是运输和建筑企业运营结构中一项重要的隐性成本。随着政府逐步减少行政要求,那些能够迅速识别并调整合规预算的企业将比竞争对手更具成本优势。
现在正是首席会计师或首席财务官向管理层提出对法律改革带来的成本节约机会进行全面评估,并计划对审计后文档系统进行投资的时候,因为这将是新运营阶段的强制性合规要求。
总结
第 66.17/2026/NQ-CP 号决议被认为是 2026 年商业环境改革进程中的重要一步。减少营商壁垒、简化行政程序、促进数字化转型,不仅有助于企业降低运营成本,还能提高内部治理效率。
对于会计部门而言,主动了解第 66.17/2026/NQ-CP 号决议的变化,将在控制记录、优化文档流程和降低新阶段的法律风险方面发挥至关重要的作用。
对于有关该决议的任何详细问题,请各企业联系 MAN – Master Accountant Network 以获取及时的建议和支持。
来源: 《人民报》
联系信息 MAN – 会计师大师网络
- 地址:胡志明市新顺坊43街19A号
- 手机/扎洛:0903 963 163 – 0903 428 622
- 电子邮件:man@man.net.vn
内容制作:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官越南注册会计师事务所,拥有超过 30 年的会计、审计和财务咨询经验。






