
В деловой деятельности бухгалтерский отдел отвечает не только за учет и обработку данных, но и за тщательное отслеживание изменений в законодательстве, которые напрямую влияют на затраты, документацию и обязательства по соблюдению требований. Это особенно актуально в транспортном и строительном секторах, которые подпадают под действие многочисленных деловых правил. Любые корректировки со стороны государственных органов необходимо выявлять и оперативно учитывать с финансовой точки зрения.
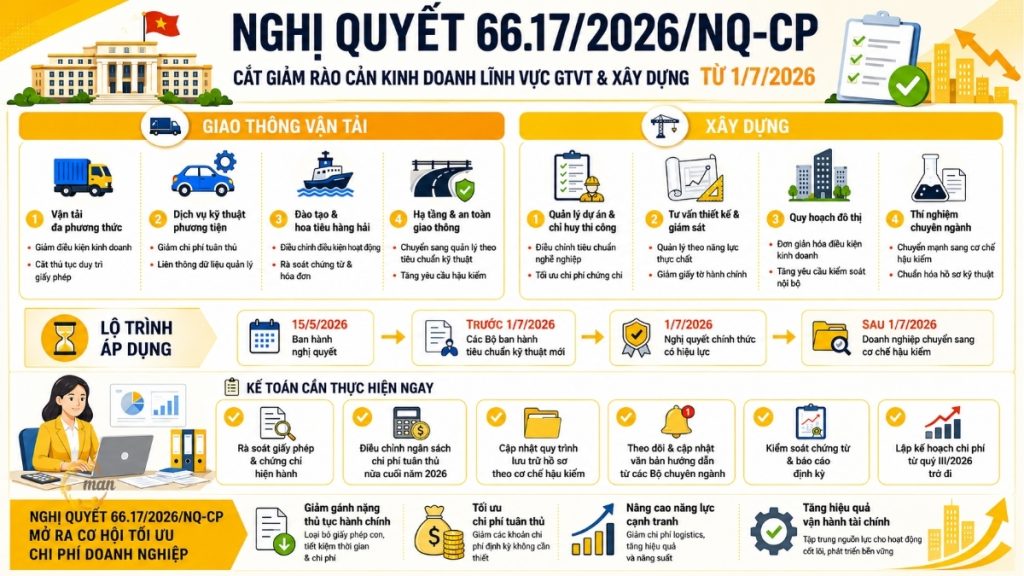
15 мая 2026 года правительство официально издало... Резолюция 66.17/2026/NQ-CP Что касается сокращения и упрощения условий ведения бизнеса в транспортном и строительном секторах, вступающих в силу с 1 июля 2026 года, то это важный юридический документ, с которым бухгалтерам предприятий в этих двух секторах необходимо ознакомиться до официального вступления постановления в силу.
Что представляет собой Резолюция 66.17/2026/NQ-CP? В каком контексте она была создана?
Постановление 66.17/2026/NQ-CP, подписанное заместителем премьер-министра Фам Тхи Тхань Тра 15 мая 2026 года, является частью текущей правительственной программы реформирования деловой среды. Постановление направлено на формирование нового подхода к управлению, решительное устранение ненужных требований и переход от предварительной проверки к последующему контролю на основе строгой системы технических стандартов и правил.
Переход от механизма предварительного аудита к механизму последующего аудита имеет существенные практические последствия для корпоративного учета. В традиционной модели предварительного аудита предприятия должны пройти все лицензионные процедуры, понести расходы, оплатить юридические консультации и подождать, прежде чем им будет разрешено начать работу. Переход к последующему аудиту означает значительное изменение структуры затрат на соблюдение требований: некоторые текущие расходы могут исчезнуть, в то время как появляются новые требования, касающиеся ведения учета возможностей и регулярной отчетности перед регулирующими органами.
Именно поэтому Резолюция 66.17/2026/NQ-CP — это не просто юридическая новость, а важнейшие исходные данные для финансового планирования и контроля затрат во второй половине 2026 года.
Ключевые изменения в транспортном секторе согласно Резолюции 66.17/2026/NQ-CP
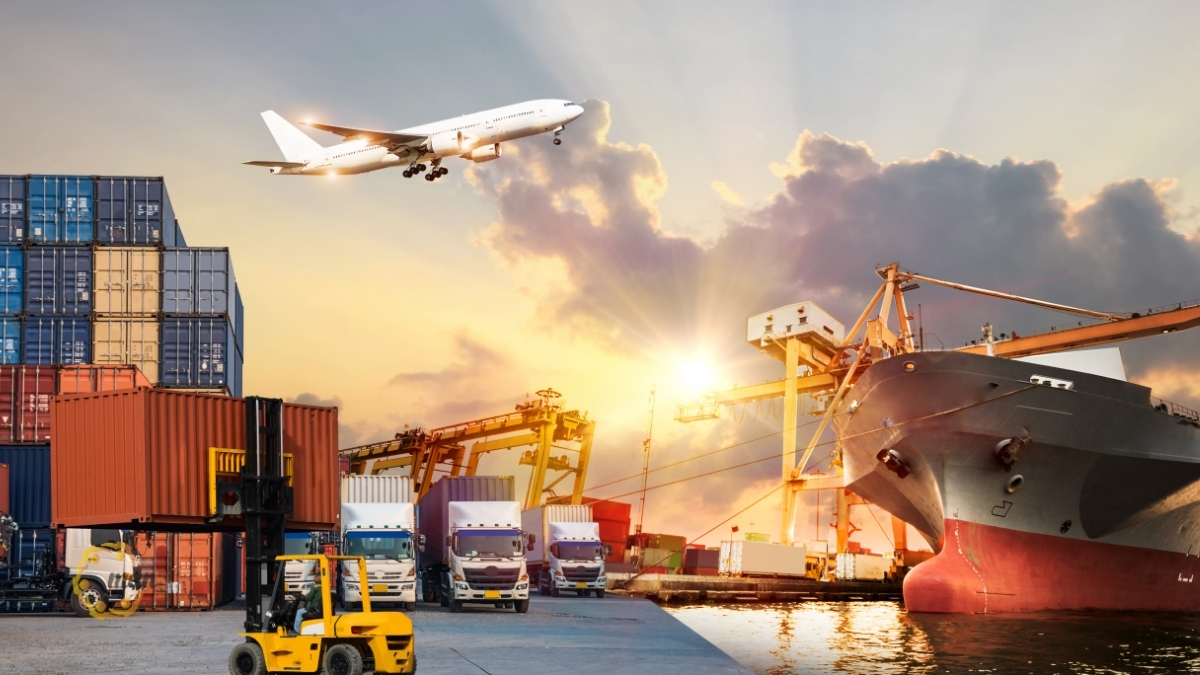
В этот раз значительную часть списка сокращений и поправок составляет транспортный сектор. Соответственно, в пересмотр и упрощение условий ведения бизнеса включены четыре основных сектора экономики.
Мультимодальные перевозки
Для предприятий, работающих в секторах автомобильного, железнодорожного и воздушного транспорта, будут скорректированы условия ведения бизнеса с целью сокращения административных процедур. Бухгалтерам, ответственным за этот сектор, необходимо незамедлительно пересмотреть список сборов и платежей, которые в настоящее время периодически учитываются в связи с поддержанием действия лицензий на транспортную деятельность, чтобы определить, какие из них остаются в силе, а какие больше не будут взиматься после 1 июля 2026 года.
Техническое обслуживание транспортных средств
Производство, сборка, импорт автомобилей и технический осмотр транспортных средств относятся к областям, включенным в пересмотр и сокращение административных процедур. Для предприятий, импортирующих или распространяющих автомобили, минимизация условий ведения бизнеса в этой группе напрямую влияет на затраты на соблюдение требований до того, как товары поступят в обращение на рынке. Эти затраты часто учитываются в себестоимости реализованной продукции или в управленческих расходах предприятия.
Кроме того, содействие обмену данными между регулирующими органами также помогает сократить количество предприятий, вынужденных подавать дублирующие декларации. В этом контексте предприятиям, работающим в секторе технического обслуживания транспортных средств, следует рассмотреть этот подход. полное бухгалтерское обслуживание Для стандартизации учета, контроля документации, предотвращения рисков, связанных с новыми нормативными актами, к которым еще не была адаптирована система, и снижения внутреннего операционного давления в условиях постоянных изменений в политике.
Обучение, испытания и морская лоцманская проводка
Обучение и тестирование водителей автомобилей, а также обучение моряков и морских лоцманов также подлежат регулированию. Поставщикам услуг в этой области необходимо пересматривать свою документацию, счета за услуги и тарифы, чтобы обеспечить соответствие новым правилам при изменении условий работы.
Инфраструктура и безопасность дорожного движения
Управление аэропортами, железнодорожной инфраструктурой и проверками безопасности дорожного движения будут осуществляться в рамках системы технических стандартов, а не административных условий, как раньше. Этот переход требует от бухгалтеров внимательного контроля за выпуском новых стандартов соответствующими министерствами, поскольку новые технические стандарты могут повлечь за собой требования к периодической отчетности или сертификационным испытаниям, что повлечет за собой расходы, которые необходимо будет заложить в бюджет и учесть в установленном порядке.
Сокращение числа регулирующих норм в этих секторах не только помогает предприятиям оптимизировать административные процедуры и устранить ненужные разрешения, но и способствует созданию равных условий конкуренции, тем самым снижая логистические издержки и повышая конкурентоспособность экономики.
С точки зрения бухгалтерского учета, это позитивный знак, поскольку снижение затрат на соблюдение нормативных требований означает потенциальную возможность улучшения показателей операционной прибыли.
Как изменился строительный сектор в соответствии с Резолюцией 66.17/2026/NQ-CP?
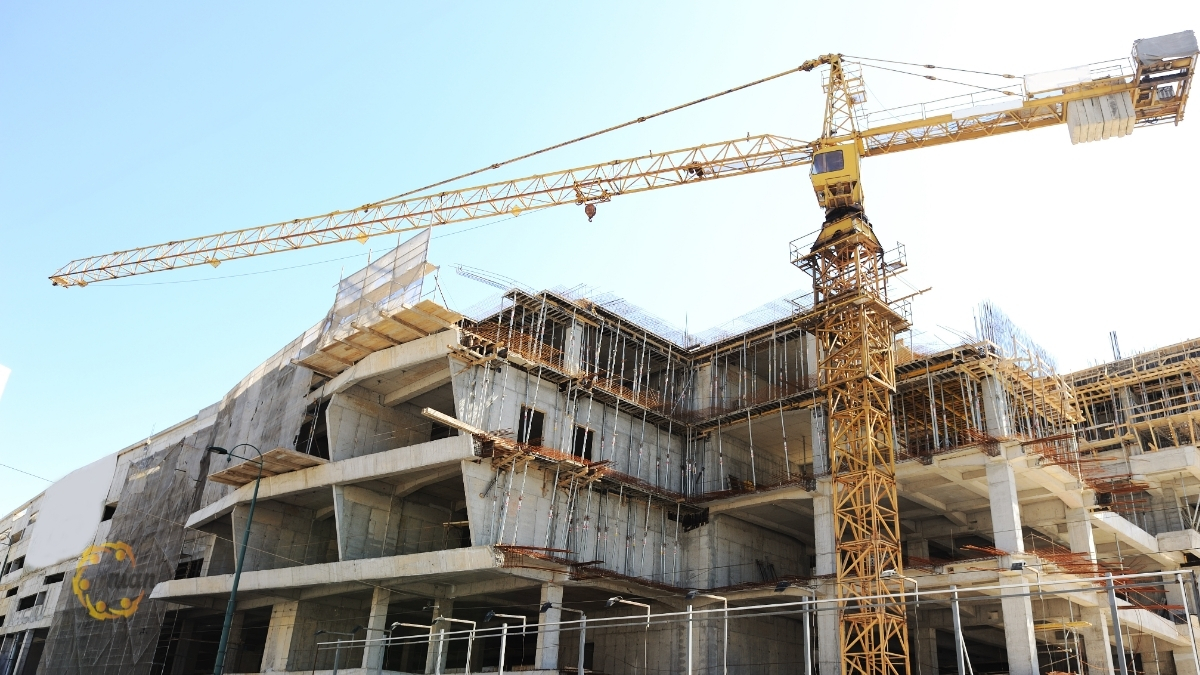
Наряду с транспортной отраслью, строительный сектор также подвергается масштабному регулированию. Правительство сосредоточено на стандартизации узкоспециализированных профессий, особенно консультационной и инженерной деятельности. Цель состоит в том, чтобы управлять качеством строительства на основе реальной компетентности, а не формальных административных требований.
Управление проектом и надзор за строительством.
Управление проектами и управление строительной площадкой будут скорректированы в соответствии с существенными профессиональными стандартами. Это момент, на который бухгалтерам подрядных организаций следует обратить внимание: затраты на поддержание профессиональной сертификации персонала, занимающегося управлением проектами, которые учитываются как затраты на персонал или общие затраты по проекту, могут измениться после введения новых стандартов.
Проектно-консультационные услуги и надзор за строительством.
В список технических консультационных услуг, включенных в обзор, входят: обследование строительных объектов; проектирование, экспертиза проектной документации; и консультирование по вопросам надзора за строительством. Методы управления смещаются в сторону основанных на фактических стандартах компетентности, а не на контроле посредством административной документации.
Для отделов бухгалтерского учета в строительной отрасли это также возможность оптимизировать процессы архивирования документов и синхронизировать данные для целей аудита, инспекции или расчетов. Это особенно актуально для малых и средних предприятий (МСП). нанять бухгалтерские услуги Для обеспечения соответствия требованиям и снижения рисков, возникающих в ходе реализации проекта.
Для бухгалтерских отделов консалтинговых фирм сейчас самое время пересмотреть категории расходов на поддержание профессиональной деятельности, членские взносы в профессиональные ассоциации и регулярные инвестиции в обучение, чтобы обеспечить правильную классификацию и учет.
Градостроительство и специализированные эксперименты
К числу областей, требования к которым упрощаются, относятся также городское и сельское планирование, а также специализированные услуги по испытанию строительных конструкций. Для строительных лабораторий и консультационных подразделений по планированию переход к механизму пост-аудита требует создания более строгой системы учета внутреннего контроля — требование, которое бухгалтерские отделы должны координировать с техническими и юридическими отделами для синхронной реализации.
В управлении произойдет переход к системе, основанной на профессиональных стандартах и технических регламентах. Это потребует от консалтинговых фирм и подрядчиков повышения их профессиональных компетенций, а также создания более благоприятных условий для участия экономических субъектов на строительном рынке. С финансовой точки зрения, необходимость повышения профессиональных компетенций означает, что инвестиции в обучение персонала, оборудование и системы управления качеством должны быть в полной мере и точно отражены в капитальном бюджете и операционных расходах.
План реализации и сроки отчетности должны быть зафиксированы.
Именно за этим аспектом бухгалтерский отдел должен следить наиболее внимательно, поскольку он напрямую влияет на сроки признания и распределения затрат.
Правительство поручило министрам соответствующих министерств срочно выпустить новые технические стандарты и правила до 1 июля 2026 года. Это означает, что в период с настоящего момента до конца июня 2026 года Министерство транспорта и Министерство строительства будут последовательно выпускать подробные руководящие документы. Каждый документ может повлечь за собой изменения в условиях бухгалтерского учета, правовой основе документов и требованиях к отчетности.
Процесс разработки и утверждения должен обеспечивать открытость и прозрачность, предотвращая появление новых деловых условий в любой форме, а также препятствуя формированию корыстных интересов и коррупции. Это вселяет в бухгалтеров уверенность в стабильности правовой базы в переходный период.
Наиболее важным аспектом бухгалтерского учета является переходная оговорка:
- Для предприятий, которые уже работают, выданные лицензии остаются в силе до истечения срока их действия, обеспечивая стабильность и непрерывность производства и деловой деятельности.
Примечание: Бухгалтерии не нужно корректировать учет расходов на продление лицензий в текущем периоде, но необходимо составить четкий план для каждой лицензии. Следует четко указывать дату истечения срока действия, чтобы избежать риска ненужных продлений (растраты бюджета) или игнорирования действующих обязательных лицензий.
Влияние на бизнес и необходимость незамедлительных бухгалтерских действий.
Основная цель Резолюции 66.17/2026/NQ-CP — снижение административной нагрузки и создание более содержательной операционной среды для предприятий. С точки зрения внутреннего финансового контроля, сейчас самое подходящее время для бухгалтерии активно внедрять эти меры:
Просмотрите и систематизируйте текущий список лицензий и сертификатов.
Составьте полный список всех лицензий и профессиональных сертификатов, которыми в настоящее время обладает компания. Сравните каждый пункт с отраслевыми группами, регулируемыми постановлением, для их классификации:
- Какие товары точно перестанут быть нужны после 1 июля 2026 года?
- Какие позиции ожидают конкретных указаний в циркуляре?
- Какие положения остаются обязательными в соответствии с действующими правилами?
Результаты проверки послужат основой для корректировки оценок затрат на соблюдение нормативных требований и плановой документации на следующий период.
Корректировка оценки затрат на соблюдение нормативных требований на вторую половину 2026 года.
После получения результатов проверки бюджет на период с июля по декабрь 2026 года будет скорректирован по следующим статьям:
- Лицензионные сборы и плата за поддержание профессиональных сертификатов в актуальном состоянии.
- Гонорары за юридические консультации, связанные с административными процедурами.
Эти цифры должны быть точно отражены в финансовых отчетах за третий и четвертый кварталы, чтобы избежать перерасхода бюджета, который может привести к расхождениям при сравнении показателей за аналогичный период прошлого года.
Необходимо модернизировать процесс ведения учета, внедрив механизм пост-аудита.
Механизм, действующий после выдачи лицензий, ориентирован на то, чтобы предприятия сами демонстрировали свои возможности и соответствие требованиям, а не ждали выдачи лицензий государственными органами. С точки зрения бухгалтерского учета это требует создания или обновления внутренней системы учета, включающей:
- Документы, подтверждающие техническую компетентность.
- Договор страхования профессиональной ответственности.
- Отчет о периодической проверке.
Вся необходимая документация может быть предоставлена незамедлительно. Это также требование, на проверке которого внутренние и независимые аудиторы будут все больше сосредотачиваться в будущих оценках.
Отслеживать и обновлять руководящие документы соответствующих министерств.
Поскольку полный текст нового технического стандарта должен быть опубликован до 1 июля 2026 года, бухгалтерам необходимо составить график мониторинга дополнительной информации в предстоящий период. Каждый новый циркуляр может повлечь за собой корректировки в основе учета, списке действующих документов или основе расчета себестоимости; любая обновленная информация должна быть незамедлительно обновлена и оперативно доведена до сведения соответствующих ведомств.
Для компаний, у которых еще нет собственного финансового отдела, нанять главного бухгалтера Это решение помогает контролировать систему документации, проверять соответствие требованиям и консультировать по финансовым стратегиям в соответствии с новыми изменениями в законодательстве.
Резолюция 66.17/2026/NQ-CP открывает возможности для оптимизации затрат.
Значительное ухудшение условий ведения бизнеса в транспортном и строительном секторах, как это предусмотрено в Постановлении 66.17/2026/NQ-CP, демонстрирует решимость правительства построить активное государство, поддерживающее бизнес и создающее импульс для прорывного развития на новом этапе.
Для отделов бухгалтерского учета и финансов стратегический посыл этой резолюции заключается в возможности всесторонне пересмотреть модель затрат компании на соблюдение нормативных требований. Затраты на соблюдение законодательства включают в себя сборы, консультационные услуги и расходы на персонал для выполнения процедур. Капитал является значительной скрытой статьей расходов в операционной структуре транспортных и строительных компаний. Поскольку правительство сокращает административные требования, компании, которые быстро выявляют и корректируют свои бюджеты на соблюдение нормативных требований, будут иметь преимущество в затратах перед конкурентами.
Сейчас настало время для главного бухгалтера или финансового директора предложить руководству всестороннюю оценку возможностей экономии средств за счет законодательных реформ и спланировать инвестиции в системы пост-аудиторской документации, поскольку это станет обязательным требованием на новом этапе операционной деятельности.
Заключить
Резолюция 66.17/2026/NQ-CP рассматривается как значительный шаг вперед в процессе реформирования деловой среды в 2026 году. Снижение барьеров для бизнеса, упрощение административных процедур и содействие цифровой трансформации помогут предприятиям не только сократить операционные расходы, но и повысить эффективность внутреннего управления.
Для бухгалтерии заблаговременное информирование об изменениях, внесенных Резолюцией 66.17/2026/NQ-CP, будет играть решающую роль в ведении учета, оптимизации процессов документооборота и снижении юридических рисков на новом этапе.
По любым подробным вопросам, касающимся данного постановления, предприятиям рекомендуется обращаться в MAN – Master Accountant Network за своевременной консультацией и поддержкой.
Источник: Газета Нхан Дан
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Аудиторы CPA Vietnam с более чем 30-летним опытом работы в области бухгалтерского учета, аудита и финансового консалтинга.






