
Hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu theo Thông tư 99/2025
Hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu từ năm 2026 có thay đổi quan trọng là Thông tư 99/2025/TT-BTC hướng dẫn theo dõi số thuế tiêu thụ đặc biệt (TTĐB) nộp ở khâu nhập khẩu trên TK 1383. Bài viết tổng hợp đủ 5 bút toán từ xác định, nộp, khấu trừ đến hoàn thuế, kèm ví dụ minh họa, kỳ khai thuế theo Thông tư 89/2026/TT-BTC và danh mục hàng chịu thuế theo Nghị định 360/2025/NĐ-CP.
Vì sao kế toán cần cập nhật cách hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu năm 2026?
Từ ngày 01/01/2026, doanh nghiệp áp dụng đồng thời chế độ kế toán mới theo Thông tư 99/2025/TT-BTC, Luật Thuế tiêu thụ đặc biệt 2025 và Nghị định 360/2025/NĐ-CP. Với doanh nghiệp có hoạt động nhập khẩu, thay đổi đáng chú ý nhất là việc theo dõi số thuế TTĐB nộp ở khâu nhập khẩu trên TK 1383 – Thuế TTĐB của hàng nhập khẩu.
Trên thực tế, sai sót khi hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu thường nằm ở ba điểm:
- Ghi thẳng thuế vào giá vốn;
- Không theo dõi riêng số thuế được khấu trừ;
- Và nhầm lẫn giữa mặt hàng được khấu trừ với mặt hàng được hoàn.
Những sai sót này làm lệch số dư TK 3332, ảnh hưởng tờ khai thuế TTĐB và dễ bị điều chỉnh khi quyết toán.
Bài viết dưới đây tổng hợp đầy đủ hướng dẫn hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu theo Mục B Phụ lục II Thông tư 99/2025/TT-BTC, kèm quy định về kỳ khai thuế và đối tượng chịu thuế áp dụng từ năm 2026.
Cơ sở pháp lý hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu
Việc hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu năm 2026 cần đối chiếu đồng thời văn bản kế toán và văn bản thuế dưới đây:
| Văn bản | Nội dung liên quan |
| Thông tư 99/2025/TT-BTC | Mục B Phụ lục II hướng dẫn tài khoản 138 – Phải thu khác, trong đó có bút toán thuế TTĐB của hàng nhập khẩu |
| Thông tư 89/2026/TT-BTC | Điều 20 khai thuế tiêu thụ đặc biệt, kỳ tính thuế |
| Nghị định 360/2025/NĐ-CP | Điều 3 về mặt hàng chịu thuế TTĐB từ 01/01/2026; Điều 4 về đối tượng không chịu thuế; Điều 10 về quy định chuyển tiếp |
| Luật Thuế tiêu thụ đặc biệt 2025 | Đối tượng chịu thuế, đối tượng không chịu thuế, nguyên tắc khấu trừ, hoàn thuế |
Các tài khoản sử dụng
Khi hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu theo Thông tư 99/2025, kế toán sử dụng các tài khoản sau:
- TK 1383 – Thuế TTĐB của hàng nhập khẩu: Phản ánh số thuế TTĐB phải nộp ở khâu nhập khẩu của các mặt hàng sẽ được khấu trừ hoặc được hoàn theo quy định của pháp luật thuế.
- TK 3332 – Thuế tiêu thụ đặc biệt: Phản ánh nghĩa vụ thuế TTĐB phải nộp, đã nộp và được khấu trừ.
- TK 632 – Giá vốn hàng bán: Ghi nhận phần chênh lệch theo trường hợp cụ thể tại bút toán khấu trừ.
- TK 111, 112: Tiền mặt, tiền gửi ngân hàng dùng khi nộp thuế hoặc nhận hoàn thuế.
Điểm cần lưu ý: TK 1383 chỉ dùng cho số thuế TTĐB ở khâu nhập khẩu sẽ được khấu trừ hoặc được hoàn. Đây là khoản doanh nghiệp “tạm nộp” và sẽ thu hồi qua khấu trừ hoặc hoàn thuế, vì vậy được theo dõi như một khoản phải thu khác.
Hướng dẫn hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu theo Thông tư 99/2025
Theo quy định tại Mục B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC về tài khoản kế toán Tài khoản 138 Phải thu khác, việc hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu gồm 5 nghiệp vụ sau.
Xác định số thuế TTĐB phải nộp ở khâu nhập khẩu
Đối với số thuế tiêu thụ đặc biệt phải nộp ở khâu nhập khẩu của các mặt hàng sẽ được khấu trừ hoặc được hoàn theo quy định của pháp luật thuế, doanh nghiệp căn cứ vào hóa đơn mua hàng nhập khẩu và thông báo nộp thuế của cơ quan có thẩm quyền, xác định số thuế tiêu thụ đặc biệt phải nộp của hàng nhập khẩu, ghi:
- Nợ TK 1383 – Thuế TTĐB của hàng nhập khẩu
- Có TK 3332 – Thuế tiêu thụ đặc biệt.
Chứng từ làm căn cứ: hóa đơn mua hàng nhập khẩu và thông báo nộp thuế của cơ quan có thẩm quyền. Kế toán nên lưu kèm tờ khai hải quan để đối chiếu khi khấu trừ.
Nộp thuế TTĐB của hàng nhập khẩu
Khi nộp thuế TTĐB của hàng nhập khẩu, căn cứ vào chứng từ liên quan, ghi:
- Nợ TK 3332 – Thuế tiêu thụ đặc biệt
- Có các TK 111, 112,….
Khấu trừ thuế TTĐB khâu nhập khẩu với thuế TTĐB khâu bán ra
Trong kỳ, phản ánh số thuế TTĐB của hàng nhập khẩu (ví dụ như xăng sinh học) đã nộp ở khâu nhập khẩu được khấu trừ với số thuế TTĐB phải nộp ở khâu bán ra, ghi:
- Nợ TK 3332 – Thuế tiêu thụ đặc biệt (phần được khấu trừ)
- Nợ TK 632 – Giá vốn hàng bán {phần chênh lệch giữa số thuế TTĐB được khấu trừ đã nộp ở khâu nhập khẩu lớn hơn số thuế TTĐB của hàng nhập khẩu phải nộp ở khâu bán ra (trừ mặt hàng được hoàn thuế TTĐB ở khâu nhập khẩu, ví dụ như xăng sinh học)}
- Có TK 1383 – Thuế TTĐB của hàng nhập khẩu (số thuế TTĐB được khấu trừ trong kỳ của hàng nhập khẩu).
Đây là bút toán quan trọng nhất khi hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu, vì quyết định số thuế TTĐB thực nộp ở khâu bán ra trong kỳ.
Nộp phần chênh lệch khi thuế khâu nhập khẩu nhỏ hơn thuế khâu bán ra
Trường hợp trong kỳ số thuế TTĐB của hàng nhập khẩu đã nộp ở khâu nhập khẩu nhỏ hơn số thuế TTĐB phải nộp ở khâu bán ra thì doanh nghiệp phải nộp phần chênh lệch vào ngân sách Nhà nước, ghi:
- Nợ TK 3332 – Thuế tiêu thụ đặc biệt
- Có các TK 111, 112
Được hoàn thuế TTĐB đã nộp ở khâu nhập khẩu
Trường hợp doanh nghiệp được hoàn số thuế TTĐB của mặt hàng (ví dụ xăng sinh học) đã nộp ở khâu nhập khẩu, ghi:
- Nợ các TK 111, 112,….
- Có TK 1383 – Thuế TTĐB của hàng nhập khẩu.
Bảng tóm tắt bút toán hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu
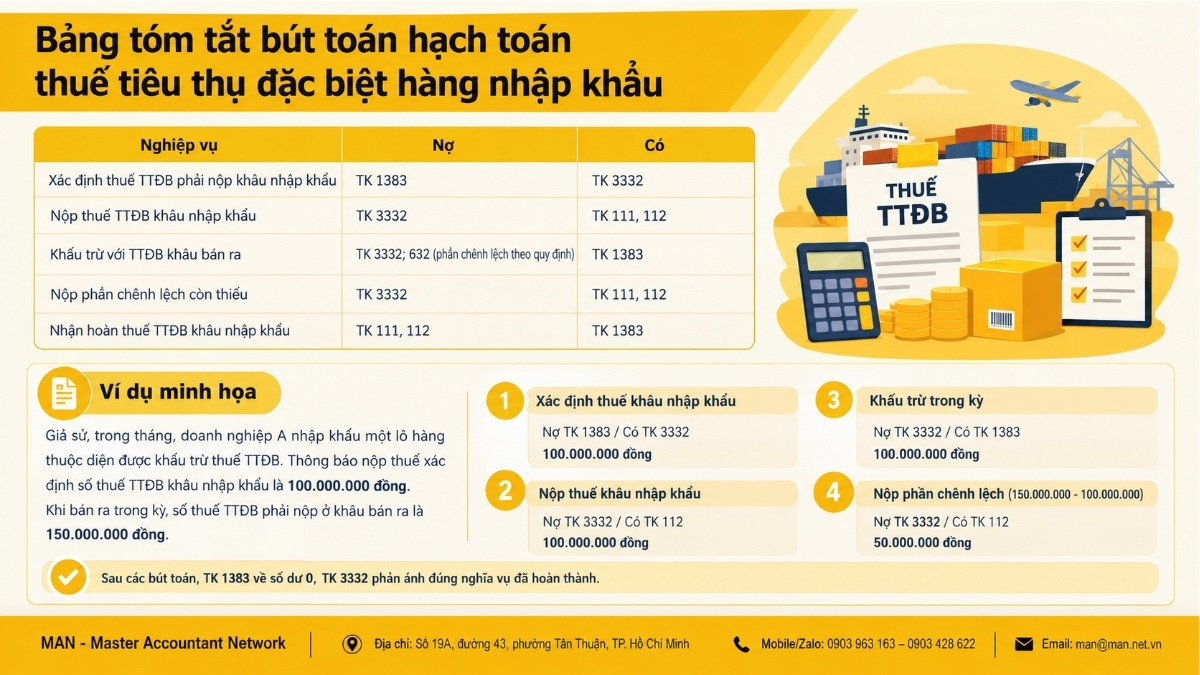
Dưới đây là bảng tóm tắt bút toán:
| Nghiệp vụ | Nợ | Có |
| Xác định thuế TTĐB phải nộp khâu nhập khẩu | TK 1383 | TK 3332 |
| Nộp thuế TTĐB khâu nhập khẩu | TK 3332 | TK 111, 112 |
| Khấu trừ với TTĐB khâu bán ra | TK 3332; 632 (phần chênh lệch theo quy định) | TK 1383 |
| Nộp phần chênh lệch còn thiếu | TK 3332 | TK 111, 112 |
| Nhận hoàn thuế TTĐB khâu nhập khẩu | TK 111, 112 | TK 1383 |
Giả sử, trong tháng, doanh nghiệp A nhập khẩu một lô hàng thuộc diện được khấu trừ thuế TTĐB. Thông báo nộp thuế xác định số thuế TTĐB khâu nhập khẩu là 100.000.000 đồng. Khi bán ra trong kỳ, số thuế TTĐB phải nộp ở khâu bán ra là 150.000.000 đồng.
- Xác định thuế khâu nhập khẩu: Nợ TK 1383 / Có TK 3332: 100.000.000 đồng.
- Nộp thuế khâu nhập khẩu: Nợ TK 3332 / Có TK 112: 100.000.000 đồng.
- Khấu trừ trong kỳ: Nợ TK 3332 / Có TK 1383: 100.000.000 đồng.
- Nộp phần chênh lệch (150.000.000 – 100.000.000): Nợ TK 3332 / Có TK 112: 50.000.000 đồng.
Sau các bút toán, TK 1383 về số dư 0, TK 3332 phản ánh đúng nghĩa vụ đã hoàn thành. Nếu bộ phận kế toán nội bộ còn mỏng, việc thuê dịch vụ kế toán ngoài giúp kiểm soát chặt các bút toán khấu trừ này theo từng tờ khai.
Kỳ khai thuế gắn với hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu
Bút toán khấu trừ trên TK 1383 thực hiện trong kỳ, vì vậy kế toán phải nắm kỳ tính thuế TTĐB. Căn cứ quy định tại Điều 20 Thông tư 89/2026/TT-BTC:
Khai thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt là loại thuế khai theo kỳ tính thuế tháng, trừ các trường hợp sau thực hiện khai thuế theo từng lần phát sinh:
- Thuế tiêu thụ đặc biệt của người nộp thuế có kinh doanh xuất khẩu chưa nộp thuế tiêu thụ đặc biệt ở khâu sản xuất sau đó không xuất khẩu ra nước ngoài mà bán trong nước;
- Thuế tiêu thụ đặc biệt của tổ chức, cá nhân kinh doanh có máy bay, trực thăng, tàu lượn, du thuyền, xe ô tô chở người, xe chở người bốn bánh có gắn động cơ sản xuất trong nước thuộc đối tượng không chịu thuế tiêu thụ đặc biệt quy định tại khoản 5 và khoản 6 Điều 4 Nghị định số 360/2025/NĐ-CP của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế tiêu thụ đặc biệt nhưng sau đó chuyển mục đích sử dụng sang đối tượng chịu thuế tiêu thụ đặc biệt.
Như vậy, thuế tiêu thụ đặc biệt chỉ khai theo kỳ tính thuế tháng hoặc theo từng lần phát sinh. Trong thực tế, kế toán nên khóa sổ TK 1383 và TK 3332 theo tháng để số liệu khớp với tờ khai.
Những mặt hàng thuộc phạm vi hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu theo Nghị định 360/2025
Trước khi hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu, kế toán cần xác định hàng hóa có thuộc đối tượng chịu thuế hay không. Căn cứ quy định tại Điều 3 Nghị định 360/2025/NĐ-CP quy định chi tiết về mặt hàng áp thuế tiêu thụ đặc biệt từ ngày 01/01/2026 cụ thể như sau:
- (1) Xe có gắn động cơ dưới 24 chỗ, bao gồm: xe ô tô chở người; xe chở người bốn bánh có gắn động cơ; xe ô tô pick-up chở người; xe ô tô pick-up chở hàng cabin kép; xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng, không bao gồm các loại xe quy định tại điểm d khoản 1 Điều 3 của Luật Thuế tiêu thụ đặc biệt 2025 và quy định tại khoản 6 Điều 4 Nghị định 360/2025/NĐ-CP.
- (2) Máy bay, trực thăng, tàu lượn và du thuyền, không bao gồm các loại quy định tại điểm c khoản 1 Điều 3 của Luật Thuế tiêu thụ đặc biệt 2025 và quy định tại khoản 5 Điều 4 Nghị định 360/2025/NĐ-CP.
- (3) Điều hòa nhiệt độ công suất trên 24.000 BTU đến 90.000 BTU (trong đó công suất là công suất làm lạnh danh định do nhà sản xuất công bố) trừ loại theo thiết kế của nhà sản xuất chỉ để lắp trên phương tiện vận tải bao gồm ô tô, toa xe lửa, máy bay, trực thăng, tàu, thuyền. Trường hợp tổ chức, cá nhân sản xuất bán hoặc tổ chức, cá nhân nhập khẩu nhập tách riêng từng bộ phận là cục nóng hoặc cục lạnh thì hàng hóa bán ra hoặc nhập khẩu (cục nóng, cục lạnh) vẫn thuộc đối tượng chịu thuế tiêu thụ đặc biệt như đối với sản phẩm hoàn chỉnh (máy điều hòa nhiệt độ hoàn chỉnh).
(4) Nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100ml quy định tại điểm l khoản 1 Điều 2 của Luật Thuế tiêu thụ đặc biệt 2025 là:
- Nước giải khát theo Tiêu chuẩn quốc gia của Việt Nam (TCVN 12828:2019) về nước giải khát;
- Hàm lượng đường được tính là đường tổng số ghi trên nhãn sản phẩm theo quy định của Bộ trưởng Bộ Y tế về nội dung, cách ghi thành phần dinh dưỡng, giá trị dinh dưỡng trên nhãn thực phẩm. Trường hợp sản phẩm nhập khẩu chưa dán nhãn sản phẩm theo quy định của Bộ trưởng Bộ Y tế về nội dung, cách ghi thành phần dinh dưỡng, giá trị dinh dưỡng trên nhãn thực phẩm thì tổ chức, cá nhân nhập khẩu chịu trách nhiệm tự xác định, kê khai, tính nộp thuế theo quy định.
(5) Kinh doanh vũ trường, kinh doanh karaoke theo quy định tại Nghị định 54/2019/NĐ-CP ngày 19 tháng 6 năm 2019 của Chính phủ quy định về kinh doanh dịch vụ karaoke, dịch vụ vũ trường được sửa đổi, bổ sung bởi Nghị định 148/2024/NĐ-CP ngày 12 tháng 11 năm 2024.
(6) Kinh doanh massage được xác định theo quy định pháp luật chuyên ngành thuộc loại hình kinh doanh có điều kiện.
(7) Kinh doanh casino theo quy định tại Nghị định 03/2017/NĐ-CP ngày 16 tháng 01 năm 2017 của Chính phủ về kinh doanh casino được sửa đổi, bổ sung bởi Nghị định 145/2024/NĐ-CP ngày 04 tháng 11 năm 2024; trò chơi điện tử có thưởng bao gồm trò chơi bằng máy jackpot, máy slot và các loại máy tương tự theo quy định tại Nghị định 121/2021/NĐ-CP ngày 27 tháng 12 năm 2021 của Chính phủ về kinh doanh trò chơi điện tử có thưởng dành cho người nước ngoài.
(8) Kinh doanh đặt cược bao gồm đặt cược thể thao, giải trí và các hình thức đặt cược khác theo quy định tại Nghị định 06/2017/NĐ-CP ngày 24 tháng 01 năm 2017 của Chính phủ về kinh doanh đặt cược đua ngựa, đua chó và bóng đá quốc tế được sửa đổi, bổ sung bởi Điều 9 Nghị định 151/2018/NĐ-CP ngày 07 tháng 11 năm 2018 của Chính phủ sửa đổi, bổ sung một số Nghị định quy định về điều kiện đầu tư, kinh doanh thuộc phạm vi quản lý nhà nước của Bộ Tài chính.
(9) Kinh doanh golf theo quy định tại Nghị định 52/2020/NĐ-CP ngày 27 tháng 4 năm 2020 của Chính phủ về đầu tư xây dựng và kinh doanh sân golf được sửa đổi, bổ sung bởi Điều 107 Nghị định 31/2021/NĐ-CP ngày 26 tháng 3 năm 2021 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Đầu tư, bao gồm kinh doanh sân tập golf, bán thẻ hội viên, vé chơi golf.
(10) Kinh doanh xổ số theo quy định tại Nghị định 30/2007/NĐ-CP ngày 01 tháng 3 năm 2007 của Chính phủ về kinh doanh xổ số được sửa đổi, bổ sung một số điều bởi Nghị định 78/2012/NĐ-CP ngày 05 tháng 10 năm 2012 của Chính phủ và Điều 4 Nghị định 151/2018/NĐ-CP ngày 07 tháng 11 năm 2018.
Ngoài ra, Trường hợp cần thiết phải sửa đổi, bổ sung đối tượng chịu thuế để phù hợp với bối cảnh kinh tế – xã hội trong từng thời kỳ, Bộ Tài chính chủ trì, phối hợp với các bộ, cơ quan có liên quan báo cáo Chính phủ trình Ủy ban Thường vụ Quốc hội xem xét, quyết định và báo cáo Quốc hội tại kỳ họp gần nhất.
Lưu ý: Trường hợp tổ chức, cá nhân nhập khẩu mặt hàng điều hòa nhiệt độ có công suất từ 24.000 BTU trở xuống trước ngày 01 tháng 01 năm 2026 thì không điều chỉnh lại số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu (Điều 10 Nghị định 360/2025/NĐ-CP).
Với nhóm hàng hóa nhập khẩu (từ (1) đến (4)), đây là căn cứ để kế toán xác định có phát sinh bút toán trên TK 1383, TK 3332 hay không. Nhóm (5) đến (10) là dịch vụ, không phát sinh thuế TTĐB ở khâu nhập khẩu.
Lưu ý khi hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu trong thực tế
Dưới đây là những lưu ý khi hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu:
- Phân loại mặt hàng ngay từ khâu nhập khẩu: Chỉ số thuế TTĐB của mặt hàng sẽ được khấu trừ hoặc được hoàn mới ghi Nợ TK 1383. Mặt hàng được hoàn (ví dụ xăng sinh học) đi theo bút toán nhận hoàn, không ghi phần chênh lệch vào TK 632.
- Đủ chứng từ trước khi ghi sổ: Căn cứ ghi nhận là hóa đơn mua hàng nhập khẩu và thông báo nộp thuế của cơ quan có thẩm quyền; khi nộp thuế phải có chứng từ nộp tiền.
- Theo dõi chi tiết TK 1383: Nên mở sổ chi tiết theo từng tờ khai, lô hàng để biết số đã khấu trừ, số còn lại và số chờ hoàn.
- Khấu trừ đúng kỳ: Thuế TTĐB khai theo tháng (trừ trường hợp khai theo từng lần phát sinh), nên bút toán khấu trừ cần thực hiện trong tháng phát sinh nghĩa vụ ở khâu bán ra.
- Đối chiếu TK 3332 với tờ khai: Số dư Có TK 3332 cuối kỳ phải khớp số thuế TTĐB còn phải nộp trên tờ khai tháng.
Giải pháp cho doanh nghiệp nhập khẩu muốn hạch toán chính xác ngay từ đầu
Hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu đòi hỏi kế toán nắm cùng lúc chế độ kế toán mới, quy định khai thuế và danh mục hàng chịu thuế. Một bút toán sai trên TK 1383 có thể kéo theo sai tờ khai nhiều tháng liên tiếp.
Nếu doanh nghiệp chưa có kế toán chuyên sâu về thuế TTĐB, dịch vụ kế toán trọn gói là lựa chọn giúp chuẩn hóa sổ sách theo Thông tư 99/2025, từ ghi nhận thuế khâu nhập khẩu đến khai thuế hằng tháng. Để chủ động ngân sách, bạn có thể tham khảo bảng báo giá dịch vụ kế toán theo quy mô và số lượng chứng từ thực tế.
Kết luận
Nắm vững 5 bút toán trên TK 1383 và TK 3332 là nền tảng để hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu đúng Thông tư 99/2025/TT-BTC, khớp tờ khai tháng và hạn chế rủi ro khi quyết toán. Kế toán nên rà soát danh mục hàng chịu thuế theo Nghị định 360/2025 trước mỗi lô nhập khẩu và theo dõi chi tiết số thuế được khấu trừ, được hoàn theo từng tờ khai.
Liên hệ MAN – Master Accountant Network để được hỗ trợ và tư vấn miễn phí!
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
Câu hỏi thường gặp về hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu
Thuế TTĐB khâu nhập khẩu được ghi vào tài khoản nào theo Thông tư 99/2025?
Đối với mặt hàng sẽ được khấu trừ hoặc được hoàn, doanh nghiệp ghi Nợ TK 1383 – Thuế TTĐB của hàng nhập khẩu, Có TK 3332 – Thuế tiêu thụ đặc biệt.
Khi nào ghi nhận phần chênh lệch vào TK 632?
Khi số thuế TTĐB được khấu trừ đã nộp ở khâu nhập khẩu lớn hơn số thuế TTĐB của hàng nhập khẩu phải nộp ở khâu bán ra, trừ mặt hàng được hoàn thuế TTĐB ở khâu nhập khẩu (ví dụ như xăng sinh học).
Thuế khâu nhập khẩu nhỏ hơn thuế khâu bán ra thì xử lý thế nào?
Doanh nghiệp phải nộp phần chênh lệch vào ngân sách Nhà nước: Nợ TK 3332, Có TK 111, 112.
Thuế TTĐB khai theo kỳ nào?
Theo Điều 20 Thông tư 89/2026/TT-BTC, thuế TTĐB khai theo kỳ tính thuế tháng hoặc theo từng lần phát sinh trong các trường hợp được quy định.






